Gromadzenie kapitału na własną nieruchomość to dla wielu z nas długoterminowe wyzwanie. Ostateczny czas realizacji tego celu zależy od tego, czy planujesz zakup za gotówkę, czy potrzebujesz jedynie środków na wkład własny do kredytu. Choć przy obecnych cenach odkładanie pełnej kwoty może zająć nawet kilkanaście lat, zebranie kilkudziesięciu czy stu tysięcy złotych na start jest jak najbardziej w zasięgu ręki. Sprawdź, jak zaplanować ten proces i mądrze zarządzać swoimi pieniędzmi.
Z tego artykułu dowiesz się:
1. Ile kosztuje mieszkanie w Polsce w 2026 roku?
2. Jak odłożyć pieniądze na mieszkanie?
3. Jak długo trzeba oszczędzać na mieszkanie za gotówkę?
4. Ile wkładu własnego trzeba mieć do kredytu hipotecznego?
4.1. Przykład
5. Jak długo trzeba oszczędzać na 20% wkładu własnego?
5.1. Zmiana terminu zebrania wkładu po zwiększeniu wpłaty
6. Czy można kupić mieszkanie bez wkładu własnego?
7. Jak skutecznie oszczędzać na mieszkanie?
8. Gdzie odkładać pieniądze na mieszkanie?
8.1. Konto oszczędnościowe
8.2. Lokata
8.3. Obligacje skarbowe
9. Konto Mieszkaniowe – jak działa w 2026 roku?
10. Czy w 2026 roku działa kredyt #naStart albo Pierwsze klucze?
11. Ile więc trzeba oszczędzać na mieszkanie?
12. FAQ – najczęściej zadawane pytania
12.1. Ile trzeba odkładać miesięcznie, żeby uzbierać na mieszkanie?
12.2. Ile trzeba mieć wkładu własnego na mieszkanie?
12.3. Ile wkładu własnego potrzeba na mieszkanie za 600 tys. zł?
12.4. Czy można dostać kredyt hipoteczny bez oszczędności?
12.5. Jak długo trzeba oszczędzać na wkład własny?
12.6. Gdzie najlepiej odkładać pieniądze na wkład własny?
12.7. Czy warto czekać z zakupem mieszkania, żeby uzbierać większy wkład?
12.8. Czy Konto Mieszkaniowe nadal działa w 2026 roku?
12.9. Czy program Pierwsze klucze działa w 2026 roku?
Zgodnie z informacjami udostępnionymi przez NBP po II kwartale 2026 roku, przeciętna cena transakcyjna za metr kwadratowy nowego lokum osiągnęła pułap 16 783 zł w stolicy oraz 15 923 zł w Krakowie. Oznacza to, że za standardowe mieszkanie o wielkości 45 m² trzeba zapłacić odpowiednio 755 tys. zł i 717 tys. zł.
Najważniejsze informacje w pigułce:
- Koszty na rynku pierwotnym: Za 45-metrowe mieszkanie w badanych miastach zapłacimy od 448 tys. zł w Łodzi aż po 755 tys. zł w Warszawie.
- Zakup za gotówkę: Odkładając regularnie 5000 zł, zgromadzenie całej kwoty na taki lokal zajmie od 7,5 do ponad 12 lat (przy założeniu stabilnych cen).
- Wymagany wkład: Aby sfinansować nieruchomość wartą 600 tys. zł z 20-procentowym udziałem własnym, musisz posiadać 120 tys. zł.
- Czas oszczędzania: Przy wpłatach rzędu 3000 zł miesięcznie, zbudowanie kapitału 120 tys. zł potrwa około 3 lat i 4 miesięcy (nie licząc ewentualnych zysków z odsetek).
- Finansowanie na 90%: Uzyskanie finansowania z jedynie 10-procentowym wkładem jest wykonalne, jednak wymaga dodatkowych zabezpieczeń i zależy od wewnętrznej polityki wybranej instytucji.
- Gwarancje państwowe: Jeśli nie dysponujesz odpowiednią gotówką, warto zweryfikować zasady działania Rodzinnego Kredytu Mieszkaniowego wspieranego przez BGK.
- Bieżące programy: W 2026 roku nadal można korzystać z Konta Mieszkaniowego, natomiast pomysły takie jak #naStart czy Pierwsze klucze zostały ostatecznie porzucone.
- Skuteczna strategia: Liczy się nie tylko sama kwota wpłat, ale również horyzont czasowy, ochrona pieniędzy przed inflacją oraz łatwy dostęp do zgromadzonych środków.
Ile kosztuje mieszkanie w Polsce w 2026 roku?
Ciężko mówić o jednej, uniwersalnej cenie nieruchomości na polskim rynku, która odzwierciedlałaby realia każdego regionu. Rozbieżności między poszczególnymi metropoliami są ogromne, a do tego dochodzą różnice stawek pomiędzy rynkiem pierwotnym a wtórnym.
Poniższe zestawienie opiera się na średnich cenach transakcyjnych, czyli faktycznych kwotach z podpisywanych aktów notarialnych. Jest to kluczowe, ponieważ oczekiwania sprzedających w ogłoszeniach często różnią się od finalnej wartości transakcji.
| Miasto | Nowe mieszkania – stawka za 1 m² | Szacowany koszt dla 45 m² | Rynek wtórny – stawka za 1 m² | Szacowany koszt dla 45 m² |
|---|---|---|---|---|
| Warszawa | 16 783 zł | 755 235 zł | 16 723 zł | 752 535 zł |
| Kraków | 15 923 zł | 716 535 zł | 14 792 zł | 665 640 zł |
| Gdańsk | 14 491 zł | 652 095 zł | 14 035 zł | 631 575 zł |
| Gdynia | 12 887 zł | 579 915 zł | 12 267 zł | 552 015 zł |
| Łódź | 9 945 zł | 447 525 zł | 8 020 zł | 360 900 zł |
| Wrocław | 14 312 zł | 644 040 zł | 12 590 zł | 566 550 zł |
| Poznań | 12 766 zł | 574 470 zł | 10 891 zł | 490 095 zł |
| Katowice | 11 840 zł | 532 800 zł | 8 102 zł | 364 590 zł |
| Szczecin | 11 427 zł | 514 215 zł | 9 363 zł | 421 335 zł |
| Lublin | 10 889 zł | 490 005 zł | 10 219 zł | 459 855 zł |
| Rzeszów | 10 329 zł | 464 805 zł | 10 974 zł | 493 830 zł |
| Kielce | 10 402 zł | 468 090 zł | 8 193 zł | 368 685 zł |
Dane bazują na raportach NBP z II kwartału 2026 r. Szacunkowy koszt lokalu obliczono mnożąc uśrednioną stawkę za metr przez 45 m².
Powyższe wyliczenia świetnie obrazują dysproporcje między miastami. W praktyce wydatek na konkretne „M” może być zauważalnie wyższy lub niższy. Wszystko zależy od prestiżu dzielnicy, kondygnacji, standardu wykończenia czy wieku bloku. Pamiętaj też, że kalkulacja nie obejmuje taksy notarialnej, prowizji pośredników ani kosztów remontu.
Jak odłożyć pieniądze na mieszkanie?
Kluczem do sukcesu jest jasne sprecyzowanie celu. Zupełnie inaczej planuje się zebranie 700 tysięcy złotych na zakup całkowicie bez kredytu, a inaczej zgromadzenie 100-150 tysięcy złotych jako wpłaty początkowej do banku.
Opieranie swoich finansowych planów wyłącznie na ogólnopolskich statystykach dotyczących zarobków może być mylące. W lipcu 2026 roku średnia krajowa w sektorze firm sięgnęła 9509,02 zł brutto. Niestety, uśrednione kwoty nie odzwierciedlają sytuacji każdego pracownika. Lepszym punktem odniesienia jest mediana płac, która pokazuje, że dokładnie połowa z nas zarabia mniej, a połowa więcej od wskazanej wartości.
Dlatego najrozsądniej jest przeanalizować własny budżet domowy. Weź pod uwagę dochody netto, miesięczne opłaty, raty obecnych zobowiązań oraz obowiązkową poduszkę finansową na nagłe wydatki.
Jeśli z Twoich prywatnych kalkulacji wynika, że jesteś w stanie bezpiecznie odkładać 3000 zł każdego miesiąca, to właśnie ta suma powinna stanowić fundament Twojego harmonogramu oszczędzania.
Jak długo trzeba oszczędzać na mieszkanie za gotówkę?
Tabela poniżej prezentuje symulację czasu potrzebnego na sfinansowanie zakupu 45-metrowego lokalu od dewelopera, przy założeniu regularnego odkładania 1000, 3000 lub 5000 zł każdego miesiąca.
| Wybrane miasto | Koszt lokalu (45 m²) | Odkładając 5000 zł | Odkładając 3000 zł | Odkładając 1000 zł |
|---|---|---|---|---|
| Warszawa | 755 235 zł | ok. 12,6 roku | ok. 21 lat | ok. 62,9 roku |
| Kraków | 716 535 zł | ok. 11,9 roku | ok. 19,9 roku | ok. 59,7 roku |
| Gdynia | 579 915 zł | ok. 9,7 roku | ok. 16,1 roku | ok. 48,3 roku |
| Poznań | 574 470 zł | ok. 9,6 roku | ok. 16 lat | ok. 47,9 roku |
| Lublin | 490 005 zł | ok. 8,2 roku | ok. 13,6 roku | ok. 40,8 roku |
| Rzeszów | 464 805 zł | ok. 7,7 roku | ok. 12,9 roku | ok. 38,7 roku |
Musisz pamiętać, że powyższa symulacja ma charakter czysto matematyczny. W tych wyliczeniach przyjęto, że wartość nieruchomości stoi w miejscu, a zgromadzone środki nie generują żadnych zysków w czasie.
W realnym świecie na przestrzeni 10 czy 15 lat warunki rynkowe ulegają drastycznym transformacjom. Zmienią się Twoje dochody, poziom inflacji, stawki za metr kwadratowy oraz to, ile banki będą płacić za depozyty.
Z tego płynie jeden zasadniczy wniosek: dla zdecydowanej większości Polaków zebranie kapitału na pierwszą wpłatę do banku jest celem dużo łatwiejszym do osiągnięcia niż próba sfinansowania transakcji w całości z własnej kieszeni.

Oprocentowanie:
Max kwota:
Sprawdź ofertę
Oprocentowanie:
Max kwota:
Sprawdź ofertę
Oprocentowanie:
Max kwota:
Sprawdź ofertę
Zobacz więcej ofert
Ile wkładu własnego trzeba mieć do kredytu hipotecznego?
Rynkowym standardem i zarazem najbezpieczniejszą opcją jest zgromadzenie 20% wartości kupowanego lokalu. Zgodnie z wytycznymi KNF dotyczącymi ryzyka (wskaźnik LtV), kwota pożyczana przez bank nie powinna stanowić więcej niż 80% wyceny zabezpieczenia.
Oczywiście na rynku znajdziesz oferty pozwalające sfinansować aż 90% inwestycji (wymagające jedynie 10% kapitału), jednak wiąże się to z koniecznością opłacenia dodatkowego ubezpieczenia brakującej kwoty. Dokładne procedury w tym zakresie ustala każda instytucja indywidualnie przed przyznaniem kredytu hipotecznego.
Przykład
Jeżeli planujesz kupić mieszkanie za kwotę 600 tys. zł, sytuacja wygląda następująco:
- 10-procentowy udział: musisz zgromadzić 60 tys. zł,
- 20-procentowy udział: musisz zgromadzić 120 tys. zł.
Wniesienie większego kapitału początkowego pozwala zaciągnąć mniejsze zobowiązanie, co z kolei przekłada się na niższe całkowite koszty odsetkowe. Bardzo często otwiera to również drogę do wynegocjowania korzystniejszej marży.
Należy jednak zachować zdrowy rozsądek i nie angażować w transakcję absolutnie wszystkich oszczędności. Po odebraniu kluczy czeka Cię wykończenie wnętrz, zakup mebli, przeprowadzka, a nierzadko też wydatki, których nie dało się przewidzieć na wczesnym etapie.
Jak długo trzeba oszczędzać na 20% wkładu własnego?
Biorąc pod uwagę analizowane wcześniej lokale, uzbieranie 20% wymaganej kwoty oznacza wydatek rzędu 93 tys. zł na rzeszowskim rynku, aż po ponad 151 tys. zł w realiach warszawskich.
| Wybrane miasto | Wymagane 20% kapitału | Odłożenie 5000 zł mies. | Odłożenie 3000 zł mies. | Odłożenie 1000 zł mies. |
|---|---|---|---|---|
| Warszawa | 151 047 zł | ok. 2,5 roku | ok. 4,2 roku | ok. 12,6 roku |
| Kraków | 143 307 zł | ok. 2,4 roku | ok. 4 lata | ok. 11,9 roku |
| Gdynia | 115 983 zł | ok. 1,9 roku | ok. 3,2 roku | ok. 9,7 roku |
| Poznań | 114 894 zł | ok. 1,9 roku | ok. 3,2 roku | ok. 9,6 roku |
| Lublin | 98 001 zł | ok. 1,6 roku | ok. 2,7 roku | ok. 8,2 roku |
| Rzeszów | 92 961 zł | ok. 1,5 roku | ok. 2,6 roku | ok. 7,7 roku |
Gdybyśmy założyli finansowanie z zaledwie 10-procentowym udziałem, wymagana kwota spadłaby o połowę. Pamiętaj jednak, że posiadanie gotówki nie gwarantuje jeszcze podpisania umowy.
Analitycy finansowi dokładnie prześwietlą Twoją sytuację, sprawdzając między innymi:
- Twoją aktualną zdolność do terminowej spłaty,
- rodzaj umowy i systematyczność wpływów na konto,
- sumę dotychczasowych obciążeń (raty, limity, karty),
- Twoją przeszłość w rejestrach dłużników (np. BIK),
- Twój wiek,
- faktyczną rynkową wycenę kupowanego lokum.
Zmiana terminu zebrania wkładu po zwiększeniu wpłaty
Przeanalizujmy, jak zwiększenie dyscypliny finansowej wpływa na szybkość realizacji celu. Załóżmy, że potrzebujesz 120 tys. zł i odkładasz 3000 zł miesięcznie. Uzbieranie tej sumy potrwa 40 miesięcy, czyli nieco ponad 3 lata. Jeśli uda Ci się podnieść kwotę oszczędności do 5000 zł na miesiąc, skompletujesz kapitał w zaledwie 2 lata. Dzięki dorzuceniu dodatkowych 2000 zł, odbierzesz klucze do własnego „M” aż 16 miesięcy wcześniej. Symulacja ta obrazuje sam mechanizm matematyczny, abstrahując od lokowania środków na procent czy wahań na rynku mieszkaniowym.
Ciąg dalszy artykułu poniżej
Powiązane artykuły

Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
mBank przechodzi na POLSTR w nowych kredytach hipotecznych od 7 października 2026 r. Wnioski złożone wcześniej pozostają na dotychczasowych zasadach, a spłacane...
Masz mieszkanie spółdzielcze bez księgi wieczystej, bo spółdzielnia nie ma uregulowanych praw do gruntu? Rząd przyjął 6 października 2026 r. projekt, który ma pomóc...
VeloBank promuje kartę podarunkową 5000 zł do Agaty lub Media Expert przy kredycie hipotecznym. Nagroda wymaga spełnienia warunków dotyczących celu finansowania, kanału...
Bank Millennium od 1 października 2026 r. wprowadził do oferty kredytów hipotecznych z okresowo stałym oprocentowaniem wskaźnik POLSTR 1M Stopa Składana. Przez pierwsze...
We wrześniu 2026 r. średnia cena mieszkań sprzedanych na rynku deweloperskim w Krakowie wyniosła 17 828 zł za m² i była nieznacznie wyższa niż w Warszawie, gdzie...
Na rynku pierwotnym jest coraz więcej danych, które pozwalają odróżnić prawdziwą obniżkę od marketingowej promocji. W cennikach deweloperów z 30 września 2026 r....
Od 1 października 2026 r. Bank Pekao S.A. wprowadza do nowych kredytów mieszkaniowych zmienne oprocentowanie oparte na wskaźniku POLSTR 1M Stopa Składana. To kolejny...
Od 26 września 2026 r. Erste Bank Polska stosuje w nowych kredytach hipotecznych ze zmiennym oprocentowaniem wskaźnik POLSTR 1M Stopa Składana zamiast WIBOR 3M. Zmiana...
Od 28 września 2026 r. ING Bank Śląski zacznie oferować kredyty hipoteczne oparte na wskaźniku POLSTR 1M Stopa Składana. Zmiana obejmie zarówno nowe hipoteki ze...
Kredyt hipoteczny to nie jeden wniosek i jedna decyzja, lecz ciąg powiązanych etapów: od policzenia bezpiecznego budżetu, przez wybór nieruchomości i banku, po analizę...
Czy można kupić mieszkanie bez wkładu własnego?
W pewnych specyficznych sytuacjach jest to wykonalne. Rozwiązaniem wspierającym osoby bez odpowiedniego kapitału jest Rodzinny Kredyt Mieszkaniowy, operujący w oparciu o poręczenia z Banku Gospodarstwa Krajowego.
Jeśli brakuje Ci wolnych środków na start, gwarancja wydana przez BGK służy jako zabezpieczenie wymaganej puli. Nie jest to jednak darmowe rozdawnictwo czy finansowanie zamykające oczy na realia. Podstawowym warunkiem skorzystania z mechanizmu jest posiadanie odpowiednich dochodów gwarantujących bezproblemową obsługę comiesięcznych rat.
Dodatkowym profitem tego mechanizmu jest tzw. spłata rodzinna. Jeżeli w trakcie trwania umowy w Twojej rodzinie pojawi się drugie dziecko, z salda zadłużenia może zostać odjęte 20 tys. zł. Przy powitaniu na świecie trzeciego (i każdego następnego) potomka, państwo może spłacić za Ciebie nawet 60 tys. zł kapitału, pod warunkiem sprostania wymogom formalnym.
Jak skutecznie oszczędzać na mieszkanie?
W budowaniu kapitału najważniejsza jest konsekwencja, a nie drastyczne, miesięczne zrywy zaciskania pasa, które szybko kończą się zniechęceniem.
Dla zobrazowania celu na poziomie 120 tys. zł:
- inwestując 2000 zł miesięcznie, poczekasz na finał około 5 lat,
- przeznaczając 3000 zł – zajmie to blisko 3,5 roku,
- przy agresywnym odkładaniu 5000 zł – cel osiągniesz w równe 2 lata.
Dane te pomijają oczywiście zysk z odsetek.
Najszybsze rezultaty osiągniesz nie odmawiając sobie kawy na mieście, lecz rewidując największe dziury w budżecie: wysoki czynsz, koszty utrzymania auta czy uciążliwe subskrypcje i mikropożyczki. Zmniejszenie choćby jednego stałego obciążenia w miesiącu daje lepszy efekt niż drobne wyrzeczenia.
Świetnym nawykiem jest automatyzacja oszczędności. Ustawienie zlecenia stałego tuż po wypłacie gwarantuje, że środki na zakup nieruchomości znikną z konta bieżącego, zanim zdążysz je wydać na bieżące przyjemności.
Gdzie odkładać pieniądze na mieszkanie?
Metoda pomnażania oszczędności powinna być ściśle powiązana z przewidywaną datą podpisania umowy u notariusza.
Jeżeli planujesz transakcję w ciągu nadchodzących kilku czy kilkunastu miesięcy, absolutnym priorytetem jest ochrona środków i swobodny do nich dostęp. W przypadku wieloletniego planowania warto poszukać rozwiązań, które mocniej obronią wartość siły nabywczej przed destrukcyjnym wpływem inflacji.
Konto oszczędnościowe
Elastyczność to największa zaleta tego narzędzia. Możesz w każdej chwili przelać swoje środki na główny rachunek bez widma karnych opłat za zerwanie umowy. Warto rozejrzeć się za promocjami na konta oszczędnościowe, które potrafią zaoferować atrakcyjne stawki na pierwsze kilka miesięcy.
Zanim jednak założysz rachunek, dokładnie wczytaj się w regulamin i zwróć uwagę na:
- bazowe i promocyjne oprocentowanie,
- czas trwania podwyższonej stawki,
- górny limit środków objętych lepszym procencikiem,
- klauzule dotyczące tzw. nowych środków,
- prowizje za ewentualny drugi i kolejny przelew wychodzący w miesiącu.
Krzyczące z reklam liczby często są limitowane czasowo lub kwotowo i nie dotyczą całego okresu budowania kapitału.
Lokata
Klasyczne lokaty sprawdzają się najlepiej wtedy, gdy masz absolutną pewność, że konkretna kwota nie będzie Ci potrzebna przez najbliższy kwartał, pół roku czy rok.
Koniecznie jednak upewnij się, co zyskujesz, a co tracisz przy przedwczesnej likwidacji depozytu. Najczęściej wycofanie pieniędzy przed czasem wiąże się z całkowitą utratą wypracowanego zysku.
Mit o tym, że zamrożenie środków na dłużej automatycznie daje wyższy procent, dawno upadł. Obecnie instytucje finansowe dopasowują stawki dynamicznie, reagując na decyzje Rady Polityki Pieniężnej i własne zapotrzebowanie na gotówkę.
Obligacje skarbowe
Dla osób o najdłuższym horyzoncie inwestycyjnym ciekawą alternatywą są papiery emitowane przez państwo polskie.
W bieżącej ofercie (stan na sierpień 2026 r.) można znaleźć między innymi obligacje:
- 12-miesięczne,
- 24-miesięczne,
- 36-miesięczne,
- 48-miesięczne,
- 120-miesięczne.
Część z tych papierów charakteryzuje się stałą rentownością lub jest uzależniona od stóp dyktowanych przez bank centralny. Szczególnym uznaniem cieszą się wersje na 4 i 10 lat, które po wstępnym okresie oferują ochronę antyinflacyjną gwarantując odsetki wyższe niż wskaźnik wzrostu cen.
Pamiętaj jednak, że zysk z obligacji również pomniejsza podatek Belki, a ich wcześniejsze wykupienie obarczone jest potrąceniem prowizji operacyjnej. Dobierz więc czas ich trwania do planowanej wizyty u dewelopera.
Konto Mieszkaniowe - jak działa w 2026 roku?
Ten państwowy mechanizm wspiera osoby, które dopiero przymierzają się do zakupu swojego dziewiczego kąta. Z programu można skorzystać po spełnieniu sztywnych, ustawowych kryteriów.
Zasady funkcjonowania instrumentu w 2026 roku prezentują się następująco:
- dolny próg miesięcznej wpłaty to 300 zł,
- górny próg comiesięcznego zasilenia wynosi 2000 zł,
- do programu mogą przystąpić nastolatkowie (od 13. roku życia),
- zniesiono maksymalną granicę wiekową dla uczestników,
- wymagany czas gromadzenia środków mieści się w przedziale od 3 do 10 lat.
Najsilniejszym magnesem przyciągającym do tego rozwiązania jest dodatkowa premia z budżetu państwa. Aby jednak pieniądze wpłynęły na konto, uczestnik musi rygorystycznie pilnować harmonogramu wpłat i udowodnić, że wydał kapitał wyłącznie na cel zgodny z ustawą.
Tego instrumentu nie należy traktować jako zwykłego ROR-u dostępnego w każdym banku. Kluczowe jest upewnienie się, że spełniasz rygorystyczne warunki, aby finalnie odebrać należny państwowy bonus.
Czy w 2026 roku działa kredyt #naStart albo Pierwsze klucze?
Głośno zapowiadany w 2024 roku rządowy mechanizm dopłat #naStart został ostatecznie odłożony do szuflady. Podobny los spotkał nieco późniejszą inicjatywę o roboczej nazwie Pierwsze klucze.
Opieranie swoich marzeń o własnym metrażu na tych konkretnych obietnicach politycznych jest w tym momencie bezcelowe.
Na chwilę obecną, szukając państwowego wsparcia w 2026 roku, należy bacznie przyglądać się wytycznym dla:
- Rodzinnego Kredytu Mieszkaniowego,
- Konta Mieszkaniowego.
Sytuacja w sferze publicznych dopłat jest dynamiczna. Dlatego zawsze upewniaj się u sprawdzonych ekspertów lub na stronach ministerstw, jakie przepisy obowiązują tuż przed złożeniem wniosku o finansowanie w banku.
Ile więc trzeba oszczędzać na mieszkanie?
Pragnąc zrealizować transakcję w pełni za własną gotówkę w jednej z polskich metropolii, musisz uzbroić się w cierpliwość. Nawet zamrażając 5000 zł co miesiąc, proces ten potrwa od ośmiu do kilkunastu lat (przy optymistycznym scenariuszu zatrzymania wzrostu cen nieruchomości).
Z tego powodu większość młodych ludzi obiera za cel zebranie samego kapitału początkowego pod hipotekę.
Przykładowo, celując w lokal za 500 do 750 tys. zł, musisz liczyć się z następującymi kwotami na start:
- dla 10% udziału: od 50 do 75 tysięcy złotych,
- dla 20% udziału: od 100 do 150 tysięcy złotych.
Regularnie odkładając po 3000 zł, zgromadzisz niezbędne 100-150 tysięcy w czasie od niespełna trzech do nieco ponad czterech lat.
Pamiętaj jednak, że samo dobicie do upragnionej sumy na rachunku to tylko połowa sukcesu. Równie istotna jest wysoka zdolność do zaciągnięcia zobowiązania, wysokość przyszłej raty kapitałowo-odsetkowej oraz taksy notarialne i podatki towarzyszące umowie.
Kategorycznie unikaj scenariusza, w którym przekazujesz deweloperowi lub sprzedawcy wszystkie swoje oszczędności co do grosza. Brak jakiejkolwiek poduszki awaryjnej po przeprowadzce to prosta droga do problemów finansowych przy pierwszej większej awarii pralki czy samochodu.
Koszt pożyczki:
Rata:
Zapytaj o pożyczkę
Rata:
Zapytaj o pożyczkę
Rata:
Zapytaj o pożyczkę
Zobacz więcej ofert
Minimalny i maksymalny okres spłaty:
Maksymalne RRSO:
FAQ - najczęściej zadawane pytania
Ile trzeba odkładać miesięcznie, żeby uzbierać na mieszkanie?
Wszystko zależy od metrażu, lokalizacji oraz tego, czy finansujesz zakup samodzielnie, czy z pomocą banku. Chcąc zgromadzić 120 tysięcy złotych, odkładanie 3000 zł każdego miesiąca pozwoli Ci osiągnąć cel w nieco ponad 3 lata (nie licząc profitów z kapitalizacji odsetek).
Ile trzeba mieć wkładu własnego na mieszkanie?
Złotym standardem rynku, wymaganym przez większość instytucji dla uzyskania najkorzystniejszych warunków, jest wniesienie 20% ceny transakcyjnej. Da się również otrzymać finansowanie przy 10-procentowym zaangażowaniu, jednak wiąże się to z dodatkowymi rygorami, ubezpieczeniami i zależy od wewnętrznych obostrzeń wybranej palcówki.
Ile wkładu własnego potrzeba na mieszkanie za 600 tys. zł?
Decydując się na standardowe i najbezpieczniejsze rozwiązanie (20%), na Twoim rachunku musi pojawić się 120 tys. zł. Jeśli bank zaakceptuje wariant 10-procentowy, niezbędne minimum wyniesie równe 60 tys. zł.
Czy można dostać kredyt hipoteczny bez oszczędności?
Jest to opcja zarezerwowana dla uczestników wspieranego przez państwo Rodzinnego Kredytu Mieszkaniowego. Instytucją gwarantującą brakujący kapitał początkowy jest w tym modelu Bank Gospodarstwa Krajowego. Pamiętaj jednak, że nadal musisz udowodnić analitykom nienaganną historię spłat i wystarczająco wysokie, udokumentowane zarobki.
Jak długo trzeba oszczędzać na wkład własny?
Jeśli Twój cel wynosi 120 tysięcy złotych, zamrożenie 2000 zł w domowym budżecie zajmie Ci ok. 5 lat. Przy kwocie rzędu 3000 zł proces skróci się do 40 miesięcy. Maksymalna dyscyplina i odkładanie 5000 zł uciśnie ten czas do zaledwie 24 miesięcy (obliczenia nieuwzględniające inflacji i oprocentowania depozytów).
Gdzie najlepiej odkładać pieniądze na wkład własny?
Jeżeli do zakupu zostało Ci niewiele czasu, kluczowe będzie bezpieczeństwo kapitału i szybki dostęp do gotówki - tu idealnie wpasują się rachunki z promocyjnym oprocentowaniem i krótkoterminowe lokaty. Jeśli Twoje plany zakupowe są odległe, warto pochylić się nad ofertą detalicznych obligacji skarbowych indeksowanych wskaźnikiem inflacji. Ostateczny wybór musi być podyktowany okresem, po jakim środki będą musiały trafić na konto dewelopera lub zbywcy.
Czy warto czekać z zakupem mieszkania, żeby uzbierać większy wkład?
To trudny dylemat bez uniwersalnej odpowiedzi. Z jednej strony mniejszy kapitał początkowy od banku to niższe koszty odsetkowe na przestrzeni lat. Z drugiej strony pieniądz w czasie traci na wartości, a domy i mieszkania mogą drastycznie podrożeć. Przed ostateczną decyzją należy zestawić matematyczne korzyści mniejszego zadłużenia z ryzykiem, że upragnione „M” ucieknie Ci cenowo z zasięgu.
Czy Konto Mieszkaniowe nadal działa w 2026 roku?
Tak, to narzędzie w dalszym ciągu operuje na rynku i jest dostępne w wybranych bankach. Osoby rzetelnie przestrzegające regulaminu wpłat i przeznaczające fundusze stricte na pierwsze lokum, mogą liczyć na dodatkowy zastrzyk gotówki w postaci premii mieszkaniowej.
Czy program Pierwsze klucze działa w 2026 roku?
Zdecydowanie nie. Projekt ten podzielił losy głośnego #naStart i trafił do kosza. Budowanie swoich planów inwestycyjnych na podstawie spekulacji i niedoszłych obietnic politycznych z tego programu mija się z celem.
Źródła
- Narodowy Bank Polski - baza cen nieruchomości mieszkaniowych BaRN oraz informacje kwartalne o rynku nieruchomości, dane za II kwartał 2026 r.
- Główny Urząd Statystyczny - dane dotyczące przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw oraz mediany wynagrodzeń.
- Komisja Nadzoru Finansowego - Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie.
- Bank Gospodarstwa Krajowego - zasady Rodzinnego Kredytu Mieszkaniowego oraz spłaty rodzinnej.
- Ministerstwo Rozwoju i Technologii / serwis Gov.pl - zasady Konta Mieszkaniowego.
- Ministerstwo Finansów - oferta detalicznych obligacji skarbowych na sierpień 2026 r.
- Rządowe Centrum Legislacji / serwis Gov.pl - informacje o statusie projektu kredytu mieszkaniowego #naStart i projektu Pierwsze klucze.
Aktualność danych: sierpień 2026 r. Dane o cenach mieszkań dotyczą II kwartału 2026 r.; dane o wynagrodzeniach odnoszą się do najnowszych wskazanych okresów publikowanych przez GUS.
Sprawdź podobne artykuły

Rząd przyjął pomoc dla rolników po szkodach pogodowych w 2026 r., a resort zapowiedział nabór od 22 października do 16 listopada. Stawki mają sięgać 3000 zł na hektar,...

Numer zapisany pod imieniem znajomego nie musi już do niego należeć. Przy przelewach BLIK problemem bywa także numer, który po zmianie abonenta nadal jest przypisany do...

CBZC poinformowało o 12 osobach zatrzymanych w sprawie oszustw na BLIK. Podejrzani mieli podszywać się pod banki i portale sprzedażowe. Wstępne straty to około 250 tys....
Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...

Petycja o zmianę 800 plus proponuje powiązanie kwoty z wynagrodzeniem i liczbą dzieci. Przykładowy wzór daje ponad 4000 zł na troje dzieci, ale nie ustanawia takich...

Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy...

Benzyny mają 13 października wyższe limity, a diesel niższy. Za 50 litrów po cenach maksymalnych zapłacisz 353 zł za Pb95, 397,50 zł za Pb98 lub 401 zł za olej...

Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...

Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...

Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
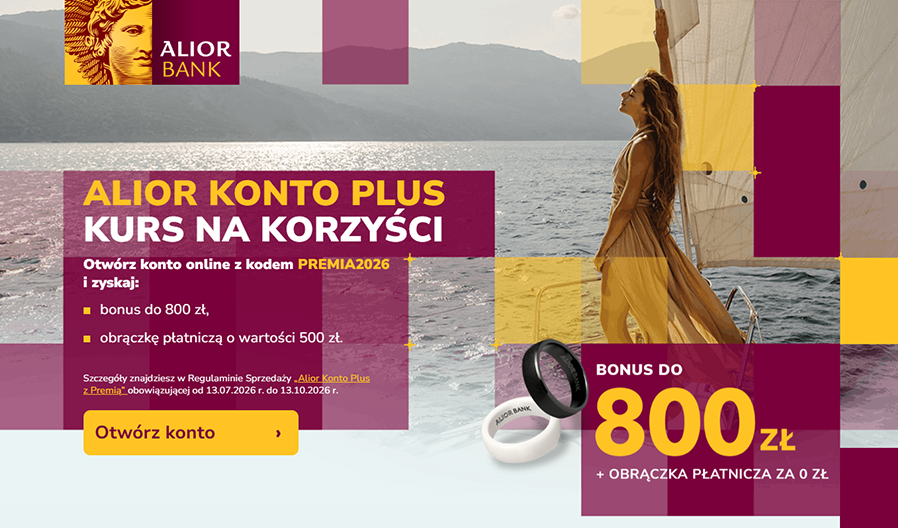
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
