
Numer zapisany pod imieniem znajomego nie musi już do niego należeć. Przy przelewach BLIK problemem bywa także numer, który po zmianie abonenta nadal jest przypisany do wcześniejszego rachunku. Poselski projekt 3176 ma ułatwić wykrywanie takich nieaktualnych powiązań. To propozycja zmiany prawa, a nie informacja o uruchomieniu nowej ochrony.
Z tego artykułu dowiesz się:
1. Jak dawny numer telefonu może skierować pieniądze do obcej osoby?
2. Czym recykling numeru różni się od literówki i oszustwa?
3. Co zakłada projekt 3176 i kto miałby przekazywać informacje?
4. Czy nowe zabezpieczenia już obowiązują?
5. Co sprawdzić po zmianie numeru lub banku?
6. Co zrobić, gdy przelew trafił do niewłaściwego odbiorcy?
7. Jak bezpiecznie oddać nieoczekiwany przelew BLIK?
Przelew BLIK na nieaktualny numer telefonu może wyglądać jak zwykłe rozliczenie ze znajomym. Wybierasz kontakt, podajesz kwotę i zatwierdzasz operację. Kłopot pojawia się wtedy, gdy dane w telefonie albo przypisanie numeru do rachunku nie odpowiadają już rzeczywistości. Sam brak literówki nie rozwiązuje obu tych problemów.
Jak dawny numer telefonu może skierować pieniądze do obcej osoby?
Numer telefonu nie jest przypisany do jednej osoby na zawsze. Po zakończeniu korzystania z usługi przez abonenta może wrócić do obiegu i zostać przydzielony komuś innemu. To właśnie ponowne wykorzystanie numeru określa się jako recykling. Dla nadawcy przelewu ważne jest więc nie tylko poprawne przepisanie cyfr, lecz również to, czy wskazują one nadal zamierzonego odbiorcę.
W pierwszym scenariuszu znajomy zmienia numer, a Ty nadal masz jego dawny kontakt. Jeżeli poprzedni numer otrzymała inna osoba i zarejestrowała go do odbierania przelewów, pieniądze wysłane na stare dane mogą trafić do niej. Podpis w Twojej książce kontaktów nie jest potwierdzeniem, że numer nadal należy do znajomego.
Drugi scenariusz dotyczy nieaktualnego powiązania bankowego. Nowy abonent otrzymuje numer, który pozostaje przypisany do rachunku wcześniejszego użytkownika. Przelew przeznaczony dla nowego posiadacza telefonu może wtedy zasilić stare konto. Te sytuacje mają różne przyczyny, choć w obu wynik jest podobny: pieniądze dostaje inna osoba niż ta, której chciał zapłacić nadawca.
Czym recykling numeru różni się od literówki i oszustwa?
Przy literówce nadawca wskazuje inne cyfry niż zamierzał. Przy nieaktualnym kontakcie wpisuje numer zgodny z własną książką telefoniczną, ale przypisuje mu niewłaściwą osobę. Z kolei przy starym powiązaniu numeru z rachunkiem problem może wystąpić pomimo prawidłowego podania obecnego telefonu odbiorcy. Dlatego wyjaśnianie każdego takiego zdarzenia wyłącznie nieuwagą przy wpisywaniu danych byłoby zbyt dużym uproszczeniem.
Nie oznacza to także, że każda pomyłka jest atakiem albo przejęciem aplikacji. Osobnym zagrożeniem są jednak próby wyłudzeń wykorzystujące prośbę o oddanie rzekomo błędnie wysłanych środków. Nieznana osoba może naciskać na wykonanie kolejnej transakcji na wskazany przez siebie rachunek. Taka prośba wymaga wyjaśnienia przez bank, a nie działania pod presją.
Z opisanego mechanizmu nie można wyliczyć liczby poszkodowanych. Popularność przelewów na telefon nie jest statystyką pomyłek. Nie ma podstaw, aby na tej podstawie twierdzić, że określony procent użytkowników straci pieniądze albo że podobny problem występuje przy każdej zmianie numeru.
Co zakłada projekt 3176 i kto miałby przekazywać informacje?
Projekt dotyczy zmiany Prawa komunikacji elektronicznej i dodania art. 396a. Proponowany mechanizm ma zobowiązać przedsiębiorców telekomunikacyjnych do udostępniania na wniosek dostawcy usług płatniczych lub organizacji płatniczej zestawienia numerów, które po rozwiązaniu umowy z abonentem mogą zostać przydzielone kolejnemu użytkownikowi.
Chodzi o wymianę informacji pomiędzy sektorem telekomunikacyjnym a płatniczym. Przewidziany obowiązek jest związany z usługami lub schematami płatniczymi wykorzystującymi unikatowy identyfikator powiązany z numerem telefonu. Sens propozycji polega na tym, aby podmioty obsługujące płatności mogły rozpoznawać numery wymagające sprawdzenia i ograniczać ryzyko utrzymywania starych przypisań.
Projekt przewiduje przekazanie zestawienia w ciągu 14 dni od doręczenia wniosku, bezpłatnie nie częściej niż raz w miesiącu. Przy częstszym udostępnianiu operator mógłby pobrać opłatę do wysokości uzasadnionych kosztów przygotowania i przekazania danych. Zestawienie miałoby służyć usunięciu albo aktualizacji powiązania numeru z rachunkiem płatniczym. Pierwszy wniosek, złożony w ciągu 30 dni od wejścia ustawy w życie, mógłby objąć również numery zwolnione w poprzednich 12 miesiącach. To wymiana danych między instytucjami, a nie publiczna wyszukiwarka właścicieli telefonów.
Czy nowe zabezpieczenia już obowiązują?
W sprawdzonych informacjach dostępnych 14 października 2026 r. druk 3176 pozostaje projektem. Wpłynął do Sejmu 19 czerwca, a 6 października został skierowany do pierwszego czytania w Komisji Cyfryzacji, Innowacyjności i Nowoczesnych Technologii. Skierowanie do czytania nie jest równoznaczne z uchwaleniem ustawy ani z zakończeniem prac komisji.
Publikacje z 13 października ponownie zwróciły uwagę na ten problem. Nie stanowią jednak potwierdzenia, że od tego dnia banki otrzymują dane na podstawie nowego przepisu. Na podstawie potwierdzonego etapu prac nie można podać pewnej daty uruchomienia projektowanej ochrony ani traktować jej jako obowiązującego standardu.
Dla użytkownika najważniejsza jest konsekwencja praktyczna: nie odkładaj aktualizacji danych w oczekiwaniu na ustawę. W projekcie zapisano wejście w życie po 3 miesiącach od ogłoszenia. To okres liczony od przyszłej publikacji uchwalonej ustawy, nie od wniesienia projektu ani od skierowania do komisji. Treść i termin mogą zmienić się podczas prac. Także sprawniejsza wymiana danych nie zastąpi sprawdzenia, czy znajomy nadal korzysta z numeru wybranego z Twoich kontaktów.
Co sprawdzić po zmianie numeru lub banku?
Jeżeli znajomy poinformował Cię o zmianie telefonu, potwierdź z nim aktualny numer, zanim wyślesz pieniądze. Zrób to z wykorzystaniem znanego, zaufanego sposobu kontaktu. Sama wiadomość od nieznanego nadawcy z prośbą o pilny przelew nie wystarcza do potwierdzenia tożsamości. Usuń lub popraw stare dane, aby przy kolejnej płatności nie wybrać ich odruchowo.
Odbiorca powinien sprawdzić w aplikacji bankowej rejestrację numeru do usługi Przelew na telefon BLIK. BLIK wyjaśnia, że zarejestrowanie numeru w tej usłudze w nowym banku wyrejestrowuje go ze starego. To ważne także wtedy, gdy pieniądze trafiają na inny własny rachunek niż oczekiwany. Zmiana konta do odbioru i zmiana abonenta telefonu są jednak odrębnymi sytuacjami.
Przy rezygnacji z numeru zweryfikuj z bankiem aktualność danych i powiązania usługi. Nie zakładaj, że zakończenie umowy z operatorem samo załatwia wszystkie ustawienia bankowości. Jeśli nie wiesz, gdzie sprawdzić rejestrację lub wyłączyć stare przypisanie, skorzystaj z pomocy swojego banku zamiast zgadywać kolejność ekranów w aplikacji.
Co zrobić, gdy przelew trafił do niewłaściwego odbiorcy?
Zgłoś sprawę bankowi, z którego aplikacji wysłałeś przelew. Przygotuj potwierdzenie operacji, kwotę, datę i numer wskazany przy transakcji. Wyjaśnij, czy podejrzewasz literówkę, wybór dawnego kontaktu czy problem z przypisaniem numeru. BLIK kieruje użytkowników z takimi zgłoszeniami do banku wydawcy aplikacji, ponieważ to bank ma informacje potrzebne do wyjaśnienia konkretnej operacji.
Poproś o podjęcie działań w celu odzyskania pieniędzy. Procedura odzyskania błędnego przelewu i rozpatrzenie reklamacji dotyczącej działania banku to różne kwestie. Samo zgłoszenie nie oznacza natychmiastowego cofnięcia transakcji ani gwarancji odzyskania kwoty. Przebieg sprawy zależy od jej okoliczności, dlatego zachowaj także korespondencję z bankiem.
Jak bezpiecznie oddać nieoczekiwany przelew BLIK?
Jeżeli to na Twoje konto wpłynęły obce pieniądze, zgłoś zdarzenie swojemu bankowi. Nie wydawaj kwoty i nie odsyłaj jej samodzielnie na numer lub rachunek podany przez dzwoniącą osobę. Rzecznik Finansowy ostrzega, że pod pozorem naprawiania pomyłki możesz zostać wciągnięty w przekazywanie środków pochodzących z oszustwa.
Osoba zgłaszająca pomyłkę powinna powiadomić swój bank. Zwrot przeprowadź według zweryfikowanej procedury bankowej, na wskazany przez bank rachunek techniczny. Odbiorca nie ponosi opłaty za taki zwrot; nie należy jednak rozszerzać tego stwierdzenia na wszystkie możliwe koszty po stronie nadawcy. Presja czasu i groźby nie uzasadniają pomijania banku ani wykonywania nowej płatności według instrukcji nieznajomego.
Sprawdź podobne artykuły

Rząd przyjął pomoc dla rolników po szkodach pogodowych w 2026 r., a resort zapowiedział nabór od 22 października do 16 listopada. Stawki mają sięgać 3000 zł na hektar,...

Numer zapisany pod imieniem znajomego nie musi już do niego należeć. Przy przelewach BLIK problemem bywa także numer, który po zmianie abonenta nadal jest przypisany do...

CBZC poinformowało o 12 osobach zatrzymanych w sprawie oszustw na BLIK. Podejrzani mieli podszywać się pod banki i portale sprzedażowe. Wstępne straty to około 250 tys....

Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...

Petycja o zmianę 800 plus proponuje powiązanie kwoty z wynagrodzeniem i liczbą dzieci. Przykładowy wzór daje ponad 4000 zł na troje dzieci, ale nie ustanawia takich...

Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy...

Benzyny mają 13 października wyższe limity, a diesel niższy. Za 50 litrów po cenach maksymalnych zapłacisz 353 zł za Pb95, 397,50 zł za Pb98 lub 401 zł za olej...

Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...

Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...

Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
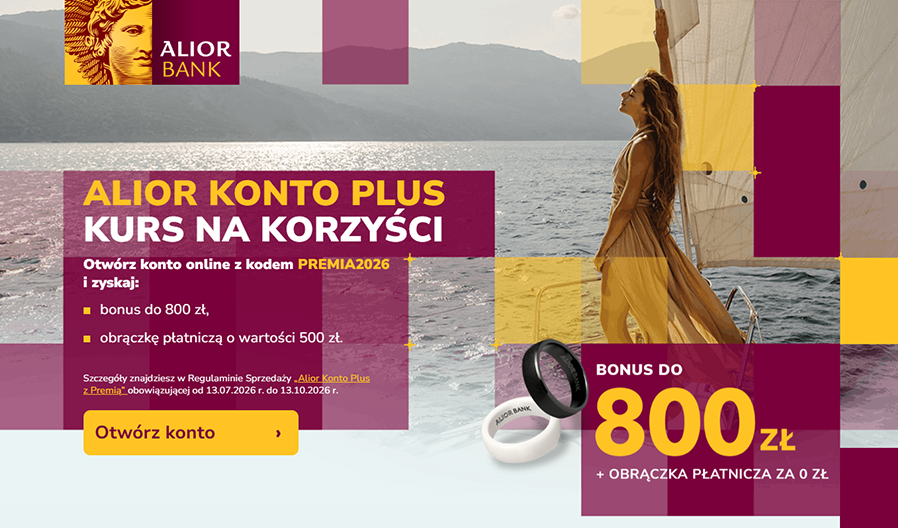
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
