Spłacasz kilka pożyczek naraz, a comiesięczne raty zaczynają przytłaczać Twój domowy budżet? Zaciągnięcie kredytu konsolidacyjnego to skuteczny sposób na połączenie długów w jedną, niższą wpłatę, jednak warto podjąć działanie, zanim pojawią się poważne opóźnienia w spłacie.
Z tego artykułu dowiesz się:
1. Jak działa kredyt konsolidacyjny?
2. Czy niższa rata oznacza tańszy kredyt?
3. Czy można dostać kredyt konsolidacyjny mając długi?
4. Kredyt konsolidacyjny ze złym BIK – czy bank może go udzielić?
5. Czy 30 dni opóźnienia oznacza zły BIK?
6. Kredyt konsolidacyjny bez zdolności kredytowej – czy to możliwe?
7. Jak dostać kredyt konsolidacyjny mając długi?
8. Pożyczka konsolidacyjna dla zadłużonych – co z firmami pozabankowymi?
9. Konsolidacja chwilówek ze złym BIK – czy bank ją przeprowadzi?
10. Co zrobić, jeśli bank odmówi kredytu konsolidacyjnego?
11. Kiedy konsolidacja ma sens?
12. FAQ – najczęściej zadawane pytania
12.1. Czy dostanę kredyt konsolidacyjny ze złym BIK?
12.2. Czy istnieje kredyt konsolidacyjny bez sprawdzania BIK?
12.3. Czy można dostać kredyt konsolidacyjny bez zdolności kredytowej?
12.4. Czy kredyt konsolidacyjny z komornikiem jest możliwy?
12.5. Czy bank może skonsolidować chwilówki?
12.6. Jak długo negatywne informacje mogą być widoczne w BIK?
12.7. Czy konsolidacja poprawia BIK?
Otrzymanie finansowania w sytuacji, gdy spłacasz już inne zobowiązania, jest absolutnie możliwe. Właśnie po to istnieje kredyt konsolidacyjny – z założenia służy on osobom zadłużonym. Schody zaczynają się w momencie, gdy raty są przeterminowane, w bazie BIK widnieją długie opóźnienia, a Twoje obecne dochody nie pozwalają na bezpieczną spłatę kolejnego zobowiązania.
Pamiętaj, że negatywne wpisy w BIK nie oznaczają z góry odrzucenia wniosku. Prawo nie definiuje jednej sztywnej granicy, po której klient trafia na czarną listę. Każdy bank samodzielnie szacuje ryzyko i weryfikuje ogólną sytuację finansową wnioskodawcy.
Najważniejsze wnioski:
- Posiadanie pożyczek nie wyklucza konsolidacji, ponieważ to właśnie one są łączone w jeden kredyt.
- Bank ma obowiązek wyliczyć Twoją zdolność kredytową na podstawie zarobków, stałych wydatków i historii spłat.
- Uzyskanie finansowania z gorszą historią w BIK bywa trudne, ale nie ma sztywnej reguły odrzucającej klienta po kilku dniach zwłoki.
- Opóźnienie powyżej 60 dni pozwala bankom przetwarzać Twoje dane przez 5 lat bez Twojej zgody (jeśli minęło 30 dni od powiadomienia o tym fakcie).
- Finansowanie bez zdolności kredytowej to mit. Wszystkie banki muszą dokładnie badać sytuację finansową klienta.
- Firmy pozabankowe działają podobnie – instytucja pożyczkowa udzieli finansowania dopiero po pozytywnej ocenie możliwości spłaty.
- Opcja połączenia chwilówek nie dotyczy tylko parabanków. Wybrane banki komercyjne również mają takie oferty.
- Mniejsza rata wynika z wydłużenia okresu spłaty, co przeważnie podnosi całkowity koszt kredytu.
Jak działa kredyt konsolidacyjny?
Mechanizm jest prosty: bank spłaca Twoje dotychczasowe długi, a w ich miejsce uruchamia jeden nowy kredyt. Zamiast pamiętać o kilku przelewach w różnych dniach miesiąca, płacisz tylko jedną ratę według nowego harmonogramu.
Zależnie od polityki konkretnego banku, połączyć można różne produkty, w tym:
- standardowe kredyty gotówkowe,
- zakupy na raty,
- bankowe kredyty samochodowe,
- zadłużenie na kartach kredytowych,
- wykorzystane limity w koncie,
- wcześniej zaciągnięte kredyty konsolidacyjne,
- wybrane pożyczki pozabankowe.
Każda instytucja ma własne zasady. Niektóre akceptują wyłącznie zobowiązania zaciągnięte w innych bankach, podczas gdy inne chętnie spłacają również pożyczki z instytucji finansowych spoza sektora bankowego.
Z reguły nowy kredytodawca samodzielnie przelewa środki na konta Twoich wierzycieli. Czasem istnieje opcja dobrania dodatkowej gotówki na dowolny cel, ale musisz pamiętać, że podniesie to łączną kwotę do zwrotu.
Czy niższa rata oznacza tańszy kredyt?
Trzeba to wyraźnie oddzielić: mniejsza rata rzadko oznacza, że sam kredyt jest tańszy.
Zmniejszenie miesięcznego obciążenia bierze się stąd, że spłata zostaje rozłożona na znacznie dłuższy czas. Budżet domowy odczuwa ulgę, ale bank przez dodatkowe miesiące nalicza odsetki od kapitału.
Przed podpisaniem nowej umowy przeanalizuj następujące parametry:
- wskaźnik RRSO,
- łączny koszt kredytu,
- całkowitą kwotę do oddania,
- nowy okres kredytowania,
- ewentualną prowizję bankową,
- składki za ubezpieczenie.
Dobrze dopasowana konsolidacja wcale nie musi być najtańszą ofertą na rynku pod kątem całkowitym. Często liczy się po prostu ratowanie płynności finansowej, by uniknąć windykacji i opóźnień.
Przykładowe wyliczenie kosztów
Załóżmy, że klient posiadał trzy pożyczki z łączną ratą 2450 zł miesięcznie i kapitałem do spłaty na poziomie 68 000 zł. Najdłuższa umowa trwała jeszcze 36 miesięcy, a całkowita suma do oddania wynosiła 77 400 zł. Po skonsolidowaniu długu na 72 miesiące nowa rata spadła do 1200 zł – zysk w miesięcznym budżecie wyniósł więc aż 1250 zł. W ujęciu długoterminowym klient odda jednak bankowi 86 400 zł, czyli o 9000 zł więcej niż w starym układzie. Zyskujesz na płynności, ale oddajesz wyższe odsetki.

Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Zobacz więcej ofert
Minimalny i maksymalny okres spłaty:
Maksymalne RRSO:
Czy można dostać kredyt konsolidacyjny mając długi?
Często mylimy pojęcia – osoba „zadłużona” to po prostu ktoś, kto ma zaciągnięty kredyt, a niekoniecznie dłużnik ścigany przez windykację.
Istnieją dwa podstawowe scenariusze.
W pierwszym przypadku posiadasz aktywne zobowiązania, ale spłacasz je regularnie, zgodnie z harmonogramem. To idealna sytuacja do ubiegania się o nowe, połączone finansowanie.
W drugim wariancie raty są już opóźnione, bank wysyła ponaglenia lub sprawa trafiła do zewnętrznej firmy windykacyjnej. W takiej sytuacji szanse na standardowe wsparcie z banku drastycznie spadają.
Kluczowe nie jest zatem to, ile pożyczek aktualnie spłacasz, ale czy robisz to rzetelnie i czy Twoje zarobki udźwigną nową ratę.
Kredyt konsolidacyjny ze złym BIK – czy bank może go udzielić?
Zdarzają się sytuacje, w których instytucja finansowa przymyka oko na drobne potknięcia klienta w przeszłości. Nie traktuj jednak każdego wpisu jako błahostki.
Baza BIK zbiera pełną historię Twoich spłat. Obecność w tym rejestrze to zjawisko całkowicie naturalne – jeśli płacisz na czas, budujesz pozytywny wizerunek w oczach banków.
W polskim prawie nie funkcjonuje zresztą pojęcie „złego BIK-u”, które blokowałoby z automatu dostęp do pieniędzy.
Analitycy finansowi biorą pod uwagę przede wszystkim:
- czas trwania zaległości,
- łączną kwotę zadłużenia,
- ilość niespłacanych rat,
- fakt, czy opóźnienia są aktualne,
- stosunek dochodów do wydatków,
- pozostałe karty i limity,
- wewnętrzne wytyczne banku.
Dlatego kilkudniowe opóźnienie sprzed dwóch lat nie zablokuje wniosku tak łatwo, jak trzy aktywne pożyczki bez spłaconych rat od miesiąca.
Czy 30 dni opóźnienia oznacza zły BIK?
Banki nie stosują jednego wzoru na wyliczanie takich opóźnień.
Z perspektywy przepisów kluczową barierą jest zwłoka przekraczająca 60 dni. Jeśli zalegasz tak długo, a wierzyciel powiadomi Cię o zamiarze przetwarzania Twoich danych i odczeka kolejne 30 dni, wpis w BIK będzie widoczny przez 5 lat bez Twojej zgody – nawet po całkowitej spłacie.
Z kolei krótsze spóźnienia (np. 20 czy 40 dni) nie umykają uwadze analityków. Bank nadal widzi te wahania i uwzględni je w swojej ocenie ryzyka. Lepiej unikać jakichkolwiek terminów poślizgu.
Kredyt konsolidacyjny bez zdolności kredytowej – czy to możliwe?
Zgodnie z obowiązującym prawem, każdy bank musi dokładnie zweryfikować zdolność kredytową przed podpisaniem umowy. Chodzi o potwierdzenie, że klient bez problemu odda kapitał i doliczone odsetki na czas.
Nie ma zatem na rynku czegoś takiego jak finansowanie w banku z pominięciem oceny finansowej. Zaletą konsolidacji jest to, że zastępując kilka drogich rat jedną mniejszą, Twoja relacja wydatków do zarobków naturalnie się poprawia. Mimo to, nowa rata musi mieścić się w bezpiecznym limitach ustalonych przez bank.
Niska zdolność rzadko wynika tylko ze słabej wypłaty. Winne są również nieużywane limity na koncie, karty kredytowe, wysokie koszty utrzymania domu oraz brak umowy o pracę.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
Konsolidacja może obniżyć miesięczne obciążenie budżetu, ale niższa rata nie oznacza automatycznie tańszego kredytu. W 2026 roku przed podpisaniem nowej umowy warto...
Po konsolidacji zadłużenie na karcie kredytowej albo w limicie rachunku może zostać spłacone do zera, ale sam produkt nie zawsze znika. Karta lub linia kredytowa mogą...
Konsolidacja może odciążyć miesięczny budżet, ale nie usuwa zadłużenia. Najwięcej daje wtedy, gdy nadal spłacasz zobowiązania, masz dochód pozwalający na nową ratę i...
Jeżeli wiesz, że najbliższej raty kredytu nie zapłacisz w całości, najgorszą strategią jest czekanie na kolejne wezwania. Najwięcej możliwości masz wtedy, gdy szybko...
Ubezpieczenie kredytu konsolidacyjnego nie jest automatycznie obowiązkowe przy każdej konsolidacji. Bank może jednak powiązać polisę z określonym wariantem cenowym albo...
Najlepszy kredyt konsolidacyjny nie jest jedną stałą ofertą dla wszystkich. We wrześniu 2026 roku banki publikują bardzo różne warunki: od reprezentatywnego RRSO...
Związek Banków Polskich uznał, że banki powinny zaprzestać naliczania odsetek od kredytowanych pozaodsetkowych kosztów kredytu, takich jak prowizja. W przypadku umów...
Zdolność kredytową można poprawić bez sztucznego zawyżania dochodów: przez ograniczenie miesięcznych obciążeń, zamknięcie zbędnych limitów, uporządkowanie historii...
Konsolidacja kredytów może obniżyć miesięczną ratę i uporządkować spłatę, ale nie zawsze oznacza oszczędność. O wyniku decydują całkowity koszt nowej umowy, długość...
Kredyt konsolidacyjny online może pozwolić złożyć wniosek, potwierdzić tożsamość, przekazać dokumenty i podpisać umowę bez wizyty w oddziale. Sam internetowy formularz...
Sierpień 2026 przyniósł największy od roku miesięczny spadek zdolności kredytowej analizowanych gospodarstw domowych. Singiel z dochodem około 6000 zł netto mógł...
Jak dostać kredyt konsolidacyjny mając długi?
Podstawą sukcesu jest odpowiedni moment. Z narzędzi łączących długi korzysta się prewencyjnie, by chronić domowy budżet, a nie w chwili, gdy komornik puka do drzwi.
Jeżeli czujesz, że zaczyna brakować Ci pieniędzy na raty do pierwszego, nie czekaj na pierwsze opóźnienia. Działaj wyprzedzająco.
Co zrobić przed złożeniem wniosku?
- Pobierz swój raport BIK i sprawdź, czy historia spłat jest poprawna.
- Ureguluj bieżące zaległości, jeśli masz wolne środki.
- Zamknij puste limity i karty, które niepotrzebnie obciążają Twoją zdolność.
- Zbierz zaświadczenia o zarobkach, aby udowodnić stabilny dochód.
- Samodzielnie przelicz koszty i oceń, jaka rata jest dla Ciebie bezpieczna.
- Zestaw całkowity koszt nowej propozycji z tym, co płacisz obecnie.
Zdecydowanie unikaj masowego wysyłania wniosków do kilkunastu banków naraz w nadziei, że ktoś się zgodzi. Każde takie zapytanie obniża Twój scoring (ocenę) w bazach.
Pożyczka konsolidacyjna dla zadłużonych – co z firmami pozabankowymi?
Sektor instytucji pożyczkowych w ostatnich latach mocno zmienił zasady gry w stosunku do tego, co znaliśmy jeszcze dekadę temu.
Zgodnie z ustawą o kredycie konsumenckim, żadna firma nie może zignorować faktu, że klient nie ma z czego oddać długu. Udzielenie pożyczki jest obecnie ściśle uzależnione od pozytywnej weryfikacji zdolności kredytowej.
Parabanki opierają się na danych z rejestrów gospodarczych oraz informacji kredytowej. Co więcej, od początku 2024 roku nadzór nad działalnością legalnych firm pożyczkowych przejęła KNF (Komisja Nadzoru Finansowego).
Nawet jeśli reklamy krzyczą o finansowaniu bez twardych wymogów bankowych, nie oznacza to, że pieniądze są rozdawane bez sprawdzania czegokolwiek. Deklaracja o pożyczce bez weryfikacji konkretnej bazy nie zwalnia pożyczkodawcy z obowiązku oceny dochodów.
Wybierając pozabankowe oferty oddłużeniowe, zwróć szczególną uwagę na:
- faktyczną wysokość RRSO,
- całkowitą sumę do zwrotu,
- wszystkie dodatkowe koszty i prowizje,
- maksymalny okres kredytowania,
- wymóg dodatkowych zabezpieczeń,
- wpis danej firmy do rejestru KNF.
Konsolidacja chwilówek ze złym BIK – czy bank ją przeprowadzi?
Mit, według którego banki omijają szerokim łukiem pożyczki pozabankowe, przestał być aktualny.
Wszystko sprowadza się do strategii biznesowej danej instytucji. Niektóre banki chętnie konsolidują pożyczki z tak zwanych parabanków, podczas gdy inni gracze na rynku skupiają się wyłącznie na zadłużeniu z sektora bankowego.
Rozpatrując połączenie trudnych zobowiązań, musisz wziąć pod uwagę dwa aspekty:
- czy wybrany bank w ogóle ma w regulaminie opcję spłaty chwilówek,
- czy Twoje dochody i historia spłat pozwolą przejść proces analityczny.
Nawet jeśli oferta przewiduje spłatę pożyczek internetowych, potężne opóźnienia i wezwania do zapłaty mogą skutecznie zablokować wypłatę środków.
Na rynku znajdziemy elastyczne podejście. Sprawdzając aktualne warunki, widzimy na przykład, że kredyt konsolidacyjny w PKO Banku Polskim skupia się na spłacie zobowiązań z innych banków, z kolei kredyt konsolidacyjny w Alior Banku w swoich regulacjach otwiera drzwi również na instytucje finansowe spoza głównego sektora.
Co zrobić, jeśli bank odmówi kredytu konsolidacyjnego?
Odmowa w banku nie powinna skutkować gorączkowym poszukiwaniem kolejnej drogiej chwilówki.
Gdy czujesz, że tracisz grunt pod nogami finansowo, powinieneś natychmiast zatrzymać spiralę długów. Szybka reakcja daje więcej możliwości manewru.
Dostępne alternatywy ratunkowe:
- restrukturyzacja długu w obecnym banku (np. wydłużenie umowy, wakacje kredytowe);
- bezpośredni kontakt z bankiem w celu zawarcia ugody i rozłożenia zaległości na mniejsze części;
- cięcie kosztów życia i nadpłacanie najdroższych pożyczek w pierwszej kolejności;
- upłynnienie majątku (np. sprzedaż samochodu), by szybko uregulować najbardziej pilne wpłaty;
- wsparcie prawne, jeśli do akcji wkracza windykator terenowy lub sąd;
- upadłość konsumencka jako ostateczność przy trwałej utracie zdolności do spłaty długów.
Uważaj na oferty firm, które za wysoką opłatą obiecują całkowite wyczyszczenie historii w BIK lub załatwienie pożyczki każdemu klientowi. Informacji przetwarzanych zgodnie z prawem nie da się po prostu wymazać na życzenie.
Kiedy konsolidacja ma sens?
Połączenie długów opłaca się wtedy, gdy wszystkie zobowiązania płacisz jeszcze na czas, ale suma rat niebezpiecznie zbliża się do granicy Twoich dochodów netto.
Decyzja o wzięciu nowego kredytu przyniesie korzyści, jeśli:
- nowa rata będzie zdecydowanie mniejsza od obecnej sumy wydatków na banki,
- w portfelu zostanie Ci rezerwa finansowa na codzienne życie,
- zabieg ten oddali od Ciebie ryzyko niewypłacalności,
- bank nie zażąda dodatkowego, kosztownego zabezpieczenia (np. hipoteki na mieszkaniu dla małego długu),
- koszt całkowity wydłużenia umowy będzie znośny dla Twoich przyszłych finansów.
Pamiętaj, że zyskanie kilkuset złotych miesięcznie dziś, oznacza spłacanie odsetek przez kolejne długie lata. Dlatego oprócz pytania o nową kwotę raty, zawsze sprawdzaj sumę, którą ostatecznie przelejesz na konta bankowe.
Koszt pożyczki:
Rata:
Zapytaj o pożyczkę
Rata:
Zapytaj o pożyczkę
Rata:
Zapytaj o pożyczkę
Zobacz więcej ofert
Minimalny i maksymalny okres spłaty:
Maksymalne RRSO:
FAQ - najczęściej zadawane pytania
Czy dostanę kredyt konsolidacyjny ze złym BIK?
Wszystko sprowadza się do skali Twoich opóźnień. Zapominalstwo i spóźnienie o kilka dni nie wyrządzi ogromnych szkód, natomiast kilkumiesięczna zwłoka i aktywna windykacja skutecznie zablokują proces kredytowy. Każda instytucja finansowa analizuje wniosek indywidualnie, opierając się na wewnętrznych algorytmach oceny ryzyka.
Czy istnieje kredyt konsolidacyjny bez sprawdzania BIK?
Przed przyznaniem finansowania, banki rutynowo zaglądają do rejestrów, ponieważ historia spłat to dla nich kluczowy wyznacznik bezpieczeństwa. Powszechne w sieci hasła reklamujące oddłużanie "bez baz" bywają mylące - legalnie działające firmy pożyczkowe zgodnie z prawem muszą zweryfikować zdolność kredytową swoich klientów, choć mogą korzystać z innych biur informacji gospodarczej.
Czy można dostać kredyt konsolidacyjny bez zdolności kredytowej?
Zgodnie z przepisami prawa bankowego, klient musi posiadać zdolność do regulowania rat. Zaletą konsolidacji jest obniżenie miesięcznego obciążenia w budżecie (poprzez wydłużenie umowy), co automatycznie poprawia ten wskaźnik. Niemniej, nowa wyliczona rata musi bezwzględnie mieścić się w Twoich obecnych widełkach dochodowych.
Czy kredyt konsolidacyjny z komornikiem jest możliwy?
Zajęcie komornicze to potężne ostrzeżenie dla sektora bankowego, które w zasadzie wyklucza przyznanie standardowej gotówki. Banki dokładnie badają zarobki, a zajęcie pensji drastycznie ucina zdolność kredytową. W takiej sytuacji doradza się skupienie na próbie zawarcia ugody z wierzycielami, a nie pętlenie się w kolejne zobowiązania rynkowe.
Czy bank może skonsolidować chwilówki?
Jest to wykonalne, o ile regulamin wybranego banku daje zielone światło na spłatę zobowiązań z sektora pozabankowego. Trzeba również wykazać się pozytywną historią spłat. Każdy kredytodawca stosuje w tym zakresie własną, odrębną politykę, którą należy zweryfikować przed wysłaniem wniosku.
Jak długo negatywne informacje mogą być widoczne w BIK?
Jeżeli nie płaciłeś raty przez ponad 60 dni i bank powiadomił Cię o fakcie przetwarzania informacji (po czym minęło 30 dni), taki niekorzystny wpis utrzyma się w rejestrze przez równe 5 lat po uregulowaniu zadłużenia. Należy pamiętać, że mniejsze opóźnienia też są rejestrowane i analitycy mogą wziąć je pod uwagę.
Czy konsolidacja poprawia BIK?
Samo uruchomienie nowej umowy nie wymazuje magicznie przeszłości z rejestrów. Główną korzyścią jest to, że zastępując kilka trudnych pożyczek jedną, mniejszą ratą, zapobiegasz kolejnym opóźnieniom. Terminowe wpłaty dla nowego banku powoli, acz skutecznie, odbudują Twój wiarygodny wizerunek w bazie.
Źródła
- Ustawa z 29 sierpnia 1997 r. - Prawo bankowe, w szczególności art. 70.
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim, w szczególności art. 9 i art. 9a.
- Biuro Informacji Kredytowej - „Dlaczego Twoje dane są w BIK?”.
- Biuro Informacji Kredytowej - sekcja pomocy dotycząca historii kredytowej i opóźnień w spłacie.
- Biuro Informacji Kredytowej - „Kiedy można prosić o usunięcie danych z BIK?”.
- Komisja Nadzoru Finansowego - informacje o sektorze instytucji pożyczkowych i nadzorze nad tym sektorem.
- Komisja Nadzoru Finansowego - Rejestr instytucji pożyczkowych.
- PKO Bank Polski - aktualne informacje o pożyczce konsolidacyjnej.
- Alior Bank - aktualne warunki kredytu konsolidacyjnego.
- Ustawa - Prawo upadłościowe, tekst jednolity ogłoszony w 2026 r.
Sprawdź podobne artykuły

Rząd przyjął pomoc dla rolników po szkodach pogodowych w 2026 r., a resort zapowiedział nabór od 22 października do 16 listopada. Stawki mają sięgać 3000 zł na hektar,...

Numer zapisany pod imieniem znajomego nie musi już do niego należeć. Przy przelewach BLIK problemem bywa także numer, który po zmianie abonenta nadal jest przypisany do...

CBZC poinformowało o 12 osobach zatrzymanych w sprawie oszustw na BLIK. Podejrzani mieli podszywać się pod banki i portale sprzedażowe. Wstępne straty to około 250 tys....

Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...

Petycja o zmianę 800 plus proponuje powiązanie kwoty z wynagrodzeniem i liczbą dzieci. Przykładowy wzór daje ponad 4000 zł na troje dzieci, ale nie ustanawia takich...

Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy...

Benzyny mają 13 października wyższe limity, a diesel niższy. Za 50 litrów po cenach maksymalnych zapłacisz 353 zł za Pb95, 397,50 zł za Pb98 lub 401 zł za olej...

Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...

Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...

Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
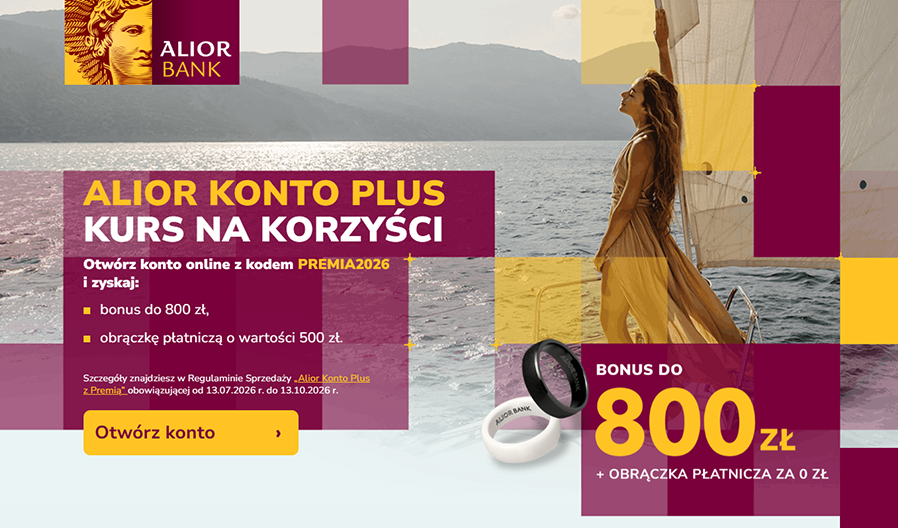
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
