
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób spłacających kredyt nie oznacza to jednak automatycznej blokady rat: o najbliższej aktualizacji oprocentowania decydują wskaźnik zapisany w umowie, termin jego odczytu oraz rodzaj oprocentowania.
Z tego artykułu dowiesz się:
1. Jakie stopy procentowe ustaliła RPP 7 października 2026?
2. Czy pozostawienie stóp bez zmian oznacza identyczną ratę?
3. WIBOR, POLSTR i stopa NBP: dlaczego to nie ta sama liczba?
4. Kiedy bank przeliczy oprocentowanie twojego kredytu?
5. Co się dzieje z ratą przy stopie zmiennej i okresowo stałej?
6. Co sprawdzić w umowie i harmonogramie po decyzji RPP?
W lipcu opisywaliśmy oczekiwania dotyczące kolejnych obniżek stóp i kosztów kredytów. Tamten tekst dotyczył perspektyw rynku, a nie wyniku październikowego posiedzenia. Dziś znamy już konkretną decyzję RPP z 7 października, dlatego można oddzielić jej bezpośredni skutek od tego, co dzieje się z ratą w poszczególnych bankach.
Najważniejsza różnica jest prosta: stopa referencyjna NBP to parametr polityki pieniężnej, natomiast oprocentowanie umowy kredytowej ma własną konstrukcję. Nawet jeśli RPP niczego nie zmienia, bank może w określonym dniu przeliczyć ratę na podstawie wcześniej ustalonych zasad. Tak samo utrzymanie stóp nie jest zapowiedzią wyniku następnego posiedzenia.
Jakie stopy procentowe ustaliła RPP 7 października 2026?
Rada Polityki Pieniężnej obradowała 6–7 października 2026 r. i pozostawiła wszystkie podstawowe stopy NBP na dotychczasowym poziomie. Stopa referencyjna nadal wynosi 3,75%. To stan obowiązujący po decyzji ogłoszonej 7 października, nie nowa obniżka o 3,75 punktu procentowego.
| Stopa procentowa NBP | Poziom po decyzji RPP |
|---|---|
| Referencyjna | 3,75% |
| Lombardowa | 4,25% |
| Depozytowa | 3,25% |
| Redyskontowa weksli | 3,80% |
| Dyskontowa weksli | 3,85% |
Te wartości dotyczą stóp banku centralnego, a nie oprocentowania, jakie bank nalicza konkretnemu kredytobiorcy. Stopa referencyjna jest ważnym punktem odniesienia dla rynku finansowego, ale z samej tabeli nie da się wyliczyć nowej raty hipoteki. Potrzebne są dane z umowy i harmonogramu spłat, między innymi pozostały kapitał, okres kredytowania oraz dzień aktualizacji oprocentowania.
Czy pozostawienie stóp bez zmian oznacza identyczną ratę?
Nie. Brak zmiany stóp NBP nie gwarantuje, że rata pozostanie identyczna. Jeżeli kredyt ma oprocentowanie zmienne, bank może właśnie teraz zastosować wskaźnik referencyjny ustalony zgodnie z umową na nowy okres odsetkowy. Taki odczyt może różnić się od wartości użytej kilka miesięcy wcześniej, nawet gdy październikowa decyzja RPP pozostawia oficjalne stopy bez zmian.
Wyobraź sobie dwa kredyty o podobnej kwocie, ale z innymi datami przeliczenia oprocentowania. W jednym najbliższy odczyt wskaźnika wypadł przed posiedzeniem RPP, a w drugim dopiero nastąpi. Harmonogramy mogą zachowywać się inaczej, choć obaj kredytobiorcy usłyszeli dokładnie ten sam komunikat banku centralnego. Sam termin pobrania raty też nie musi pokrywać się z terminem zmiany oprocentowania.
Nie należy również odwracać tej zależności: niezmieniona rata nie dowodzi, że rynkowy wskaźnik stanął w miejscu. Zmiana wartości wskaźnika może zostać uwzględniona dopiero w późniejszym terminie. Kwotę następnej płatności najlepiej potwierdzić w aktualnym harmonogramie wydanym przez bank, zamiast szacować ją wyłącznie na podstawie nagłówka o decyzji RPP.
WIBOR, POLSTR i stopa NBP: dlaczego to nie ta sama liczba?
Stopa referencyjna NBP, WIBOR i POLSTR to trzy różne wielkości. RPP ustala stopy banku centralnego. WIBOR jest wskaźnikiem referencyjnym rynku pieniężnego, który występuje w części starszych umów kredytowych. POLSTR opiera się na danych z krótkoterminowych transakcji depozytowych i może być stosowany w nowych produktach oraz odpowiednich konstrukcjach oprocentowania. Żadnej z tych wartości nie można automatycznie podstawić w miejsce pozostałych.
Przy kredycie ze zmiennym oprocentowaniem zapis może przewidywać, że oprocentowanie stanowi określony wskaźnik plus marża banku. Tego rodzaju formuła oznacza, że sama marża co do zasady nie jest wynikiem bieżącego posiedzenia RPP, a zmiana wskaźnika wpływa na oprocentowanie w sposób i w terminach przewidzianych umową. W przypadku innych produktów i umów mechanizm może wyglądać inaczej.
Trwa reforma wskaźników referencyjnych, w której POLSTR pełni istotną rolę. Nie oznacza to jednak, że 7 października wszystkie istniejące umowy z WIBOR automatycznie stały się umowami z POLSTR. Dla harmonogramu konkretnego kredytu rozstrzygające są aktualne warunki umowy i prawidłowo zastosowany wskaźnik, a nie ogólna nazwa reformy. Mechanizm działania samych stóp szerzej wyjaśnia nasz poradnik o stopach procentowych i ratach kredytów.
Kiedy bank przeliczy oprocentowanie twojego kredytu?
Żeby dowiedzieć się, kiedy bank zmieni oprocentowanie, poszukaj w umowie lub aneksie trzech danych: nazwy i okresu wskaźnika referencyjnego, zasad wyznaczania wartości wskaźnika na kolejny okres oraz terminu, w którym bank aktualizuje oprocentowanie. Umowy mogą odnosić się do różnych okresów i dat, dlatego nie ma jednej odpowiedzi pasującej do wszystkich kredytów.
W praktyce najważniejsze nie jest to, czy komunikat RPP ukazał się dzień przed terminem spłaty. Znaczenie ma to, kiedy bank zgodnie z umową pobiera nową wartość wskaźnika i od kiedy ją stosuje. Jeśli nie widzisz tych informacji w aplikacji, odszukaj tabelę parametrów oprocentowania, najnowsze zawiadomienie o jego zmianie albo zaktualizowany plan spłat. Nie należy samodzielnie zakładać, że stopa referencyjna 3,75% jest równa stawce twojego kredytu.
Przy okazji porównaj ratę kapitałowo-odsetkową z innymi pozycjami pobieranymi przez bank. Jeśli całkowite obciążenie rachunku się zmieniło, powodem mogą być także opłaty lub składki związane z kredytem, a nie wyłącznie odsetki. Oddzielenie tych składników pomaga ustalić, czego faktycznie dotyczy zmiana na wyciągu.
Co się dzieje z ratą przy stopie zmiennej i okresowo stałej?
Przy oprocentowaniu zmiennym przyszła rata może podążać za wskaźnikiem referencyjnym w ustalonych umową terminach. Październikowa decyzja RPP nie tworzy osobnego obowiązku natychmiastowego przeliczenia każdej takiej raty. Wiele zależy od historii zmian wskaźnika i dnia jego odczytu, dlatego dwóch klientów z różnymi umowami może otrzymać odmienne harmonogramy.
Jeżeli natomiast masz kredyt z oprocentowaniem okresowo stałym, to przez uzgodniony okres sama zmiana stóp RPP co do zasady nie zmienia ustalonej stawki oprocentowania. Właściciel takiej umowy powinien przede wszystkim sprawdzić, kiedy okres stały się kończy oraz na jakich warunkach bank przedstawi kolejne oprocentowanie. Nie wolno zakładać, że po końcu okresu stałego rata z automatu będzie niższa albo wyższa.
Oddzielną sprawą są nowe wnioski kredytowe. Decyzja RPP bywa jednym z sygnałów wpływających na warunki finansowania, lecz banki ustalają własne oferty i marże. Ten news dotyczy przede wszystkim osób już spłacających kredyt; nie jest rankingiem hipotek ani prognozą ceny konkretnej oferty.
Co sprawdzić w umowie i harmonogramie po decyzji RPP?
Po ogłoszeniu decyzji z 7 października nie trzeba składać specjalnego wniosku wyłącznie dlatego, że RPP pozostawiła stopy bez zmian. Warto za to upewnić się, w jaki sposób bank liczy oprocentowanie twojej umowy oraz czy ostatni harmonogram jest aktualny. To ogranicza ryzyko błędnego zaplanowania domowego budżetu na najbliższe tygodnie.
- Odczytaj z umowy rodzaj oprocentowania: zmienne czy okresowo stałe.
- Ustal nazwę wskaźnika, jego okres i marżę banku, jeśli dotyczą twojej umowy.
- Znajdź datę kolejnej aktualizacji oprocentowania i zasadę ustalania nowej stawki.
- Porównaj ostatnie zawiadomienie banku z aktualnym harmonogramem oraz kwotą pobieraną z rachunku.
- W razie rozbieżności poproś bank o pisemne wyjaśnienie podstawy i terminu przeliczenia.
Jeśli bank przysłał nowy harmonogram, sprawdź nie tylko najbliższą ratę, ale również całkowite oprocentowanie i pozostającą liczbę płatności. Ewentualna nadpłata, zmiana okresu kredytowania czy aneks do umowy mogą zmieniać wynik obliczenia niezależnie od komunikatu RPP. Każdą decyzję dotyczącą zmiany warunków kredytu warto ocenić na podstawie indywidualnych kosztów, a nie samej wiadomości o stopie NBP.
Najważniejsze na 8 października 2026 r.: stopa referencyjna NBP pozostaje na poziomie 3,75%, ale odpowiedź na pytanie „co z moją ratą?” znajduje się w umowie i najnowszym harmonogramie. Decyzja październikowa nie przesądza ani wysokości każdej kolejnej raty, ani tego, co RPP zrobi na następnym posiedzeniu.
Sprawdź podobne artykuły
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
mBank przechodzi na POLSTR w nowych kredytach hipotecznych od 7 października 2026 r. Wnioski złożone wcześniej pozostają na dotychczasowych zasadach, a spłacane...
Ceny paliw 8 października 2026 mają nowe górne granice: Pb95 — 6,83 zł/l, Pb98 — 7,71 zł/l, diesel — 7,74 zł/l brutto. W porównaniu ze środą limity spadają o 3 grosze...
NFZ poinformował o nieuprawnionym pozyskaniu danych około 11,1 mln osób z eWUŚ. Chodzi o imiona, nazwiska, PESEL i informację o prawie do świadczeń, a nie pełną...
PIT 130 tys. zł i stawka 24% to parametry rządowego projektu, który po pierwszym czytaniu 6 października trafił do dalszych prac w komisji. Przy rocznej podstawie 140...
Podkarpacki Czek Turystyczny z II tury jest już rozdany — wyczerpanie puli po naborze 6 października potwierdzają relacje naTemat i wBieszczady. Osoby z kodem mogą...
Dodatkowy zasiłek opiekuńczy miałby zapewnić rodzicom ciężko chorych dzieci 60 dni więcej w roku. Projekt przewiduje różne łączne limity: do 120, 90 lub 74 dni....
Orlen dopuszcza wniosek o podwyżkę taryfy gazowej na 2027 rok, jeśli europejskie ceny surowca utrzymają się na obecnym poziomie lub wzrosną. To warunkowa zapowiedź, a...
Masz mieszkanie spółdzielcze bez księgi wieczystej, bo spółdzielnia nie ma uregulowanych praw do gruntu? Rząd przyjął 6 października 2026 r. projekt, który ma pomóc...
Ministerstwo Infrastruktury zapowiada kolejne zmiany dotyczące e-hulajnóg: obowiązkowe strefy zwrotu pojazdów z wypożyczalni, mocniejszy nadzór nad sprzętem oraz...
Limit pełnej księgowości na 2027 rok dla podmiotów rozliczających rok obrotowy zgodnie z rokiem kalendarzowym wynosi 10 942 500 zł. To równowartość 2,5 mln euro...
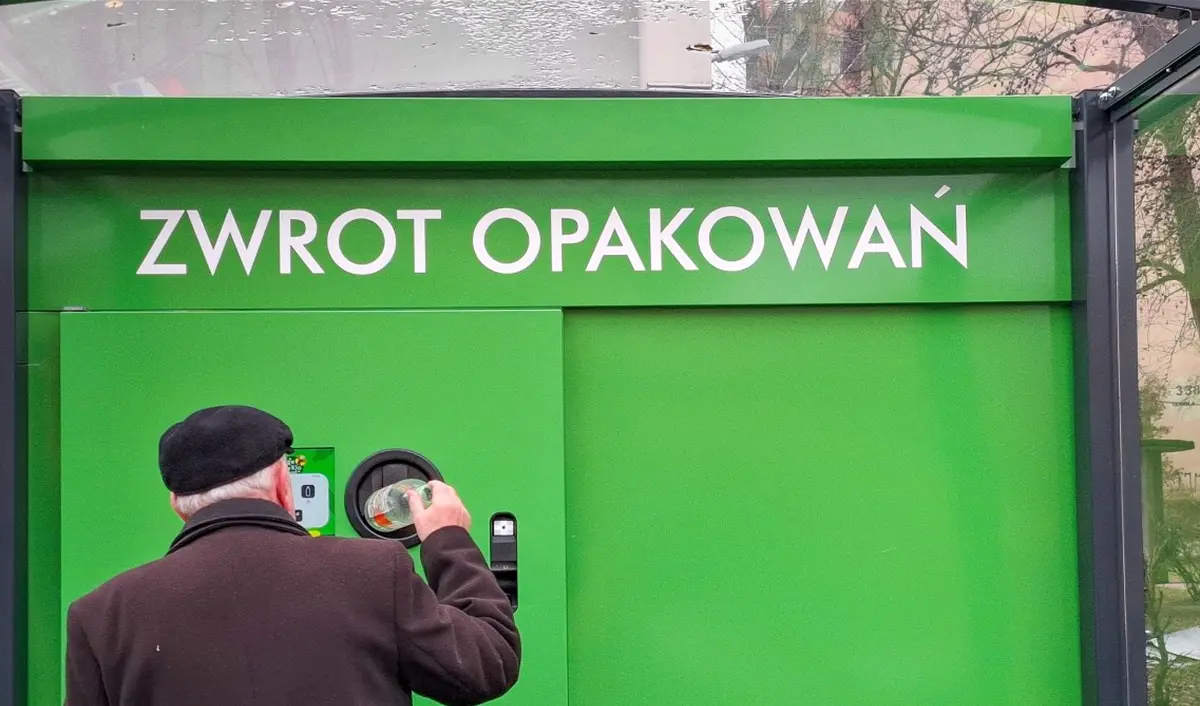
Ministerstwo Klimatu i Środowiska rozważa obowiązek wydłużenia ważności bonów z butelkomatów do 90 dni. Informacja z 5 października 2026 roku opisuje jednak prace...
Przy 50 tys. zł różnica między przeciętną a czołową lokatą trzymiesięczną może oznaczać ponad 200 zł różnicy w odsetkach netto. W tym rankingu porównuję aktualne oferty...
VeloBank promuje kartę podarunkową 5000 zł do Agaty lub Media Expert przy kredycie hipotecznym. Nagroda wymaga spełnienia warunków dotyczących celu finansowania, kanału...
Wnioski o dopłaty do nawozów i paliwa 2026 można już składać przez Portal Rolnika. Nabór trwa do 23 października, a jeden formularz pozwala ubiegać się o obie...
Kupując używany samochód, przejmujesz z mocy prawa prawa i obowiązki z ważnej polisy OC sprzedawcy. Nie musisz zawierać nowej umowy w chwili podpisania umowy sprzedaży,...

Z Kontem Przekorzystnym Pekao możesz zdobyć do 2700 zł: 300 zł za otwarcie i płatności oraz do 2400 zł za wydatki podróżne. Październikowa oferta łączy „Otwórz konto...
Konsolidacja może obniżyć miesięczne obciążenie budżetu, ale niższa rata nie oznacza automatycznie tańszego kredytu. W 2026 roku przed podpisaniem nowej umowy warto...
