
Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do sprzedaży weszło więcej lokali, niż znalazło nabywców. Barometr Tabelaofert pokazuje więc poprawę popytu, która nie odebrała kupującym szerokiego wyboru.
Z tego artykułu dowiesz się:
1. Dlaczego większa sprzedaż nie podniosła średniej ceny?
2. Warszawa, Poznań i Łódź: popyt nie zmienia oferty jednakowo
3. W których miastach ceny wzrosły, a w których spadły?
4. Co mediana mówi o mieszkaniach dostępnych w Twoim budżecie?
5. Segment popularny: stabilizacja z wrocławskim wyjątkiem
6. Jak wykorzystać raport, zanim zgodzisz się na cenę mieszkania?
Wrześniowy Barometr Cen Mieszkań, datowany na 12 października 2026 r., opisuje rynek pierwotny w Warszawie, Krakowie, Łodzi, Poznaniu, Wrocławiu, Trójmieście i Katowicach. To obraz siedmiu dużych rynków, a nie wycena wszystkich mieszkań w Polsce. Hasło „ceny stoją” dotyczy łącznego wskaźnika i porównania z sierpniem, nie każdego lokalu.
Sprzedaż nowych mieszkań rośnie, ale dla osoby szukającej własnego lokum ważne jest drugie pytanie: czy ubywa porównywalnych ofert? Dopiero zestawienie popytu, dostępnej podaży i cen w konkretnym mieście pozwala ocenić, jak dużo możliwości wyboru zostało. Sam dobry wynik sprzedażowy nie przesądza o konieczności zaakceptowania pierwszej propozycji dewelopera.
Dlaczego większa sprzedaż nie podniosła średniej ceny?
We wrześniu sprzedaż była o prawie 4% wyższa niż w sierpniu. Jednocześnie deweloperzy wprowadzili ponad 5,6 tys. nowych mieszkań, a w dostępnej ofercie pozostawało ponad 70 tys. lokali. Zwiększony popyt spotkał się więc z uzupełnianiem podaży. To zasadnicza różnica wobec sytuacji, w której kupujący konkurują o szybko malejącą pulę mieszkań.
Z tych danych można wyciągnąć ostrożny wniosek: większa liczba zakupów nie musi oznaczać silniejszej presji cenowej, jeżeli pojawiają się kolejne alternatywy. Nie należy jednak odejmować dwóch zaokrąglonych liczb i uznawać wyniku za dokładną zmianę całej oferty. Do takiego rachunku potrzebny byłby pełny bilans i spójne definicje wszystkich przepływów.
Dla kupującego znaczenie ma też dopasowanie podaży. Duża liczba lokali w całym mieście nie gwarantuje dużego wyboru mieszkań o określonej liczbie pokoi, w wybranej dzielnicy i z potrzebnym terminem odbioru. Dlatego ogólny wynik raportu najlepiej traktować jako powód do porównania ofert, a nie dowód, że każde biuro sprzedaży udzieli rabatu.
Warszawa, Poznań i Łódź: popyt nie zmienia oferty jednakowo
Warszawa i Poznań miały najlepszą miesięczną sprzedaż w 2026 r. W stolicy nabywców znalazło ponad 1,6 tys. lokali, około 30% więcej niż miesiąc wcześniej; w Poznaniu blisko 570, przy wzroście o 17%. Łódź zanotowała natomiast spadek sprzedaży o 43%. Tak różne wyniki nie mieszczą się w prostym opisie jednego ogólnopolskiego boomu.
Oferta Warszawy zmniejszyła się tylko o 0,3%, Poznania o 3,5%, a Łodzi wzrosła o 4,2%. We Wrocławiu dostępna pula zwiększyła się o 5,5%. Szczególnie warszawski przykład pokazuje, dlaczego liczba zakupów i liczba pozostałych ofert muszą być czytane razem: mocny wzrost sprzedaży nie przełożył się tam na porównywalne uszczuplenie wyboru.
Nie da się z tego wywnioskować, że mieszkania w Warszawie sprzedają się w każdej inwestycji równie szybko albo że każdy łódzki deweloper ma problem ze znalezieniem klientów. Dane miejskie sumują różne projekty. Przy rozmowie o konkretnym lokalu bardziej przydatne będzie sprawdzenie, ile podobnych mieszkań nadal oferuje ten sam deweloper i najbliższa konkurencja.
W których miastach ceny wzrosły, a w których spadły?
Łączna stabilizacja ukrywa zmiany lokalne. Poniżej pokazano miesięczną zmianę średniej ceny ofertowej za m², czyli wrzesień względem sierpnia 2026 r. Nie są to procentowe rabaty uzyskane przez kupujących ani zmiany cen wszystkich mieszkań w danym mieście.
| Rynek | Zmiana średniej ceny ofertowej za m²: wrzesień do sierpnia 2026 |
|---|---|
| Poznań | +1,1% |
| Łódź | +0,4% |
| Warszawa | +0,1% |
| Wrocław | +0,1% |
| Trójmiasto | bez zmian |
| Kraków | −0,3% |
| Katowice | −0,9% |
Wrocław dobrze ilustruje znaczenie punktu odniesienia: niewielkiej zmianie miesięcznej towarzyszył wzrost o 5,6% wobec grudnia 2025 r. Nie należy nazywać tego wzrostem rok do roku. Z kolei niższa średnia w Krakowie lub Katowicach nie wystarcza, aby stwierdzić, że wybrany lokal potaniał. To można ustalić dopiero po porównaniu jego kolejnych cen.
Co mediana mówi o mieszkaniach dostępnych w Twoim budżecie?
Mediana ceny za m² była we wrześniu około 9% niższa od średniej w Warszawie i około 7% niższa w Krakowie. Zestawienie pokazuje, że wysoka średnia nie musi opisywać środka oferty. Droższe lokale mogą podciągać ją w górę, podczas gdy duża część mieszkań pozostaje poniżej tego poziomu.
Mediana dzieli uporządkowany zbiór na dwie części. Nie mówi jednak, że połowa mieszkań mieści się w Twoim budżecie: raport odnosi się tutaj do ceny metra, a budżet zakupu dotyczy całego lokalu. Mieszkanie z niższą stawką za m² może kosztować więcej łącznie, jeżeli ma większą powierzchnię. Te dwie wielkości trzeba sprawdzać oddzielnie.
Równie ważna jest różnica między ofertą a sprzedażą. Opisywane wcześniej wrześniowe ceny mieszkań sprzedanych w Krakowie i Warszawie pochodziły z odrębnego zestawienia Otodom. Nie należy dopisywać ich do tabeli Tabelaofert ani wyliczać z obu raportów rzekomego przeciętnego rabatu: dotyczą innych zbiorów i innych wskaźników.
Segment popularny: stabilizacja z wrocławskim wyjątkiem
W segmencie popularnym miesięczne zmiany cen w sześciu z siedmiu analizowanych rynków nie przekraczały 0,5%. Wyjątkiem był Wrocław ze wzrostem o 3,4%. Tabelaofert wiąże ten wynik głównie z wprowadzeniem nowych projektów o wyższym standardzie. To kolejny przykład wpływu składu oferty na statystykę.
Pojawienie się droższej inwestycji może podnieść średnią grupy, choć starszy cennik konkretnego mieszkania pozostał bez zmian. Podobnie sprzedaż części lokali zmienia to, jakie oferty zostają do porównania. Odczytu całego segmentu nie powinno się więc używać jako samodzielnej odpowiedzi na pytanie, czy deweloper podniósł cenę lokalu, którym się interesujesz.
Określenie „popularny” nie jest też obietnicą niskiego całkowitego kosztu. Przy własnym porównaniu trzeba zdefiniować metraż, układ i lokalizację, których rzeczywiście potrzebujesz. Tańsze mieszkanie poza wybranym obszarem może być alternatywą, ale tylko wtedy, gdy odpowiada Twoim wymaganiom. Raport pomaga ustalić kontekst, nie zastępuje tej decyzji.
Jak wykorzystać raport, zanim zgodzisz się na cenę mieszkania?
Przed zaakceptowaniem ceny przejdź od wskaźnika miejskiego do kilku porównywalnych ofert. Zapisz całkowitą kwotę zakupu, cenę za m², powierzchnię oraz zakres tego, co otrzymujesz. Oddziel mieszkanie od dodatkowych elementów transakcji i poproś o jednoznaczne warunki. Wtedy porównanie dotyczy rzeczywistego wydatku, a nie tylko atrakcyjnej liczby w ogłoszeniu.
Pomocna będzie krótka lista kontrolna:
- Czy zestawiasz lokale o podobnej lokalizacji, metrażu, standardzie i terminie odbioru?
- Czy porównujesz ceny ofertowe z tego samego dnia, a nie różne okresy i rodzaje danych?
- Czy znasz łączną cenę oraz koszt wszystkich elementów objętych uzgodnieniem?
- Czy deklarowana promocja dotyczy tego samego mieszkania i takich samych warunków?
Wrześniowe dane uzasadniają porównywanie alternatyw, ale nie dają gwarancji przyszłych spadków. Nie wyznaczają też terminu, po którym konkretna oferta zniknie. Zamiast podejmować decyzję pod wpływem hasła o rosnącej sprzedaży, sprawdź dostępność lokalu i warunki na dzień rozmowy. Właśnie to pozwala wykorzystać szeroką podaż bez mylenia statystyki z obietnicą korzystnego zakupu.
Sprawdź podobne artykuły

CBZC poinformowało o 12 osobach zatrzymanych w sprawie oszustw na BLIK. Podejrzani mieli podszywać się pod banki i portale sprzedażowe. Wstępne straty to około 250 tys....

Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...

Petycja o zmianę 800 plus proponuje powiązanie kwoty z wynagrodzeniem i liczbą dzieci. Przykładowy wzór daje ponad 4000 zł na troje dzieci, ale nie ustanawia takich...

Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy...

Benzyny mają 13 października wyższe limity, a diesel niższy. Za 50 litrów po cenach maksymalnych zapłacisz 353 zł za Pb95, 397,50 zł za Pb98 lub 401 zł za olej...

Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...

Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...

Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
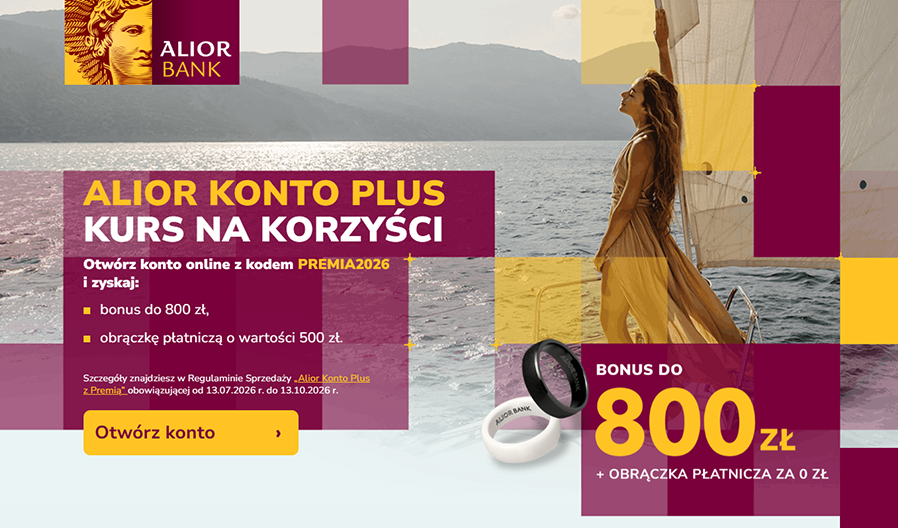
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
💰 Z kontem Millennium 360° możesz odebrać 700 zł: 200 zł za start w 14 dni i 500 zł za pięć miesięcy aktywności. Jeśli otworzysz także Konto 360° Junior dla dziecka, do...
💰 Otwórz PKO Konto za Zero w promocji „Prosty zwrot” i zdobądź do 600 zł: do 500 zł zwrotu za płatności kartą oraz dodatkowe 100 zł za pięć miesięcy aktywności. Konto...
