
Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł miesięcznie. Zmienia się także status paragonów z NIP do 450 zł. Wyjaśniamy, co naprawdę wlicza się do progu, kiedy można go przekroczyć i jak przygotować firmę.
Z tego artykułu dowiesz się:
1. Kogo obejmie KSeF od 1 stycznia 2027 roku?
2. Jak liczyć limit 10 tys. zł i dlaczego nie chodzi o cały obrót?
3. Co jeśli firma przekroczy próg jeszcze w 2026 roku?
4. Paragon z NIP do 450 zł po zmianie: czy nadal będzie fakturą?
5. Jakie wyjątki pozostaną poza obowiązkowym KSeF?
6. Jak przygotować uprawnienia, program i obieg dokumentów?
7. Co sprawdzić przed pierwszą fakturą w styczniu 2027?
Izba Administracji Skarbowej we Wrocławiu przypomniała 9 października 2026 r. o trzecim etapie wdrożenia Krajowego Systemu e-Faktur. Informacja dotyczy przede wszystkim przedsiębiorców, którzy wystawiają niewielką liczbę faktur i do tej pory korzystali z papierowego lub zwykłego elektronicznego fakturowania.
Najwięcej nieporozumień budzi sam próg 10 tys. zł. Nie trzeba porównywać z nim każdego przelewu i każdej sprzedaży. Istotne jest, jakie faktury podlegałyby obowiązkowi KSeF oraz w którym miesiącu zostały wystawione.
Kogo obejmie KSeF od 1 stycznia 2027 roku?
Najmniejsi wystawcy faktur, którzy obecnie korzystają z przejściowego limitu 10 000 zł miesięcznie, stracą to ułatwienie z końcem 2026 r. Od 1 stycznia 2027 r. będą co do zasady wystawiać faktury podlegające obowiązkowemu KSeF w postaci ustrukturyzowanej. Termin potwierdziła Izba Administracji Skarbowej we Wrocławiu w komunikacie z 9 października 2026 r.
Wdrożenie było etapowe: od 1 lutego 2026 r. objęło największe firmy, a od 1 kwietnia pozostałych podatników z czasowym ułatwieniem dla najmniejszych. Przesunięcie terminu wystawiania faktur nie oznaczało zwolnienia z ich odbierania przez KSeF. Dlatego firma powinna już teraz zadbać nie tylko o wysyłanie, lecz także o pobieranie faktur kosztowych.
Nie oznacza to jednak, że każdą fakturę dowolnego rodzaju trzeba wystawiać w KSeF. Obowiązek ma wyłączenia, m.in. dla faktur konsumenckich, których umieszczenie w systemie pozostaje dobrowolne.
Jak liczyć limit 10 tys. zł i dlaczego nie chodzi o cały obrót?
Obowiązujący jeszcze w 2026 r. próg to 10 000 zł łącznie z podatkiem VAT w danym miesiącu, liczone według wartości sprzedaży udokumentowanej fakturami, które w normalnych warunkach podlegałyby obowiązkowi KSeF. Nie jest to limit dochodu, zysku ani całego przychodu przedsiębiorcy ze wszystkich źródeł.
Do wyliczenia co do zasady nie wchodzą faktury wystawione konsumentom (B2C), faktury z kas rejestrujących korzystające z odroczenia do końca 2026 r. ani paragony fiskalne z NIP uznawane jeszcze za faktury uproszczone. Taki sposób liczenia potwierdza szczegółowe FAQ Ministerstwa Finansów. Sam fakt, że sklep ma sprzedaż detaliczną powyżej 10 tys. zł, nie przesądza więc o utracie tego konkretnego ułatwienia.
Przykład: przedsiębiorca wystawia w październiku 2026 r. dwie zwykłe faktury B2B podlegające obowiązkowemu KSeF na kwoty 4 000 zł i 5 000 zł brutto. Ich suma wynosi 9 000 zł, więc samo to nie przekracza progu. Gdy pojawi się kolejna taka faktura na 2 000 zł, suma osiągnie 11 000 zł i zmieni się obowiązek wystawiania. To wyliczenie ilustruje zasadę; kwalifikację konkretnych dokumentów trzeba sprawdzić osobno.
Co jeśli firma przekroczy próg jeszcze w 2026 roku?
Przekroczenie limitu nie daje prawa do dokończenia miesiąca na papierowych fakturach. Faktura, którą zostaje przekroczone 10 000 zł, musi już zostać wystawiona w KSeF, podobnie jak kolejne faktury objęte obowiązkiem. Nie należy utożsamiać tego z obowiązkiem poprawiania wcześniejszych prawidłowo wystawionych dokumentów.
Co ważne, według wyjaśnień resortu powrót poniżej limitu w następnym miesiącu nie przywraca możliwości wystawiania objętych obowiązkiem faktur poza systemem. O przypisaniu faktury do miesiąca na potrzeby limitu decyduje data jej wystawienia, a nie sam dzień dokonania sprzedaży.
Jeżeli przedsiębiorca korzysta z ułatwienia do grudnia, od stycznia 2027 r. limit ten nie będzie już podstawą do pozostania przy dotychczasowym sposobie wystawiania faktur.
| Termin | Znaczenie dla najmniejszych wystawców |
|---|---|
| Do 31 grudnia 2026 r. | Ułatwienie dla uprawnionych podatników do 10 000 zł brutto miesięcznie na właściwych fakturach |
| Od 1 stycznia 2027 r. | Koniec odroczenia dla tej grupy; co do zasady obowiązkowe faktury w KSeF |
| Od 1 stycznia 2027 r. | Paragon z NIP nie stanowi już faktury uproszczonej |
Paragon z NIP do 450 zł po zmianie: czy nadal będzie fakturą?
Do 31 grudnia 2026 r. paragon fiskalny z NIP nabywcy do 450 zł (albo 100 euro) może w odpowiednich warunkach pełnić funkcję faktury uproszczonej. W okresie przejściowym faktury wystawiane z kas rejestrujących, w tym takie paragony, są wyłączone z obowiązkowego wystawiania w KSeF.
Od 1 stycznia 2027 r. paragon z NIP nadal będzie można wydrukować, ale nie będzie on już uznawany za fakturę uproszczoną. To rozróżnienie ma znaczenie dla firm, które dotąd traktowały taki paragon jako dokument wystarczający do rozliczenia zakupów firmowych.
W praktyce sprzedawca i nabywca powinni przed końcem roku ustalić, jak będzie wystawiana właściwa faktura za zakup firmowy i jak trafi do nabywcy przez KSeF. Nie należy natomiast pisać, że od stycznia nie wolno w ogóle wystawiać paragonów zawierających NIP.
Jakie wyjątki pozostaną poza obowiązkowym KSeF?
Najważniejsze rozróżnienie dotyczy odbiorcy: faktury wystawiane osobom prywatnym jako konsumentom (B2C) nadal mogą być wystawiane w KSeF dobrowolnie. Nie należy więc stosować hasła „wszystkie faktury bez wyjątku” do każdej transakcji. W przepisach występują też szczególne wyłączenia dotyczące określonych dokumentów i sytuacji, które wymagają sprawdzenia.
Właściciel firmy powinien rozdzielić procesy fakturowania kontrahentów będących podatnikami od sprzedaży konsumenckiej. Osobno trzeba sprawdzić faktury VAT RR i inne dokumenty szczególne. Jeżeli firma prowadzi sprzedaż mieszaną, jeden ogólny przełącznik w programie może nie oddawać wszystkich reguł.
Nie jest też prawdą, że brak płatnego abonamentu uniemożliwia wdrożenie. Resort finansów udostępnia własne bezpłatne aplikacje.
Jak przygotować uprawnienia, program i obieg dokumentów?
Przygotowania można zacząć bez kupowania nowych usług. Ministerstwo Finansów udostępnia Aplikację Podatnika KSeF i rozwiązanie mobilne. Kto korzysta z własnego systemu księgowego, powinien potwierdzić u dostawcy zgodność z KSeF 2.0 oraz przetestować prawidłową wysyłkę i odbiór faktur.
Najpierw trzeba ustalić, kto formalnie będzie wystawiać faktury i na jakiej podstawie zaloguje się do systemu. Jeśli dokumenty obsługuje biuro rachunkowe, przedsiębiorca powinien nadać mu odpowiednie uprawnienia i sprawdzić ich zakres. Samo przekazanie hasła do firmowej poczty nie zastępuje zarządzania dostępem w KSeF.
Drugim krokiem jest sprawdzenie danych kontrahentów, identyfikatorów NIP, obiegu korekt i zasad przechowywania numerów KSeF w systemie księgowym. Warto również przećwiczyć odbiór faktur od dostawców, zanim firma zacznie masowo wystawiać własne.
Co sprawdzić przed pierwszą fakturą w styczniu 2027?
Na koniec roku przygotuj próbny scenariusz: zwykłą fakturę dla kontrahenta, korektę oraz zakup firmowy potwierdzony fakturą. Zwróć uwagę, czy dane kupującego są prawidłowe i czy wystawiony dokument rzeczywiście trafił do KSeF. W razie braku dostępu do internetu rozważ przekazanie odpowiednich uprawnień osobie prowadzącej księgowość oraz poznanie dopuszczalnych trybów offline.
Warto też przeszkolić osoby obsługujące kasę i klientów firmowych. Od stycznia paragon z NIP do 450 zł nie zastąpi faktury uproszczonej, a zmiana procesu sprzedaży w ostatniej chwili może oznaczać chaos przy rozliczaniu zakupów.
Najważniejsza data to 1 stycznia 2027 r., ale nie ma powodu czekać z konfiguracją do sylwestra. Firma, która już dziś odbiera faktury w KSeF i przetestuje wystawianie, ograniczy ryzyko błędów na starcie obowiązkowego etapu.
Sprawdź podobne artykuły

Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...

Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...

Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
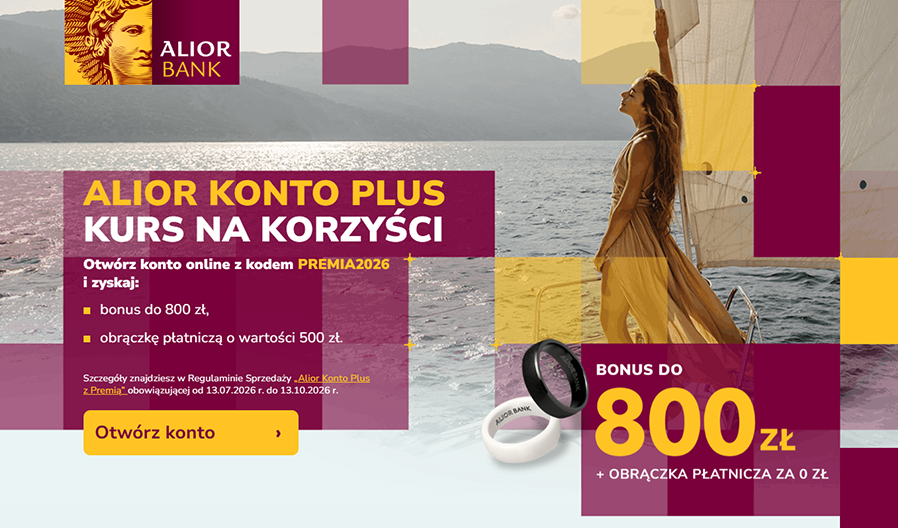
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
💰 Z kontem Millennium 360° możesz odebrać 700 zł: 200 zł za start w 14 dni i 500 zł za pięć miesięcy aktywności. Jeśli otworzysz także Konto 360° Junior dla dziecka, do...
💰 Otwórz PKO Konto za Zero w promocji „Prosty zwrot” i zdobądź do 600 zł: do 500 zł zwrotu za płatności kartą oraz dodatkowe 100 zł za pięć miesięcy aktywności. Konto...
💰 Z eKontem do usług możesz zdobyć do 1010 zł premii pieniężnych za aktywność, otwarcie mobilne, wynagrodzenie i konto dla dziecka. Do tego rachunek moje cele daje 5,3%...
Nest Konto daje do 1060 zł w promocji „Zyskaj do 1060 zł za wynagrodzenie i aktywność”. Możesz otrzymać 700 zł za wpływy wynagrodzenia i do 360 zł zwrotów za zakupy....
W piątek 9 października maksymalne ceny paliw rosną: Pb95 do 6,90 zł/l, Pb98 do 7,77 zł/l, a diesel do 7,82 zł/l brutto. Przy zakupie 50 litrów górna granica rachunku...
Zmiana konta do wypłaty 800 plus wymaga nowego elektronicznego wniosku z aktualnym numerem rachunku. ZUS potwierdza, że informacja o zmianie pojawi się w eZUS. Samo...
UOKiK nałożył na spółkę Nasz Prąd karę 21 475 000 zł i zakwestionował 21 zapisów umów dotyczących m.in. pomp ciepła, fotowoltaiki oraz termomodernizacji. Problemem były...
