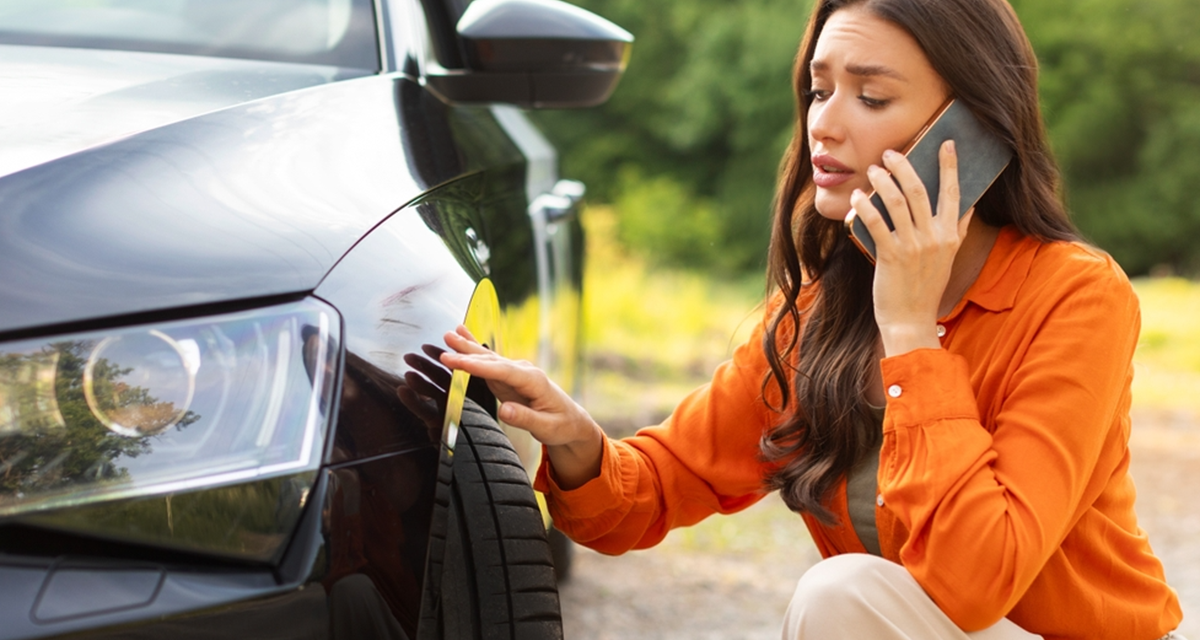
Polisa autocasco (AC) gwarantuje ochronę finansową w przypadku zniszczeń spowodowanych wypadkami drogowymi, działaniem żywiołów, wandalizmem, atakiem zwierząt czy też kradzieżą auta. Ostateczny kształt ochrony jest ściśle powiązany z ofertą konkretnego zakładu ubezpieczeń oraz wybranym przez Ciebie pakietem. Przekonaj się, w jakich sytuacjach zadziała ubezpieczenie pojazdu, poznaj listę wyłączeń odpowiedzialności i dowiedz się, jak zoptymalizować koszty, unikając płacenia za zbędne dodatki.
Z tego artykułu dowiesz się:
1. Czym jest ubezpieczenie autocasco?
2. Co obejmuje ubezpieczenie AC?
3. Kiedy warto zainwestować w ubezpieczenie autocasco?
4. Na co zwrócić uwagę, kupując ubezpieczenie AC?
5. Jakie są wyłączenia z ochrony w ramach ubezpieczenia AC?
6. Pełne AC a minicasco – co wybrać?
7. Czy likwidacja szkody z autocasco wpływa na zniżki ubezpieczeniowe?
Kluczowe informacje w pigułce
- Gwarancja ochrony finansowej po kradzieży, kolizji lub zniszczeniu auta.
- Polisa ma charakter całkowicie dobrowolny, jednak bardzo przydaje się podczas częstych podróży.
- Ostateczna wysokość składki zależy m.in. od parametrów wozu oraz historii samego kierowcy.
- Z odmową wypłaty spotkasz się po jeździe pod wpływem używek lub bez badań technicznych.
- Zgłoszenie szkody często oznacza utratę zniżek, chyba że wykupisz odpowiednie rozszerzenie.
Czym jest ubezpieczenie autocasco?
W przeciwieństwie do obligatoryjnego OC, które chroni osoby trzecie, dobrowolne ubezpieczenie autocasco (AC) stanowi bezpośrednie zabezpieczenie dla Ciebie oraz Twojego auta.
W ramach tej polisy ubezpieczyciel bierze na siebie finansowe konsekwencje takich zdarzeń jak stłuczki, kradzież pojazdu (lub jego elementów), uderzenia pioruna, gradobicie czy dewastacja. Konkretny zakres ochrony ubezpieczeniowej zależy od wariantu, na który się zdecydujesz. Ponieważ cena usługi rośnie proporcjonalnie do gwarantowanego bezpieczeństwa, warto idealnie dopasować umowę do własnych możliwości i realnego ryzyka.
Zazwyczaj nabywa się ten produkt jako pakiet łączony z polisą OC, gdyż samodzielne umowy AC są rzadziej spotykane w ofertach towarzystw, choć zdarzają się pewne odstępstwa od tej reguły.
Co obejmuje ubezpieczenie AC?
Standardowa polisa autocasco zabezpiecza najczęściej przed takimi sytuacjami jak:
- Zderzenia drogowe – zarówno z innymi uczestnikami ruchu, jak i infrastrukturą.
- Utrata auta – obejmująca kradzież całego wozu albo poszczególnych podzespołów.
- Akty wandalizmu – chuligańskie zarysowania karoserii lub umyślne stłuczenie szyb.
- Ekstremalna pogoda – zniszczenia spowodowane przez pożar, zalanie, lawinę czy obfity grad.
- Szkody odzwierzęce – na przykład przegryzienie przewodów pod maską przez kunę.
Szczegółowa lista zdarzeń gwarantujących wypłatę zależy od preferencji ubezpieczonego. Ochrona może mieć zastosowanie przy drobnych usterkach (szkoda częściowa) lub w sytuacji, gdy koszty naprawy przekraczają 70% wartości samochodu, co klasyfikuje się jako szkodę całkowitą.
Zanim zdecydujesz się na podpisanie dokumentów, dokładnie przeanalizuj Ogólne Warunki Ubezpieczenia (OWU). Ponieważ jest to usługa nieobowiązkowa, masz prawo negocjować zapisy i dostosować zakres ryzyk do swoich indywidualnych oczekiwań.

Składka od:
Sprawdź ofertę
Składka od:
Sprawdź ofertę
Składka od:
Sprawdź ofertę
Zobacz więcej ofert
Kiedy warto zainwestować w ubezpieczenie autocasco?
Dodatkowe zabezpieczenie w postaci polisy AC jest szczególnie rekomendowane dla kierowców, którzy:
- Nabywają nowy pojazd z salonu lub bardzo drogą wersję używaną.
- Spędzają dużo czasu za kółkiem, co zwiększa prawdopodobieństwo stłuczki.
- Zostawiają wóz na niestrzeżonych parkingach, ryzykując dewastacją lub kradzieżą.
- Cenią sobie komfort psychiczny, wiedząc, że koszty serwisu ich nie zrujnują.
Przed podjęciem decyzji o zawarciu umowy, przeanalizuj swój model korzystania z auta. Jeżeli planujesz zaciągnąć kredyt samochodowy na nowy wóz, bank i tak najpewniej zażąda od Ciebie wykupienia pełnego pakietu AC, aby zabezpieczyć swoje interesy finansowe.
Na co zwrócić uwagę, kupując ubezpieczenie AC?
Weryfikując konkretne oferty rynkowe, należy skupić się na kilku decydujących parametrach:
- Zawartość polisy – upewnij się, że dokument chroni przed incydentami, których się obawiasz.
- Franszyza redukcyjna – określa część kosztów serwisu pokrywaną z własnego portfela (np. 1000 zł lub 10%).
- Franszyza integralna – kwota progowa (np. 500 zł). Jeżeli naprawa wyniesie 400 zł, opłacisz ją samodzielnie.
- Potrącenia amortyzacyjne – w pojeździe 2-letnim potrącenie bywa rzędu 20%, a w aucie 7-letnim rośnie do 50%.
- Sposób likwidacji – gotówka może trafić na konto osobiste (kosztorys) lub ubezpieczyciel samodzielnie opłaci wariant warsztatowy/ASO.
- Jakość komponentów – umowa precyzuje, czy wóz zostanie zregenerowany używając zamienników, czy części oryginalnych.
- Suma ubezpieczeniowa – jej stały wariant gwarantuje wypłatę ze sztywnej wartości wozu, z kolei zmienna bazuje na wartości rynkowej auta po zdarzeniu.
Posiadaczom pojazdów prosto z salonu rekomenduje się bezgotówkową formę rozliczenia z wykorzystaniem ASO oraz części od producenta. Z kolei dla aut z kilkuletnim stażem w zupełności wystarczy naprawa w sprawdzonym warsztacie partnerskim z zastosowaniem dobrych zamienników, co pozwoli zaoszczędzić na opłacie za polisę.
Zależność między ostatecznym wydatkiem a wybranym wariantem doskonale obrazuje przypadek 33-letniej Marty z Łodzi, kierującej Oplem Astrą wyprodukowanym w 2016 roku (motor benzynowy o pojemności 1 l). Ubezpieczenie o bardzo okrojonym zakresie (AC Mini) kosztowało ją od 836 zł rocznie, podczas gdy opcja z serwisem w ASO oznaczała wydatek rzędu 1613,78 zł. Ten drastyczny skok cenowy wynikał wyłącznie z rozbudowanych parametrów ochrony.
Dalszy ciąg artykułu poniżej
Powiązane artykuły
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...
Kupując używany samochód, przejmujesz z mocy prawa prawa i obowiązki z ważnej polisy OC sprzedawcy. Nie musisz zawierać nowej umowy w chwili podpisania umowy sprzedaży,...
Od 28 września 2026 r. PZU sprzedaje nowe ubezpieczenie „PZU Dla Twojego Biznesu” przygotowane dla mikroprzedsiębiorców z rocznym obrotem do 3 mln zł. W jednej umowie...
Zbyt niska suma ubezpieczenia może sprawić, że po poważnej szkodzie wypłata nie wystarczy na odbudowę domu, remont mieszkania albo odtworzenie wyposażenia. W 2026 roku...
Minimalna składka zdrowotna przedsiębiorców w 2027 roku może wynieść co najmniej 445,50 zł miesięcznie, jeśli nie zmienią się obecne zasady jej obliczania. Nie oznacza...
Projekt płacy minimalnej na 2027 rok przewiduje 4950 zł brutto. Jeśli ta kwota zostanie ostatecznie przyjęta, maksymalna opłata za brak OC samochodu osobowego wzrośnie...
Młodzi kierowcy nadal płacą za obowiązkowe OC znacznie więcej niż pozostali właściciele samochodów. Według danych porównywarki Mubi za sierpień 2026 roku kierowcy w...
Rodzic nie ma obowiązku wykupienia całorocznego ubezpieczenia szkolnego NNW ani opłacenia polisy zaproponowanej przez szkołę. Jeśli 1 września pojawia się informacja o...
Niedotrzymanie terminu rejestracji pojazdu po zakupie może słono kosztować, a kary finansowe z każdym dniem zwłoki stają się coraz bardziej realne. W 2026 roku stawki...
W 2026 roku każdy polski kierowca musi pamiętać o dwóch kluczowych elementach w aucie: gaśnicy i trójkącie ostrzegawczym. Pozostałe systemy montuje producent, jednak...
Jakie są wyłączenia z ochrony w ramach ubezpieczenia AC?
Nawet najlepszy dokument polisowy posiada listę sytuacji, w których towarzystwo odmówi wzięcia odpowiedzialności za powstałe uszkodzenia. Zasada ta obejmuje nie tylko pakiety AC, ale też OC, assistance oraz ubezpieczenie na życie i NNW. Wyłączenia te to specjalne klauzule chroniące interesy finansowe firmy w przypadkach ewidentnej winy kierującego.
Wśród najpopularniejszych powodów odrzucenia wniosku o odszkodowanie znajdziemy:
- Działanie intencjonalne – nikt nie zwróci Ci pieniędzy, jeśli sam celowo zniszczyłeś samochód.
- Stan nietrzeźwości – prowadzanie pod wpływem używek zawsze prowadzi do zerwania odpowiedzialności.
- Uchybienia formalne – brak podbitego przeglądu technicznego zamyka drogę do rekompensaty.
- Złe zabezpieczenia – niespełnienie wymogów instalacji systemów alarmowych ujętych w polisie.
- Wady konstrukcyjne – awarie wynikające ze zwykłego zużycia, jak rdza, nie podlegają wypłacie.
- Brak uprawnień – spowodowanie wypadku przez osobę nieposiadającą stosownego prawa jazdy.
- Zbiegnięcie z miejsca – ucieczka po stłuczce traktowana jest jako podstawa do anulowania przelewu.
Poza wyżej wymienionymi, nie możesz liczyć na odszkodowanie, jeśli używałeś cywilnego pojazdu do wyścigów ulicznych czy ekstremalnych rajdów po bezdrożach.
Odszkodowanie z OC sprawcy 2026. Co Ci się należy i jak zgłosić szkodę?
Pełne AC a minicasco – co wybrać?
Produkt typu minicasco charakteryzuje się węższym polem działania, a co za tym idzie, jest znacząco tańszy od pełnego pakietu. Najczęściej obejmuje zdarzenia wyłącznie w granicach Polski i odnosi się jedynie do wąskiej puli zagrożeń.
Decydując się na wersję okrojoną, musisz być świadomym jej ograniczeń. Zazwyczaj taki dokument przewiduje świadczenia pieniężne tylko w sytuacjach krytycznych, takich jak całkowite spalenie pojazdu, kradzież lub fatalne w skutkach uderzenie w dziką zwierzynę. Minicasco to rozsądny kompromis dla osób z chudszym portfelem, które poszukują ratunku w przypadku najgorszych, totalnych szkód.
Osoby dysponujące bardzo cennymi, fabrycznie nowymi wozami powinny jednak zrezygnować z oszczędności i wykupić kompleksową tarczę finansową.
Jeżeli pełne zestawienie ryzyk mocno przekracza Twoje aktualne możliwości budżetowe, wybór AC w formacie mini wciąż stanowi dobrą decyzję. Otrzymasz dzięki niemu przynajmniej podstawowe wsparcie w momencie najtrudniejszych do udźwignięcia zdarzeń, włączając w to niszczycielskie siły przyrody czy kradzież majątku.
Czy likwidacja szkody z autocasco wpływa na zniżki ubezpieczeniowe?
Uruchomienie procedury wypłaty środków z polisy AC z reguły skutkuje pomniejszeniem mozolnie gromadzonych zniżek za bezwypadkową historię. Oznacza to, że przy przedłużaniu polisy na kolejny rok zapłacisz wyższą kwotę. Dlatego przy niewielkich zarysowaniach i tanich do usunięcia wgniotkach często bardziej racjonalne okazuje się zlikwidowanie usterki we własnym zakresie.
Należy bez wahania korzystać ze swojej polisy w sytuacji całkowitej utraty majątku oraz niezwykle drogich, rozległych powypadkowych uszkodzeń konstrukcyjnych.
Większość firm udostępnia specjalną opcję gwarantującą ochronę wypracowanych zniżek. Wymaga to wpłacenia wyższej prowizji wyjściowej, jednak zabezpiecza przed wzrostem opłat po stłuczce. Warto również pomyśleć o osobnych ubezpieczeniach szyb oraz ogumienia, by nie tracić profitów z bazowego OC i AC na drobnych awariach.
Pakiet autocasco pozostaje niezwykle cenną inwestycją, dając realną stabilność finansową w sytuacjach losowych. Optymalny zakup opiera się na dostosowaniu umowy do własnych przyzwyczajeń i ryzyka na drodze, dzięki czemu zagwarantujesz sobie nieoceniony spokój umysłu.
Czy istnieje możliwość nabycia autocasco dla starszych, używanych aut?
Jak najbardziej, pakiety AC są dostępne zarówno dla egzemplarzy salonowych, jak i samochodów z rynku wtórnego. Warunkiem koniecznym jest jednak odpowiedni stan wozu oraz proporcjonalność wartości do narzuconej składki. Część firm wprowadza własne widełki, udostępniając ten produkt wozom nie starszym niż 10 lub 15 lat.
Czy moja polisa AC zadziała przy uszkodzeniach spowodowanych przez nierozpoznaną osobę?
Oczywiście, ubezpieczenie dobrowolne obejmuje konsekwencje aktów wandalizmu, rozbicia reflektorów czy porysowania drzwi przez nieznanego sprawcę na parkingu. Wymogiem uzyskania przelewu jest najczęściej oficjalne zgłoszenie zaistniałego incydentu policji i przekazanie dokumentacji do firmy ubezpieczeniowej.
Czy wycenę i naprawę szkody z AC trzeba realizować w autoryzowanym serwisie (ASO)?
Zależy to od wybranej przez Ciebie opcji. Towarzystwa zazwyczaj rekomendują własne, zaprzyjaźnione warsztaty, co znacząco obniża koszt polisy. Jeśli jednak dysponujesz kosztownym modelem, warto dopłacić za wariant pozwalający na wymianę u dealera w ASO, który wykorzystuje certyfikowane, oryginalne komponenty.
Czy istnieje szansa na zakup ubezpieczenia autocasco w wariancie krótkoterminowym?
Jest to opcja rzadko spotykana i wymaga bardzo dogłębnego wczytania się w warunki poszczególnych zakładów. Tak niszowy produkt bywa niekiedy oferowany przez kilku graczy na rynku, np. przy okazji wyjazdów wakacyjnych. Pamiętaj jednak, że polisa na okres krótszy niż rok jest w ostatecznym rozrachunku znacznie droższa i objęta licznymi wykluczeniami.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:

Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Rolnicy mogą ubiegać się w ARiMR o pomoc do 200 tys. zł na inwestycje w obszarze B, obejmujące fotowoltaikę z magazynem energii. Nabór kończy się 3 listopada 2026 r. O...
Ceny paliw 27 października 2026 rosną: maksymalnie 6,58 zł/l za Pb95, 7,27 zł/l za Pb98 i 8,18 zł/l za diesel. Największa zmiana dotyczy oleju napędowego — jego limit...
Poniedziałek 28 grudnia 2026 roku będzie dniem wolnym od pracy dla członków korpusu służby cywilnej. To rekompensata za drugi dzień Bożego Narodzenia, który wypada w...
Ulga dla krwiodawców ma wzrosnąć ze 130 do 260 zł za litr honorowo oddanej krwi lub jej składników. Sejm uchwalił zmianę 22 października 2026 r., a dzień później ustawa...
Ceny paliw 26 października 2026 wynoszą maksymalnie 6,51 zł za litr Pb95, 7,21 zł za Pb98 i 7,99 zł za olej napędowy. Poniedziałek jest ostatnim dniem obowiązywania...
Od 24 października zmieniła się dokumentacja zasiłkowa: pojawiają się wspólne wnioski Z-15 i ZAM, a Z-3b zostaje wycofany. Jeśli eZUS nadal udostępnia wcześniejsze...
Sejm uchwalił zmianę zasad dostępu KAS do informacji bankowych. W bezpośrednim trybie z art. 48 dane osoby fizycznej mają dotyczyć podejrzanego, a poza tym trybem...
E.ON proponuje klientom stałą cenę energii do 31 grudnia 2028 roku, ale nie oznacza to niezmiennego rachunku. W komunikowanej ofercie pojawiają się stawki 0,6099 zł/kWh...
Bank Millennium uruchomił 78. edycję promocji Konta Oszczędnościowego Profit. Maksymalne oprocentowanie nowych środków wynosi 5,5% albo 4,5% w skali roku, a o różnicy...
Od 22 października do 16 listopada 2026 roku rolnicy mogą ubiegać się w ARiMR o pomoc za straty w uprawach spowodowane przymrozkami wiosennymi, gradem, deszczem...
Przelew do ZUS może wystarczyć do zwolnienia z miesięcznej opłaty za konto firmowe, ale nie w każdym banku działa samodzielnie. W części ofert jest jednym z kilku...
Inwestowanie przez internet nie zaczyna się od wyboru „najlepszej akcji”, lecz od ustalenia celu, zabezpieczenia domowego budżetu, wyboru legalnego pośrednika i...
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
