Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12 miesięcy bez stałego wynagrodzenia, przy regularnych płatnościach i dwóch wypłatach z bankomatu miesięcznie. Dzięki temu widać, które rachunki są naprawdę tanie w codziennym użyciu, a gdzie drobna opłata zaczyna ważyć po całym roku.
Z tego artykułu dowiesz się:
1. Jak powstał ranking i co dokładnie liczymy
2. Ranking kont dla studenta 2026/2027 — 14 ofert w jednym scenariuszu
3. Dlaczego wiele ofert schodzi do 0 zł w kraju
4. Bankomaty: małe opłaty rosną przez cały rok
5. Płatności za granicą: zerowa prowizja to nie cały koszt
6. Wiek i warunki aktywności: co zmieni się po studiach
7. Jak wybrać konto, którego nie trzeba pilnować co miesiąc
Student zwykle potrzebuje prostego rachunku: bez opłaty za samo posiadanie konta, z tanią kartą, BLIKIEM i bankomatami, a przy wyjeździe także z rozsądnymi zasadami płatności w euro. Problem zaczyna się wtedy, gdy „0 zł” zależy od kilku warunków, darmowe wypłaty działają tylko w jednej sieci albo preferencyjna taryfa kończy się po przekroczeniu określonego wieku.
Stan ofert: 22 września 2026 r. Ranking obejmuje 14 istotnych rachunków dostępnych 20-letniemu klientowi. Nie ograniczam zestawienia do banków z programami partnerskimi. Premie powitalne pokazuję jako element poboczny i nie obniżają one kosztu używanego do ustalenia kolejności. Jeżeli chcesz najpierw sprawdzić, jakie opłaty warto wychwycić przed wyborem rachunku, przeczytaj też poradnik o kosztach konta dla studenta po 18. roku życia.
Jak powstał ranking i co dokładnie liczymy
Wspólny profil to 20-letni student bez stałego wynagrodzenia. Przez 12 miesięcy wykonuje co miesiąc 20 płatności kartą lub BLIKIEM oraz dwie wypłaty kartą po 200 zł z krajowego bankomatu spoza własnej lub bezwarunkowo darmowej sieci banku. Jeżeli rachunek zwalnia z opłaty dzięki liczbie transakcji, warunek jest uznany za spełniony. Nie zakładam natomiast comiesięcznego wpływu pensji, bo taki wymóg wykluczałby część studentów bez regularnego wynagrodzenia.
Do kosztu krajowego wliczam obowiązkowe opłaty za rachunek, podstawową kartę oraz modelowe wypłaty. Jeżeli bank pozwala bezpłatnie włączyć funkcję lub korzyść, która nie wymaga wpływu wynagrodzenia ani płatnego abonamentu, wolno ją wykorzystać. Nie kupuję dodatkowego płatnego pakietu tylko po to, aby poprawić wynik. W przypadku Revolut uwzględniam koszt dostawy pierwszej fizycznej karty w planie Standard, ponieważ model zakłada wypłaty z bankomatu kartą fizyczną.
Główna kolejność rośnie wraz z obowiązkowym kosztem krajowym w 12 miesiącach. Przy remisie porównuję jawne dodatkowe opłaty banku w prostym scenariuszu zagranicznym: 200 EUR płatności kartą i 100 EUR wypłaty z bankomatu w strefie euro. Następnie patrzę na koszty bankomatów poza podstawowym scenariuszem oraz na długość preferencyjnych warunków wiekowych. Gdy nadal nie da się uczciwie wskazać przewagi, traktuję oferty jako bardzo zbliżone i nie udaję, że różnica jednego miejsca oznacza dużą różnicę jakości.
W części zagranicznej pomijam DCC oraz niezależną opłatę operatora bankomatu. Nie zamieniam też bieżącego kursu lub spreadu walutowego w stałą opłatę, bo taki koszt może zmieniać się wraz z kursem i sposobem rozliczenia. Liczę tylko jawne opłaty banku oraz dostępne mechanizmy wielowalutowe. To ważne, bo „0 zł prowizji” nie musi oznaczać identycznego kursu wymiany.
Ranking kont dla studenta 2026/2027 — 14 ofert w jednym scenariuszu
| Miejsce | Oferta | Koszt 12 mies. | Co dzieje się w modelu krajowym | Najważniejszy sygnał dla wyjazdu do strefy euro |
|---|---|---|---|---|
| 1 | UniCredit — konto osobiste | 0 zł | 0 zł za konto, kartę i wypłaty z bankomatów w Polsce w badanym wariancie | Bank deklaruje bezpłatne wypłaty z bankomatów także za granicą i oferuje rachunki walutowe |
| 2 | Bank Pekao S.A. — Konto Przekorzystne dla młodych | 0 zł | Dla osoby przed 26. rokiem życia rachunek, karta i wypłaty z bankomatów pozostają bez opłat w przyjętym modelu | 0 zł opłaty za bankomat oraz 0 zł prowizji za przewalutowanie karty w warunkach oferty dla młodych |
| 3 | Bank Millennium — Konto Millennium 360° | 0 zł | 20-latek spełnia warunek aktywności jedną z licznych płatności, więc konto, karta i modelowe bankomaty kosztują 0 zł | Po spełnieniu aktywności bank nie pobiera opłaty za bankomaty; limit walutowy ogranicza dodatkową marżę banku przy płatnościach do wskazanego limitu |
| 4 | Credit Agricole — Konto dla Ciebie MOVE! | 0 zł | Jedna płatność kartą lub BLIKIEM wystarcza w badanym profilu do bezpłatnej obsługi i krajowych bankomatów | Wypłata EUR w EOG może być bez opłaty banku, a karta może korzystać z rachunku walutowego przy zapewnionych środkach |
| 5 | PKO Bank Polski — Konto dla Młodych | 0 zł | Profil wykonuje więcej niż wymagane dwie transakcje kartą lub BLIKIEM, więc koszt rachunku, karty i modelowych bankomatów wynosi 0 zł | Bank nie pobiera opłaty za wypłaty z bankomatów; rozwiązanie wielowalutowe wymaga zasilenia właściwego rachunku walutowego |
| 6 | mBank — eKonto możliwości 18–24 | 0 zł | Konto i karta są bezpłatne, a wypłaty z polskich bankomatów od 100 zł nie generują opłaty w scenariuszu 200 zł | Bank nie pobiera opłaty za wypłaty kartą z bankomatów za granicą, a wariant Visa Podróże ogranicza koszt przewalutowania |
| 7 | VeloBank — VeloKonto | 0 zł | Osoba przed 26. rokiem życia nie płaci za kartę, a pięć płatności miesięcznie wystarcza do darmowych wypłat także poza podstawową siecią w Polsce | Wypłaty z bankomatów w UE są bez opłaty banku; do walut można wykorzystać VeloKantor |
| 8 | Erste Bank Polska — Konto Smart dla studenta | 0 zł | Student w wieku 18–25 lat spełnia warunek jednej płatności kartą lub BLIKIEM, dlatego rachunek, karta i modelowe wypłaty kosztują 0 zł | W tabeli oferty studenckiej opłata banku za wypłaty z bankomatów na świecie wynosi 0 zł; rachunek obsługuje funkcje wielowalutowe |
| 9 | Alior Bank — Alior Konto Plus | 0 zł | Dla osoby przed 26. rokiem życia konto i karta są bezpłatne, a dwie bezpłatne korzyści można skonfigurować pod używanie bankomatów | Korzyści pozwalają obniżyć wybrane koszty bankomatów lub przewalutowania, ale trzeba świadomie wybrać tylko dwie bezpłatne opcje |
| 10 | BNP Paribas Bank Polska — Konto Otwarte na Ciebie | 0 zł | Przy wieku poniżej 26 lat modelowe krajowe wypłaty z Euronetu i innych bankomatów nie są obciążone standardową opłatą, a 20 płatności spełnia warunek bezpłatnej karty | Podstawowa karta ma 5,5% prowizji za przewalutowanie, choć wypłata EUR w EOG jest dla osoby przed 26. rokiem życia bez opłaty banku |
| 11 | Revolut — Standard | 25,99 zł | Sam plan jest bezpłatny, a dwie wypłaty po 200 zł mieszczą się w miesięcznym limicie bezpłatnych wypłat; koszt tworzy dostawa pierwszej fizycznej karty | Wymiana w dni robocze w limicie planu może odbywać się bez dodatkowej prowizji; w weekend obowiązuje opłata, a bankomat może mieć własny surcharge |
| 12 | ING Bank Śląski — konto w planie ING Go | 30 zł | Dla osoby przed 26. rokiem życia konto i karta są bezpłatne, ale przy dwóch wypłatach miesięcznie poza własną siecią pierwsza jest bezpłatna, a druga kosztuje 2,50 zł | Przy płatności walutowej znaczenie ma sposób rozliczenia i ewentualne powiązanie rachunku walutowego; bez tego może pojawić się prowizja za przewalutowanie |
| 13 | Bank Pocztowy — Konto w Porządku Start | 92,40 zł | Konto i karta są bezpłatne, ale dwie wypłaty po 200 zł z bankomatów poza bezpłatnymi sieciami dają 7,70 zł miesięcznie | Dla wypłat EUR w EOG obowiązuje opłata banku zgodna z taryfą; koszt kursowy trzeba ocenić oddzielnie |
| 14 | Nest Bank — Nest Konto | 144 zł | Konto i karta są bezpłatne, lecz dwie wypłaty miesięcznie po 200 zł z bankomatów spoza bezpłatnej sieci dają 12 zł miesięcznie | Przy wypłacie za granicą znaczenie mają zarówno opłata za bankomat, jak i prowizja za przewalutowanie karty |
Najważniejszy wniosek z tabeli jest prosty: w krajowym scenariuszu aż dziesięć ofert może zejść do 0 zł. Miejsca w tej grupie są więc znacznie bliżej siebie niż sugerują numery 1–10. Różnicę robią dopiero zasady płatności zagranicznych, bankomaty poza podstawowym scenariuszem, granica wieku i to, jak łatwo utrzymać bezpłatność bez pamiętania o dodatkowych warunkach.
Warto też zauważyć, że rachunek z kosztem kilkudziesięciu złotych rocznie nie jest automatycznie złym wyborem. Jeżeli student i tak korzysta głównie z bezpłatnej sieci danego banku, koszt w jego rzeczywistym życiu może spaść do zera. Ranking odpowiada na jeden wspólny scenariusz, a nie na wszystkie możliwe zachowania użytkowników.
Ciąg dalszy artykułu poniżej

Konto za:
Bonus:
Sprawdź ofertę
Sprawdź ofertę
Sprawdź ofertę
Zobacz więcej ofert
Dlaczego wiele ofert schodzi do 0 zł w kraju
Największą przewagę młodego klienta daje wiek. Banki często zwalniają osoby przed 26. rokiem życia z opłaty za kartę lub rozszerzają darmowe bankomaty. Do tego dochodzą warunki aktywności, które w naszym profilu są bardzo łatwe do spełnienia. Student wykonuje 20 płatności miesięcznie, więc wymóg jednej, dwóch czy pięciu transakcji nie jest dla niego realnym kosztem.
To jednak nie znaczy, że wszystkie bezpłatne oferty są takie same. UniCredit nie opiera bezpłatnego rachunku na typowej taryfie „młodzieżowej”, dlatego nie pojawia się tu naturalny moment utraty preferencji tylko dlatego, że klient skończy 25 lub 26 lat. Z kolei mBank kieruje analizowaną wersję rachunku do grupy 18–24, a studencka oferta Erste obejmuje wiek 18–25. Dla osoby zaczynającej studia to nie jest problem, ale dla starszego studenta albo doktoranta może mieć znaczenie już w czasie trwania konta.
W kilku bankach darmowość jest wynikiem aktywności, a nie samego wieku. Bank Millennium, Credit Agricole, PKO BP, VeloBank, Erste czy BNP Paribas stawiają warunki transakcyjne, które nasz profil spełnia z dużym zapasem. Gdyby użytkownik trzymał konto „w szufladzie” i prawie nim nie płacił, wynik części z tych rachunków byłby inny. Dlatego przed wyborem warto patrzeć nie na hasło „konto za 0 zł”, lecz na to, czy warunek bezpłatności pasuje do codziennych nawyków.
Właśnie tu przydaje się porównanie z inną perspektywą. Jeśli szukasz rachunku nie tylko dla studenta, ale także do zwykłego codziennego używania i wyjazdów, zobacz również porównanie kont osobistych na co dzień i w podróży.
Bankomaty: małe opłaty rosną przez cały rok
Bankomat jest jednym z najlepszych przykładów opłaty, która wygląda niegroźnie w cenniku, ale zmienia roczny wynik. Przy dwóch wypłatach miesięcznie wykonujemy 24 operacje w roku. Dlatego opłata 2,50 zł za „drugą wypłatę” w ING daje 30 zł rocznie, 3,85 zł za każdą modelową wypłatę w Banku Pocztowym daje 92,40 zł, a 6 zł za wypłatę poza bezpłatną siecią w Nest Banku prowadzi do 144 zł.
To nie jest zarzut wobec tych ofert. Jeżeli masz pod ręką bankomat należący do bezpłatnej sieci, rzeczywisty koszt może być niższy niż w naszej tabeli. W rankingu celowo wybrałem bankomat spoza własnej lub bezwarunkowo darmowej sieci, bo właśnie wtedy można porównać, jak rachunek zachowuje się w mniej wygodnej sytuacji. Student zmienia mieszkanie, jedzie do innego miasta, wraca nocą z zajęć albo wyjeżdża na praktyki i nie zawsze ma obok preferowane urządzenie.
Warto patrzeć również na progi kwotowe. W mBanku badane wypłaty po 200 zł mieszczą się powyżej progu bezpłatności, więc koszt wynosi 0 zł. Gdyby użytkownik wypłacał małe kwoty, np. 50 zł, wynik mógłby wyglądać inaczej. Z kolei Revolut ogranicza bezpłatne wypłaty zarówno liczbą, jak i miesięcznym limitem kwotowym. Dwie wypłaty po 200 zł mieszczą się w przyjętym profilu, ale intensywniejsze korzystanie z gotówki wymagałoby ponownego przeliczenia.
Płatności za granicą: zerowa prowizja to nie cały koszt
Przy wyjeździe na Erasmusa, wakacje albo krótki city break sam napis „0 zł za wypłatę” nie wystarcza. Trzeba sprawdzić trzy osobne elementy: opłatę banku za bankomat, prowizję za przewalutowanie oraz sposób ustalenia kursu. Do tego może dojść surcharge pobierany przez operatora bankomatu. Tego ostatniego bank prowadzący konto często nie kontroluje, dlatego w rankingu go nie doliczam.
Pekao ma w ofercie dla młodych bardzo czytelny zestaw: 0 zł za bankomaty i 0 zł prowizji za przewalutowanie karty. Millennium po spełnieniu aktywności zwalnia z opłat za bankomaty, a w ramach limitu walutowego nie dolicza dodatkowej marży banku do określonej wartości transakcji. PKO BP, Credit Agricole, UniCredit i inne banki dają możliwość używania rachunków walutowych lub funkcji wielowalutowych, dzięki czemu można rozliczać transakcję bez klasycznego przewalutowania z konta złotowego, jeśli wcześniej zapewni się środki w danej walucie.
W BNP Paribas sytuacja pokazuje, dlaczego trzeba czytać cennik dokładnie. Podstawowa Karta Otwarta na Dzisiaj jest dla osoby przed 26. rokiem życia korzystna przy krajowych bankomatach i wypłacie EUR w EOG, ale bank podaje 5,5% prowizji za przewalutowanie transakcji w walucie innej niż PLN. Można wybrać inne warianty kart nastawione na podróże lub wielowalutowość, lecz ich miesięczny koszt zmieniłby nasz główny scenariusz, dlatego nie podstawiam ich po cichu do tabeli.
Revolut Standard może być mocny przy płatnościach walutowych, zwłaszcza w dni robocze i w ramach limitu bezpłatnej wymiany. Trzeba jednak pamiętać o dodatkowej opłacie za wymianę w weekend oraz o limitach planu. Z kolei w Aliorze bezpłatne korzyści dają możliwość dopasowania rachunku do sposobu używania, ale użytkownik musi wybrać, które dwie korzyści są dla niego najważniejsze. Elastyczność jest zaletą, lecz wymaga jednorazowego ustawienia odpowiedniej konfiguracji.
Nie porównuję w tabeli kursów z konkretnej godziny, bo takie zestawienie szybko by się zestarzało i mogłoby sugerować stały koszt tam, gdzie go nie ma. Jeśli za granicą płacisz często, sprawdź kurs organizacji płatniczej, kurs banku lub kantoru oraz to, czy karta pobiera środki bezpośrednio z rachunku walutowego. Dopiero suma tych elementów pokazuje rzeczywisty koszt.
Wiek i warunki aktywności: co zmieni się po studiach
Konto otwierane na pierwszym roku może zostać z użytkownikiem znacznie dłużej niż sama uczelnia. Dlatego granica wieku powinna być traktowana jak jeden z kosztów przyszłości. mBank kieruje analizowane eKonto możliwości do osób 18–24, Erste ma wariant studencki dla osób 18–25, a wiele preferencji innych banków obowiązuje do 26. roku życia. Po przekroczeniu granicy mogą zmienić się opłaty za kartę, bankomaty albo warunki zwolnienia.
Najlepiej przed otwarciem rachunku odpowiedzieć sobie na dwa pytania. Po pierwsze: czy chcę po studiach dalej używać tego samego konta? Po drugie: czy będę pamiętać o nowych warunkach, kiedy skończy się preferencyjna taryfa? Jeśli odpowiedź na drugie pytanie brzmi „raczej nie”, większą wartość może mieć oferta z prostszymi zasadami niż rachunek, który dziś wygrywa pojedynczą funkcją.
Drugi obszar to aktywność. W naszym profilu 20 płatności miesięcznie sprawia, że większość prostych warunków jest automatycznie spełniona. Jeżeli jednak student korzysta niemal wyłącznie z gotówki albo ma drugie konto jako główne, warunki jednej, dwóch, trzech czy pięciu płatności zaczynają mieć znaczenie. Ranking warto więc czytać razem ze swoim realnym sposobem korzystania z pieniędzy, nie tylko z numerem miejsca.
Jak wybrać konto, którego nie trzeba pilnować co miesiąc
Jeśli najważniejsze jest absolutne minimum obowiązków, zacznij od ofert, w których 0 zł nie wymaga regularnej pensji i nie zależy od wielu osobnych warunków. W naszym scenariuszu grupa dziesięciu rachunków schodzi do 0 zł kosztu krajowego, więc prawdziwy wybór powinien rozstrzygnąć sposób korzystania z bankomatów, częstotliwość wyjazdów i to, do jakiego wieku obowiązują preferencje.
Student często podróżujący powinien mocniej ważyć zasady walutowe niż jednorazową premię. Osoba wypłacająca gotówkę w przypadkowych bankomatach powinna patrzeć przede wszystkim na sieć i prowizję za wypłatę. Kto płaci prawie wyłącznie telefonem i kartą, może uznać proste warunki transakcyjne za praktycznie automatyczne. A ktoś, kto chce rachunek na wiele lat, powinien sprawdzić, co stanie się z taryfą po 24., 25. lub 26. roku życia.
Nie wybieraj więc konta wyłącznie po pierwszym miejscu w tabeli. Wybierz z grupy ofert o najniższym koszcie tę, której warunki pasują do Twojego stylu życia. Wtedy darmowość nie będzie wynikiem comiesięcznego pilnowania regulaminu, tylko naturalnym skutkiem zwykłego korzystania z rachunku.
Sprawdź podobne artykuły
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
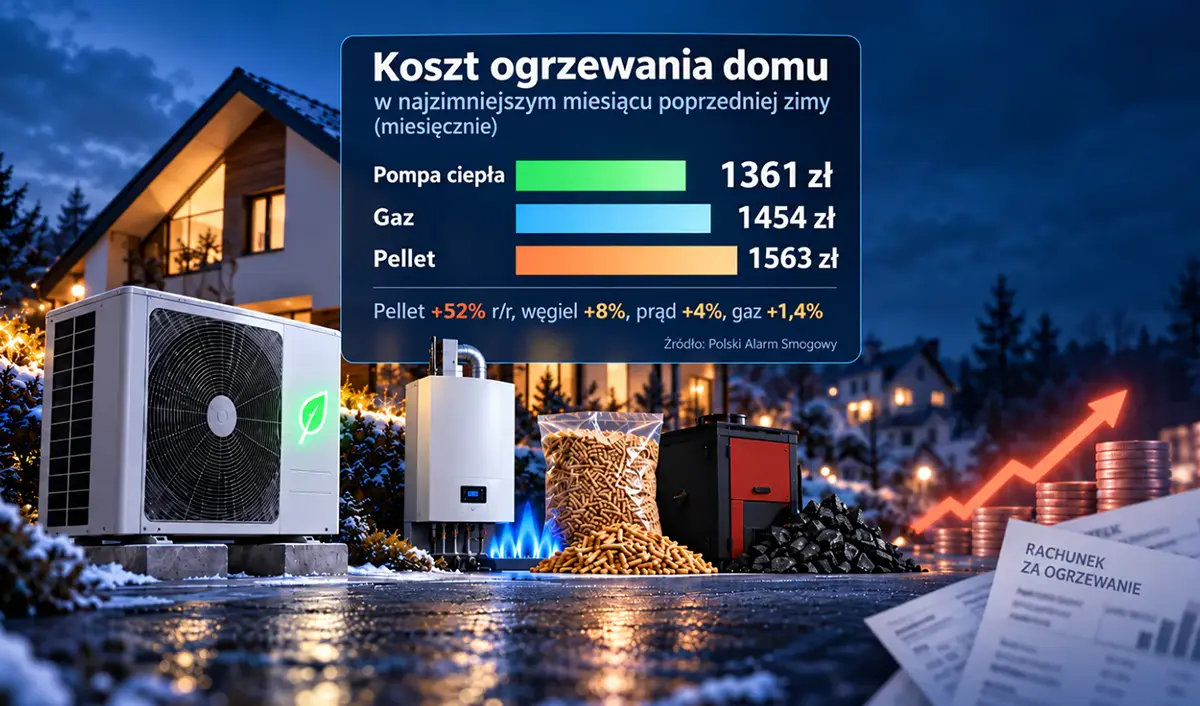
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
Revolut miał 20 października 2026 r. poważne problemy z płatnościami i przelewami, także w Polsce. Rano 21 października oficjalny status usług dla Polski wskazuje...
Rada Ministrów 20 października 2026 r. przyjęła projekt przesuwający stosowanie części kar za nieprawidłowości w Krajowym Systemie e-Faktur (KSeF) na 1 stycznia 2028 r....
