Przelew do ZUS może wystarczyć do zwolnienia z miesięcznej opłaty za konto firmowe, ale nie w każdym banku działa samodzielnie. W części ofert jest jednym z kilku alternatywnych warunków, w innych trzeba jednocześnie spełnić dodatkowe wymagania, a są też rachunki, w których podstawowe prowadzenie konta jest bezpłatne bez aktywności. Osobno trzeba sprawdzić kartę, bo warunek darmowego rachunku nie musi oznaczać darmowej karty.
Z tego artykułu dowiesz się:
1. Czy sam przelew do ZUS może wystarczyć do darmowego konta firmowego?
2. Jak działają warunki bezpłatności w Millennium, Pekao i Nest Banku?
3. Dlaczego trzeba oddzielić opłatę za konto od opłaty za kartę?
4. Jak sprawdzić, czy warunek ZUS rzeczywiście będzie spełniony?
5. Na co uważać przy promocjach i czasowych zwolnieniach z opłat?
6. Jak policzyć realny miesięczny koszt konta firmowego?
Przy wyborze rachunku dla jednoosobowej działalności hasło „0 zł za konto” jest dopiero początkiem analizy. Bank może uzależnić zwolnienie z opłaty od przelewu do ZUS, wpływu na rachunek, utrzymania określonych zgód albo połączenia kilku warunków. Do tego karta może mieć własny, niezależny cennik.
Dlatego przedsiębiorca powinien porównywać nie samą stawkę w tabeli, lecz swój rzeczywisty sposób korzystania z rachunku. Jeśli co miesiąc opłacasz składki ZUS z konta firmowego, warunek przelewu może być naturalny. Jeżeli jednak bank wymaga jeszcze dodatkowej aktywności, samo regularne opłacanie składek nie gwarantuje zerowej opłaty.
Czy sam przelew do ZUS może wystarczyć do darmowego konta firmowego?
Tak, ale tylko wtedy, gdy warunki konkretnego rachunku przewidują przelew do ZUS jako samodzielny sposób uniknięcia opłaty. Dobrym przykładem jest standardowy mechanizm Konta Mój Biznes w Banku Millennium po zakończeniu okresu promocyjnego: bank wskazuje, że rachunek może pozostać bezpłatny, jeżeli w każdym miesiącu pojawi się co najmniej 1000 zł wpływu albo zostanie zlecony co najmniej jeden przelew do ZUS lub urzędu skarbowego.
To ważne słowo: „albo”. Oznacza alternatywę. Jeśli przedsiębiorca i tak regularnie płaci ZUS z tego rachunku, nie musi dodatkowo zapewniać wskazanego wpływu tylko po to, by spełnić warunek prowadzenia konta. Nadal powinien jednak sprawdzić inne usługi, zwłaszcza kartę.
Inny model stosuje Bank Pekao. W Koncie Biznes z Żubrem przelew do ZUS jest jednym z warunków aktywności, ale sam nie wystarcza. Bank wymaga także utrzymania wskazanych zgód marketingowych i handlowych oraz upoważnienia dotyczącego informacji objętych tajemnicą bankową. Dopiero wtedy przelew do ZUS albo odpowiedni wpływ może prowadzić do zwolnienia z miesięcznej opłaty.
Jak działają warunki bezpłatności w Millennium, Pekao i Nest Banku?
Trzy aktywne oferty dobrze pokazują, że „darmowe konto firmowe” może oznaczać zupełnie różne konstrukcje. Warto zestawić nie tylko miesięczną opłatę, ale również to, co trzeba zrobić, aby faktycznie jej nie ponieść.
| Rachunek | Warunek prowadzenia za 0 zł | Osobny warunek dla karty |
|---|---|---|
| Bank Millennium — Konto Mój Biznes | W aktualnej promocji prowadzenie konta jest bezpłatne przez 24 miesiące. Później bank wskazuje alternatywę: min. 1000 zł wpływu miesięcznie albo min. 1 przelew do ZUS lub US. | Brak opłaty za kartę po wydaniu nią min. 500 zł miesięcznie; przy niespełnieniu warunku obowiązuje opłata zgodna z cennikiem. |
| Bank Pekao — Konto Biznes z Żubrem | Wymagane są określone zgody oraz co najmniej jeden z warunków: min. 2000 zł wpływu albo min. 1 przelew do ZUS. | 0 zł za obsługę karty przy transakcjach bezgotówkowych min. 500 zł miesięcznie; inaczej 12 zł. |
| Nest Bank — BIZnest Konto | Pierwsze konto firmowe bank prowadzi za 0 zł bez warunków. | Pierwsza karta debetowa również jest bezpłatna bez warunku miesięcznych płatności. |
Jeżeli interesuje Cię model, w którym przelew do ZUS może być jednym z prostych sposobów uniknięcia opłaty po okresie promocyjnym, naturalnym przykładem jest Konto Mój Biznes w Banku Millennium. Trzeba jednak pamiętać, że aktualne 24 miesiące bez opłaty wynikają z promocji, więc po tym okresie znaczenie ma standardowy mechanizm aktywności.
W Koncie Biznes z Żubrem w Banku Pekao przelew do ZUS może zastąpić wymagany wpływ, ale nie zastępuje warunku utrzymania wskazanych zgód. Dla przedsiębiorcy, który nie chce udzielać takich zgód, samo terminowe opłacanie ZUS nie rozwiązuje więc kwestii miesięcznej opłaty za rachunek.
Z kolei BIZnest Konto w Nest Banku pokazuje trzeci model: pierwsze konto firmowe i pierwsza karta są według aktualnej oferty bezpłatne bez warunków. ZUS pojawia się tam przy dodatkowych korzyściach dotyczących przelewów natychmiastowych, a nie jako warunek zerowej opłaty za podstawowe prowadzenie rachunku.
Ciąg dalszy artykułu poniżej

Konto za:
Bonus:
Sprawdź ofertę
Bonus:
Sprawdź ofertę
Sprawdź ofertę
Zobacz więcej ofert
Dlaczego trzeba oddzielić opłatę za konto od opłaty za kartę?
Najczęstszy błąd polega na uznaniu, że spełnienie warunku „0 zł za konto” automatycznie zeruje wszystkie pozostałe koszty. Tymczasem rachunek i karta mogą być rozliczane niezależnie. W Banku Millennium po zakończeniu okresu promocyjnego przelew do ZUS lub US może wystarczyć do zwolnienia z opłaty za prowadzenie rachunku, ale karta ma osobny warunek miesięcznych płatności na poziomie 500 zł.
Podobnie w Banku Pekao: przelew do ZUS może pomóc spełnić część warunków darmowego prowadzenia Konta Biznes z Żubrem, natomiast karta wymaga osobno transakcji bezgotówkowych na co najmniej 500 zł miesięcznie. Bank podaje, że przy niespełnieniu tego warunku miesięczna opłata za kartę wynosi 12 zł.
Dlatego przy porównaniu kosztów trzeba stworzyć dwa osobne wiersze: „prowadzenie rachunku” i „karta”. Dopiero potem warto dopisać przelewy natychmiastowe, wypłaty gotówki, wpłatomaty, przelewy zagraniczne czy konta walutowe. Rachunek reklamowany jako darmowy może być rzeczywiście tani dla jednej firmy, a mniej korzystny dla innej, która nie używa karty albo nie spełnia dodatkowych warunków.
Jak sprawdzić, czy warunek ZUS rzeczywiście będzie spełniony?
Najpierw sprawdź dokładne brzmienie aktualnej taryfy i strony produktu. Liczy się nie to, że w danym miesiącu masz składkę ZUS do zapłaty, lecz czy bank wymaga przelewu z konkretnego rachunku i w jakim okresie rozlicza warunek. Jeśli korzystasz z innego konta do ZUS, automatycznego mechanizmu płatności albo płatności wykonuje za Ciebie księgowość z innego rachunku, warunek może nie zostać spełniony.
Warto też ustalić, czy bank traktuje ZUS i urząd skarbowy równoważnie. Bank Millennium w aktualnej informacji o Koncie Mój Biznes wskazuje przelew do ZUS lub US. Bank Pekao opisuje natomiast w warunku prowadzenia Konta Biznes z Żubrem przelew do ZUS. Tych zapisów nie należy uogólniać między bankami.
Jeżeli dopiero wybierasz rachunek, pomocny może być również poradnik o koncie firmowym w JDG, białej liście VAT, przelewach i kosztach rachunku. Pozwala oddzielić pytanie o obowiązek posiadania rachunku od pytania o to, ile będzie kosztował konkretny sposób jego używania.
Na co uważać przy promocjach i czasowych zwolnieniach z opłat?
Promocja może czasowo wyłączyć standardowe warunki. Bank Millennium informuje obecnie o 24 miesiącach bez opłaty za prowadzenie Konta Mój Biznes w ramach promocji. To oznacza, że nowy klient spełniający warunki udziału może przez ten okres nie potrzebować miesięcznego przelewu do ZUS tylko po to, by uniknąć opłaty za samo konto. Po zakończeniu promocyjnego okresu zaczyna mieć znaczenie standardowy mechanizm opisany przez bank.
Dlatego nie warto porównywać ofert wyłącznie na podstawie komunikatu promocyjnego widocznego dziś. Dla firmy prowadzonej przez kilka lat ważniejsze jest pytanie, co wydarzy się po zakończeniu preferencji. Jeżeli rachunek ma zostać głównym kontem do rozliczeń z kontrahentami i urzędami, zmiana banku po kilkunastu czy kilkudziesięciu miesiącach może być bardziej uciążliwa niż kilka złotych różnicy w krótkim okresie.
Oddziel też promocję pieniężną od taryfy. Premia za otwarcie konta, zwrot za określoną aktywność czy czasowe zniesienie opłat to inne mechanizmy niż stały cennik. Do oceny miesięcznych kosztów najlepiej zacząć od standardowych zasad, a promocję traktować jako dodatkowy, ograniczony w czasie element.
Jak policzyć realny miesięczny koszt konta firmowego?
Zamiast pytać wyłącznie „które konto jest darmowe?”, zapisz typowy miesiąc swojej firmy. Czy z rachunku płacisz ZUS? Czy wpływa na niego co najmniej 1000 lub 2000 zł? Czy płacisz kartą minimum 500 zł? Czy potrzebujesz gotówki, przelewów natychmiastowych, rachunków walutowych albo kilku kart? Dopiero po odpowiedzi na te pytania można uczciwie porównać koszty.
Najprostszy arkusz może zawierać pięć pozycji: prowadzenie konta, karta, przelewy standardowe, gotówka i usługi dodatkowe. Przy każdej pozycji wpisz koszt w swoim scenariuszu, a obok warunek zwolnienia. Jeżeli spełniasz go naturalnie w toku działalności, można traktować go jako realny. Jeśli musisz sztucznie generować płatności albo utrzymywać niepotrzebne zgody tylko po to, by uniknąć opłaty, warto doliczyć również ten organizacyjny koszt.
Jeśli chcesz porównać więcej rachunków według szerszego zestawu parametrów, sprawdź także ranking kont firmowych. W tym artykule najważniejszy jest jednak jeden wniosek praktyczny: przelew do ZUS bywa bardzo wygodnym warunkiem zwolnienia z opłaty, ale przed wyborem rachunku trzeba sprawdzić, czy działa samodzielnie, czy jest tylko jednym elementem większego zestawu wymagań.
Sprawdź podobne artykuły
Przelew do ZUS może wystarczyć do zwolnienia z miesięcznej opłaty za konto firmowe, ale nie w każdym banku działa samodzielnie. W części ofert jest jednym z kilku...
Inwestowanie przez internet nie zaczyna się od wyboru „najlepszej akcji”, lecz od ustalenia celu, zabezpieczenia domowego budżetu, wyboru legalnego pośrednika i...
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
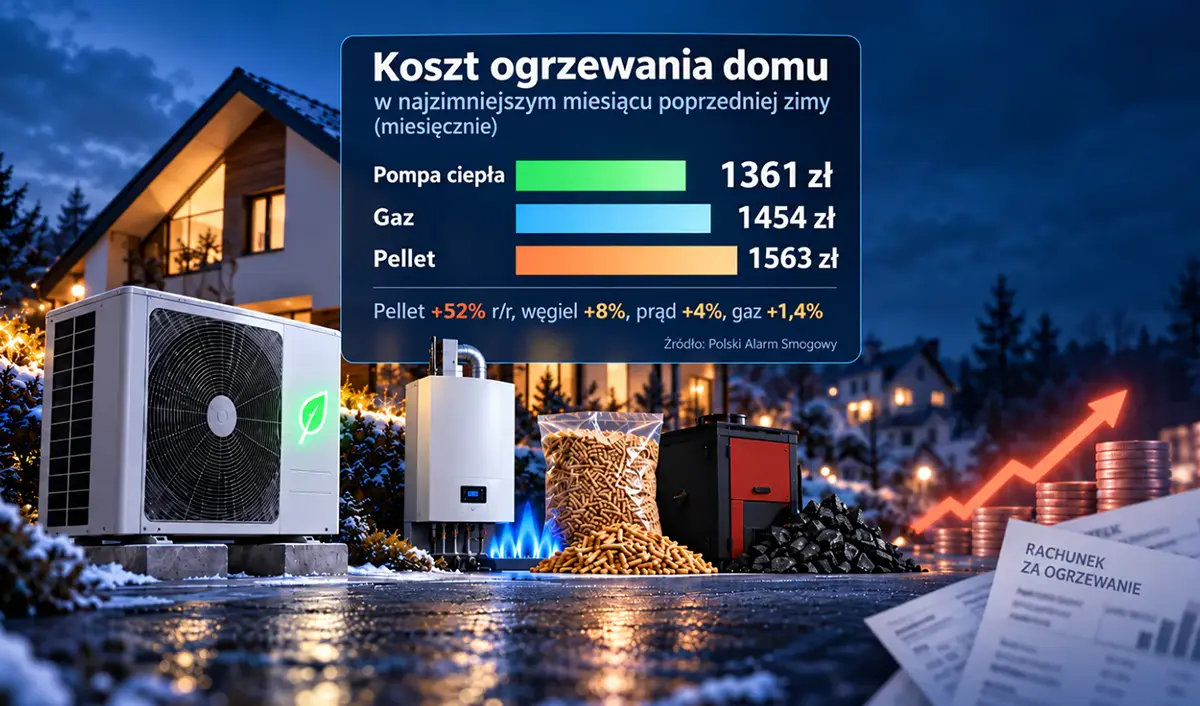
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
