Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w dniu spłaty po opłaceniu podstawowych wydatków naprawdę zostanie Ci wystarczająca kwota. Poniżej pokazuję prosty sposób, jak sprawdzić to przed podpisaniem umowy.
Z tego artykułu dowiesz się:
1. Co naprawdę oznacza koszt pożyczki na 30–60 dni?
2. Które liczby trzeba porównać przed podpisaniem umowy?
3. Jak policzyć, czy jednorazowa spłata zmieści się w budżecie?
4. Dlaczego „0 zł kosztu” nie wystarczy do podjęcia decyzji?
5. Co się dzieje, gdy zabraknie pieniędzy w dniu spłaty?
6. Kiedy pożyczka krótkoterminowa nie jest dobrym rozwiązaniem?
Pożyczki gotówkowe z terminem do 60 dni są dużą częścią rynku pozabankowego. Według BIK w maju 2026 roku udzielono 463 tys. takich pożyczek o łącznej wartości 1,268 mld zł, a ich średnia wartość wyniosła 3025 zł. Krótki okres oznacza jednak, że zobowiązanie trzeba rozliczyć bardzo szybko — często jednorazowo.
Dlatego przed złożeniem wniosku warto na chwilę odłożyć reklamową stawkę RRSO i zacząć od przepływu gotówki. Nawet pożyczka z niskim albo zerowym kosztem może być problemem, jeżeli termin spłaty wypada przed przewidywanym wpływem wynagrodzenia lub pochłania większość pieniędzy potrzebnych na czynsz, jedzenie, rachunki i inne zobowiązania.
Co naprawdę oznacza koszt pożyczki na 30–60 dni?
Ustawa o kredycie konsumenckim rozróżnia kilka pojęć, które w reklamach łatwo pomylić. Całkowita kwota kredytu to środki udostępnione konsumentowi bez kredytowanych kosztów. Całkowity koszt kredytu obejmuje koszty związane z umową, między innymi odsetki, opłaty i prowizje, a także obowiązkowe usługi dodatkowe, jeśli są niezbędne do uzyskania finansowania na danych warunkach. Całkowita kwota do zapłaty to suma tych dwóch wartości.
W praktyce możesz więc użyć prostego działania:
całkowita kwota do zapłaty = całkowita kwota kredytu + całkowity koszt kredytu.
To właśnie kwota do zapłaty jest najważniejsza przy planowaniu jednorazowej spłaty. Dla przykładu aktualny reprezentatywny przykład opublikowany przez Vivigo dla kolejnej pożyczki pokazuje 5900 zł całkowitej kwoty pożyczki, 708,41 zł całkowitego kosztu i 6608,41 zł do zapłaty przy umowie na 30 dni. To wyłącznie przykład reprezentatywny z serwisu pożyczkodawcy, a nie obietnica warunków dla konkretnego klienta.
RRSO pomaga porównywać koszty finansowania, ale przy bardzo krótkim okresie potrafi wyglądać wyjątkowo wysoko, ponieważ przedstawia koszt w ujęciu rocznym. Nie zastępuje więc sprawdzenia nominalnej kwoty kosztu i przede wszystkim tego, ile złotych trzeba oddać w konkretnym dniu.
Które liczby trzeba porównać przed podpisaniem umowy?
Przed decyzją nie ograniczaj się do dużego napisu na stronie głównej. Kredytodawca powinien przekazać informacje pozwalające ocenić koszt i warunki, a przy kredycie konsumenckim dane przedumowne są przekazywane w formularzu informacyjnym. Najpierw znajdź w dokumentach następujące pozycje:
| Co sprawdzić | Dlaczego jest ważne |
|---|---|
| Całkowita kwota kredytu | Pokazuje, ile środków jest faktycznie udostępniane bez kredytowanych kosztów. |
| Całkowity koszt kredytu | Pokazuje, ile kosztuje finansowanie ponad udostępniony kapitał. |
| Całkowita kwota do zapłaty | To kwota, którą musisz uwzględnić w budżecie na dzień spłaty. |
| Termin i sposób spłaty | Pozwala sprawdzić, czy zobowiązanie jest jednorazowe i kiedy dokładnie pieniądze muszą być dostępne. |
| RRSO | Ułatwia porównanie kosztu ofert, ale nie zastępuje kwoty do zapłaty w złotych. |
| Zasady opóźnienia | Umowa powinna określać oprocentowanie zadłużenia przeterminowanego, warunki jego zmiany, ewentualne opłaty i skutki braku płatności. |
Jeśli chcesz zobaczyć, jak różnią się aktualne krótkoterminowe propozycje, możesz sprawdzić warunki pożyczki Vivigo oraz pożyczki Smart Pożyczka. Traktuj je jako punkty do porównania, a nie automatyczną rekomendację. Parametry na stronie mogą zależeć od tego, czy jesteś nowym czy powracającym klientem, od kwoty i od wyniku oceny zdolności kredytowej.
Warto też sprawdzić, czy pożyczkodawca działa legalnie. KNF prowadzi rejestr instytucji pożyczkowych, a instytucja pożyczkowa może rozpocząć taką działalność po uzyskaniu wpisu do rejestru.
Jak policzyć, czy jednorazowa spłata zmieści się w budżecie?
Największy błąd polega na pytaniu: „czy stać mnie dziś na ten wydatek?”. Przy krótkiej pożyczce trzeba zapytać inaczej: „ile wolnych pieniędzy będę miał dokładnie w dniu spłaty?”. To szczególnie ważne, gdy pożyczka nie ma rat, tylko jedną płatność końcową.
Możesz zrobić prosty test budżetowy w czterech krokach:
- Wpisz wszystkie pewne wpływy, które otrzymasz przed terminem spłaty. Nie licz premii, nadgodzin ani przelewów, których data jest niepewna.
- Odejmij wydatki konieczne do tego dnia: mieszkanie, media, jedzenie, dojazdy, leki, raty i inne zobowiązania.
- Odejmij dodatkowy bufor na nieprzewidziane wydatki. Jego wysokość dobierz do własnej sytuacji — nie ma jednej ustawowej ani uniwersalnej wartości.
- Porównaj wynik z całkowitą kwotą do zapłaty z umowy lub formularza informacyjnego.
Przykład: jeśli do dnia spłaty masz pewne 5500 zł wpływów, wydatki konieczne wyniosą 2800 zł, a własny bufor bezpieczeństwa ustalasz na 500 zł, na zobowiązanie zostaje 2200 zł. Gdy całkowita kwota do zapłaty wynosi 2600 zł, brakuje 400 zł. Taki wynik oznacza, że plan spłaty nie domyka się już przed podpisaniem umowy.
Nie zakładaj, że brakującą część „jakoś się pożyczy”. To mechanizm, który może prowadzić do finansowania jednego długu kolejnym. Jeśli test daje ujemny wynik, bezpieczniej zmniejszyć wydatek, przesunąć go w czasie albo poszukać rozwiązania, które nie wymaga tak szybkiego oddania całej kwoty.
Ciąg dalszy artykułu poniżej

Koszt pożyczki:
Rata:
Zapytaj o pożyczkę
Rata:
Zapytaj o pożyczkę
Rata:
Zapytaj o pożyczkę
Zobacz więcej ofert
Minimalny i maksymalny okres spłaty:
Maksymalne RRSO:
Dlaczego „0 zł kosztu” nie wystarczy do podjęcia decyzji?
Promocja pierwszej pożyczki z kosztem 0 zł może rzeczywiście oznaczać, że przy spełnieniu warunków oddajesz tyle, ile pożyczyłeś. Nie oznacza to jednak, że taka umowa jest automatycznie bezpieczna dla Twojego budżetu. Ryzyko płynności pozostaje takie samo: pełny kapitał trzeba zgromadzić w krótkim terminie.
Przed skorzystaniem z promocji sprawdź przede wszystkim, dla kogo obowiązuje, jaki jest dokładny termin, jaka kwota jest objęta warunkami promocyjnymi oraz co dzieje się po niedotrzymaniu terminu. Aktualne strony pożyczkodawców pokazują, że warunki pierwszej i kolejnej pożyczki potrafią być zupełnie inne. Nie przenoś więc parametrów z reklamy pierwszej pożyczki na kolejne finansowanie.
Jeżeli interesuje Cię samo porównanie ofert promocyjnych, osobno prowadzę aktualizowany ranking darmowych pożyczek. Tutaj kryterium jest inne: najpierw musisz wiedzieć, czy kwota do spłaty pasuje do Twojego przepływu pieniędzy, nawet jeśli koszt wynosi zero.
Co się dzieje, gdy zabraknie pieniędzy w dniu spłaty?
Brak pełnej kwoty w terminie może oznaczać powstanie zadłużenia przeterminowanego. Umowa o kredyt konsumencki powinna określać roczną stopę oprocentowania takiego zadłużenia, zasady jej zmiany, ewentualne inne opłaty z tytułu zaległości oraz skutki braku płatności. Przepisy ograniczają również łączną wysokość opłat za zaległość i odsetek za opóźnienie do ustawowego pułapu odsetek maksymalnych za opóźnienie.
Nie oznacza to, że opóźnienie jest neutralne. Pożyczkodawca może rozpocząć działania związane z odzyskaniem należności, a zaległość może wpłynąć na ocenę Twojej wiarygodności w przyszłości. Dokładny przebieg i koszty trzeba sprawdzić w aktualnej umowie oraz dokumentach konkretnego pożyczkodawcy.
Jeżeli już przed terminem widzisz, że nie zgromadzisz całej kwoty, nie czekaj do ostatniego dnia. Sprawdź dostępne w umowie możliwości i skontaktuj się z pożyczkodawcą, zanim powstanie zaległość. Nie zaciągaj automatycznie kolejnej krótkiej pożyczki wyłącznie po to, aby spłacić poprzednią — taki ruch może jedynie przesunąć problem i zwiększyć obciążenie.
Kiedy pożyczka krótkoterminowa nie jest dobrym rozwiązaniem?
Krótka pożyczka może odpowiadać na przejściową lukę w budżecie tylko wtedy, gdy źródło spłaty jest realne i terminowe. Nie powinna zastępować stałego dochodu ani finansować regularnych wydatków, których budżet co miesiąc nie pokrywa.
Przed podpisaniem umowy zatrzymaj się, jeżeli występuje choć jeden z poniższych sygnałów:
- nie potrafisz wskazać konkretnego źródła pełnej spłaty;
- spłata wymagałaby przesunięcia czynszu, rachunków, rat lub podstawowych wydatków;
- plan opiera się na niepewnej premii, sprzedaży rzeczy albo pożyczce od innej instytucji;
- po odjęciu kwoty do zapłaty nie zostaje żaden bufor na nieprzewidziane wydatki;
- chcesz zaciągnąć nowe zobowiązanie głównie po to, aby zamknąć poprzednie.
Najpraktyczniejsza decyzja jest więc prosta: najpierw zapisz na kartce całkowitą kwotę do zapłaty i datę spłaty, potem policz pewne wpływy oraz konieczne wydatki do tego dnia. Jeżeli po zachowaniu własnego bufora nie masz wystarczającej kwoty, nie próbuj dopasować budżetu do pożyczki. To pożyczka powinna pasować do realnego budżetu.
Sprawdź podobne artykuły
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
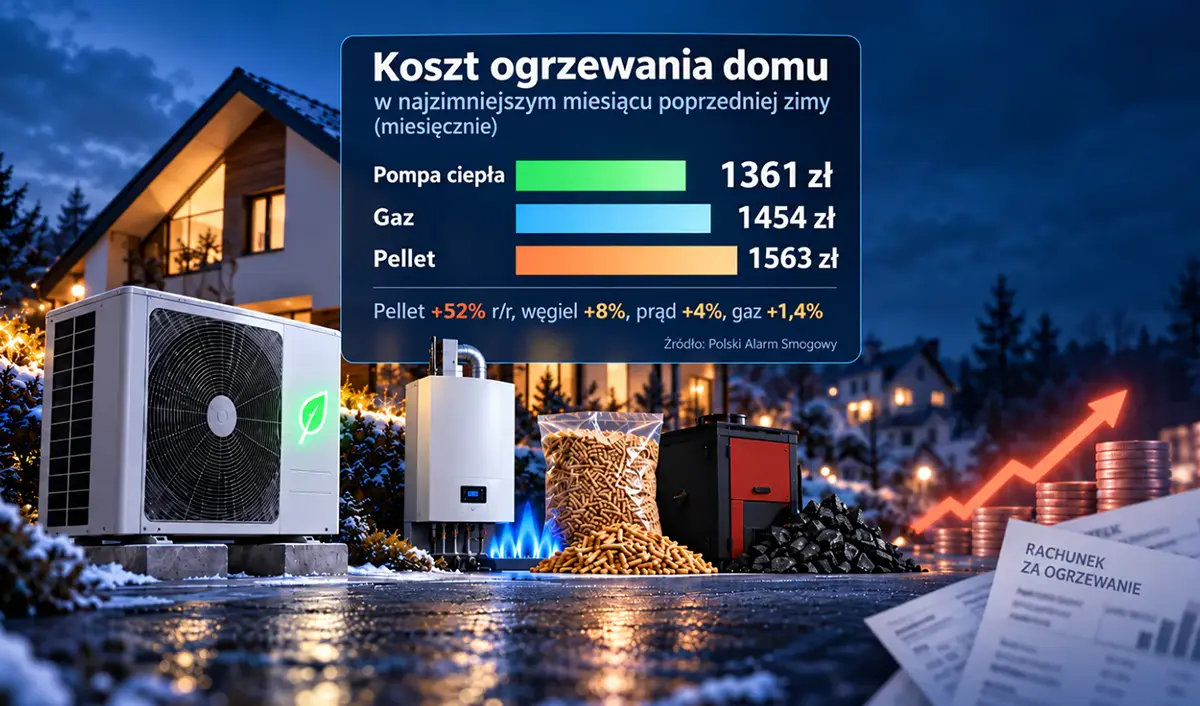
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
Revolut miał 20 października 2026 r. poważne problemy z płatnościami i przelewami, także w Polsce. Rano 21 października oficjalny status usług dla Polski wskazuje...
Rada Ministrów 20 października 2026 r. przyjęła projekt przesuwający stosowanie części kar za nieprawidłowości w Krajowym Systemie e-Faktur (KSeF) na 1 stycznia 2028 r....
Ceny paliw 21 października 2026 rozchodzą się w dwóch kierunkach: limity benzyny spadają, a diesla rosną. Za 50 litrów Pb95 po cenie maksymalnej zapłacisz 335 zł, czyli...
NFOŚiGW uruchomił 20 października 2026 r. nabór na przydomowe magazyny energii. Do 19 tys. zł można otrzymać łącznie na jeden punkt poboru energii, po spełnieniu...
Kary pieniężne za błędy w KSeF mogą zacząć obowiązywać dopiero 1 stycznia 2028 roku, a nie rok wcześniej. Tak zakłada rządowy projekt UD477. To jednak nie oznacza roku...
