Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot kosztów lokalu zastępczego. Nie jest to jednak automatyczne prawo z każdej polisy – zakres pomocy, limity, czas zakwaterowania i sposób rozliczenia wynikają przede wszystkim z Ogólnych Warunków Ubezpieczenia oraz wybranego wariantu assistance.
Z tego artykułu dowiesz się:
1. Co oznacza lokal zastępczy w polisie mieszkaniowej?
2. Kiedy można skorzystać z zakwaterowania zastępczego?
3. Co zrobić bezpośrednio po pożarze, zalaniu lub nawałnicy?
4. Kto organizuje lokal zastępczy?
5. Jakie koszty mogą być pokryte?
6. Jak sprawdzić limity i warunki w OWU?
6.1. Na jakie zapisy zwrócić uwagę?
6.2. Co z rachunkami i zgodą ubezpieczyciela?
7. Czy właściciel i najemca mają takie same prawa?
8. Co zrobić, gdy ubezpieczyciel odmawia?
9. Jak wybrać polisę z pomocą po poważnej szkodzie?
10. Najczęstsze pytania o lokal zastępczy
Po dużej szkodzie najważniejsze jest bezpieczeństwo ludzi i zabezpieczenie mienia przed dalszym zniszczeniem. Dopiero później pojawia się praktyczny problem: gdzie mieszkać podczas osuszania, remontu albo odbudowy. Właśnie wtedy znaczenia nabiera assistance dołączone do ubezpieczenia domu lub mieszkania.
Rzecznik Finansowy zwraca uwagę, że zakres usług assistance może obejmować organizację zakwaterowania zastępczego, gdy nieruchomość nie nadaje się do zamieszkania. Jednocześnie takie świadczenie nie występuje w każdej umowie, a jego limity i warunki mogą wyraźnie się różnić. Dlatego nie wystarczy sprawdzić, czy polisa obejmuje pożar albo zalanie – trzeba jeszcze ustalić, co dokładnie dzieje się z domownikami po poważnej szkodzie.
Co oznacza lokal zastępczy w polisie mieszkaniowej?
W ubezpieczeniu nieruchomości pojęcie lokalu zastępczego odnosi się do czasowego zakwaterowania organizowanego lub finansowanego na podstawie umowy ubezpieczenia. Może to być mieszkanie, apartament, hotel albo inna forma noclegu zaakceptowana przez ubezpieczyciela. Dokładna definicja zależy od OWU konkretnego produktu.
Nie należy mylić tego świadczenia z ustawowym „lokalem zamiennym” przewidzianym w przepisach dotyczących praw lokatorów. W polisie źródłem uprawnienia jest umowa ubezpieczenia. To oznacza, że o zakresie pomocy decydują zapisy dotyczące assistance, zdarzeń objętych ochroną, limitów odpowiedzialności oraz wyłączeń.
Najważniejsze pytanie brzmi więc nie „czy każda polisa daje lokal zastępczy?”, lecz „czy moja umowa obejmuje takie świadczenie i na jakich zasadach?”. Przed zakupem lub odnowieniem ochrony warto zestawić nie tylko cenę, ale również praktyczną pomoc po dużej szkodzie. Przeglądając ubezpieczenia nieruchomości, sprawdzaj przede wszystkim OWU i tabelę limitów świadczeń.
Kiedy można skorzystać z zakwaterowania zastępczego?
Najczęściej warunkiem jest wystąpienie zdarzenia objętego ochroną, które powoduje, że dalsze mieszkanie w nieruchomości staje się niemożliwe albo niebezpieczne. Sama niedogodność zwykle nie wystarczy. Znaczenie ma rzeczywisty stopień uszkodzenia i warunki wskazane w umowie.
Rzecznik Finansowy podaje jako przykłady sytuacje po gwałtownych zjawiskach pogodowych, gdy dom nie nadaje się do zamieszkania. W zależności od polisy pomoc może działać również po pożarze, zalaniu, wybuchu czy innym zdarzeniu ujętym w katalogu ryzyk. Kluczowe jest to, czy dana przyczyna szkody znajduje się w zakresie ochrony.
W praktyce może być potrzebne potwierdzenie, że lokal rzeczywiście nie nadaje się do użytkowania. W zależności od sytuacji dokumentem może być protokół straży pożarnej, decyzja lub informacja właściwej służby, dokumentacja administratora albo ustalenia rzeczoznawcy. Nie zakładaj jednak z góry jednego obowiązkowego dokumentu – sprawdź wymagania swojej umowy i instrukcje otrzymane po zgłoszeniu szkody.
Co zrobić bezpośrednio po pożarze, zalaniu lub nawałnicy?
Po zdarzeniu pierwszeństwo ma bezpieczeństwo. Jeżeli sytuacja tego wymaga, należy opuścić budynek i stosować się do poleceń służb. Dopiero gdy zagrożenie minie, można przystąpić do ograniczania skutków szkody, na przykład odcięcia instalacji, zabezpieczenia uszkodzonego dachu czy rozpoczęcia osuszania.
Rzecznik Finansowy zaleca szybkie udokumentowanie zniszczeń. Zdjęcia i nagrania wykonane przed rozpoczęciem większych prac porządkowych mogą później pomóc w likwidacji szkody. W przypadku pożaru szczególne znaczenie ma protokół lub notatka z interwencji straży pożarnej. Przy innych zdarzeniach przydatne mogą być dokumenty od administratora, służb lub specjalistów uczestniczących w zabezpieczeniu budynku.
Szkodę trzeba zgłosić zgodnie z procedurą określoną w umowie i OWU. Warto od razu zapytać nie tylko o odszkodowanie za uszkodzoną nieruchomość, ale również o assistance i zakwaterowanie zastępcze. To ważne, ponieważ część usług jest organizowana przez centrum pomocy ubezpieczyciela, a samodzielne zaciągnięcie zobowiązania za hotel lub najem bez uzgodnienia może utrudnić późniejszy zwrot kosztów.
- zadbaj o bezpieczeństwo ludzi i wykonuj zalecenia służb,
- ograniczaj dalsze szkody tylko wtedy, gdy jest to bezpieczne,
- zrób zdjęcia i nagrania uszkodzeń,
- zachowaj protokoły, rachunki, faktury i potwierdzenia płatności,
- zgłoś szkodę ubezpieczycielowi i zapytaj o assistance,
- przed samodzielnym wynajęciem lokalu ustal sposób rozliczenia kosztów.
Kto organizuje lokal zastępczy?
Sposób organizacji zależy od umowy. W jednym wariancie centrum assistance może samo znaleźć hotel lub lokal i rozliczyć usługę bezpośrednio z wykonawcą. W innym ubezpieczony sam szuka zakwaterowania, płaci z własnych środków, a następnie występuje o refundację w granicach przewidzianych w polisie.
To rozróżnienie ma duże znaczenie. Jeżeli OWU wymagają wcześniejszego kontaktu z centrum assistance, samodzielna rezerwacja bardzo drogiego hotelu może nie zostać rozliczona w oczekiwanej wysokości. Zanim podpiszesz umowę najmu lub opłacisz dłuższy pobyt, poproś ubezpieczyciela o potwierdzenie zasad: maksymalnej stawki, dopuszczalnego standardu, okresu i wymaganych dokumentów.
Nie zawsze trzeba też czekać na pełną likwidację szkody, aby uzyskać pomoc organizacyjną. Assistance służy właśnie szybkiemu reagowaniu po zdarzeniu. Rzecznik Finansowy wskazuje, że w poważnych szkodach usługi pomocowe mogą działać równolegle z późniejszym ustalaniem wysokości odszkodowania.
Jakie koszty mogą być pokryte?
Najczęściej polisa określa koszt samego zakwaterowania: najmu lokalu albo pobytu w hotelu. Dodatkowe wydatki, takie jak media, wyżywienie, dojazdy, parking czy usługi codzienne, mogą nie być objęte świadczeniem. Nie ma tu jednej reguły wspólnej dla wszystkich produktów – trzeba odczytać zakres własnego assistance.
Równie ważne są limity. Rzecznik Finansowy wskazuje, że w praktyce spotykane są ograniczenia kwotowe oraz czasowe. Polisa może określać maksymalną łączną kwotę, stawkę za dobę albo okres, przez jaki finansowane jest zakwaterowanie. Zakończenie świadczenia może być też powiązane z momentem, w którym nieruchomość ponownie nadaje się do zamieszkania.
| Element do sprawdzenia | Dlaczego jest ważny |
|---|---|
| Rodzaj zakwaterowania | OWU może dopuszczać hotel, mieszkanie albo inną wskazaną formę pobytu. |
| Limit kwotowy | Wyznacza maksymalny koszt, jaki może przejąć ubezpieczyciel. |
| Limit czasu | Określa, jak długo świadczenie może być finansowane. |
| Sposób organizacji | Może wymagać kontaktu z centrum assistance przed rezerwacją. |
| Dokumenty | Rachunki, faktury i umowa najmu mogą być potrzebne do refundacji. |
| Wyłączenia | Pokazują sytuacje, w których świadczenie nie zostanie zrealizowane. |
Jak sprawdzić limity i warunki w OWU?
Nie wystarczy wyszukać w dokumencie jednego hasła. Świadczenie może być opisane w kilku miejscach: w definicjach, części dotyczącej assistance, tabeli limitów oraz katalogu wyłączeń. Zacznij od nazwy pakietu, który rzeczywiście masz na polisie, ponieważ różne warianty tego samego produktu mogą oferować inny zakres.
Na jakie zapisy zwrócić uwagę?
Sprawdź, jakie zdarzenia uruchamiają pomoc i kto decyduje, że nieruchomość nie nadaje się do zamieszkania. Następnie znajdź limit kwotowy, limit czasu oraz informację, czy ubezpieczyciel zapewnia jedno miejsce zakwaterowania dla całej rodziny, czy stosuje inne zasady. Ważne są również warunki dotyczące standardu i lokalizacji lokalu.
Przeczytaj też wyłączenia odpowiedzialności. Sama obecność usługi w tabeli świadczeń nie oznacza, że zadziała po każdym zdarzeniu. Jeżeli przyczyna szkody nie jest objęta ochroną albo nie zostały spełnione warunki assistance, ubezpieczyciel może odmówić organizacji lub refundacji zakwaterowania.
Co z rachunkami i zgodą ubezpieczyciela?
Jeśli zakwaterowanie organizujesz samodzielnie, zachowuj dowody kosztów. Umowa najmu, rachunek, faktura i potwierdzenie przelewu pomagają wykazać, za co i w jakim okresie zapłacono. Warto również zachować korespondencję z ubezpieczycielem dotyczącą zgody na konkretny lokal lub ustalonego limitu.
Rzecznik Finansowy przypomina także o dokumentowaniu kosztów działań podejmowanych w celu ograniczenia szkody. Jeżeli ponosisz wydatki na zabezpieczenie nieruchomości lub mienia, zbieraj rachunki. Zakres ich zwrotu będzie zależał od podstawy prawnej i warunków umowy, ale bez dokumentów późniejsze wykazanie wydatku jest znacznie trudniejsze.
Czy właściciel i najemca mają takie same prawa?
Nie zawsze. Wszystko zależy od tego, kto jest ubezpieczającym, kto jest ubezpieczonym i jaki interes majątkowy obejmuje polisa. Właściciel może ubezpieczać mury i stałe elementy, natomiast najemca może mieć osobną ochronę ruchomości oraz odpowiedzialności cywilnej. Assistance dla domowników również może być zdefiniowane w różny sposób.
Jeżeli wynajmujesz mieszkanie, sprawdź nie tylko umowę najmu, ale także to, czy polisa właściciela obejmuje Ciebie jako osobę uprawnioną do pomocy po szkodzie. Nie zakładaj, że sam fakt zamieszkiwania automatycznie daje prawo do hotelu lub mieszkania zastępczego z polisy właściciela.
W przypadku szkody warto szybko ustalić z właścicielem, kto zgłasza zdarzenie i z jakiej polisy ma być realizowane świadczenie. Najemca może też posiadać własne ubezpieczenie, dlatego trzeba sprawdzić oba dokumenty i uniknąć dublowania roszczeń za ten sam koszt.
Ciąg dalszy artykułu poniżej

Składka od:
Sprawdź ofertę
Składka od:
Sprawdź ofertę
Zobacz więcej ofert
Co zrobić, gdy ubezpieczyciel odmawia?
Najpierw poproś o decyzję wraz z uzasadnieniem i wskazaniem zapisów umowy, na których oparto odmowę. Porównaj ją z OWU, dokumentem polisy, tabelą limitów i korespondencją prowadzoną po zgłoszeniu szkody. Czasami spór dotyczy samego zakresu ochrony, a czasami wysokości lub okresu refundacji.
Jeżeli uważasz, że decyzja jest nieprawidłowa, możesz złożyć reklamację do ubezpieczyciela. Warto precyzyjnie wskazać, czego żądasz, na jakie postanowienia umowy się powołujesz i jakie dokumenty potwierdzają Twoje stanowisko. Dołącz kopie rachunków, potwierdzeń płatności, protokołów oraz wcześniejszej korespondencji.
Po wyczerpaniu drogi reklamacyjnej konsument może zwrócić się o pomoc do Rzecznika Finansowego. W sprawie spornej liczy się komplet dokumentów – dlatego od pierwszego dnia szkody zachowuj decyzje, wiadomości, protokoły i dowody poniesionych kosztów.
Jak wybrać polisę z pomocą po poważnej szkodzie?
Przy porównywaniu ubezpieczeń nieruchomości nie zatrzymuj się na sumie ubezpieczenia i cenie składki. Rzecznik Finansowy w materiałach z 2026 roku podkreśla, że zakres assistance po nawałnicach i wichurach może mieć praktyczne znaczenie jeszcze zanim zakończy się pełna likwidacja szkody.
Sprawdź, czy assistance obejmuje zakwaterowanie zastępcze, transport domowników i mienia, przechowanie rzeczy, zabezpieczenie budynku oraz pomoc fachowców. Następnie porównaj limity. Dwie polisy o podobnej cenie mogą bardzo różnić się tym, ile realnej pomocy organizacyjnej zapewnią po pożarze albo zalaniu.
Ważne jest też dopasowanie zakresu zdarzeń. Jeżeli mieszkasz na terenie zagrożonym powodzią, sprawdź definicję powodzi, ewentualną karencję i wyłączenia. Jeśli największym ryzykiem jest zalanie z instalacji, przeczytaj definicję zalania i obowiązki dotyczące utrzymania instalacji. Cena ma sens dopiero wtedy, gdy wiesz, za jaką ochronę płacisz.
Najczęstsze pytania o lokal zastępczy
Czy każda polisa mieszkaniowa zapewnia lokal zastępczy?
Nie. Zakwaterowanie zastępcze jest świadczeniem wynikającym z konkretnej umowy i wariantu assistance. Trzeba sprawdzić OWU oraz tabelę limitów.
Czy mogę sam wynająć mieszkanie po szkodzie?
Może to być możliwe, ale przed podpisaniem umowy warto skontaktować się z ubezpieczycielem. Niektóre umowy wymagają organizacji przez centrum assistance albo wcześniejszego uzgodnienia limitu i warunków refundacji.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...
Kupując używany samochód, przejmujesz z mocy prawa prawa i obowiązki z ważnej polisy OC sprzedawcy. Nie musisz zawierać nowej umowy w chwili podpisania umowy sprzedaży,...
Od 28 września 2026 r. PZU sprzedaje nowe ubezpieczenie „PZU Dla Twojego Biznesu” przygotowane dla mikroprzedsiębiorców z rocznym obrotem do 3 mln zł. W jednej umowie...
Zbyt niska suma ubezpieczenia może sprawić, że po poważnej szkodzie wypłata nie wystarczy na odbudowę domu, remont mieszkania albo odtworzenie wyposażenia. W 2026 roku...
Minimalna składka zdrowotna przedsiębiorców w 2027 roku może wynieść co najmniej 445,50 zł miesięcznie, jeśli nie zmienią się obecne zasady jej obliczania. Nie oznacza...
Projekt płacy minimalnej na 2027 rok przewiduje 4950 zł brutto. Jeśli ta kwota zostanie ostatecznie przyjęta, maksymalna opłata za brak OC samochodu osobowego wzrośnie...
Młodzi kierowcy nadal płacą za obowiązkowe OC znacznie więcej niż pozostali właściciele samochodów. Według danych porównywarki Mubi za sierpień 2026 roku kierowcy w...
Rodzic nie ma obowiązku wykupienia całorocznego ubezpieczenia szkolnego NNW ani opłacenia polisy zaproponowanej przez szkołę. Jeśli 1 września pojawia się informacja o...
Niedotrzymanie terminu rejestracji pojazdu po zakupie może słono kosztować, a kary finansowe z każdym dniem zwłoki stają się coraz bardziej realne. W 2026 roku stawki...
W 2026 roku każdy polski kierowca musi pamiętać o dwóch kluczowych elementach w aucie: gaśnicy i trójkącie ostrzegawczym. Pozostałe systemy montuje producent, jednak...
Jak długo ubezpieczyciel płaci za lokal zastępczy?
Nie ma jednego ustawowego okresu wspólnego dla wszystkich polis. Czas i maksymalny koszt określa umowa. Rzecznik Finansowy wskazuje, że na rynku spotyka się zarówno limity czasowe, jak i kwotowe.
Czy zakwaterowanie zastępcze zmniejsza odszkodowanie za zniszczone mieszkanie?
To zależy od konstrukcji umowy, ale assistance jest zwykle osobnym świadczeniem z własnym limitem. Aby mieć pewność, sprawdź tabelę świadczeń i sposób określenia limitów w Twojej polisie.
Co jest najważniejsze przy zgłoszeniu szkody?
Bezpieczeństwo, ograniczenie dalszych strat, dokumentacja uszkodzeń i szybki kontakt z ubezpieczycielem. Jeżeli potrzebujesz zakwaterowania, od razu zapytaj o procedurę assistance i wymagane potwierdzenia.
Źródła
Sprawdź podobne artykuły
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
Revolut miał 20 października 2026 r. poważne problemy z płatnościami i przelewami, także w Polsce. Rano 21 października oficjalny status usług dla Polski wskazuje...
Rada Ministrów 20 października 2026 r. przyjęła projekt przesuwający stosowanie części kar za nieprawidłowości w Krajowym Systemie e-Faktur (KSeF) na 1 stycznia 2028 r....
Ceny paliw 21 października 2026 rozchodzą się w dwóch kierunkach: limity benzyny spadają, a diesla rosną. Za 50 litrów Pb95 po cenie maksymalnej zapłacisz 335 zł, czyli...
NFOŚiGW uruchomił 20 października 2026 r. nabór na przydomowe magazyny energii. Do 19 tys. zł można otrzymać łącznie na jeden punkt poboru energii, po spełnieniu...
Kary pieniężne za błędy w KSeF mogą zacząć obowiązywać dopiero 1 stycznia 2028 roku, a nie rok wcześniej. Tak zakłada rządowy projekt UD477. To jednak nie oznacza roku...
Prezes UOKiK nałożył na Aasa Polska 3 871 000 zł kary za praktyki związane z dodatkowymi usługami i prezentowaniem kosztów pożyczek. Decyzja jest nieprawomocna. Dla...
Bank BPS od 19 października 2026 r. wydaje nowe formularze informacyjne hipotek ze wskaźnikiem POLSTR. Przy oprocentowaniu zmiennym harmonogram będzie aktualizowany co...
800 plus bez corocznego wniosku ma objąć kolejne okresy świadczeniowe, ale na razie pozostaje projektem. Rząd ma rozpatrzyć go 20 października 2026 roku. Wskazany w...
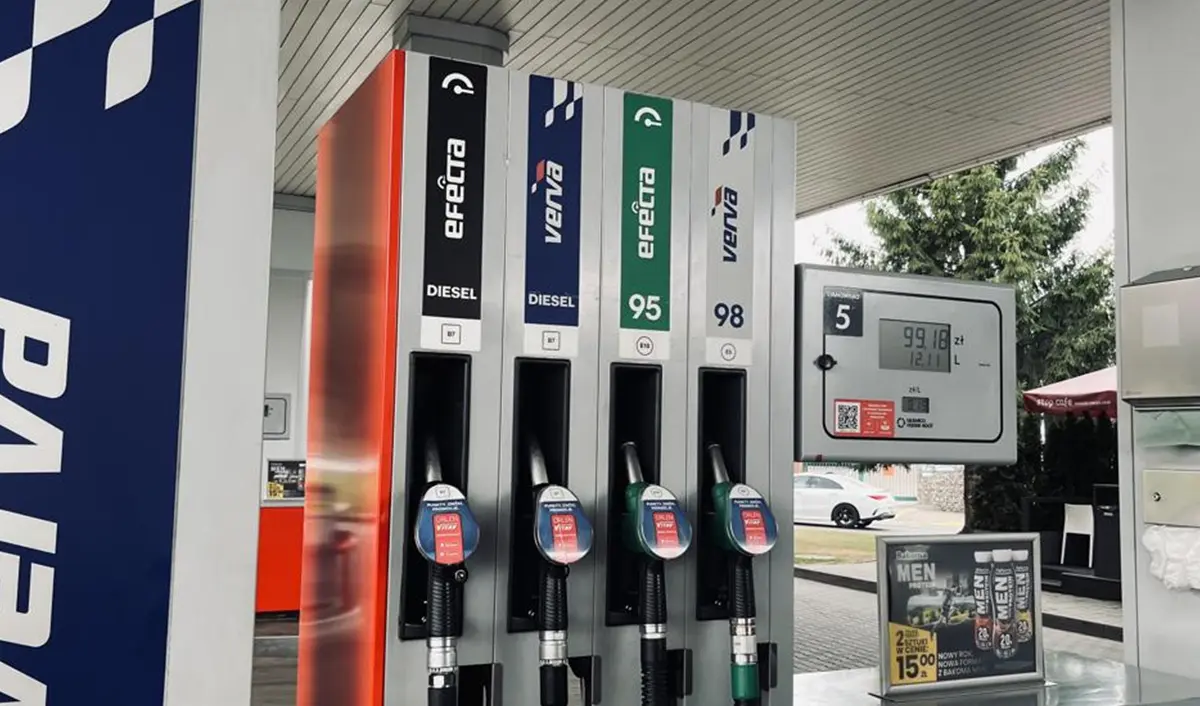
We wtorek 20 października litr Pb95 może kosztować najwyżej 6,79 zł, Pb98 — 7,56 zł, a diesla — 7,97 zł brutto. Wszystkie trzy limity spadają. Dla 50 litrów benzyny 98...
Sprzedający został bez laptopa wartego 4356,61 zł i bez pieniędzy po decyzji platformy. Mimo kilku odrzuconych reklamacji odzyskał całą kwotę dzięki wspólnej...
Od 16 października 2026 r. Toyota Bank podwyższył oprocentowanie Lokaty Standard: do 4,30% w skali roku przy 12 miesiącach oraz do 4,50% przy 24 i 36 miesiącach. Zmiana...
Sklep wygląda na polski, ale nietrafiony zakup trzeba odesłać za granicę. UOKiK w ostrzeżeniu z 16 października 2026 r. przypomina, aby przed zapłatą ustalić, kto...
