
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub powikłanie wcześniej istniejącej choroby może być objęte ograniczeniem albo wymagać odpowiedniego rozszerzenia ochrony. Zanim kupisz polisę, sprawdź więc definicję choroby przewlekłej w OWU, zakres kosztów leczenia i assistance, limity oraz wyłączenia odpowiedzialności.
Z tego artykułu dowiesz się:
1. Co oznacza choroba przewlekła w ubezpieczeniu turystycznym?
2. Czy standardowa polisa obejmuje zaostrzenie choroby przewlekłej?
3. Kiedy potrzebne jest rozszerzenie ochrony o choroby przewlekłe?
4. Co sprawdzić w OWU przed zakupem polisy?
5. Jak ocenić koszty leczenia, assistance i transport medyczny?
6. Jak kupić polisę przy chorobie przewlekłej bez ryzykownego skrótu?
Ten temat jest węższy niż zwykłe pytanie o to, czy na wyjazd zabrać EKUZ czy prywatne ubezpieczenie. W poradniku EKUZ czy ubezpieczenie turystyczne – co wybrać przed wyjazdem za granicę? wyjaśniam ogólną różnicę między tymi formami ochrony. Przy chorobie przewlekłej dochodzi jeszcze jedno pytanie: czy konkretna polisa zapłaci za pomoc medyczną, jeżeli podczas podróży dojdzie do nagłego pogorszenia stanu zdrowia związanego z wcześniej rozpoznanym schorzeniem.
Nie da się odpowiedzieć na to jednym zdaniem dla całego rynku. Poszczególni ubezpieczyciele różnie definiują chorobę przewlekłą, mogą stosować odmienne warianty ochrony i inaczej określać limity lub wyłączenia. Dlatego decydujący jest nie sam napis „ubezpieczenie turystyczne”, lecz aktualne Ogólne Warunki Ubezpieczenia konkretnej oferty.
Co oznacza choroba przewlekła w ubezpieczeniu turystycznym?
Nie ma jednej definicji, którą każdy ubezpieczyciel musi przepisać do swoich OWU w identycznym brzmieniu. Rzecznik Finansowy wskazuje, że w praktyce chodzi zwykle o chorobę o długotrwałym albo powolnym przebiegu, ze stałym lub nawracającym występowaniem objawów, rozpoznaną przed rozpoczęciem ochrony albo taką, z powodu której wcześniej rozpoczęto diagnostykę lub leczenie.
To oznacza, że dla oceny ryzyka znaczenie może mieć nie tylko nazwa choroby, lecz także jej przebieg i historia leczenia. Nadciśnienie, cukrzyca, astma, choroby serca czy tarczycy mogą być przykładami schorzeń przewlekłych, ale ostatecznie trzeba sprawdzić definicję w warunkach wybranej polisy. Nie zakładaj też, że brak świeżych objawów automatycznie oznacza brak choroby przewlekłej w rozumieniu ubezpieczyciela.
Czy standardowa polisa obejmuje zaostrzenie choroby przewlekłej?
Nie zawsze. Rzecznik Finansowy ostrzega, że ubezpieczyciele mogą standardowo ograniczać ochronę dotyczącą kosztów leczenia, assistance, kosztów rezygnacji lub przerwania podróży, gdy zdarzenie wynika z zaostrzenia albo powikłania choroby przewlekłej. Jeżeli odpowiednia ochrona nie została włączona do umowy, nagłe nasilenie objawów może nie być traktowane tak samo jak zwykłe nagłe zachorowanie.
Na rynku są jednak różne modele. Aktualna strona Allianz dotycząca podróży zagranicznych informuje, że w przypadku nagłego zaostrzenia objawów choroby przewlekłej koszty świadczeń medycznych mogą być pokrywane do wysokości sumy ubezpieczenia zgodnie z wybranym pakietem. Z kolei ERGO Ubezpieczenia Podróży zwraca uwagę, że w części polis choroby przewlekłe bywają wyłączone i trzeba sprawdzić, czy wybrany wariant je obejmuje. Te przykłady pokazują, dlaczego nie można przenosić zasad jednej polisy na inną.
Najbezpieczniej przyjąć prostą zasadę: jeżeli masz wcześniej rozpoznane schorzenie, nie kupuj polisy wyłącznie na podstawie ceny i ogólnego opisu. Sprawdź, czy ochrona obejmuje nagłe zaostrzenie lub powikłanie tej choroby oraz czy potrzebne jest zaznaczenie odpowiedniej opcji podczas zakupu.
Kiedy potrzebne jest rozszerzenie ochrony o choroby przewlekłe?
Rozszerzenie jest potrzebne wtedy, gdy podstawowy zakres danej polisy nie obejmuje skutków choroby przewlekłej albo obejmuje je tylko po spełnieniu dodatkowych warunków. W jednej ofercie ochrona może być elementem pakietu, w innej dodatkowo płatną opcją, a jeszcze w innej zasady mogą zależeć od rodzaju ryzyka. Dlatego pytanie „czy muszę dopłacić?” ma sens dopiero po sprawdzeniu konkretnej oferty.
Najważniejsze jest to, aby zakres był aktywny przed rozpoczęciem podróży i odpowiadał sytuacji zdrowotnej osoby ubezpieczonej. Nie chodzi o finansowanie planowanego leczenia za granicą, rutynowej kontroli czy zwykłego zakupu stale przyjmowanych leków. Ubezpieczenie turystyczne ma przede wszystkim reagować na nieprzewidziane zdarzenia podczas wyjazdu, zgodnie z warunkami umowy.
Jeżeli jesteś na etapie wyboru i chcesz porównać kilka wariantów, możesz porównać ubezpieczenia turystyczne pod kątem chorób przewlekłych. Sam wynik kalkulacji traktuj jednak jako początek kontroli, a nie jej koniec: przed zakupem nadal trzeba otworzyć OWU i sprawdzić definicje, limity oraz wyłączenia konkretnego ubezpieczyciela.
Co sprawdzić w OWU przed zakupem polisy?
Zacznij od definicji. Sprawdź, jak ubezpieczyciel rozumie „chorobę przewlekłą”, „zaostrzenie”, „powikłanie” i „nagłe zachorowanie”. To właśnie te pojęcia mogą przesądzić, czy dane zdarzenie będzie rozpatrywane jako objęte ochroną. Jeżeli formularz zakupu zawiera pytanie o stan zdrowia albo choroby przewlekłe, odpowiedz zgodnie z prawdą i nie pomijaj tego pola tylko po to, aby uzyskać niższą składkę.
Następnie sprawdź co najmniej pięć elementów:
- sumę ubezpieczenia kosztów leczenia i ewentualny osobny limit dla chorób przewlekłych,
- zakres assistance, w tym organizację wizyty, hospitalizacji i transportu medycznego,
- zasady pokrycia kosztów leków przepisanych w związku z nagłym zdarzeniem,
- wyłączenia dotyczące planowanego leczenia, przeciwwskazań lekarskich do podróży lub innych okoliczności wskazanych w OWU,
- procedurę kontaktu z centrum alarmowym i sposób zgłoszenia kosztów poniesionych samodzielnie.
Na końcu sprawdź, czy rozszerzenie dotyczące chorób przewlekłych obejmuje wszystkie interesujące Cię elementy pakietu. Ochrona kosztów leczenia nie musi automatycznie oznaczać identycznego zakresu dla NNW, OC w życiu prywatnym, rezygnacji z podróży czy innych dodatków.
Jak ocenić koszty leczenia, assistance i transport medyczny?
Przy chorobie przewlekłej sama obecność odpowiedniego rozszerzenia nie wystarczy, jeżeli suma ubezpieczenia albo limity są zbyt niskie w stosunku do realnych kosztów leczenia w kraju docelowym. Nagłe pogorszenie stanu zdrowia może skończyć się nie tylko wizytą ambulatoryjną, ale także diagnostyką, hospitalizacją, zabiegiem lub transportem do innej placówki. W droższych systemach ochrony zdrowia rachunek może szybko wzrosnąć.
Rankomat zwraca uwagę, że przed zakupem trzeba porównywać nie tylko wysokość kosztów leczenia, ale także limity odnoszące się do chorób przewlekłych, assistance i transportu medycznego. Z kolei informacje publikowane przez ubezpieczycieli pokazują, że zakres i wysokość sum mogą istotnie różnić się między wariantami. Dlatego nie ma jednej uniwersalnej kwoty właściwej dla każdego kierunku i każdej osoby.
Przed wyjazdem sprawdź również, czy polisa określa sposób organizowania pomocy. W praktyce przy poważnym zdarzeniu najważniejszy może być szybki kontakt z centrum alarmowym, które wskaże placówkę i potwierdzi sposób rozliczenia. Zachowaj numer polisy, telefon alarmowy ubezpieczyciela i podstawową dokumentację dotyczącą przewlekłej choroby oraz przyjmowanych leków.
Jak kupić polisę przy chorobie przewlekłej bez ryzykownego skrótu?
Najpierw spisz swoje potrzeby: kierunek i długość podróży, choroby rozpoznane przed wyjazdem, stałe leczenie oraz planowane aktywności. Potem porównaj oferty i odrzuć te, w których nie potrafisz jednoznacznie potwierdzić ochrony na wypadek nagłego zaostrzenia lub powikłania. Nie ograniczaj wyboru do najniższej ceny, bo dwie polisy o podobnej składce mogą mieć zupełnie inne definicje, limity i wyłączenia.
Przed płatnością otwórz OWU i sprawdź zapis dotyczący chorób przewlekłych oraz kosztów leczenia. Jeżeli cokolwiek jest niejasne, poproś ubezpieczyciela o wyjaśnienie przed zawarciem umowy i zachowaj dokumenty. Po zakupie sprawdź jeszcze raz dane ubezpieczonych, zakres terytorialny, daty ochrony i wybrany wariant.
Najważniejszy test brzmi: czy z dokumentów polisy wynika wprost, że nagłe pogorszenie wcześniej rozpoznanej choroby będzie objęte ochroną w zakresie, którego potrzebujesz? Jeżeli odpowiedź nie jest jasna, nie zakładaj, że „jakoś to zadziała”. W ubezpieczeniu turystycznym przy chorobie przewlekłej kilka minut poświęconych na OWU może mieć większe znaczenie niż niewielka różnica w cenie składki.
Sprawdź podobne artykuły
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
Revolut miał 20 października 2026 r. poważne problemy z płatnościami i przelewami, także w Polsce. Rano 21 października oficjalny status usług dla Polski wskazuje...
Rada Ministrów 20 października 2026 r. przyjęła projekt przesuwający stosowanie części kar za nieprawidłowości w Krajowym Systemie e-Faktur (KSeF) na 1 stycznia 2028 r....
Ceny paliw 21 października 2026 rozchodzą się w dwóch kierunkach: limity benzyny spadają, a diesla rosną. Za 50 litrów Pb95 po cenie maksymalnej zapłacisz 335 zł, czyli...
NFOŚiGW uruchomił 20 października 2026 r. nabór na przydomowe magazyny energii. Do 19 tys. zł można otrzymać łącznie na jeden punkt poboru energii, po spełnieniu...
Kary pieniężne za błędy w KSeF mogą zacząć obowiązywać dopiero 1 stycznia 2028 roku, a nie rok wcześniej. Tak zakłada rządowy projekt UD477. To jednak nie oznacza roku...
Prezes UOKiK nałożył na Aasa Polska 3 871 000 zł kary za praktyki związane z dodatkowymi usługami i prezentowaniem kosztów pożyczek. Decyzja jest nieprawomocna. Dla...
Bank BPS od 19 października 2026 r. wydaje nowe formularze informacyjne hipotek ze wskaźnikiem POLSTR. Przy oprocentowaniu zmiennym harmonogram będzie aktualizowany co...
800 plus bez corocznego wniosku ma objąć kolejne okresy świadczeniowe, ale na razie pozostaje projektem. Rząd ma rozpatrzyć go 20 października 2026 roku. Wskazany w...
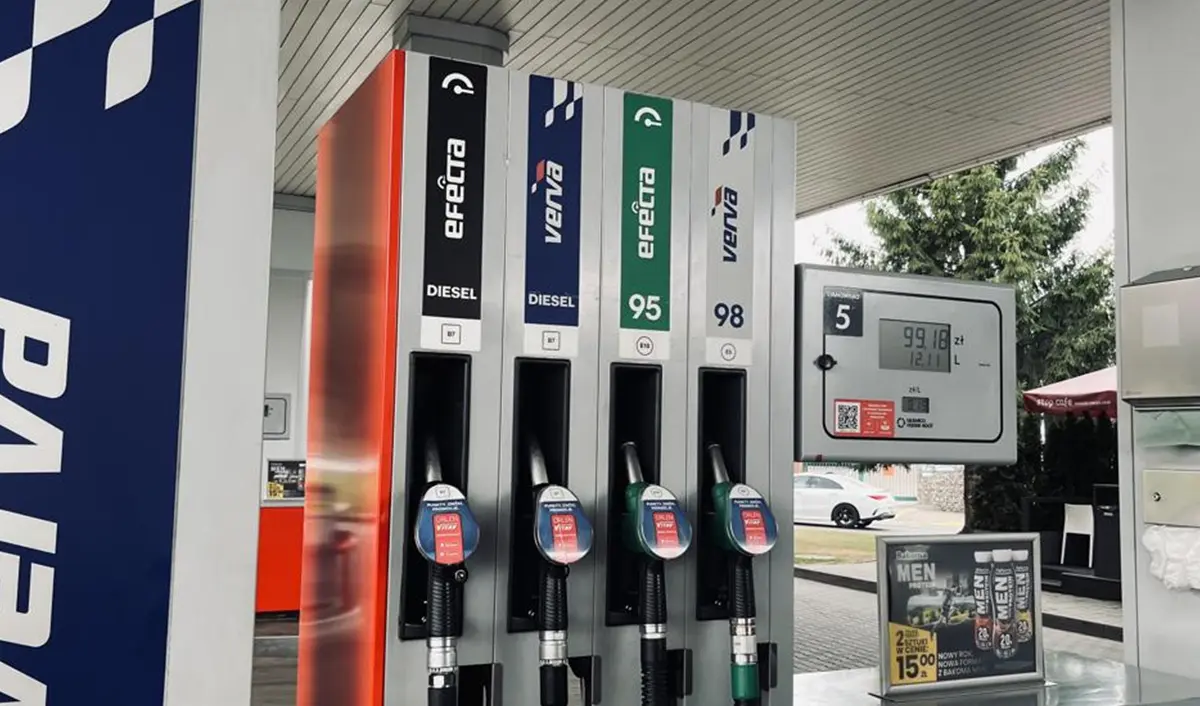
We wtorek 20 października litr Pb95 może kosztować najwyżej 6,79 zł, Pb98 — 7,56 zł, a diesla — 7,97 zł brutto. Wszystkie trzy limity spadają. Dla 50 litrów benzyny 98...
Sprzedający został bez laptopa wartego 4356,61 zł i bez pieniędzy po decyzji platformy. Mimo kilku odrzuconych reklamacji odzyskał całą kwotę dzięki wspólnej...
Od 16 października 2026 r. Toyota Bank podwyższył oprocentowanie Lokaty Standard: do 4,30% w skali roku przy 12 miesiącach oraz do 4,50% przy 24 i 36 miesiącach. Zmiana...
Sklep wygląda na polski, ale nietrafiony zakup trzeba odesłać za granicę. UOKiK w ostrzeżeniu z 16 października 2026 r. przypomina, aby przed zapłatą ustalić, kto...
