
Zaproponowany przez Santander Consumer Bank kredyt konsolidacyjny umożliwia łączenie różnych zobowiązań kredytowych i zamianę kilku dotychczasowych rat na jedną. Ta oferta jest dostępna nie tylko w placówkach bankowych, ale także zdalnie, poprzez telefon. Poniżej przedstawiamy szczegółowe warunki, koszty konsolidacji kredytów w Santander Consumer Bank, oraz informacje dotyczące formalności związanych z złożeniem wniosku.
Z tego artykułu dowiesz się:
1. Kredyt konsolidacyjny Santander Consumer – podstawowe informacje
1.1. Jakie kredyty można skonsolidować w Santander Consumer Banku?
2. Kto może skorzystać z kredytu konsolidacyjnego w Santander Consumer Banku?
3. Jakie dokumenty są potrzebne do konsolidacji kredytu w Santander Consumer Banku?
4. Konsolidacja kredytu w Santander Consumer Banku – warunki
5. Jak krok po kroku wziąć kredyt konsolidacyjny w Santander Consumer Banku?
6. Kredyt konsolidacyjny pod hipotekę w Santander Consumer Banku
7. Czy warto skonsolidować kredyty w Santander Consumer Banku?
Kredyt konsolidacyjny Santander Consumer – podstawowe informacje
W Santander Consumer Bank konsolidacja aktualnych kredytów polega na przekształceniu ich w jeden, nowy kredyt konsolidacyjny. Dzięki temu zamiast regulować kilka dotychczasowych rat, klient spłaca teraz jedną comiesięczną ratę, którą można dostosować do własnych możliwości finansowych.
Aby skorzystać z kredytu konsolidacyjnego w Santander Consumer Banku, należy uwzględnić następujące zasady:
- Maksymalna kwota kredytu wynosi nawet 100 000 zł, jednak suma skonsolidowanych zobowiązań powinna mieścić się w zakresie od 300 do 50 000 zł. Istnieje także możliwość uzyskania dodatkowej gotówki na dowolny cel w ramach tego kredytu.
- Okres spłaty nowego zobowiązania może wynieść od 3 do 60 miesięcy, co daje elastyczność w dostosowaniu spłaty do indywidualnych preferencji klienta.
Jakie kredyty można skonsolidować w Santander Consumer Banku?
Przy użyciu kredytu konsolidacyjnego w Santander Consumer Banku masz możliwość złączenia różnych obecnych zobowiązań, które aktualnie spłacasz u innych kredytodawców. Obejmuje to między innymi:
- Pożyczki lub kredyty gotówkowe,
- Kredyty ratalne,
- Kredyty samochodowe,
- Pożyczki lub kredyty hipoteczne,
- Pożyczki lub kredyty konsolidacyjne,
- Karty kredytowe,
- Limity w rachunku bankowym.
Wszystkie konsolidowane zobowiązania kredytowe wymagają odpowiedniej dokumentacji, co będzie szeroko omówione w dalszej części tekstu.
Kto może skorzystać z kredytu konsolidacyjnego w Santander Consumer Banku?
Pożyczka konsolidacyjna w Santander Consumer Banku jest głównie dostępna dla obecnych klientów tej instytucji, czyli dla osób, które już skorzystały z innych produktów bankowych. Dodatkowo, aby uzyskać kredyt konsolidacyjny, konieczne jest spełnienie poniższych warunków:
- Osoba ubiegająca się o kredyt musi być pełnoletnia.
- Posiadanie ważnego dowodu osobistego jest niezbędne.
- Wymagane jest posiadanie stałego dochodu.
- Konieczne jest złożenie poprawnego wniosku kredytowego.
- Przejście pozytywnej weryfikacji zdolności kredytowej jest kluczowe.
Istotnym aspektem jest posiadanie dochodów, a w tym kontekście Santander Consumer Bank akceptuje również dochody z zagranicy w walutach takich jak EUR, GBP, USD, CZK oraz CHF. Co więcej, bank uznaje różnorodne źródła uzyskiwania dochodów, takie jak:
- Umowa o pracę,
- Umowa cywilnoprawna,
- Emerytura,
- Renta,
- Działalność gospodarcza,
- Gospodarstwo rolne,
- Prowadzenie rodziny zastępczej lub rodzinnego domu dziecka,
- Zasiłek macierzyński lub rodzicielski.
Jakie dokumenty są potrzebne do konsolidacji kredytu w Santander Consumer Banku?
Aby ubiegać się o kredyt konsolidacyjny w Santander Consumer Banku, konieczne jest wcześniejsze przygotowanie stosunkowo dużej liczby dokumentów. Należy dostarczyć:
- Dokument tożsamości:
- W przypadku polskich obywateli, wymagany jest dowód osobisty.
- Dla cudzoziemców konieczne są dokumenty takie jak paszport, karta pobytu, zaświadczenie o zarejestrowaniu pobytu obywatela UE itp.
- Dokumenty identyfikujące konsolidowane zobowiązania:
- Umowy kredytowe, harmonogramy spłat, zaświadczenie o aktualnym zadłużeniu, potwierdzenie przelewu raty itp. Szczegółowa lista dokumentów jest dostępna na stronie banku.
- Dokumenty potwierdzające dochód:
- Wyciąg bankowy potwierdzający wpływ wynagrodzenia lub emerytury za ostatnie 3 miesiące.
- Zaświadczenie o dochodzie od pracodawcy lub zleceniodawcy.
- Ostatnie deklaracje PIT 11, 40, 37, 36 lub 28, itp. Lista akceptowanych dokumentów dochodowych znajduje się na stronie banku.
Oprócz wymienionych dokumentów, konieczne jest złożenie wniosku o kredyt konsolidacyjny w Santander Consumer Banku. Można to zrobić poprzez wypełnienie stosownego formularza w placówce banku lub przekazując wymagane informacje podczas rozmowy telefonicznej z konsultantem.
Sprawdź aktualną ofertę kart kredytowych
Konsolidacja kredytu w Santander Consumer Banku – warunki
Zanim zdecydujesz się skorzystać z oferty kredytowej, zaleca się dokładne zapoznanie się z warunkami dotyczącymi kosztów zaciągnięcia zobowiązania. Jeśli rozważasz konsolidację kredytów w Santander Consumer Banku, warto zdawać sobie sprawę z ewentualnych opłat, jakie mogą wystąpić.
Warunki finansowania w tym przypadku są ustalane indywidualnie, opierając się na ocenie sytuacji klienta. Dlatego też nie udostępniono na stronie Santander Consumer Bank kalkulatora kredytu konsolidacyjnego, który pozwalałby na samodzielne oszacowanie wysokości rat i kosztów kredytowych.
Ogólnie jednak, podstawowe koszty kredytu konsolidacyjnego w Santander Consumer Banku obejmują:
- Oprocentowanie: - Może być stałe lub zmienne. W przypadku oprocentowania zmiennego, jest oparte na stałej marży banku i zmiennej stopie referencyjnej NBP.
- Prowizja: - Ta opłata jest ustalana indywidualnie, dostosowując się do sytuacji konkretnego klienta.
Dodatkowe koszty konsolidacji mogą wyniknąć z opłat dodatkowych, takich jak ubezpieczenie. Warto zwrócić uwagę na te szczegóły, aby uzyskać pełen obraz związanych z kredytem konsolidacyjnym kosztów.
Ubezpieczenie kredytu konsolidacyjnego w Santander Consumer Banku jest opcjonalne, jednak skorzystanie z tej usługi może skutkować obniżeniem oprocentowania. Koszt polisy uzależniony jest od wybranego pakietu, a bank oferuje kilka różnych wariantów do wyboru.
Dodatkowym kosztem, który może wystąpić, jest opłata za niestandardową formę wypłacenia gotówki, czyli tej części kredytu, którą planujesz przeznaczyć na dowolny cel. W przypadku wyboru wypłaty w kasie banku, prowizja wynosi 10,99 zł, natomiast w przypadku przekazu pocztowego – 1% kwoty przekazu.
W Santander Consumer Bank kredytobiorcy mogą dodatkowo wykupić pakiet usług dodatkowych, który umożliwia korzystanie z różnych opcji w trakcie trwania umowy, takich jak bankowe wakacje kredytowe, przesuwanie terminu płatności raty czy otrzymywanie powiadomień SMS o zbliżającym się terminie płatności. Koszt tego pakietu wynosi od 3,3 do 11,99 zł miesięcznie, w zależności od zakresu usług dodatkowych, i jest doliczany do rat kredytowych.
Warto również zaznaczyć, że zarówno nadpłata, jak i całkowita wcześniejsza spłata kredytu konsolidacyjnego w Santander Consumer Banku nie są obciążone żadną prowizją.
Aktualne RRSO kredytu konsolidacyjnego w Santander Consumer Banku wynosi 43,82%.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Aby zakończyć posiadanie rachunku oszczędnościowego w Santander Consumer Banku, konieczne jest złożenie dyspozycji zamknięcia konta w formie pisemnej. Jednak nawet bez...
Zaproponowany przez Santander Consumer Bank kredyt konsolidacyjny umożliwia łączenie różnych zobowiązań kredytowych i zamianę kilku dotychczasowych rat na jedną. Ta...
Dowiedz się, jak otworzyć konto oszczędnościowe w Santander Consumer Bank, korzystając z atrakcyjnej oferty z wysokim oprocentowaniem rachunku, który umożliwi Ci...
Blokada czasowa karty płatniczej polega na tymczasowym wyłączeniu możliwości jej użycia. W Santander Consumer Banku oferujemy Ci możliwość samodzielnego zablokowania...
Cztery różne opcje kredytów samochodowych oferowane przez Santander Consumer Bank umożliwiają dostosowanie sposobu finansowania zakupu pojazdu do indywidualnych potrzeb...
Chciałbyś dowiedzieć się, kiedy przelew z konta w Santander Consumer Banku dotrze do Ciebie? A może zastanawiasz się, kiedy opłacić ratę kredytu w tym banku, aby...
W Banku Santander Consumer możesz założyć konto oszczędnościowe bez konieczności opuszczania swojego domu. Dodatkowo, w ramach aktualnej promocji, masz szansę...
Jak krok po kroku wziąć kredyt konsolidacyjny w Santander Consumer Banku?
Jeśli rozważasz skorzystanie z oferty konsolidacji w Santanderze, istnieje konkretne procedury składania wniosku. Wniosek o kredyt konsolidacyjny można złożyć wyłącznie osobiście w oddziale banku lub podczas rozmowy z konsultantem przez infolinię.
Niestety, pełne złożenie wniosku online, czy to za pomocą aplikacji Santander Consumer Banku, czy przez bankowość elektroniczną na komputerze, nie jest możliwe. Wniosek i dokumenty trzeba dostarczyć osobiście lub podczas rozmowy telefonicznej z konsultantem.
Najprostszą drogą jest udanie się do oddziału i tam złożenie wniosku wraz z wymaganymi dokumentami. Jeśli wybierasz opcję składania wniosku telefonicznie, postępuj zgodnie z poniższymi krokami:
- Przygotuj wszystkie dokumenty potrzebne do wnioskowania o kredyt konsolidacyjny, takie jak dokumenty tożsamości i dokumenty dotyczące konsolidowanych zobowiązań. Informacje o zarobkach możesz przekazać w formie oświadczenia. Dokument potwierdzający dochody będzie konieczny tylko wtedy, gdy bank uzna to za niezbędne.
- Zadzwoń pod numer 195 00 lub wypełnij formularz kontaktowy na stronie prezentującej ofertę kredytu konsolidacyjnego Santander Consumer Banku i zaczekaj na kontakt od konsultanta.
- Podczas rozmowy telefonicznej z doradcą podaj wszystkie niezbędne informacje do złożenia wniosku o kredyt konsolidacyjny. W trakcie rozmowy dowiesz się od razu o swojej zdolności kredytowej i na jakich warunkach możesz dokonać konsolidacji zobowiązań w Santander CB.
W przypadku pozytywnej oceny wniosku, bank spłaci Twoje zobowiązania kredytowe w innych instytucjach, a dodatkową gotówkę przelije na Twoje konto. Możliwe jest także wybranie wypłaty gotówki w kasie banku lub za pomocą przekazu pocztowego, jednak obie te usługi są płatne.
Ile wyniesie rata kredytu konsolidacyjnego
Kredyt konsolidacyjny pod hipotekę w Santander Consumer Banku
Standardowy kredyt konsolidacyjny w Santander Consumer Banku pozwala na połączenie zobowiązań do maksymalnej kwoty 50 000 zł. Ograniczenie to wynika z faktu, że jest to rodzaj kredytu gotówkowego, udzielanego bez konieczności dostarczania zabezpieczeń. Niski limit kwotowy jest zatem spowodowany potrzebą ograniczenia ryzyka kredytowego przez bank.
Dla osób, które posiadają większe zadłużenie, alternatywą mogłoby być skorzystanie z kredytu konsolidacyjnego zabezpieczonego np. hipoteką na nieruchomości, czyli tzw. kredyt hipoteczny konsolidacyjny. Należy jednak zaznaczyć, że Santander Consumer Bank nie oferuje tej opcji w swojej ofercie.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
Konsolidacja może obniżyć miesięczne obciążenie budżetu, ale niższa rata nie oznacza automatycznie tańszego kredytu. W 2026 roku przed podpisaniem nowej umowy warto...
Po konsolidacji zadłużenie na karcie kredytowej albo w limicie rachunku może zostać spłacone do zera, ale sam produkt nie zawsze znika. Karta lub linia kredytowa mogą...
Konsolidacja może odciążyć miesięczny budżet, ale nie usuwa zadłużenia. Najwięcej daje wtedy, gdy nadal spłacasz zobowiązania, masz dochód pozwalający na nową ratę i...
Jeżeli wiesz, że najbliższej raty kredytu nie zapłacisz w całości, najgorszą strategią jest czekanie na kolejne wezwania. Najwięcej możliwości masz wtedy, gdy szybko...
Ubezpieczenie kredytu konsolidacyjnego nie jest automatycznie obowiązkowe przy każdej konsolidacji. Bank może jednak powiązać polisę z określonym wariantem cenowym albo...
Najlepszy kredyt konsolidacyjny nie jest jedną stałą ofertą dla wszystkich. We wrześniu 2026 roku banki publikują bardzo różne warunki: od reprezentatywnego RRSO...
Związek Banków Polskich uznał, że banki powinny zaprzestać naliczania odsetek od kredytowanych pozaodsetkowych kosztów kredytu, takich jak prowizja. W przypadku umów...
Zdolność kredytową można poprawić bez sztucznego zawyżania dochodów: przez ograniczenie miesięcznych obciążeń, zamknięcie zbędnych limitów, uporządkowanie historii...
Konsolidacja kredytów może obniżyć miesięczną ratę i uporządkować spłatę, ale nie zawsze oznacza oszczędność. O wyniku decydują całkowity koszt nowej umowy, długość...
Sprawdź aktualną ofertę darmowych pożyczek online
Czy warto skonsolidować kredyty w Santander Consumer Banku?
Kredyt konsolidacyjny proponowany przez Santander Consumer Bank zdobył w większości pozytywne opinie na forum, ale jak zauważają klienci, nie jest to oferta odpowiednia dla każdego. Konsolidacja w Santander Consumer Bank ma swoje zalety, ale także pewne wady.
Zalety:
- Oferta dostępna dla obcokrajowców i osób uzyskujących dochody za granicą.
- Możliwość skonsolidowania niemal wszystkich rodzajów produktów kredytowych.
- Możliwość pożyczenia dodatkowej sumy na dowolny cel, a także otrzymania jej gotówką w kasie lub przekazem pocztowym.
- Brak konieczności dostarczania zabezpieczeń czy poręczycieli.
- Stosunkowo niewielkie formalności związane z wnioskowaniem o kredyt.
- Możliwość złożenia wniosku telefonicznie.
- Dostęp do różnych usług dodatkowych, takich jak opcja prolongaty raty czy otrzymywanie rocznego raportu o sobie z BIK.
Wady:
- Niska kwota konsolidacji - do 50 000 zł.
- Krótki maksymalny okres kredytowania - do 60 miesięcy.
- Opłaty za dodatkowe usługi, które w innych bankach często są bezpłatne, np. za wakacje kredytowe czy powiadomienia o zbliżającym się terminie spłaty raty.
- Brak przejrzystej prezentacji kosztów konsolidacji.
- Brak możliwości wnioskowania o kredyt konsolidacyjny w pełni online.
Bez wątpienia konsolidacja w Santander Consumer Bank jest godna rozważenia, jednak przed skorzystaniem z oferty zaleca się dokładne przeanalizowanie wszystkich zalet i wad.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:

Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Od 24 października zmieniła się dokumentacja zasiłkowa: pojawiają się wspólne wnioski Z-15 i ZAM, a Z-3b zostaje wycofany. Jeśli eZUS nadal udostępnia wcześniejsze...
Sejm uchwalił zmianę zasad dostępu KAS do informacji bankowych. W bezpośrednim trybie z art. 48 dane osoby fizycznej mają dotyczyć podejrzanego, a poza tym trybem...
E.ON proponuje klientom stałą cenę energii do 31 grudnia 2028 roku, ale nie oznacza to niezmiennego rachunku. W komunikowanej ofercie pojawiają się stawki 0,6099 zł/kWh...
Bank Millennium uruchomił 78. edycję promocji Konta Oszczędnościowego Profit. Maksymalne oprocentowanie nowych środków wynosi 5,5% albo 4,5% w skali roku, a o różnicy...
Od 22 października do 16 listopada 2026 roku rolnicy mogą ubiegać się w ARiMR o pomoc za straty w uprawach spowodowane przymrozkami wiosennymi, gradem, deszczem...
Przelew do ZUS może wystarczyć do zwolnienia z miesięcznej opłaty za konto firmowe, ale nie w każdym banku działa samodzielnie. W części ofert jest jednym z kilku...
Inwestowanie przez internet nie zaczyna się od wyboru „najlepszej akcji”, lecz od ustalenia celu, zabezpieczenia domowego budżetu, wyboru legalnego pośrednika i...
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
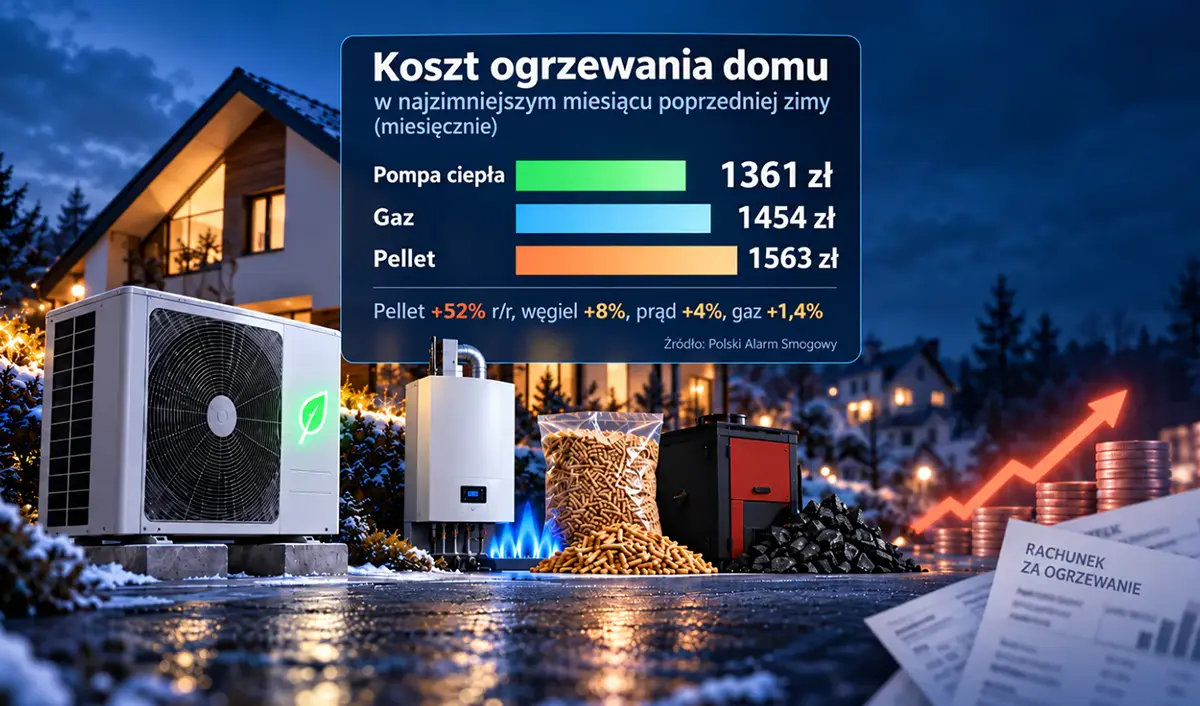
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
