
Przy zaciąganiu kolejnych kredytów i niektórych pożyczek pozabankowych informacje o nich są uwzględniane w Biurze Informacji Kredytowej (BIK). BIK nie tylko archiwizuje dane o zawartych umowach kredytowych, ale także aktualizuje informacje dotyczące trybu spłacanych rat kapitałowo-odsetkowych. Zła historia kredytowania powoduje, że bank może odmówić udzielenia kolejnego kredytu.
Z tego artykułu dowiesz się:
1. Historia kredytowa – czym jest?
1.1. Co wpływa na historię kredytową?
1.2. Jak oceniana jest historia kredytowa?
2. Historia kredytowa a rodzaj zobowiązania kredytowego
2.1. Historia kredytowa a kredyt hipoteczny
2.2. Historia kredytowa a kredyt gotówkowy
2.3. Historia kredytowa a karta kredytowa
2.4. Historia kredytowa a raty
3. Jak sprawdzić historię kredytową w BIK-u?
4. Jaki wpływ ma zła historia kredytowa w BIK-u?
5. Brak historii kredytowej – co oznacza dla banku?
5.1. Czy brak historii kredytowej jest lepszy od złej historii kredytowej?
6. Czy można wyczyścić historię kredytową w BIK-u?
Historia kredytowa jest sprawdzana przez bank za każdym razem, gdy klient chce zaciągnąć zobowiązanie finansowe – chodzi zarówno o kredyty, jak i pożyczki – albo skorzystać z oferty na kartę kredytową.
Jej znaczenie jest kluczowe, ponieważ od tego zależy, czy dana osoba otrzyma pozytywną odpowiedź od banku. Kluczową rolę w archiwizowaniu danych z historii kredytowania klienta odgrywa Biuro Informacji Kredytowej (BIK).
Historia kredytowa – czym jest?
Wiele mówi się w kontekście udzielania kredytów lub pożyczek o historii kredytowej. Czym ona właściwie jest i dlaczego ma tak duże znaczenie dla banków lub firm pożyczkowych udzielających zobowiązań finansowych klientom? Historia kredytowa to wszystkie dane dotyczące danego klienta, jakie zgromadzone zostały w Biurze Informacji Kredytowej (BIK).
Dotyczy ona zarówno aktualnie spłacanych kredytów i pożyczek, jak i tych zobowiązań, które były już uregulowane. Jedną z kluczowych informacji, jakie można uzyskać z BIK-u, jest terminowość spłaty rat kapitałowo-odsetkowych. Dotyczy to wszystkich produktów kredytowych, z jakich klient korzysta lub korzystał w ciągu kilku ostatnich lat – łącznie z kartami kredytowymi czy limitami na kontach.
Po co historia kredytowa jest zapisywana w BIK-u? Na potrzeby redukcji ryzyka kredytodawców i pożyczkodawców, którzy wiedzą dzięki temu, czy osoba, która stara się o zobowiązanie finansowe, będzie rzetelnie spłacać kolejne raty.
Historia kredytowa rozpoczyna się wtedy, gdy klient podpisuje umowę kredytową lub niektóre umowy pożyczkowe w firmach pożyczkowych, które zawarły umowy o współpracy z BIK-iem. Dane klientów są przesyłane do BIK-u również za każdym razem, kiedy klient stara się o jakiś produkt kredytowy czy pożyczkowy, np. o kredyty hipoteczne.
Po jego udzieleniu do BIK-u regularnie spływają informacje o tym, jak spłacasz swoje zobowiązanie – terminowo czy z opóźnieniami. Dane w BIK-u są przekazywane i aktualizowane przynajmniej raz w tygodniu, aż do całkowitej spłaty zobowiązania.
Co wpływa na historię kredytową?
BIK archiwizuje informacje o udzielonych kredytach i pożyczkach klientów. W historii kredytowania umieszcza informacje o zawartych umowach kredytowych i umowach pożyczek, dane o trybie spłaty zobowiązań, o opóźnieniach w uiszczaniu rat czy ostatecznym zwrocie kredytu czy pożyczki kredytodawcy lub pożyczkodawcy.
Warto podkreślić, że na całokształt historii kredytowej wpływają pozytywne i negatywne sytuacje. Terminowa spłata zobowiązania powoduje, że powstaje pozytywna historia kredytowa klienta.
Korzystnie działają na nią sytuacje, w których klient spłaca przed czasem cały kredyt lub jego część. Natomiast kolejne opóźnienia w terminie spłacania rat powodują, że mamy do czynienia z negatywną historią kredytowania w BIK-u.
Pozytywne dane w BIK-u są przetwarzane za zgodą klienta, którą można wyrazić w trakcie spłacania kredytu lub do 5 lat po jego spłacie. Inaczej wygląda sprawa, jeśli kredyt nie jest spłacany terminowo. Wówczas, nawet bez zgody klienta, dane na jego temat mogą być przetwarzane w BIK-u przez 5 lat – spełnione muszą być tylko następujące warunki:
- opóźnienie w spłacie kredytu wynosiło ponad 60 dni,
- minęło 30 dni od czasu, gdy instytucja finansowa (bank czy firma pożyczkowa), w której klient zalega ze spłatą, poinformowała go o zamiarze przetwarzania danych na temat tego kredytu.
Warto wiedzieć:
Na podstawie art. 105a ust. 4 i 5 ustawy Prawo bankowe dane dotyczące wszystkich kredytów mogą być przetwarzane w BIK-u przez 12 lat od dnia ich spłaty dla celów stosowania metod statystycznych.
Jak oceniana jest historia kredytowa?
Banki w związku z wydanymi przez Komisję Nadzoru Finansowego rekomendacjami zobowiązane są do kontrolowania baz BIK-u zawsze wtedy, gdy klient ubiega się o kredyt. Właśnie dlatego po złożeniu wniosku o udzielenie zobowiązania, wysyłane jest zapytanie o historię kredytową BIK wnioskującego i w kolejnym etapie procesu, podlega ona ocenie.
Ogólna pozytywna historia kredytowa w BIK-u oznacza, że klient staje się wiarygodniejszy w oczach banku i ma większe szanse na otrzymanie nie tylko pozytywnej decyzji kredytowej, ale i kredytu czy pożyczki na większą kwotę. Negatywne dane o kliencie świadczą z kolei o opóźnieniach w spłacie rat oraz o tym, że klient być może nie spłacił dotychczasowego zobowiązania terminowo. Wtedy trzeba liczyć się z tym, że bank odrzuci wniosek o kredyt.
Niezależnie od tego, czy planujesz w najbliższym czasie wziąć kredyt, czy też nie, możesz samodzielnie kontrolować w BIK-u historię kredytową. Jak to sprawdzić? Wystarczy, że założysz konto i wykupisz raport (jednorazowy lub cykliczny). Dzięki temu zdobędziesz takie same informacje na temat swojej wiarygodności, jak te, które przesyłane są do banków.
Porównaj ofertę kredytów gotówkowych
Historia kredytowa a rodzaj zobowiązania kredytowego
Ocena historii kredytowej jest jednym z najważniejszych etapów przy weryfikacji klienta ubiegającego się o uzyskanie kredytu czy pożyczki. To jeden z elementów oceny zdolności kredytowej, zwłaszcza jeśli chodzi o ujęcie jakościowe. Pozytywna ocena historii kredytowej może ostatecznie wpłynąć na decyzję w zakresie finansowania klienta przez bank.
Podczas kontroli historii kredytowania klienta bank od razu widzi, jakie zobowiązania dana osoba uzyskała wcześniej, czy ma jakieś kredyty lub pożyczki do spłaty i czy raty były regulowane w terminie, a jeśli nie, to z jak dużym opóźnieniem. Pozytywna historia kredytowa może pomóc klientowi w uzyskaniu kredytu, choć nie zmieni warunków cenowych oferty.
Opóźnienia w spłacie wcześniej zobowiązań najprawdopodobniej spowodują zablokowanie drogi do finansowania. Historia kredytowania jest jednym z kluczowych czynników, jakie bank bierze obowiązkowo pod uwagę przy ocenie ryzyka kredytowego związanego z udzieleniem zobowiązania.
Dotychczasowa historia kredytowa odgrywa ważną rolę w procesie starania się o nowe zobowiązanie. Jednak nie w każdym przypadku będzie ona tak samo istotna. Jeśli dopiero planujesz wziąć kredyt gotówkowy na niewielką kwotę, a nigdy wcześniej nie korzystałeś z kredytowej oferty banków, to nie będzie to duży kłopot. Nieco inaczej może wyglądać jednak brak historii w przypadku kredytu hipotecznego. W tej sytuacji bank najczęściej chce wiedzieć jak najwięcej o osobie, której udzieli tak dużego zobowiązania.
Historia kredytowa a kredyt hipoteczny
Jak już wspomnieliśmy, brak historii kredytowej w przypadku starania się o kredyt hipoteczny może być nieco kłopotliwy. Dlaczego? Podczas wnioskowania o kredyt na mieszkanie, historia kredytowa przyszłego kredytobiorcy jest skrupulatnie sprawdzana przez bank i może mieć szczególny wpływ nie tylko na zdolność kredytową, ale też na wydanie pozytywnej decyzji.
Jeśli historia jest dobra, a kredyt hipoteczny zaciągany jest po terminowej spłacie wcześniejszego zobowiązania, wówczas działa to na korzyść klienta. Historia kredytowania rozpoczyna się z chwilą zaciągnięcia kredytu hipotecznego i będzie aktualizowana regularnie przy spłacaniu przez klienta kolejnych rat kapitałowo-odsetkowych.
W przypadku ewentualnego opóźnienia w spłacie, incydent ten zostanie odnotowany. Oczywiście, nikt nie podejmie żadnych działań windykacyjnych w przypadku niewielkiego poślizgu (kilku dni), jednak długie opóźnienie lub kompletny brak spłaty może już spowodować zgłoszenie sprawy do Biura Informacji Kredytowej.
Negatywna historia kredytowa, która odnotowana jest w BIK-u, sprawi, że możesz mieć duże problemy z zaciągnięciem kolejnego zobowiązania. Banki nie udzielają kredytów osobom, które nieterminowo spłacają swoje zadłużenia, a jedynym ratunkiem w kryzysowej sytuacji finansowej są firmy pożyczkowe. Z całą pewnością jednak nie możesz liczyć na kredyt hipoteczny. Jeśli planujesz zakup mieszkania lub domu, w pierwszej kolejności popracuj nad swoją historią.
Ciąg dalszy artykułu poniżej
Powiązane artykuły

Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
mBank przechodzi na POLSTR w nowych kredytach hipotecznych od 7 października 2026 r. Wnioski złożone wcześniej pozostają na dotychczasowych zasadach, a spłacane...
Masz mieszkanie spółdzielcze bez księgi wieczystej, bo spółdzielnia nie ma uregulowanych praw do gruntu? Rząd przyjął 6 października 2026 r. projekt, który ma pomóc...
VeloBank promuje kartę podarunkową 5000 zł do Agaty lub Media Expert przy kredycie hipotecznym. Nagroda wymaga spełnienia warunków dotyczących celu finansowania, kanału...
Bank Millennium od 1 października 2026 r. wprowadził do oferty kredytów hipotecznych z okresowo stałym oprocentowaniem wskaźnik POLSTR 1M Stopa Składana. Przez pierwsze...
We wrześniu 2026 r. średnia cena mieszkań sprzedanych na rynku deweloperskim w Krakowie wyniosła 17 828 zł za m² i była nieznacznie wyższa niż w Warszawie, gdzie...
Na rynku pierwotnym jest coraz więcej danych, które pozwalają odróżnić prawdziwą obniżkę od marketingowej promocji. W cennikach deweloperów z 30 września 2026 r....
Od 1 października 2026 r. Bank Pekao S.A. wprowadza do nowych kredytów mieszkaniowych zmienne oprocentowanie oparte na wskaźniku POLSTR 1M Stopa Składana. To kolejny...
Od 26 września 2026 r. Erste Bank Polska stosuje w nowych kredytach hipotecznych ze zmiennym oprocentowaniem wskaźnik POLSTR 1M Stopa Składana zamiast WIBOR 3M. Zmiana...
Od 28 września 2026 r. ING Bank Śląski zacznie oferować kredyty hipoteczne oparte na wskaźniku POLSTR 1M Stopa Składana. Zmiana obejmie zarówno nowe hipoteki ze...
Kredyt hipoteczny to nie jeden wniosek i jedna decyzja, lecz ciąg powiązanych etapów: od policzenia bezpiecznego budżetu, przez wybór nieruchomości i banku, po analizę...
Historia kredytowa a kredyt gotówkowy
Zła historia blokuje Twoje szanse na kredyt niemal na każdej płaszczyźnie. Banki z reguły nie udzielają nowych zobowiązań osobom, które mają problemy ze spłatą obecnych długów. Jeśli pilnie potrzebujesz gotówki, możesz jedynie skorzystać z usług firm pożyczkowych, czyli tzw. parabanków, lub poprosić o pomoc rodzinę.
Zobacz ranking najlepszych kont osobistych!
Historia kredytowa a karta kredytowa
Karta kredytowa to jak sama nazwa wskazuje, kolejny produkt kredytowy znajdujący się w ofercie banku. Chcąc korzystać z przyznanego limitu, musisz wyróżniać się odpowiednią zdolnością, ale też dobrą historią kredytową. Limit przyznany w ramach karty wlicza się do Twoich zobowiązań w takim samym stopniu jak kredyt gotówkowy czy hipoteczny.
Historia kredytowa a raty
Dzięki kredytom ratalnym jesteś w stanie szybko zbudować dobrą historię kredytową. Wystarczy, że kupisz np. niewielki sprzęt AGD, nowy telefon czy rower i wszystkie raty uregulujesz zgodnie z harmonogramem spłat. Takie zobowiązanie najczęściej brane jest na krótki okres, dlatego za jego pomocą w ciągu kilku miesięcy możesz zbudować sobie obraz rzetelnego kredytobiorcy.
Jak sprawdzić historię kredytową w BIK-u?
Wiemy już, że dobra historia kredytowania jest kluczowa dla otrzymania kredytu. W jaki sposób sprawdzić wpisy na swój temat w BIK-u? Można to zrobić w trybie online, zakładając konto w BIK-u. Wówczas pobiera się podstawowy raport za darmo, raz na 6 miesięcy.
Wersja płatna raportu, który można pobierać wielokrotnie, kosztuje 39 zł. Wiedząc już, jak sprawdzić BIK, można przed wnioskowaniem o kredyt dowiedzieć się, jakie informacje na nasz temat znajdują się w tej instytucji.
Jaki wpływ ma zła historia kredytowa w BIK-u?
Wiemy już, jak ważna jest historia kredytowa. Jak budować pozytywną historię kredytową? Jeśli zaciągamy zobowiązania na siebie, nawet niewielkie pożyczki oraz kredyty ratalne w bankach, i spłacamy je w terminie wskazanym w umowie pożyczkowej czy kredytowej, to w BIK-u będziemy widnieć jako rzetelni kredytobiorcy.
Z kolei zła historia kredytowa, w której znajdują się informacje o poważnych opóźnieniach w spłacie rat kapitałowo-odsetkowych wcześniej zaciągniętych zobowiązań, właściwie całkowicie uniemożliwia uzyskanie kredytu w banku.
Jeśli przy weryfikacji potencjalnego kredytobiorcy okazuje się, że jego historia kredytowania jest negatywna, bank nie będzie chciał podejmować ryzyka i udzielać klientowi nowego zobowiązania. Istnieje jednak wyjątek od tej reguły. Jeśli klient już spłacił swoje zobowiązania wraz z odsetkami karnymi za opóźnienia, bank może docenić fakt, że udało się kredytobiorcy wyjść z zadłużenia i przyznać mu nowe zobowiązanie.
Warto wiedzieć, gdzie starać się o kredyt przy złej historii kredytowej. Czy zła historia kredytowa całkowicie skreśla szansę na kredyt? Niekoniecznie. Nowej pożyczki musisz jednak szukać w innym miejscu. Ratunkiem mogą okazać się oferty parabanku, które nierzadko proponują pożyczki dla osób ze złą historią kredytową.
Sprawdź aktualną ofertę kart kredytowych
Brak historii kredytowej – co oznacza dla banku?
Problematyczny dla banków jest „pusty BIK”, czyli brak historii kredytowej u klienta. Banki nie wiedzą, czego mogą spodziewać się po kliencie, który nie miał jeszcze okazji zaciągać kredytów i pożyczek. Warto wówczas przed ubieganiem się o kredyt w banku wziąć na siebie jakieś niewielkie zobowiązanie finansowe, choćby zawrzeć umowę ratalną. Regularna spłata rat pozwoli na kształtowanie pozytywnej historii w BIK-u.
Ciąg dalszy artykułu poniżej
Powiązane artykuły

Rząd przyjął pomoc dla rolników po szkodach pogodowych w 2026 r., a resort zapowiedział nabór od 22 października do 16 listopada. Stawki mają sięgać 3000 zł na hektar,...

Numer zapisany pod imieniem znajomego nie musi już do niego należeć. Przy przelewach BLIK problemem bywa także numer, który po zmianie abonenta nadal jest przypisany do...

CBZC poinformowało o 12 osobach zatrzymanych w sprawie oszustw na BLIK. Podejrzani mieli podszywać się pod banki i portale sprzedażowe. Wstępne straty to około 250 tys....
Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...

Petycja o zmianę 800 plus proponuje powiązanie kwoty z wynagrodzeniem i liczbą dzieci. Przykładowy wzór daje ponad 4000 zł na troje dzieci, ale nie ustanawia takich...

Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy...

Benzyny mają 13 października wyższe limity, a diesel niższy. Za 50 litrów po cenach maksymalnych zapłacisz 353 zł za Pb95, 397,50 zł za Pb98 lub 401 zł za olej...

Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...

Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...

Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...
Szukasz alternatywy? Poznaj naszą ofertę kredytów konsolidacyjnych
Czy brak historii kredytowej jest lepszy od złej historii kredytowej?
Oczywiście, że tak. Brak historii kredytowej może być jedynie małą przeszkodą w sytuacji, gdy decydujesz się na duże zobowiązania (np. brak historii kredytowej a kredyt hipoteczny). W przypadku kredytów gotówkowych czy ratalnych fakt ten z pewnością nie będzie nikomu przeszkadzał. Negatywna historia z kolei skreśla Twoje szanse na otrzymanie nowego zobowiązania niemal całkowicie.
Czy klient bez historii kredytowej ma mniejszą szansę na kredyt niż klient z drobnymi zaległościami w spłacie? Takie pytanie zadaliśmy specjalistom, który udzielili nam odpowiedzi:
Nie można jednoznacznie odpowiedzieć na to pytanie. Należy pamiętać, że ocena wiarygodności kredytowej polega na analizie znacznie większego zbioru cech potencjalnego kredytobiorcy lub zdarzeń, z którymi jest związany, a które są analizowane.
Samo kryterium braku historii kredytowej na pewno w określonej strukturze innych danych nie jest podstawą do nieuznania wnioskodawcy za osoby z niską wiarygodnością kredytową. Podobnie w przypadku zaległości – kontekst, wielkość zaległości i tryb ich uregulowania również może mieć znaczenie.
- Piotr Rosłan - Dyrektor Działu Kredytów Hipotecznych Alior Banku
Brak historii kredytowej nie wyklucza szansy na otrzymanie kredytu. Przy ocenie wiarygodności klienta bank przy ocenie wniosków kredytowych bierze pod uwagę wiele czynników, np. takich jak stabilność dochodów, zdolność do spłaty kredytu, poziom oszczędności, wartość zabezpieczenia (np. nieruchomości), itp. Zawsze każdy przypadek jest rozpatrywany indywidualnie.
Oczywiście posiadanie pozytywnej historii kredytowej jest jednym z czynników uwzględnianych przy rozpatrywaniu wniosków kredytowych. Dobra historia kredytowa świadczy o zdolności klienta do terminowej spłaty zobowiązań, co jest istotne z punktu widzenia ryzyka dla instytucji udzielających finansowania.
Drobne zaległości w spłacie nie muszą być przeszkodą w uzyskaniu kredytu, jednak negatywne informacje dotyczące spłaty wcześniejszych zobowiązań mogą mieć wpływ na ocenę wiarygodności kredytowej. Jednak banki badają każdy przypadek indywidualnie, biorąc pod uwagę całość sytuacji finansowej i kredytowej klienta.
- Anna Rek-Dębicka, Dyrektor Biura Kredytów Hipotecznych w Velobanku
Bezpośrednia odpowiedź na pytanie nie jest możliwa z uwagi na złożoność zasad obowiązujących w ramach oceny, gdzie informacje pochodzące z sektora bankowego, a w szczególności historia kredytowa klienta, są istotnym elementem co najmniej kilku jej aspektów. Drobne zaległości nie ważą istotnie na wiarygodności kredytobiorcy, choć jako takie mogą być również rozpatrywane pod kątem długości ich trwania, typu produktu, którego dotyczą, charakteru zabezpieczeń, czy też ich braku, tego czy klient jest jedynym kredytobiorcą, czy też umowa jest wspólna itp. Historia kredytowa bez opóźnień, może uwiarygadniać klienta w Banku, potwierdzać doświadczenie klienta na rynku Bankowym i wskazywać na rzetelność w ramach wywiązywania się ze swoich zobowiązań. W ramach swojej polityki Bank dokłada wszelkich starań, aby nie wykluczać klientów dobrych, których intencje co do spłaty i możliwości finansowe potwierdzają bezpieczeństwo zawarcia transakcji, jednocześnie wykazując wysoką dbałość o jakość portfela kredytowego, które to elementy są istotnym elementem bezpieczeństwa sektora finansowego.
- Anna Meunier, Kierująca Wydziałem Kredytów Hipotecznych w Banku Millennium
Trudno jednoznacznie odpowiedzieć na to pytanie. Wszystko zależy od poziomu zaległości, wysokości raty jak i kiedy została ona ostatecznie spłacona. Analizuje się także czy była to sytuacja jednorazowa czy dotyczyła innych zobowiązań finansowych, które Klient posiada. Jeśli chodzi o osoby bez historii kredytowej to rzeczywiście sektor bankowy podchodzi ostrożnie do takich klientów. Bank Pocztowy udziela kredytów dla Klientów bez historii w BIK. Staramy się wyjść naprzeciw oczekiwaniom takiej osoby i budować historię razem z Klientem.
- Dominik Matuszewski, Dyrektor Departamentu Produktów Detalicznych i Rozwoju Bankowości Cyfrowej Banku Pocztowego
Sprawdź aktualną ofertę darmowych pożyczek online
Czy można wyczyścić historię kredytową w BIK-u?
Zła historia kredytowania w BIK-u powoduje problemy z zaciąganiem kredytów i pożyczek w przyszłości. Osoby, które mają długi, zastanawiają się nad tym, czy da się wyczyścić historię w BIK-u, aby mieć szansę na uzyskanie kolejnego zobowiązania finansowego. Zasadniczo nie można usunąć złych wpisów w BIK-u, jeśli zostały one umieszczone zgodnie z prawem.
Czyszczenie BIK-u jest dopuszczalne, jeśli kredyt został spłacony w terminie, a kredytobiorca cofnął zgodę na przetwarzanie informacji przez kredytodawcę albo minął okres 5 lat od spłaty kredytu niezapłaconego w terminie do 60 dni.
Czyszczenie BIK-u następuje też na wniosek kredytobiorcy złożony kredytodawcy, jeśli w bazie danych są nieaktualne lub nieprawdziwe informacje dotyczące zobowiązań klienta.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:
Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Rząd przyjął pomoc dla rolników po szkodach pogodowych w 2026 r., a resort zapowiedział nabór od 22 października do 16 listopada. Stawki mają sięgać 3000 zł na hektar,...
Numer zapisany pod imieniem znajomego nie musi już do niego należeć. Przy przelewach BLIK problemem bywa także numer, który po zmianie abonenta nadal jest przypisany do...
CBZC poinformowało o 12 osobach zatrzymanych w sprawie oszustw na BLIK. Podejrzani mieli podszywać się pod banki i portale sprzedażowe. Wstępne straty to około 250 tys....
Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...
Petycja o zmianę 800 plus proponuje powiązanie kwoty z wynagrodzeniem i liczbą dzieci. Przykładowy wzór daje ponad 4000 zł na troje dzieci, ale nie ustanawia takich...
Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy...
Benzyny mają 13 października wyższe limity, a diesel niższy. Za 50 litrów po cenach maksymalnych zapłacisz 353 zł za Pb95, 397,50 zł za Pb98 lub 401 zł za olej...
Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...
Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...
Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...
Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...
Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
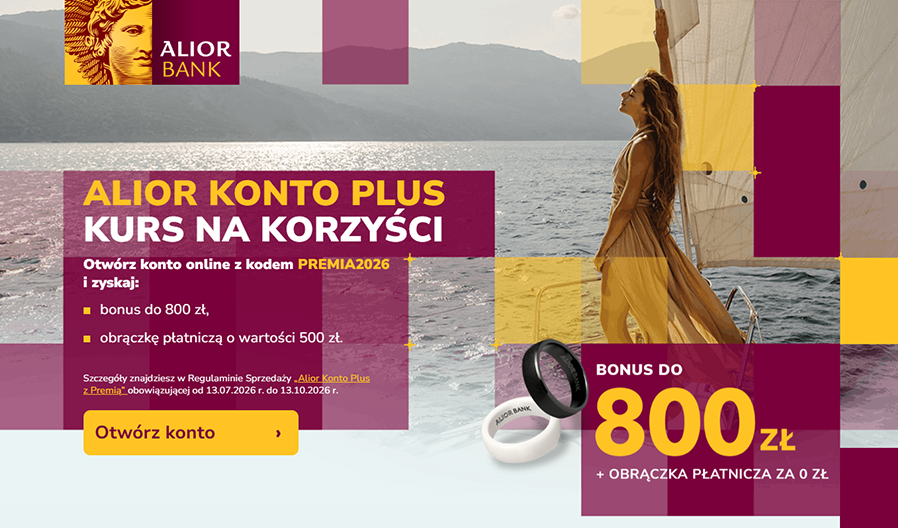
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
