
Moment zakończenia oszczędzania na papierach wartościowych Skarbu Państwa oznacza dla Ciebie jedno: czas na wypłatę zainwestowanego kapitału oraz wypracowanych zysków. Zastanawiasz się, czy musisz wypełniać dodatkowe wnioski lub osobiście odwiedzać placówkę bankową? Mamy dobre wieści – w większości sytuacji cały proces przebiega w pełni automatycznie. Sprawdź, na jakich zasadach zrealizujesz swoje zyski i gdzie dokładnie trafią Twoje środki!
Z tego artykułu dowiesz się:
1. Kiedy następuje wykup obligacji skarbowych?
2. Kiedy pieniądze z wykupu obligacji pojawiają się na koncie?
3. Gdzie trafiają odsetki z obligacji skarbowych?
4. Gdzie można odebrać pieniądze z wykupu obligacji i odsetki?
5. Co jeśli rachunek bankowy do wypłaty obligacji jest nieaktualny?
6. Czy pieniądze można zostawić na rachunku rejestrowym?
7. Jak wygląda przedterminowy wykup obligacji?
8. Czy zamiast wypłaty pieniędzy można kupić kolejne obligacje?
9. Czy od wykupu obligacji trzeba zapłacić podatek?
10. Ile jest czasu na odebranie pieniędzy z wykupu obligacji?
Kluczowe znaczenie ma to, jaki numer konta podałeś przy zawieraniu umowy, za pośrednictwem jakiej instytucji nabyłeś papiery skarbowe oraz jaki model naliczania zysków przypisano do Twojego produktu – cykliczny czy realizowany na samym końcu inwestycji.
Kluczowe fakty w pigułce:
- Zakończenie inwestycji wynika bezpośrednio z daty zakupu oraz konkretnych wytycznych emisyjnych. Gdy finał przypada w weekend lub święto, kapitał otrzymasz w kolejnym dniu roboczym.
- Wypracowane zyski oraz baza mogą zostać przelane na Twoje konto, poczekać na specjalnym rachunku rejestrowym, bądź sfinansować nabycie nowych papierów poprzez zamianę.
- Decydując się na wcześniejsze wycofanie środków, otrzymasz przelew w przeciągu 5 dni roboczych od momentu zgłoszenia takiego żądania.
- Koniecznie zweryfikuj podany wcześniej numer konta. W przypadku jego zmiany, natychmiast zaktualizuj dane u odpowiedniego brokera.
- Pamiętaj, że po zakończeniu umowy zgromadzony kapitał przestaje zarabiać. Gotówka trzymana na saldzie rejestrowym nie podlega dalszemu oprocentowaniu.
Kiedy następuje wykup obligacji skarbowych?
Rozliczenie Twojej inwestycji odbywa się po upływie pełnego okresu, na jaki nabyłeś dany papier wartościowy. Konkretną datę sprawdzisz w dokumentacji przypisanej do Twojego produktu, a przede wszystkim w odpowiednim liście emisyjnym.
Dla zobrazowania: papiery roczne zostaną zrealizowane równe dwanaście miesięcy po dacie transakcji, trzyletnie po 36 miesiącach, a popularne „dziesięciolatki” EDO – po upływie dekady. Nie znaczy to jednak, że cała seria kończy żywot tego samego dnia, ponieważ liczy się dokładna data zakupu dokonana przez konkretnego inwestora.
W dniu finalizacji umowy odzyskujesz przynajmniej wartość wniesionego kapitału. W większości produktów dedykowanych odbiorcom detalicznym jest to 100 zł za pojedynczą sztukę, do czego dolicza się wypracowane prowizje, o ile mechanizm danej inwestycji zakłada kumulację zysków na sam koniec.
W sytuacji, gdy ostateczny dzień wypada w sobotę lub podczas oficjalnych świąt, instytucja udostępni Ci gotówkę w najbliższym nadchodzącym dniu roboczym. Taka sama reguła dotyczy przekazywania cyklicznych zysków.
Co bardzo ważne, nie musisz generować żadnych dodatkowych pism. Standardowa procedura domknięcia inwestycji dzieje się całkowicie z automatu, gdy tylko minie zadeklarowany wcześniej czas.
Kiedy pieniądze z wykupu obligacji pojawiają się na koncie?
Jeżeli wcześniej wskazałeś domyślny ROR do obsługi inwestycji, gotówka trafi tam dokładnie w dniu przewidzianym w umowie. Przepisy jasno wskazują, że właśnie w tym wyznaczonym terminie Twoje finanse muszą zostać zwolnione i przelane. Oczywiście z pominięciem dni ustawowo wolnych.
Biorąc pod uwagę przepisy obowiązujące klientów obsługiwanych przez Biuro Maklerskie PKO BP od 20 lipca 2026 r., system automatycznie księguje zwrot kapitału oraz zyski bezpośrednio na powiązanym koncie. Wyjątkiem jest sytuacja, w której inwestor wcześniej nakazał pozostawienie całości na saldzie rejestrowym.
Nie wpadaj w panikę, jeśli przelew chwilę się spóźnia. W pierwszej kolejności upewnij się co do kilku kwestii:
- jaka jest dokładna data zakończenia Twojej konkretnej serii,
- jaki rachunek bankowy zdefiniowałeś w systemie,
- czy pieniądze nie utknęły na wewnętrznym saldzie brokerskim.
Jeśli harmonogram minął, a gotówki nie widać w żadnym z tych miejsc, koniecznie skontaktuj się ze swoim domem maklerskim lub doradcą obsługującym ten produkt.

Oprocentowanie:
Max kwota:
Sprawdź ofertę
Oprocentowanie:
Max kwota:
Sprawdź ofertę
Oprocentowanie:
Max kwota:
Sprawdź ofertę
Zobacz więcej ofert
Gdzie trafiają odsetki z obligacji skarbowych?
Wszystko zależy od wybranego wariantu inwestycji. Zyski nie zawsze są blokowane aż do ostatecznego zakończenia umowy. W wielu przypadkach gotówka trafia do Ciebie regularnie, chociażby w cyklach miesięcznych lub rocznych.
W bieżącej ofercie skierowanej do klientów indywidualnych w sierpniu 2026 roku zasady prezentują się następująco:
| Typ papierów wartościowych | Harmonogram wypłaty zysków |
|---|---|
| OTS – wariant 3-miesięczny | przy finalnym rozliczeniu po kwartale |
| ROR – wariant roczny | w cyklu miesięcznym |
| DOR – wariant 2-letni | w cyklu miesięcznym |
| TOS – wariant 3-letni | przy zakończeniu inwestycji; wcześniej podlegają kapitalizacji |
| COI – wariant 4-letni | raz do roku |
| EDO – wariant 10-letni | na sam koniec po upływie 10 lat; wcześniej podlegają kapitalizacji |
| ROS – rodzinne 6-letnie | przy zamknięciu inwestycji; wcześniej podlegają kapitalizacji |
| ROD – rodzinne 12-letnie | po 12 latach trwania umowy; wcześniej podlegają kapitalizacji |
Zjawisko kapitalizacji polega na tym, że wypracowane zyski nie trafiają do Twojej kieszeni na bieżąco. Instytucja automatycznie dokleja je do głównej puli zainwestowanych środków. W efekcie, przy kolejnym cyklu, zarabiasz już nie tylko na wkładzie początkowym, ale również na odłożonych wcześniej profitach.
Dla przykładu: posiadając papiery EDO, nie oczekuj regularnych przelewów na swój rachunek osobisty. Zarobione kwoty powiększają bazę i są uwalniane dopiero przy wielkim finale po dekadzie. Z kolei w przypadku popularnych „czterolatek” (COI) sytuacja wygląda odwrotnie – przelew otrzymujesz dokładnie co dwanaście miesięcy.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
We wrześniu 2026 r. średnia cena mieszkań sprzedanych na rynku deweloperskim w Krakowie wyniosła 17 828 zł za m² i była nieznacznie wyższa niż w Warszawie, gdzie...
Na rynku pierwotnym jest coraz więcej danych, które pozwalają odróżnić prawdziwą obniżkę od marketingowej promocji. W cennikach deweloperów z 30 września 2026 r....
Środków zgromadzonych w OFE nie można po prostu wypłacić na konto przed emeryturą ani przeznaczyć na dowolny cel. Na 10 lat przed osiągnięciem powszechnego wieku...
Ministerstwo Finansów pozostawiło oprocentowanie detalicznych obligacji skarbowych na październik 2026 bez zmian. Najwyższe oprocentowanie pierwszego okresu wynosi...
Zbyt niska suma ubezpieczenia może sprawić, że po poważnej szkodzie wypłata nie wystarczy na odbudowę domu, remont mieszkania albo odtworzenie wyposażenia. W 2026 roku...
Kredyt dla mikrofirmy nie jest oceniany wyłącznie na podstawie wysokości przychodu. Bank analizuje także staż działalności, dochodowość, przepływy na rachunku, formę...
Przy 100 tys. zł najwyższe oprocentowanie z reklamy nie zawsze daje najwyższy zysk. W tym rankingu porównuję 19 aktualnych, porównywalnych ofert według jednego...
Lokata na 3 miesiące daje szybszy dostęp do pieniędzy, a lokata na 6 miesięcy pozwala dłużej zablokować znaną dziś stawkę. W 2026 roku nie da się jednak wybrać lepszego...
Konto oszczędnościowe bez konta osobistego może być wygodniejsze, ale nie zawsze bardziej opłacalne. Brak dodatkowego ROR-u oznacza mniej warunków do pilnowania, lecz...
Rządowy projekt ustawy ma stworzyć specjalną ścieżkę pomocy dla osób, które w programie „Czyste Powietrze” zostały poszkodowane przez nierzetelnych wykonawców i dziś...
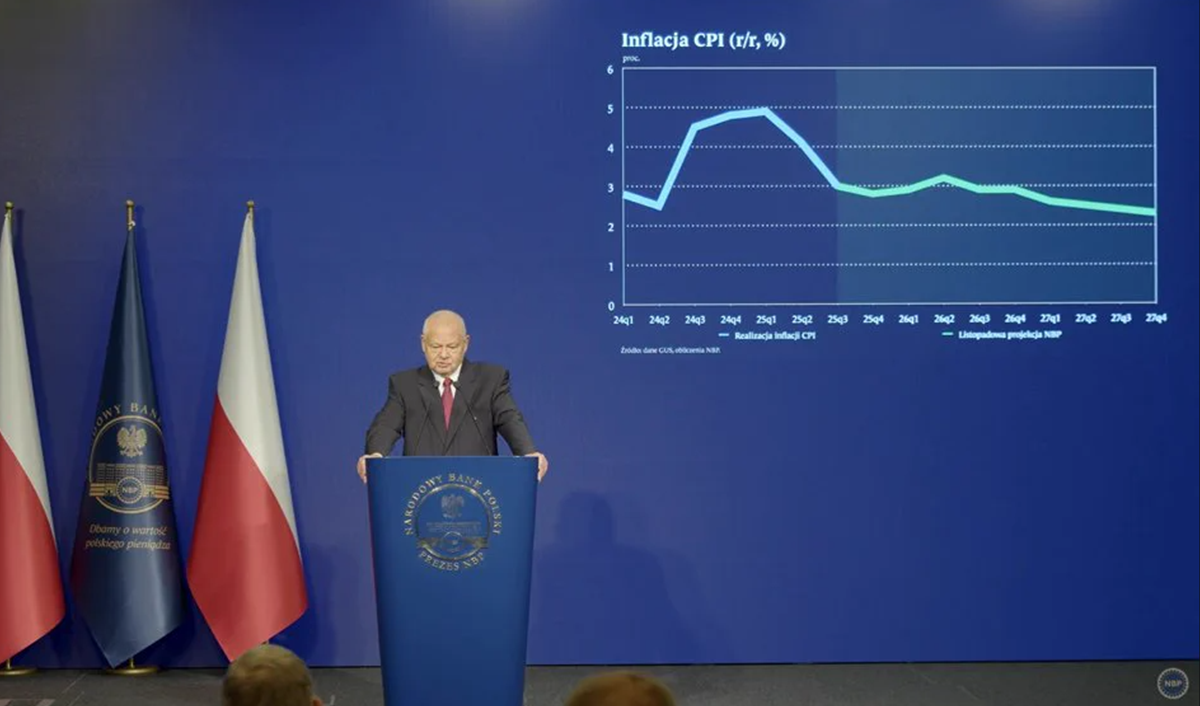
Inflacja bazowa po wyłączeniu cen żywności i energii wzrosła w sierpniu 2026 r. do 3,3 proc. rok do roku z 3,1 proc. w lipcu. NBP podał też pozostałe miary inflacji...
„Nowe środki” nie zawsze oznaczają po prostu każdy świeży przelew na konto oszczędnościowe. Bank zwykle porównuje bieżące saldo z saldem z określonego dnia, a czasem...
Gdzie można odebrać pieniądze z wykupu obligacji i odsetki?
Inwestorzy indywidualni mają do dyspozycji trzy główne ścieżki rozliczenia swojej inwestycji z państwem:
- zwykły przelew na wskazany rachunek bankowy (np. konto osobiste w PKO Banku Polskim lub innej instytucji),
- wizyta w placówce w celu odebrania środków w formie gotówki,
- płynne przejście na nową ofertę, czyli tak zwana zamiana papierów.
Opcje wypłaty mogą się nieznacznie różnić w zależności od podmiotu obsługującego Twoje papiery. W 2026 roku sprzedaż produktów skarbowych prowadzona jest między innymi przez Bank Pekao (jeśli rozważasz przeniesienie finansów, sprawdź ich ofertę na konto osobiste w Banku Pekao S.A.) oraz PKO BP. Z kolei specjalne emisje rodzinne (ROS i ROD) są zarezerwowane wyłącznie dla sieci dystrybucji Biura Maklerskiego PKO BP.
Posiadacze profili inwestycyjnych powinni dokładnie zweryfikować zdefiniowane tam ustawienia. Systemy, na czele z rozwiązaniami od BM PKO BP, pozwalają zadecydować, czy zebrane środki mają automatycznie wędrować na Twoje konto, czy raczej czekać na koncie rejestrowym. Miej jednak świadomość, że odłożona tam gotówka nie generuje już żadnych profitów.
Co jeśli rachunek bankowy do wypłaty obligacji jest nieaktualny?
To jedna z najbardziej kluczowych kwestii, o którą powinieneś zadbać z odpowiednim wyprzedzeniem, zanim jeszcze minie czas Twojej inwestycji.
Gdy stary ROR został zlikwidowany lub preferujesz skierowanie transferu na zupełnie inny numer, musisz zgłosić tę modyfikację w systemie brokera. Biorąc za przykład Biuro Maklerskie PKO BP, zadeklarowany przez Ciebie numer konta jest podstawową wytyczną dla systemu, a gotówka rutynowo wysyłana jest właśnie na podane wcześniej dane.
Wszelkie aktualizacje najlepiej wprowadzać jeszcze przed tak zwanym dniem ustalenia praw. Termin ten, jasno sprecyzowany w dokumentach emisyjnych, stanowi moment „odcięcia”, w którym system ostatecznie definiuje, na czyje konto powędrują zyski.
A co w sytuacji, gdy przelew już wyruszył w stronę zamkniętego rachunku? Wtedy pozostaje Ci jedynie bezpośredni kontakt z podmiotem dystrybuującym. Pamiętaj jednak o zasadach bezpieczeństwa – nigdy nie dyktuj wrażliwych danych przypadkowym konsultantom, którzy sami do Ciebie dzwonią lub piszą maile. Tego typu operacje realizuj wyłącznie poprzez uwierzytelnione systemy bankowe lub osobiście w oddziale.
Wskazówka eksperta: Decydując się na zamrożenie kapitału na długie lata (np. w produktach typu EDO czy ROD), wyrób w sobie nawyk regularnego weryfikowania przypisanego numeru rachunku. Pamiętaj, że przez 10 czy 12 lat możesz kilkukrotnie zmieniać instytucję finansową, w której trzymasz bieżące finanse.
Czy pieniądze można zostawić na rachunku rejestrowym?
Zdecydowanie tak. W zależności od platformy, z której korzystasz do zarządzania swoim portfelem, masz pełne prawo nakazać, by uwolniony kapitał nie wędrował od razu do Twojego portfela, lecz przeczekał na wirtualnym saldzie maklerskim.
Dla przykładu, przepisy regulujące funkcjonowanie systemów PKO BP dają możliwość uruchomienia takiego wariantu. Jeśli po pewnym czasie zmienisz zdanie, wystarczy, że zalogujesz się i klikniesz przycisk przelewu. Gotówka trafi na Twoje konto najpóźniej na drugi dzień roboczy po wydaniu takiej dyspozycji.
Musisz jednak uważać na jedną kluczową wadę – zamrożona tam gotówka całkowicie traci oprocentowanie. Jeśli nie masz w planach natychmiastowej re-inwestycji i kupna nowych emisji, trzymanie dużej puli na tym saldzie mija się z celem z punktu widzenia budowania kapitału. Warto w takiej sytuacji rozważyć chociażby konto oszczędnościowe w swoim banku.
Jak wygląda przedterminowy wykup obligacji?
Nie jesteś niewolnikiem terminu wskazanego w dokumencie. W przypadku zdecydowanej większości produktów państwowych, możesz zażądać zwrotu kapitału na długo przed planowanym finałem.
Dla emisji dostępnych w aktualnej offercie, tego typu żądanie możesz złożyć najwcześniej 7 dni kalendarzowych od momentu ich nabycia, ale jednocześnie nie później niż 20 dni przed ustawowym końcem (z pewnymi wyjątkami opisanymi w dokumentacji).
Gdy zdecydujesz się na ten krok, proces prezentuje się w następujący sposób:
- zakończenie procedury następuje w ciągu 5 dni roboczych,
- zyski przeliczane są maksymalnie do piątego dnia roboczego licząc od złożenia wniosku,
- ostateczna transza może być uszczuplona o karną opłatę za zerwanie umowy (kwota ta zależy od specyfiki konkretnej emisji).
Warto pamiętać, że przy takim trybie działania, pieniądze automatycznie lądują na przypisanym do Ciebie koncie osobistym. Na ten moment zasady stosowane przez BM PKO BP wykluczają możliwość zatrzymania tych pieniędzy na wewnętrznym rachunku inwestycyjnym.
Jeśli planujesz szybko odzyskać sporą część wkładu, upewnij się podwójnie, gdzie te środki finalnie wylądują.
Czy zamiast wypłaty pieniędzy można kupić kolejne obligacje?
Oczywiście, służy do tego niezwykle wygodny mechanizm zwany zamianą (rolowaniem). Zamiast wyciągać kapitał do zewnętrznego banku, możesz zlecić, aby w 100% zautomatyzowany sposób pokrył on koszty nabycia papierów z najnowszej dostępnej oferty.
Patrząc na sytuację z sierpnia 2026 r., instrumenty nabywane w ten sposób (z pominięciem trzymiesięcznych OTS) wyceniane są promocyjnie na 99,90 zł przy zachowaniu stu złotych wartości początkowej. Daje to przyjemny rabat w wysokości 10 groszy na każdym zakupionym dokumencie. Ponieważ reguły rynkowe są elastyczne, zawsze analizuj parametry w momencie odnawiania portfela.
Cały sekret tej procedury tkwi w tym, że dzień umorzenia dotychczasowych aktywów automatycznie staje się pierwszym dniem pracowania nowych. Omijasz tym samym biurokratyczny proces przelewania tysięcy złotych tam i z powrotem między kontami bankowymi.
Czy od wykupu obligacji trzeba zapłacić podatek?
Oddanie zainwestowanego wkładu początkowego to nie jest zarobek, więc nie musisz się obawiać. Urząd Skarbowy interesuje się wyłącznie tym, co na tej inwestycji zarobiłeś.
Dla zwykłych kowalskich oznacza to spotkanie z tak zwanym podatkiem Belki, czyli 19-procentową daniną od zysków kapitałowych. Dobra wiadomość jest taka, że przy państwowych papierach detalicznych całą procedurę bierze na siebie podmiot prowadzący emisję. Zostajesz więc zwolniony z obowiązku żmudnego wypełniania formularzy podatkowych.
W praktyce wygląda to banalnie: jeśli wypracowałeś 100 zł premii brutto, państwo uszczupli to o 19%, a na Twoje saldo trafi czyste 81 zł.
Nieco inna bajka dotyczy osób gromadzących majątek na starość poprzez IKE-Obligacje lub IKZE-Obligacje. Wtedy zyski trafiają na konta emerytalne i tam są objęte specjalnymi preferencjami przypisanymi do tych instrumentów.
Koszt pożyczki:
Rata:
Zapytaj o pożyczkę
Rata:
Zapytaj o pożyczkę
Rata:
Zapytaj o pożyczkę
Zobacz więcej ofert
Minimalny i maksymalny okres spłaty:
Maksymalne RRSO:
Ile jest czasu na odebranie pieniędzy z wykupu obligacji?
Mimo ogromnej wygody automatyzacji, stanowczo odradzamy zostawianie swoich finansów bez żadnego nadzoru.
Z oficjalnej dokumentacji udostępnianej przez stronę rządową wynika bezsprzecznie, że Twoje prawo do odebrania wniesionego wkładu ulega przedawnieniu po pełnych 10 latach od momentu, kiedy gotówka stała się możliwa do wypłacenia. Jeśli z kolei mówimy o samych odsetkach, roszczenie to znika znacznie szybciej, bo już po upływie zaledwie 3 lat.
Ostrożność powinni zachować zwłaszcza wieloletni posiadacze bardzo starych serii. Po latach często nie pamiętamy, w którym banku zakładaliśmy profil lub zwyczajnie dawno zamknęliśmy konto do przelewów.
Trzeba też podkreślić głośno i wyraźnie: przeciąganie wypłaty w czasie nie daje Ci żadnych korzyści majątkowych. Zgodnie z wytycznymi Ministerstwa Finansów oraz biur maklerskich, od pierwszego dnia po zamknięciu emisji, Twoje finanse całkowicie przestają pracować na swoje utrzymanie.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:
Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Bank Millennium od 1 października 2026 r. wprowadził do oferty kredytów hipotecznych z okresowo stałym oprocentowaniem wskaźnik POLSTR 1M Stopa Składana. Przez pierwsze...
Od 1 października 2026 r. klienci mBanku nie zobaczą już rachunków Orange w usłudze Twoje rachunki (Qlips) i nie opłacą ich w tym miejscu. Nie oznacza to końca samego...
Od 1 października 2026 r. użytkownicy aplikacji ING Business mogą nie tylko wysyłać, ale także odbierać Przelewy na telefon BLIK. Bank podał, że pojedyncza transakcja...
We wrześniu 2026 r. średnia cena mieszkań sprzedanych na rynku deweloperskim w Krakowie wyniosła 17 828 zł za m² i była nieznacznie wyższa niż w Warszawie, gdzie...
Od 1 października 2026 r. płatnicy składek mogą opłacać należności do ZUS bezpośrednio w aplikacji mZUS. Nowy kreator pokazuje kwotę do zapłaty, pozwala doliczyć...
Na rynku pierwotnym jest coraz więcej danych, które pozwalają odróżnić prawdziwą obniżkę od marketingowej promocji. W cennikach deweloperów z 30 września 2026 r....
Od okresu świadczeniowego rozpoczynającego się 1 października 2026 r. kryterium dochodowe w funduszu alimentacyjnym wynosi 1665 zł miesięcznie na osobę w rodzinie. To...
Prezes UOKiK nałożył na AS Inbank łącznie 4 mln 692 tys. zł kar za trzy praktyki związane z kredytami finansującymi m.in. fotowoltaikę i pompy ciepła. Urząd uznał, że...
GUS podał szybki szacunek inflacji za wrzesień 2026 r. Ceny były średnio o 4,0% wyższe niż rok wcześniej i o 0,7% wyższe niż w sierpniu. To wyraźne przyspieszenie po...
Od 1 października 2026 r. Bank Pekao S.A. wprowadza do nowych kredytów mieszkaniowych zmienne oprocentowanie oparte na wskaźniku POLSTR 1M Stopa Składana. To kolejny...
Awaria mBanku z 29 września 2026 r. została usunięta jeszcze tego samego dnia. Bank potwierdził problemy z logowaniem do serwisu transakcyjnego i aplikacji mobilnej,...
30 września 2026 r. jest ostatnim dniem przystąpienia do kilku promocji kont osobistych, które nadal są widoczne w oficjalnych materiałach banków. W Nest Banku kończy...
Rząd przyjął 29 września 2026 r. projekt UD458 i skierował go do Sejmu. Jedna z najważniejszych zmian dla przedsiębiorców rozliczających ryczałt zakłada obniżenie...
Wyjazd z uczniami nie oznacza automatycznie prawa do dodatkowej wypłaty za każdą godzinę poza szkołą. Kluczowe jest to, czy rzeczywisty czas pracy nauczyciela w danym...
Główny Urząd Statystyczny opublikował 29 września 2026 r. pełne opracowanie „Budżety gospodarstw domowych w 2025 r.”. Przeciętny miesięczny dochód rozporządzalny...
Koniec września nie oznacza końca naboru do programu Dobry Start. Wniosek o 300 zł na wyprawkę szkolną można w 2026 roku złożyć do 30 listopada, ale przy wnioskach...
ING Bank Śląski zapowiedział utrudnienia w korzystaniu z bankomatów i wpłatomatów w nocy z niedzieli 4 października na poniedziałek 5 października 2026 roku. Według...
Środków zgromadzonych w OFE nie można po prostu wypłacić na konto przed emeryturą ani przeznaczyć na dowolny cel. Na 10 lat przed osiągnięciem powszechnego wieku...
