
Negatywny BIK może utrudnić otrzymanie kredytu, ale nie oznacza, że każdy bank automatycznie naliczy wyższe oprocentowanie. Czasem skończy się odmową, czasem inną propozycją, a czasem historia spłat nie zmieni ceny. Sprawdź, co rzeczywiście wpływa na decyzję banku, jak porównywać koszty i co zrobić, gdy w raporcie BIK widnieje zaległość.
Z tego artykułu dowiesz się:
1. Czy negatywny BIK automatycznie podnosi koszt kredytu?
2. Co bank widzi w historii BIK i jak ocenia ryzyko?
2.1. Dane o spłatach a zdolność kredytowa
2.2. Ocena BIK klienta a scoring bankowy
3. Jak historia spłat może zmienić warunki finansowania?
4. Jak porównać rzeczywisty koszt dwóch propozycji?
5. Czy kredyt hipoteczny i gotówkowy ocenia się tak samo?
6. Kiedy opóźnienie pozostaje w BIK przez pięć lat?
7. Jak sprawdzić raport, poprawić błąd i odzyskać kontrolę?
7.1. Reklamacja błędnych danych krok po kroku
8. Co zrobić po odmowie kredytu?
9. Jak poprawić swoją sytuację przed kolejnym wnioskiem?
10. Najczęstsze pytania o negatywny BIK
Gdy po spóźnionej racie pojawia się obawa przed kolejnym kredytem, łatwo pomylić trzy różne sprawy: informację o opóźnieniu, punktową ocenę BIK i warunki zaproponowane przez bank. Tymczasem BIK nie ustala marży ani oprocentowania kredytu. Bank sam ocenia ryzyko, a jego decyzja zależy także od dochodów, stałych wydatków, innych zobowiązań i rodzaju finansowania.
Najważniejsze jest ustalenie, czy dane w historii są prawidłowe, jak poważne było opóźnienie i czy zobowiązanie nadal trwa. Dopiero potem można rozsądnie porównywać oferty. W tym poradniku oddzielamy zasady przetwarzania danych od praktyki oceny kredytowej, ponieważ z tych dwóch obszarów wynikają zupełnie inne konsekwencje.
Czy negatywny BIK automatycznie podnosi koszt kredytu?
Nie ma jednej dopłaty za negatywny BIK. Żaden powszechny przepis nie nakazuje bankom podwyższać oprocentowania o określoną liczbę punktów procentowych po wykryciu opóźnienia. Instytucja ocenia wniosek według własnej polityki ryzyka i może inaczej potraktować świeżą, niespłaconą zaległość niż odległy w czasie incydent, który został wyjaśniony.
Z perspektywy klienta możliwe są trzy wyniki. Pierwszy to odmowa, jeśli ryzyko jest dla banku zbyt duże. Drugi to przyznanie kredytu na innych warunkach niż dostępne osobie o mocniejszej historii. Trzeci to oferta bez zauważalnej zmiany ceny z powodu konkretnego wpisu. Nie można przewidzieć wyniku na podstawie samego hasła „negatywny BIK”.
Ostateczna cena zależy od produktu i parametrów wniosku. Przy kredycie z okresowo zmienną stopą znaczenie mają także warunki zmiany oprocentowania w trakcie umowy. W przypadku kredytu konsumenckiego warto ocenić nie tylko stopę procentową, lecz również prowizję, koszty usług dodatkowych i całkowitą kwotę do zapłaty.
Jeżeli bank odmawia udzielenia kredytu, nie oznacza to, że trzeba szukać pożyczki za każdą cenę. Najpierw ustal przyczynę, sprawdź dane i oceń, czy nowe zadłużenie nie pogorszy sytuacji domowego budżetu.
Co bank widzi w historii BIK i jak ocenia ryzyko?
Biuro Informacji Kredytowej gromadzi informacje o zobowiązaniach i przebiegu ich spłaty. W raporcie mogą znaleźć się zarówno terminowo regulowane raty, jak i zaległości. BIK nie jest wyłącznie rejestrem dłużników, a samo figurowanie w nim nie jest oznaką problemu.
Instytucja rozpatrująca wniosek może uwzględniać bieżące obciążenia i zachowanie przy wcześniejszych kredytach. Znaczenie mają m.in. skala oraz czas trwania zaległości, ich powtarzalność, aktywne zobowiązania i to, czy kredyt został już spłacony. Nie są to jednak zasady jednej wspólnej taryfy dla wszystkich banków.
Dane o spłatach a zdolność kredytowa
Historia kredytowa odpowiada przede wszystkim na pytanie, jak dotychczas wywiązywałeś się z umów. Zdolność kredytowa dotyczy natomiast możliwości spłaty nowej raty przy konkretnych dochodach, wydatkach i zobowiązaniach. Dobre zarobki nie usuwają automatycznie ryzyka wynikającego z aktywnej zaległości, a poprawna historia spłat nie zastępuje wystarczających dochodów.
Przy ocenie zdolności bank analizuje także wysokość i stabilność dochodów, okres spłaty, koszty utrzymania i istniejące raty. Dlatego dwie osoby z podobną oceną BIK mogą otrzymać różne decyzje, mimo że ich historia kredytowa wygląda na pierwszy rzut oka podobnie.
Ocena BIK klienta a scoring bankowy
W 2026 roku konsumencka ocena punktowa BIK prezentowana w raporcie ma skalę od 1 do 100. Według informacji BIK uwzględnia kilka obszarów, w tym historię spłaty, aktualne zobowiązania, długość historii i wykorzystanie limitów. To przydatna wskazówka dla konsumenta, ale nie uniwersalny wynik decydujący o kredycie.
Banki i firmy pożyczkowe mogą otrzymywać inne oceny niż wynik widoczny klientowi, a ponadto posługiwać się własnymi modelami. Nie istnieje ogłoszony przez BIK próg typu „od 70 punktów każdy bank musi udzielić kredytu”. Brak oceny punktowej również nie jest równoznaczny z negatywnym wpisem — może oznaczać na przykład zbyt mało danych do wyliczenia wyniku.
Niepokój często wywołuje liczba złożonych zapytań kredytowych. BIK wyjaśnia, że w modelu konsumenckiej oceny punktowej obowiązującym od 2026 roku same zapytania kredytowe nie obniżają wyniku. Nie należy jednak przenosić tego stwierdzenia na każdy wewnętrzny model banku. Własna analiza ryzyka kredytodawcy może obejmować więcej informacji.
Jak historia spłat może zmienić warunki finansowania?
Jeżeli kredytodawca stosuje indywidualne warunki zależne od oceny ryzyka, historia spłat może mieć znaczenie dla ceny lub innych parametrów umowy. Nie oznacza to jednak, że w każdym banku zadziała ten sam mechanizm. W części przypadków wynik oceny ryzyka przesądzi raczej o odmowie niż o wyższej marży.
| Możliwy wynik oceny | Co oznacza dla klienta | Co sprawdzić |
|---|---|---|
| Odmowa | Brak propozycji finansowania mimo złożenia wniosku. | Podstawę odmowy, dane z bazy i obecną zdolność do spłaty. |
| Inne warunki | Możliwa inna kwota, okres, cena albo wymagane zabezpieczenie. | RRSO, całkowity koszt, prowizję, ubezpieczenie i treść umowy. |
| Brak zmiany ceny z tego powodu | Oferta może pozostać podobna do standardowej mimo wcześniejszego opóźnienia. | Czy rzeczywiście porównujesz tę samą kwotę i okres spłaty. |
Wyższe oprocentowanie nie jest jedynym potencjalnym problemem. Różnica może dotyczyć prowizji, dodatkowego zabezpieczenia, dostępnej kwoty lub krótszego okresu spłaty. Z kolei dłuższy okres może obniżyć ratę, ale zwiększyć łączną sumę odsetek, nawet jeśli nominalna stopa procentowa się nie zmieni.
Jeśli propozycja zawiera kosztowne ubezpieczenie lub usługę dodatkową, ustal, czy jest ona obowiązkowa dla wybranego wariantu, jakie warunki obowiązują przy rezygnacji i jak zmieniają się wtedy koszty. Nie zakładaj, że taki dodatek jest zawsze wymagany z powodu historii BIK.
Jak porównać rzeczywisty koszt dwóch propozycji?
Najbardziej mylące bywa porównywanie samej miesięcznej raty. Bank może obniżyć ratę przez wydłużenie spłaty albo zaproponować atrakcyjniejszą stopę nominalną z jednocześnie wyższą prowizją. Dlatego ofertę trzeba przeanalizować w całości, a nie po jednym parametrze.
Oprocentowanie nominalne informuje o podstawie naliczania odsetek. RRSO pomaga porównywać roczny koszt kredytu konsumenckiego, uwzględniając zgodnie z ustawowymi zasadami również określone pozaodsetkowe koszty kredytu. Nie zastępuje jednak przeczytania warunków umowy. Całkowita kwota do zapłaty pokazuje, ile łącznie trzeba oddać przy przyjętych założeniach umownych.
Rozważ dwa czysto matematyczne warianty finansowania tej samej potrzeby. Pierwszy może mieć niższą ratę tylko dlatego, że jest spłacany dłużej. Drugi może mieć wyższą ratę, ale niższą łączną kwotę do zapłaty. Bez porównania kwoty finansowania, okresu i wszystkich kosztów nie sposób wskazać tańszego rozwiązania. To ilustracja zasady porównywania, nie przykład realnej oferty bankowej.
Przed decyzją poproś o zestawienie kosztów i harmonogram, a dla kredytu konsumenckiego zapoznaj się z formularzem informacyjnym. Wyrównaj parametry ofert: tę samą kwotę, okres spłaty, sposób oprocentowania i wariant dodatkowych usług. Jeśli któryś z tych warunków różni się między ofertami, wyraźnie uwzględnij to w ocenie.
- Sprawdź kwotę, którą faktycznie otrzymasz do dyspozycji, oraz całkowitą kwotę do zapłaty.
- Porównaj RRSO przy zbliżonych parametrach i zweryfikuj prowizję oraz pozostałe opłaty.
- Ustal, czy ubezpieczenie jest wymagane i co dzieje się z ceną po jego rezygnacji.
- Zobacz, jak wysokość raty i koszt zmieniają się przy innym okresie spłaty.
- Sprawdź warunki wcześniejszej spłaty i zasady zmiany oprocentowania.
W ocenie finansowania ze słabszą historią kredytową cena ma znaczenie, ale równie ważne jest bezpieczeństwo budżetu. Rata, której nie da się regularnie płacić, szybko prowadzi do następnych zaległości. Nawet pozornie korzystna oferta może w praktyce pogłębić problem.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Świadczenie 800+ może być jednym z wpływów rozpatrywanych przy wniosku o pożyczkę, ale nie gwarantuje jej otrzymania. Wyjaśniam, jak pożyczkodawca ocenia zdolność,...
Konsolidacja chwilówek może uporządkować kilka krótkoterminowych zobowiązań w jedną ratę, ale sama niższa miesięczna płatność nie oznacza, że nowe finansowanie będzie...
Konsolidacja może odciążyć miesięczny budżet, ale nie usuwa zadłużenia. Najwięcej daje wtedy, gdy nadal spłacasz zobowiązania, masz dochód pozwalający na nową ratę i...
W 2026 r. kwota wolna od zajęcia na rachunku bankowym wynosi 3604,50 zł w każdym miesiącu kalendarzowym, w którym trwa zajęcie. Limit odpowiada 75% minimalnego...
Rzecznik Finansowy przeanalizował prawomocne orzeczenia z lat 2023–2025 dotyczące oszustw finansowych, kredytów „na klik” i nieautoryzowanych transakcji. Z analizy...
Jeżeli wiesz, że najbliższej raty kredytu nie zapłacisz w całości, najgorszą strategią jest czekanie na kolejne wezwania. Najwięcej możliwości masz wtedy, gdy szybko...
15 września 2026 r. minął termin zapłaty trzeciej raty podatku od nieruchomości dla osób fizycznych. Jeżeli masz doręczoną decyzję gminy i rata była wymagalna, od 16...
Wypłata gotówki kartą kredytową może kosztować znacznie więcej niż zwykła płatność w sklepie. Bank może jednocześnie pobrać prowizję i zacząć naliczać odsetki od dnia...

TSUE w sprawie C-510/25 dopuścił co do zasady możliwość sądowego potrącenia wzajemnych wierzytelności banku i konsumenta po unieważnieniu kredytu frankowego. Nie...
Projekt płacy minimalnej na 2027 rok przewiduje 4950 zł brutto. Jeśli ta kwota zostanie ostatecznie przyjęta, maksymalna opłata za brak OC samochodu osobowego wzrośnie...
Od 3 września 2026 roku PKO Bank Polski i PKO Bank Hipoteczny jako pierwsze banki w Polsce oferują nowe kredyty hipoteczne o zmiennym oprocentowaniu oparte na POLSTR 1M...
Pożyczka pod zastaw pozwala uzyskać pieniądze w zamian za ustanowienie zabezpieczenia na wartościowym majątku, ale sposób działania zależy od rodzaju zabezpieczenia....
Czy kredyt hipoteczny i gotówkowy ocenia się tak samo?
Nie. Przy obu produktach bank weryfikuje możliwość spłaty oraz ryzyko, ale kwoty, zabezpieczenia i okresy finansowania bywają bardzo różne. Kredyt hipoteczny jest zazwyczaj zobowiązaniem długoterminowym, związanym z nieruchomością. Kredyt gotówkowy często ma krótszy okres i inne zasady kalkulacji ceny. Właśnie dlatego nie należy przenosić wprost decyzji z jednego rodzaju kredytu na drugi.
W kredycie hipotecznym znaczenie mogą mieć także wartość zabezpieczenia, wkład własny, stosunek kwoty finansowania do wartości nieruchomości i konstrukcja oprocentowania. Problem z historią spłat może doprowadzić do odmowy mimo odpowiedniego zabezpieczenia. W przypadku kredytu gotówkowego bank również może uznać ryzyko za zbyt duże, nawet jeśli kwota jest niewielka.
Jeżeli masz uporządkowaną sytuację finansową i dopiero analizujesz zakup mieszkania, możesz porównać warunki kredytów hipotecznych. Traktuj takie zestawienie jako punkt wyjścia, nie obietnicę przyznania kredytu. Ostateczne warunki poznasz dopiero po indywidualnej ocenie wniosku.
Przy każdej ofercie zwróć uwagę na sposób naliczania odsetek, możliwość zmiany stopy, koszty ustanowienia i utrzymania zabezpieczenia oraz warunki dodatkowych produktów. Porównanie samej marży nie pokazuje wszystkich wydatków związanych z wieloletnim finansowaniem.
Kiedy opóźnienie pozostaje w BIK przez pięć lat?
Wokół pięcioletniego okresu przetwarzania danych narosło dużo nieporozumień. Sam fakt spóźnienia się z ratą nie oznacza, że informacje o nim automatycznie będą przetwarzane bez zgody przez pięć lat po zakończeniu kredytu. Trzeba odróżnić przekazywanie danych o trwającym zobowiązaniu od przetwarzania informacji po jego wygaśnięciu.
Art. 105a ust. 3 Prawa bankowego określa przesłanki przetwarzania określonych danych do oceny zdolności kredytowej i analizy ryzyka po wygaśnięciu zobowiązania bez zgody osoby. Co do zasady chodzi o sytuację, gdy opóźnienie w wykonaniu zobowiązania przekroczyło 60 dni, a od poinformowania osoby o zamiarze takiego przetwarzania upłynęło co najmniej 30 dni. Warunki te należy traktować łącznie.
Jeśli ustawowe przesłanki są spełnione, informacje o zobowiązaniu mogą być przetwarzane w tym celu bez zgody przez okres do pięciu lat po wygaśnięciu zobowiązania. Nie jest to tożsame z regułą, że dopiero po 60 dniach bank widzi jakiekolwiek opóźnienie. Bieżące dane o spłacie kredytu pojawiają się w historii na innych zasadach.
| Moment | Co ma znaczenie |
|---|---|
| Podczas trwania kredytu | Przekazywane są dane o zobowiązaniu i jego spłatach; nie jest do tego potrzebne przekroczenie 60 dni zwłoki. |
| Opóźnienie przekraczające 60 dni | To jedna z przesłanek ustawowych, a nie samodzielny automatyczny pięcioletni termin. |
| Powiadomienie i upływ co najmniej 30 dni | Druga istotna przesłanka przetwarzania bez zgody po wygaśnięciu zobowiązania. |
| Po wygaśnięciu zobowiązania | Przy spełnieniu łącznych warunków ustawy możliwe jest przetwarzanie danych bez zgody do pięciu lat. |
Spłata zaległości jest ważna, ale nie daje automatycznej gwarancji natychmiastowego usunięcia całej informacji o wcześniejszym opóźnieniu. Jeżeli dane są przetwarzane na właściwej podstawie prawnej, instytucja nie musi kasować ich wyłącznie dlatego, że utrudniają zaciągnięcie kolejnego kredytu.
Z drugiej strony zgoda na dalsze przetwarzanie informacji o terminowo spłaconych zobowiązaniach może służyć budowaniu pozytywnej historii. Zanim wycofasz zgodę lub zgłosisz żądanie usunięcia danych, sprawdź, jakiej dokładnie pozycji i podstawy prawnej dotyczy wniosek.
Jak sprawdzić raport, poprawić błąd i odzyskać kontrolę?
Najrozsądniejszy pierwszy krok to ustalenie, co naprawdę znajduje się w raporcie BIK. Zwróć uwagę na nazwy instytucji, statusy rachunków, daty spłat, wysokość zaległości i informacje o aktywnych zobowiązaniach. Własne sprawdzenie raportu nie obniża oceny punktowej. Jeśli czegoś nie rozumiesz, zestaw dane z harmonogramem, potwierdzeniami przelewów i korespondencją z kredytodawcą.
Do szczegółowej kontroli przyda się również poradnik Jak sprawdzić raport BIK za darmo? Krok po kroku. Sam wynik punktowy nie wystarczy do wykrycia błędu: ważniejsze może okazać się niezamknięte zobowiązanie, spłata zaksięgowana z opóźnieniem lub niezgodne z dokumentami saldo.
Nie każda niekorzystna informacja jest błędem. Jeżeli rata rzeczywiście została zapłacona po terminie, trzeba odróżnić poprawny zapis od nieprawidłowego statusu albo daty. Żądanie korekty powinno dotyczyć konkretnych danych, które można wykazać dokumentami.
Reklamacja błędnych danych krok po kroku
Za poprawność przekazanych informacji odpowiada co do zasady instytucja, która dostarczyła je do BIK. Dlatego wniosek o sprostowanie najlepiej skierować przede wszystkim do właściwego banku lub pożyczkodawcy, wskazując konkretny wpis i rozbieżność. Przechowuj potwierdzenie zgłoszenia oraz udzieloną odpowiedź.
- Pobierz aktualny raport i zaznacz pozycję, która nie zgadza się z dokumentami.
- Zgromadź umowę, harmonogram, potwierdzenia płatności i korespondencję z instytucją.
- Złóż reklamację u podmiotu, który przekazał dane, i poproś o ich weryfikację oraz poprawienie w BIK.
- Po odpowiedzi sprawdź, czy informacja została zaktualizowana w kolejnym raporcie.
- Gdy spór pozostaje nierozwiązany, sprawdź dostępne środki reklamacyjne i ochrony danych odpowiednie do sytuacji.
Uważaj na płatne obietnice „wyczyszczenia BIK bez względu na przyczynę wpisu”. Nie istnieje legalny sposób na dowolne kasowanie prawidłowych danych, które nadal mogą być przetwarzane na podstawie prawa. Korekta nieprawdziwego wpisu i usuwanie zgodnego z prawem wpisu to dwie różne sprawy.
Co zrobić po odmowie kredytu?
Odmowa jest informacją o wyniku konkretnego wniosku, a nie wyrokiem obowiązującym we wszystkich instytucjach. Zamiast natychmiast składać serię kolejnych wniosków, ustal, czy przeszkodą jest historia spłat, aktualne zadłużenie, zbyt wysoka rata w stosunku do dochodu czy kilka przyczyn naraz.
Przy kredycie konsumenckim art. 10 ustawy o kredycie konsumenckim przewiduje szczególne uprawnienie. Jeżeli odmowa nastąpiła na podstawie informacji zawartych w bazie danych lub w zbiorze kredytodawcy, konsument powinien niezwłocznie i bezpłatnie otrzymać informację o wyniku takiego sprawdzenia, ze wskazaniem bazy. Nie jest to automatyczne prawo do poznania pełnego algorytmu scoringowego ani gwarancja zmiany decyzji.
Jeśli dane okazują się prawidłowe, rozważ, czy przed kolejnym wnioskiem możesz ograniczyć zadłużenie, poprawić płynność albo zmniejszyć kwotę finansowania. Zwiększenie dochodu czy wydłużenie okresu spłaty może zmienić zdolność kredytową, ale nie usuwa samo z siebie negatywnej historii. Nie ma też pewności, że ponowne złożenie wniosku po kilku dniach da inny wynik.
W przypadku trwałych kłopotów z ratami nowy kredyt nie powinien być sposobem na odsuwanie problemu bez analizy kosztów. Najpierw warto porozmawiać z obecnym wierzycielem o dostępnych rozwiązaniach i sprawdzić realne możliwości domowego budżetu.
Jak poprawić swoją sytuację przed kolejnym wnioskiem?
Odbudowa wiarygodności kredytowej zwykle wymaga czasu. Dobrze zacząć od działań, które mają bezpośredni wpływ na bezpieczeństwo finansowe: uregulowania zaległych rat, pilnowania kolejnych terminów, ograniczenia niepotrzebnych limitów i sprawdzenia, czy w raporcie nie widnieją nieaktualne dane.
Bank ocenia sytuację na moment rozpatrywania wniosku. Jeśli część dochodów znika na spłatę innych rat, zmniejszenie obciążeń może mieć większe znaczenie dla zdolności kredytowej niż sama zmiana oceny punktowej. Wykorzystane limity na kartach i w rachunkach również mogą być uwzględniane przy analizie finansowej.
- Ureguluj bieżące zaległości i zachowaj dowody wpłat.
- Ustaw przypomnienia lub automatyczne płatności tak, by nie powtarzać opóźnień.
- Ogranicz zadłużenie i przeanalizuj faktyczne wykorzystanie limitów.
- Sprawdź status zamkniętych kredytów i reklamuj błędy u instytucji źródłowej.
- Porównuj przyszłe propozycje przy realistycznej, bezpiecznej wysokości raty.
Nie warto zaciągać niewielkiej pożyczki wyłącznie po to, aby „nabijać punkty”. Nowe zobowiązanie oznacza rzeczywisty koszt i ryzyko. Nie ma także jednej pewnej daty, w której ocena BIK po spłacie zaległości musi wzrosnąć o określoną liczbę punktów.
Dobrą praktyką jest wrócenie do raportu po wykonaniu najważniejszych działań, a dopiero następnie rozważenie finansowania. Dzięki temu decyzja o kolejnym wniosku opiera się na danych, a nie na obietnicy, że któryś bank „nie zwraca uwagi na BIK”.
Najczęstsze pytania o negatywny BIK
Czy jeden dzień spóźnienia przekreśla szansę na kredyt? Nie ma takiej automatycznej zasady. Opóźnienie może być widoczne i mieć znaczenie, ale wynik zależy od jego okoliczności i polityki banku. Jednodniowego opóźnienia nie wolno mylić z ustawowymi warunkami przetwarzania danych bez zgody po wygaśnięciu zobowiązania.
Czy BIK nakazuje bankowi podnieść marżę? Nie. BIK dostarcza dane i modele oceny, a politykę przyznawania kredytu i warunki finansowe określa kredytodawca. Możliwe jest podwyższenie ceny w indywidualnej ofercie, lecz nie ma jednolitego cennika dla całego rynku.
Czy sprawdzenie własnego raportu obniża punkty? Nie. Samodzielne sprawdzenie informacji i oceny w BIK nie pogarsza konsumenckiej punktacji. Warto robić to przed poważną decyzją o nowym zadłużeniu, aby w porę znaleźć pomyłkę.
Czy kilka zapytań kredytowych obniża konsumencki scoring BIK? Według zasad ogłoszonych przez BIK w 2026 roku same zapytania nie są uwzględniane przy wyliczaniu konsumenckiej oceny punktowej. Nie oznacza to jednak, że bank nie może analizować informacji o nowych kredytach lub stosować własnych kryteriów.
Czy można wyczyścić negatywny wpis za opłatą? Błędną informację można i należy reklamować. Prawidłowego zapisu przetwarzanego na odpowiedniej podstawie prawnej nie można legalnie usunąć tylko dlatego, że utrudnia otrzymanie kredytu. Płatna obietnica gwarantowanego usunięcia powinna wzbudzić ostrożność.
Czy brak punktów BIK oznacza odmowę? Nie. Brak wyniku może wynikać z niewystarczającej historii, a nie z negatywnej oceny. Bank może korzystać także z innych danych przy podejmowaniu decyzji.
Co jest najważniejsze przed następnym wnioskiem? Aktualny raport, prawidłowość danych, brak bieżących zaległości oraz rata możliwa do spłacania bez nadmiernego obciążenia budżetu. Dopiero gdy te elementy są jasne, sensowne jest porównanie realnych kosztów ofert.
Źródła
- BIK: czym jest ocena punktowa i od czego zależy
- BIK: czy banki widzą tę samą ocenę punktową co klient
- BIK: wpływ zapytań kredytowych na ocenę punktową
- BIK: kiedy można prosić o usunięcie danych
- BIK: czy można wyczyścić BIK
- Prawo bankowe – tekst jednolity, Dz.U. 2026 poz. 38
- Ustawa o kredycie konsumenckim – tekst jednolity, Dz.U. 2025 poz. 1362
- UODO: zasady przetwarzania danych po opóźnieniu
Sprawdź podobne artykuły
BLIK czy karta przy bankomacie? Najtańsza metoda zależy od typu konta, sieci urządzenia i kwoty. Sprawdzamy aktualne zasady ING, PKO BP i mBanku oraz pokazujemy, jak...
Negatywny BIK może utrudnić otrzymanie kredytu, ale nie oznacza, że każdy bank automatycznie naliczy wyższe oprocentowanie. Czasem skończy się odmową, czasem inną...
Kartę Banku Pekao możesz aktywować w aplikacji PeoPay, korzystając z instrukcji przypisanej do danej karty. Przy pierwszym użyciu fizycznej karty debetowej bank...
Komisja Europejska chce, by ukryte opłaty online wliczano do pierwszej pokazanej ceny, jeśli są obowiązkowe i znane z góry. Projekt Digital Fairness Act przewiduje też...
W piątek 13 listopada 2026 r. maksymalna cena diesla wynosi 7,54 zł za litr brutto. Przy tankowaniu 50 litrów po cenie maksymalnej daje to 377 zł, czyli o 6 zł mniej...
W jesienno-zimowym raporcie płacowym Sedlak & Sedlak z 2026 roku mediana całkowitego miesięcznego wynagrodzenia przekracza 10 tys. zł brutto na 760 stanowiskach. Ponad...
Rata kredytu za używane mieszkanie o powierzchni 50 m² może pochłaniać od 19,0% przeciętnej pensji netto w Sosnowcu do 43,8% w Warszawie. Tak wynika z porównania 20...
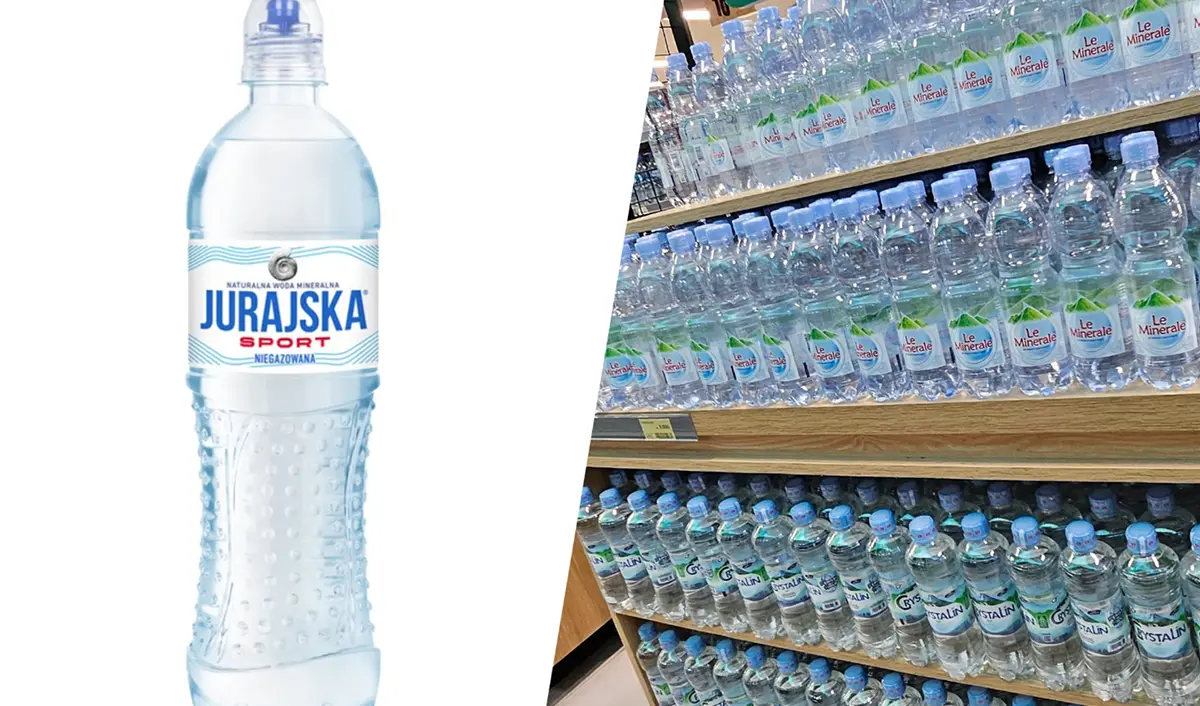
GIS zaleca, by nie pić niegazowanej wody Jurajska Sport 700 ml z partii oznaczonej 29.07.2027. Producent rozpoczął wycofywanie tej partii po tym, jak badania...
Dziesięć wpłat utargu po 2 000 zł w każdym miesiącu to 120 operacji rocznie. W takiej działalności firmowe konto „za 0 zł” może kosztować więcej niż rachunek z płatną...
Koniec promocyjnego oprocentowania nie oznacza, że pieniądze trzeba natychmiast wypłacić. Oznacza jednak, że warto przeliczyć przyszłe odsetki, sprawdzić opłaty i...
Świadczenie 800+ może być jednym z wpływów rozpatrywanych przy wniosku o pożyczkę, ale nie gwarantuje jej otrzymania. Wyjaśniam, jak pożyczkodawca ocenia zdolność,...
Sprawdź godziny sesji Elixir w Alior Banku: przelewy wychodzące trzeba zlecić do 8:20, 12:20 lub 15:20, a przychodzące są zwykle udostępniane około 10:30, 14:30 i...
Od lipca do września 2026 r. do Polski trafiło około 5,6 mln paczek z Chin o wartości do 150 euro. Według danych Ministerstwa Finansów przekazanych PAP było ich o ponad...
Po wykryciu cyberataku 10 listopada 2026 r. ePUAP odłączono zapobiegawczo. Jeśli masz pilne pismo do urzędu, sprawdź instrukcję dla swojej sprawy i ustal, jak urząd...
W ofertach pracy przed Black Friday 2026 pojawiają się kwoty przekraczające 6 tys. zł brutto, a nawet 8 tys. zł. Nie każda z nich oznacza jednak wynagrodzenie...
Rząd wpisał do wykazu prac projekt UC171, który zapowiada przebudowę systemu sankcji za naruszenia przy udzielaniu kredytu konsumenckiego. Zamiast jednego mechanizmu...
Pekao ostrzega przed oszustwami w Black Friday i przypomina o kontroli dwóch informacji: kwoty oraz rodzaju operacji. Zanim zaakceptujesz żądanie w aplikacji bankowej,...
Planujesz założyć jednoosobową firmę? W promocji „Załóż firmę i konto z płatnościami od mBanku - edycja 1” możesz otrzymać jednorazowo 500 zł za płatności odpowiednią...
