
Lokowanie kapitału na rynkach finansowych to sprawdzona droga do długoterminowego budowania majątku, jednak nie gwarantuje szybkich i pewnych zysków. Wyceny akcji, jednostek ETF oraz pozostałych instrumentów podlegają ciągłym wahaniom, co oznacza w praktyce, że jako inwestor możesz wypracować świetną stopę zwrotu, jak i stracić część zainwestowanych oszczędności.
Z tego artykułu dowiesz się:
1. Gra na giełdzie – czy się opłaca?
2. Czy na giełdzie można zarobić?
3. Gra na giełdzie a inwestowanie – czy to to samo?
4. W co można inwestować na giełdzie?
5. Jak rozpocząć grę na giełdzie?
5.1. Krok 1. Zbuduj poduszkę finansową
5.2. Krok 2. Określ cel i czas inwestycji
5.3. Krok 3. Wybierz rachunek maklerski
5.4. Krok 4. Otwórz konto i wypełnij ankietę inwestycyjną
5.5. Krok 5. Zacznij od niewielkiej kwoty
5.6. Krok 6. Złóż pierwsze zlecenie
5.7. Krok 7. Realizuj strategię i kontroluj portfel
6. Na czym polega skuteczna gra na giełdzie?
7. Ile kosztuje inwestowanie na giełdzie?
8. Jaki podatek zapłacisz od zysków giełdowych?
9. Jakie jest ryzyko inwestowania na giełdzie?
10. Kiedy nie warto grać na giełdzie?
11. Czy warto grać na giełdzie? Podsumowanie
Zastanawiasz się, czy warto lokować kapitał na parkiecie? Zdecydowanie tak, o ile posiadasz odpowiednią rezerwę finansową, używasz wyłącznie pieniędzy, których nie potrzebujesz na bieżące wydatki, i akceptujesz ewentualne okresowe spadki wycen. Zobacz, w jaki sposób stawiać pierwsze kroki w inwestowaniu, jakie aktywa masz do dyspozycji oraz na jakie pułapki i prowizje należy uważać.
Najważniejsze informacje:
- Giełda stwarza szanse na zysk, ale wynik inwestycji nigdy nie jest gwarantowany.
- Przed wejściem na rynek powinieneś zgromadzić kapitał awaryjny oraz spłacić wszystkie drogie zobowiązania konsumenckie.
- Aby handlować papierami wartościowymi, niezbędne jest założenie profesjonalnego rachunku maklerskiego.
- Każdy początkujący gracz powinien analizować nie tylko potencjalne zyski, ale także prowizje i podatki.
- Mądre pomnażanie kapitału to rygorystyczne trzymanie się wybranej strategii, a nie zgadywanie kierunku cen.
Gra na giełdzie – czy się opłaca?
Nie istnieje uniwersalna odpowiedź, która idealnie sprawdzi się u każdej osoby. Opłacalność wejścia na rynek kapitałowy zależy bezpośrednio od Twojej sytuacji materialnej, wyznaczonych priorytetów, horyzontu czasowego oraz odporności na psychiczny stres.
Lokowanie środków w instrumenty giełdowe to rewelacyjny pomysł, jeśli:
- posiadasz już solidną poduszkę bezpieczeństwa;
- angażujesz wyłącznie nadwyżki finansowe, których nie wyciągniesz z konta przez kilka lat;
- jesteś gotowy na to, że wycena Twoich walorów może drastycznie spadać;
- Twoim nadrzędnym celem jest konsekwentne pomnażanie majątku;
- chcesz edukować się w zakresie rynków finansowych lub wybierasz pasywne strategie ETF.
Z drugiej strony rynki finansowe nie są dla Ciebie, jeżeli zamierzasz ryzykować budżetem domowym, zbierasz na kredyt hipoteczny lub zalegasz z ratami. Kategorycznie zabrania się również wchodzenia na rynek za pieniądze z pożyczki w nadziei na wyższe stopy zwrotu niż bankowe odsetki.
Dlatego obecność na giełdzie należy traktować jako fundament długofalowego budowania bogactwa. Jeśli myślisz, że to system do szybkiego i łatwego wzbogacenia się, niemal na pewno stracisz swoje oszczędności.

Oprocentowanie:
Max kwota:
Sprawdź ofertę
Oprocentowanie:
Max kwota:
Sprawdź ofertę
Oprocentowanie:
Max kwota:
Sprawdź ofertę
Zobacz więcej ofert
Czy na giełdzie można zarobić?
Oczywiście, że tak. Inwestorzy giełdowi najczęściej budują swój kapitał dzięki kilku kluczowym mechanizmom rynkowym:
- regularnemu wzrostowi notowań zakupionych wcześniej instrumentów;
- cyklicznym wypłatom dywidend dzielonych przez dobrze prosperujące firmy;
- gwarantowanym odsetkom z obligacji wypłacanym do terminu wykupu;
- korzystnym zmianom kursów walutowych przy aktywach zagranicznych.
Przykładowo, jeśli nabędziesz udziały wybranego przedsiębiorstwa za 10 000 zł, a rynek wyceni je o 12% drożej, w Twoim portfelu pojawi się 11 200 zł (przed opłaceniem podatku i prowizji). Jeśli jednak rynek zaleje fala paniki i kurs runie o 12%, wartość Twojego salda skurczy się do poziomu 8 800 zł.
Musisz pamiętać, że każdy zysk bądź strata nabierają realnego wymiaru dopiero w momencie zamknięcia pozycji. Dynamicznie rosnące słupki na ekranie to wyłącznie wirtualny profit, który może za moment zniknąć.
Odpowiedź na podstawowe pytanie wymaga więc doprecyzowania: na parkiecie można pomnożyć majątek, jednak nigdy nie dostajesz stuprocentowej gwarancji, że zaplanowana operacja zakończy się dla Ciebie sukcesem.
Hossa co to? Definicja, symbol i praktyczny przewodnik
Gra na giełdzie a inwestowanie – czy to to samo?
Sformułowanie „granie” mocno zakorzeniło się w mowie potocznej, ale jego wydźwięk przypomina wizytę w kasynie. Zawsze warto wyraźnie rozdzielać świadome budowanie portfela od krótkoterminowej spekulacji na wykresach.
Prawdziwy inwestor lokuje kapitał w określonych walorach na długie lata, wierząc w stabilny rozwój biznesu oraz reinwestując otrzymywane dywidendy. Rasowy spekulant żyje natomiast z łapania szybkich ruchów cenowych, generując każdego dnia potężną liczbę operacji kupna i sprzedaży.
Zarówno jedni, jak i drudzy ryzykują swoje pieniądze. Jednak aktywny trading zmusza do wielogodzinnego ślęczenia przed ekranem, żelaznej dyscypliny i tłumienia ludzkich emocji. Co więcej, wysoka częstotliwość handlu generuje ogromne koszty w postaci prowizji brokerskich czy niekorzystnych spreadów walutowych.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
50 tys. zł na trzy miesiące można ulokować bez zakładania płatnego konta osobistego. Sprawdziliśmy pięć ofert z publicznie podanymi stawkami i policzyliśmy jedną, jawną...
Masz mieszkanie, ale nie masz odłożonych pieniędzy na zakup kolejnego? Bank może rozważyć hipotekę na posiadanym lokalu, jednak samo jego posiadanie nie oznacza...
Alior Bank przewiduje do 500 zł premii za funduszowe IKE albo IKZE. Pierwsze 200 zł zależy od otwarcia rachunku funduszowego w terminie, przelewu i trzech płatności. Do...
Ceny nowych mieszkań w Warszawie po raz pierwszy przekroczyły średnio 20 tys. zł za m² w ofertach deweloperów. We wstępnych danych za październik 2026 r. na drugim...
Kupno mieszkania od dewelopera wymaga więcej niż wyboru metrażu i wpłaty zaliczki. Trzeba sprawdzić inwestycję, dokumenty, budżet, warunki rezerwacji i umowy...
Lokata na 6 miesięcy może dziś kusić wyższą stawką niż lokata roczna, ale sama liczba przy oprocentowaniu nie rozstrzyga, która opcja da lepszy wynik. Trzeba porównać...
ING podniósł oprocentowanie trzech wariantów Lokaty z Funduszem do 6%, 6,5% i 7% w skali roku. Jednak te stawki dotyczą jedynie części wpłaty umieszczonej na...
Zalanie i powódź brzmią podobnie, ale w ubezpieczeniu mieszkania mogą oznaczać dwa odrębne ryzyka. To, czy polisa zadziała po awarii wężyka, cofnięciu wody z...
Zamiana obligacji wykupywanych w listopadzie 2026 r. jest dostępna od 27 października. Nowe roczne, dwuletnie, trzyletnie, czteroletnie i dziesięcioletnie papiery można...
Bank Millennium uruchomił 78. edycję promocji Konta Oszczędnościowego Profit. Maksymalne oprocentowanie nowych środków wynosi 5,5% albo 4,5% w skali roku, a o różnicy...
Inwestowanie przez internet nie zaczyna się od wyboru „najlepszej akcji”, lecz od ustalenia celu, zabezpieczenia domowego budżetu, wyboru legalnego pośrednika i...
NFOŚiGW uruchomił 20 października 2026 r. nabór na przydomowe magazyny energii. Do 19 tys. zł można otrzymać łącznie na jeden punkt poboru energii, po spełnieniu...
W co można inwestować na giełdzie?
Założenie konta u brokera otwiera drogę do tysięcy globalnych instrumentów finansowych. Nie każdy z nich będzie jednak bezpieczny dla początkującego uczestnika rynku.
| Instrument | Na czym polega? | Najważniejsze ryzyko |
|---|---|---|
| Akcje spółek | Nabywasz ułamek własności danego przedsiębiorstwa. Zarabiasz na rosnących wycenach oraz ewentualnej dywidendzie. | Utrata wartości rynkowej rzędu kilkudziesięciu procent lub całkowite bankructwo. |
| Fundusze ETF | Zarządzane pasywnie wehikuły notowane na parkiecie, które automatycznie naśladują zachowanie całego indeksu giełdowego lub branży. | Ryzyko głębokiej bessy na rynkach, silne wahania walutowe oraz ewentualne błędy w odwzorowaniu indeksu (tracking error). |
| Obligacje | Papiery wartościowe o charakterze dłużnym, emitowane w celu pozyskania kapitału m.in. przez Ministerstwo Finansów, samorządy czy korporacje. | Brak środków na spłatę u emitenta, zawirowania związane ze stopami procentowymi oraz problem ze znalezieniem kupca na rynku wtórnym. |
| Produkty ETP (certyfikaty, ETN) | Rozwiązania inwestycyjne dające unikalną ekspozycję na trudne rynki, surowce z dźwignią lub bardzo skomplikowane strategie. | Zaawansowana i zawiła budowa instrumentu, upadłość podmiotu wystawiającego dokument oraz niesamowita zmienność cenowa. |
| Derywaty (Opcje i kontrakty) | Zaawansowane instrumenty pochodne, pozwalające grać zarówno na zwyżki, jak i na gwałtowne spadki cen aktywów bazowych. | Ogromne prawdopodobieństwo utraty kapitału, potężne lewarowanie transakcji oraz ryzyko wyzerowania całego salda. |
Jednostki ETF kupuje się dokładnie w ten sam sposób co tradycyjne akcje, ale z tą różnicą, że zapewniają one jednym kliknięciem ekspozycję na setki odrębnych biznesów. To jednak nie oznacza, że każdy taki fundusz omija ryzyko strat. Przed zatwierdzeniem zlecenia należy sprawdzić, jaki konkretnie indeks dany produkt replikuje, w jakiej operuje walucie oraz co dokładnie robi z otrzymywanymi dywidendami.
Osoby bez doświadczenia powinny kierować swój kapitał w stronę tanich, globalnych funduszy ETF, zamiast próbować ręcznie wybierać obiecujące biznesy. Zakup akcji dziesięciu przedsiębiorstw z tej samej branży nie oznacza dywersyfikacji – w razie problemów tego sektora, wszystkie wyceny spadną dokładnie w tym samym momencie.
Lokata mobilna – co to jest i jak działa?
Jak rozpocząć grę na giełdzie?
Swojej przygody z rynkiem kapitałowym nie zaczynaj od szukania idealnej spółki. Pierwszym krokiem musi być gruntowne przemyślenie swoich prywatnych finansów, a rejestracja na platformie to dopiero finał tego procesu.
Krok 1. Zbuduj poduszkę finansową
Zanim zdecydujesz się zamrozić gotówkę w jakichkolwiek aktywach, zadbaj o fundusz awaryjny. Gotówka na czarną godzinę musi leżeć na bezpiecznym, oprocentowanym produkcie bankowym – doskonałym wyborem będzie na przykład konto oszczędnościowe, z którego łatwo wyciągniesz środki bez konieczności przejmowania się nagłą paniką na giełdzie.
Jeśli pominiesz ten krok, to przy pierwszej awarii auta czy poważniejszej wizycie u stomatologa będziesz zmuszony sprzedać giełdowe walory. Jeśli akurat trafisz na okres mocnych spadków, zwykła papierowa strata zmieni się w uszczuplenie Twojego realnego portfela.
Krok 2. Określ cel i czas inwestycji
Portfel planowany z myślą o odległej o dekady emeryturze projektuje się w zupełnie innych proporcjach, niż oszczędności gromadzone na zakup mieszkania w perspektywie najbliższych paru lat. Zbyt krótki horyzont inwestycyjny zmusza do wykluczenia agresywnych aktywów, które regularnie zmieniają swoją wartość.
Zanim wpiszesz w arkusz swój pierwszy instrument, zadaj sobie trzy fundamentalne pytania:
- Jaki jest mój ostateczny cel pomnażania gotówki?
- W jakim dokładnie momencie będę potrzebował płynnych środków?
- Ile procent spadku zniesie moja psychika, zanim w panice wcisnę przycisk „sprzedaj”?
Jeżeli wizja uszczuplenia kapitału o zaledwie 20% spędzałaby Ci sen z powiek, to absolutnie nie powinieneś stosować w swoim portfelu agresywnych strategii opartych w 100% na akcjach.
Krok 3. Wybierz rachunek maklerski
Dostęp do globalnych rynków zapewnia profesjonalne konto maklerskie obsługiwane przez sprawdzoną i nadzorowaną jednostkę. Zanim przekażesz jakiejkolwiek instytucji swoje oszczędności, sprawdź jej wiarygodność i licencję w rejestrach KNF, by nie wpaść w sidła nielegalnych platform inwestycyjnych.
Szukając idealnego miejsca do handlu, dokładnie analizuj podstawowe tabele opłat:
- miesięczny haracz za samo prowadzenie platformy;
- procentową stawkę prowizji brokerskiej;
- najniższą, minimalną kwotę, jaką zapłacisz za uruchomienie transakcji;
- koszty pobierane rzadziej za depozyt ogromnych wartości papierów;
- ograniczenia i pakiety dostępu do najlepszych rynków zagranicznych;
- marże i prowizje dorzucane przy wymianie obcych walut;
- dopłaty za dostęp do szybkich, bieżących notowań giełdowych;
- sposób raportowania transakcji pod kątem rocznego podatku Belki;
- funkcję bezpłatnego prowadzenia ustawowych kont maklerskich IKE oraz IKZE.
Omijaj szerokim łukiem platformy, które przyciągają klientów wielkim banerem „bez prowizji”. Najczęściej ucinają one opłaty w jednym miejscu, by brutalnie złupić Cię na zawyżonych spreadach walutowych lub monstrualnych prowizjach za chęć wypłacenia środków na rachunek bankowy.
Krok 4. Otwórz konto i wypełnij ankietę inwestycyjną
Umowę o prowadzenie rachunku inwestycyjnego sfinalizujesz przeważnie całkowicie zdalnie. Broker poprosi o przesłanie fotokopii dowodu osobistego, weryfikację rezydencji podatkowej i rzetelne rozwiązanie kwestionariusza, który ma za zadanie zbadać Twój profil ryzyka i wiedzę makroekonomiczną.
Jeśli system zablokuje Ci dostęp do konkretnego instrumentu, potraktuj ten sygnał z szacunkiem. Wyjątkową roztropnością wykazuj się w obliczu zakupu certyfikatów, opcji i kontraktów, które ze względu na swój charakter oparty na lewarze mogą błyskawicznie pogrążyć Twoje saldo.
Krok 5. Zacznij od niewielkiej kwoty
Pierwsze tygodnie na giełdzie to okres nauki, dlatego wpłacanie tam od razu kilkudziesięciu tysięcy złotych to fatalny błąd. Na start o wiele istotniejsza od wniesionego budżetu jest żelazna dyscyplina, regularność i pilnowanie znikomych kosztów jednostkowych zlecenia.
Przelej drobną sumę, której potencjalna strata zupełnie nie wpłynie na Twój komfort codziennego życia. Dzięki temu zyskasz czas na opanowanie samej aplikacji, przyswojenie tabel rozliczeniowych i unikniesz pomyłek przy wklepywaniu zleceń giełdowych.
Krok 6. Złóż pierwsze zlecenie
Kiedy zasilisz depozyt i odszukasz wybrany ticker na liście, staniesz przed oknem zlecenia. Zanim sfinalizujesz zakup, musisz bezwzględnie nauczyć się rozróżniać dwa fundamentalne typy ofert rynkowych:
- Zlecenie oczekujące Limit (Limit ceny) - pozwala z góry wpisać najwyższą dopuszczalną cenę, po jakiej nabędziesz udziały (lub najniższą, po której oddasz je w ręce kupca);
- Zlecenie rynkowe PKC (Po Każdej Cenie) - to realizacja natychmiastowa bazująca w całości na ofertach, które akurat leżą w aktualnym arkuszu notowań.
Kupowanie po cenie rynkowej nie gwarantuje, po ile ostatecznie wpiszesz aktywo do portfela. W przypadku rzadko handlowanych walorów, system może zrealizować Twój popyt w kilku paczkach, co poskutkuje uśrednieniem zakupu na bardzo wysokich, nielogicznych poziomach cenowych.
Krok 7. Realizuj strategię i kontroluj portfel
Z chwilą nabycia papierów wartościowych, odłóż telefon i przestań wpatrywać się w dynamiczne wykresy. O wiele lepszym podejściem jest kwartalny, spokojny przegląd portfela, by ocenić, czy wciąż trzyma się Twoich założeń i mieści w granicach tolerancji na ryzyko.
Poddawanie się panice i kompulsywne wyprzedawanie pozycji na skutek niepokojących nagłówków w gazetach finansowych zrujnuje Twoją stopę zwrotu. Rzetelna strategia musi narzucać sobie sztywne terminy wpłat, wagi procentowe dla poszczególnych klas aktywów i zasady dokonywania ewentualnego rebalancingu.
Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Zobacz więcej ofert
Minimalny i maksymalny okres spłaty:
Maksymalne RRSO:
Na czym polega skuteczna gra na giełdzie?
Profesjonalny handel nie opiera się na stuprocentowej skuteczności każdej wybranej spółki. Nawet legendy finansjery regularnie popełniają błędy i tracą kapitał. W całej układance chodzi wyłącznie o budowę optymalnego wyniku z perspektywy wielu lat rynkowej ekspozycji.
Ryzyko drastycznych spadków ograniczysz, wdrażając w życie kilka bazowych nawyków inwestycyjnych.
Dywersyfikuj alokację kapitału
Kategorycznie odradza się wrzucanie wszystkich oszczędności życia w jeden genialny pomysł, jedną branżę czy konkretny rynek państwowy. Zrównoważony portfel skutecznie zabezpieczy Cię przed upadkiem jednej firmy, jednak nie stworzy tarczy ochronnej w razie uderzenia potężnej, światowej recesji.
Dokonuj systematycznych wpłat
Dawkowanie gotówki na rynek w równych odstępach czasowych likwiduje ryzyko inwestycji całości posiadanego kapitału tuż przed historycznym krachem. Systematyczne transze nie zapewnią zysku automatycznie, ale fenomenalnie wpłyną na Twoją psychikę i ułatwią znoszenie czerwonych barw na ekranie platformy.
Zbijaj opłaty maklerskie do minimum
Naliczanie prowizji na poziomie kilku złotych brzmi niewinnie przy jednorazowym zleceniu. Jeśli jednak przyjmiesz styl bycia day-traderem ze skromnym kapitałem i dziesiątkami operacji dziennie, koszty instytucjonalne szybko pożrą znakomitą część Twoich profitów.
Zapomnij o narzędziach lewarujących
Używanie instrumentów z dźwignią pozwala zająć na rynku pozycję kilkukrotnie przekraczającą wartość wpłaconego przez Ciebie depozytu. Potęguje to zarówno zyski, jak i doprowadza do bezlitosnych, natychmiastowych bankructw portfela. Przy spokojnym, ustatkowanym inwestowaniu, lewarowanie jest absolutnie zbędnym i szkodliwym wymysłem.
Sformalizuj swoje rynkowe decyzje
Przed wykonaniem operacji otwórz notes i spisz, co skłoniło Cię do zakupu wybranego aktywa, jak długo masz zamiar je przetrzymać oraz przy jakich spadkach ostatecznie wyrzucisz je z portfela. Taki dziennik pomoże Ci na chłodno odróżniać rzetelną analizę od decyzji opartych na czystej emocji i potężnym strachu.
Ignoruj krzykliwe rekomendacje z sieci
Obietnice o zarabianiu grubych pieniędzy na szybkich sygnałach giełdowych traktuj jak klasyczną czerwoną flagę. Rzetelne podejście ekspertów z branży finansowej wcale nie ukrywa ewentualnych mankamentów i wprost wytyka liczne, prawdziwe ryzyka dla kapitału.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Limit składek ZUS w 2027 roku wyniesie 300 990 zł. Po osiągnięciu tej rocznej podstawy nie pobiera się już składek emerytalnych i rentowych od nadwyżki, ale nie oznacza...
Do 31 grudnia 2026 r. trwa zasadniczy okres przejściowy na przejście ze starych kodów działalności na PKD 2025. Automatyczna zmiana może przypisać oznaczenie...
Prąd w Polsce jest drugi najdroższy w UE po uwzględnieniu siły nabywczej — wynika z danych Eurostatu za I półrocze 2026 roku. Wynik 41,1 PPS za 100 kWh nie jest jednak...
Revolut rozszerza dostęp do BLIKA na klientów mieszkających poza Polską i posiadających aktywne saldo w złotych. Pierwsza faza obejmuje 24 rynki, a transakcje dotyczą...
Alior Bank przewiduje do 500 zł premii za funduszowe IKE albo IKZE. Pierwsze 200 zł zależy od otwarcia rachunku funduszowego w terminie, przelewu i trzech płatności. Do...
Ceny nowych mieszkań w Warszawie po raz pierwszy przekroczyły średnio 20 tys. zł za m² w ofertach deweloperów. We wstępnych danych za październik 2026 r. na drugim...
Nowe przepisy o mobbingu obowiązują od 5 listopada 2026 r. Mogą objąć uporczywe nękanie, które zaczęło się wcześniej i trwało po dniu wejścia ustawy w życie. Osobno...
W czwartek 5 listopada 2026 r. maksymalne ceny paliw wynoszą 6,29 zł/l za Pb95, 7,10 zł/l za Pb98 i 7,97 zł/l za diesel. Przy tych stawkach 50 litrów kosztuje...
Byli klienci ING, BOŚ, Nest Banku i Plus Banku objęci decyzjami UOKiK mają trzy miesiące od otrzymania indywidualnego powiadomienia na złożenie wniosku o ponowne...
Od czwartku 24 do niedzieli 27 grudnia 2026 r. większość dużych sklepów w Polsce nie będzie prowadzić zwykłej sprzedaży. Wigilia jest dniem ustawowo wolnym, 25 i 26...
Rada Ministrów 3 listopada 2026 r. przyjęła projekt UD383 dotyczący wyboru sądu w sporach o kredyt konsumencki. W sprawach o sankcję kredytu darmowego przez pięć lat...
Rząd przyjął projekt, który podnosi górną granicę mandatu za wykroczenia przeciwko Prawu o miarach z 500 zł do 3000 zł. Wyższy limit jeszcze nie obowiązuje. Jeśli...
Ile kosztuje inwestowanie na giełdzie?
Suma, którą finalnie wypłacisz na prywatne konto, zależy od wielu potrąceń realizowanych w tle, a nie tylko od wyłapanego ruchu cenowego. W budżecie należy uwzględnić pełną tabelę prowizji i koszty obsługi rynkowej.
| Koszt | Kiedy może wystąpić? |
|---|---|
| Prowizja brokerska (transakcyjna) | Pobierana każdorazowo przy otwieraniu i zamykaniu Twoich operacji kupna-sprzedaży. |
| Opłata za zarządzanie rachunkiem | Naliczana co miesiąc lub w ujęciu rocznym, jeśli nie utrzymujesz określonego progu aktywności. |
| Spread walutowy | Ukryty koszt narzucany przy nabywaniu udziałów poza rynkiem polskim, np. w dolarach czy euro. |
| Opłata za utrzymanie depozytu | Szczególna prowizja, która aktywuje się u brokera dopiero po uzbieraniu znacznego majątku finansowego. |
| TER (Koszty funduszy) | Coroczna prowizja operacyjna pobierana cicho i automatycznie przy inwestowaniu poprzez globalne fundusze ETF. |
| Spread giełdowy | Bieżąca rynkowa luka między najwyższą chęcią zakupu a najniższą ofertą sprzedaży konkretnych walorów. |
| Danina skarbowa | Obowiązkowy podatek odprowadzany do fiskusa tylko i wyłącznie po zamknięciu zyskownej transakcji. |
Zawsze przed akceptacją regulaminu instytucji zrób dokładny przegląd opłat ukrytych w prospekcie emisyjnym i ogólnej tabeli kosztów (TOiP). Ułamkowe wartości samych prowizji giełdowych to zbyt mało, aby określić dane konto inwestycyjne mianem uczciwego i taniego rozwiązania.
Jak pomnożyć pieniądze w dzisiejszych czasach?
Jaki podatek zapłacisz od zysków giełdowych?
Ustawodawca narzuca na obywateli, którzy obracają aktywami finansowymi na rynkach, konieczność odprowadzenia tak zwanego podatku od zysków kapitałowych (podatku Belki) w stałej wartości wynoszącej 19%. Kwotę do zapłaty wyliczasz jednak zawsze wyłącznie od osiągniętego dochodu brutto - po odliczeniu pierwotnych kosztów zakupu i opłaconych prowizji brokerskich.
Rozliczanie własnego portfela wpada w okienko ustawowe między 15 lutym a końcem kwietnia w roku kolejnym, a prawidłowo sporządzony dokument nosi miano zeznania PIT-38. Rodzime domy maklerskie odciążają klientów, podsyłając do nich kompletne zestawienia PIT-8C. Pamiętaj jednak, że przy koncie otwartym za granicą, urząd skarbowy wymaga samodzielnego zaksięgowania zysków i precyzyjnego przeliczenia kosztów po kursach wymiany publikowanych przez Narodowy Bank Polski.
Krótki przykład obliczeniowy:
Lokujesz okrągłe 10 000 zł w wybrany pakiet instrumentów i udaje Ci się je później sprzedać za 11 200 zł. Odrzucając dla uproszczenia koszty maklerskie, wygenerowałeś dochód rzędu 1 200 zł. Urząd Skarbowy zgłosi się po 19%, pobierając od Ciebie 228 zł. Oznacza to, że Twój realny majątek zostaje powiększony o równiutkie 972 złote zysku netto. Warto dodać, że straty zanotowane w danym roku podatkowym można wykorzystać do zredukowania opłat w przyszłych latach kalendarzowych. Trzymaj więc starannie dokumentację finansową ze wszystkich rozliczonych kont maklerskich.
Jakie jest ryzyko inwestowania na giełdzie?
Budowanie aktywów to zawsze gra obarczona ryzykiem. W zależności od Twojego temperamentu i wytypowanej klasy papierów, zderzysz się na swojej drodze z przeróżnymi wariantami kapitałowych niebezpieczeństw:
- ryzykiem krachu rynkowego - ogólnoświatową recesją i głębokimi spadkami na całych giełdach;
- ryzykiem konkretnego przedsiębiorstwa - słabymi wynikami sprzedażowymi lub całkowitym ogłoszeniem upadłości;
- ryzykiem zaburzeń płynności - momentem, gdy brak na rynku odpowiedniego kupca uniemożliwia Ci ucieczkę i zamknięcie zyskownych pozycji;
- ryzykiem parytetów walutowych - bolesną przeceną dolarów, która drastycznie uszczupla ostateczny wynik w złotówkach;
- ryzykiem stóp procentowych - odczuwalnym na rynku wtórnym spadkiem cen emitowanych do tej pory obligacji;
- ryzykiem długu - zjawiskiem zaprzestania obsługi odsetek przez państwo lub korporację z tytułu wystawionych produktów dłużnych;
- ryzykiem psychicznym - naciskaniem guzika "sprzedaj" w panice, albo kupowaniem pod wpływem narastającej internetowej euforii (FOMO);
- ryzykiem oszustw i wyłudzeń - zasileniem kapitałem fejkowych platform giełdowych, udających wiarygodne instytucje finansowe.
KNF od lat ostrzega obywateli przed agresywnymi naganiaczami z sieci, zaręczającymi, że istnieje sposób na bezstresowe profity. Naciągacze kradną twarze i zdjęcia sławnych ludzi, dzwonią jako osobiści mentorzy giełdowi i namawiają do instalacji podejrzanych programów, zmuszając do regularnych i coraz to większych opłat manipulacyjnych.
Zapamiętaj złota zasadę: pod żadnym pozorem nie wgrywaj aplikacji pokroju TeamViewer czy AnyDesk na wyraźne prośby konsultanta i za żadne skarby świata nie podawaj nikomu loginu do swojego konta czy autoryzacyjnych kodów SMS.
Kiedy nie warto grać na giełdzie?
Złożenie wniosku o założenie rachunku brokerskiego powinieneś przełożyć na inny moment, jeśli w tej chwili:
- brakuje Ci odłożonej na czarną godzinę żelaznej rezerwy gotówki;
- spłacasz aktualnie kartę kredytową, szybkie pożyczki lub jakikolwiek kredyt gotówkowy;
- wiesz, że zamrożone oszczędności posłużą Ci na start biznesu lub codzienne funkcjonowanie w ciągu najbliższych kwartałów;
- poszukujesz drogi do ultra szybkiego i absolutnie pewnego sukcesu finansowego;
- nawet tymczasowy minus na wirtualnym rachunku wprawia Cię w ogromny dyskomfort i powoduje ataki duszności;
- nie rozumiesz kompletnie specyfiki i konstrukcji aktywów finansowych, w które zamierzasz wrzucić oszczędności;
- chcesz przelać tam pieniądze po rozmowie z kolegą z pracy, pod wpływem wpisu na forum i reklamy na YouTube.
Rozpoczęcie przygody inwestycyjnej nie jest magicznym sposobem na zasypanie własnej dziury budżetowej. Jeśli ledwo wiążesz koniec z końcem, to zamiast eksponować się na kolejne ryzyka za ostatnie pieniądze, rygorystycznie uporządkuj wydatki oraz rozpisz miesięczny, oszczędny budżet domowy, a giełdowe eksperymenty odłóż na lepsze czasy.
Szukasz alternatywy? Poznaj naszą ofertę kredytów konsolidacyjnych
Czy warto grać na giełdzie? Podsumowanie
Obecność w fascynującym świecie rynków globalnych to jedna z najlepszych opcji na pomnażanie prywatnego majątku - pod warunkiem stabilnej bazy zarobkowej i chęci systematycznego kumulowania kapitału przez kolejne lata. Pomimo szansy na fantastyczne udziały w zyskach największych gigantów branży, nie wolno zapominać, że żadna operacja rynkowa nie gwarantuje spektakularnego i łatwego triumfu.
Twój wielki plan musi rozpocząć się od zgromadzenia awaryjnej gotówki na zwykłym koncie osobistym, wyznaczenia mądrych, realnych celów czasowych i oswojenia się z rynkową zmiennością. Dopiero przygotowani w ten sposób inwestorzy podpisują umowę na rachunek prowadzony pod egidą KNF, zbijają obciążenia prowizyjne do absolutnego zera i budują długą pozycję w transparentnych i uśrednionych instrumentach typu ETF.
Konsekwentne akumulowanie zysków nie wymaga inteligencji powyżej przeciętnej - wymaga w dużej mierze chłodnej kontroli emocji, stalowych nerwów i sztywnego egzekwowania wybranej strategii w chwilach, gdy wszyscy dookoła zaczną wrzeszczeć o nieuchronnym końcu świata i wyprowadzaniu z parkietów setek miliardów dolarów.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:
Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Limit składek ZUS w 2027 roku wyniesie 300 990 zł. Po osiągnięciu tej rocznej podstawy nie pobiera się już składek emerytalnych i rentowych od nadwyżki, ale nie oznacza...
Do 31 grudnia 2026 r. trwa zasadniczy okres przejściowy na przejście ze starych kodów działalności na PKD 2025. Automatyczna zmiana może przypisać oznaczenie...
50 tys. zł na trzy miesiące można ulokować bez zakładania płatnego konta osobistego. Sprawdziliśmy pięć ofert z publicznie podanymi stawkami i policzyliśmy jedną, jawną...
Pęknięta rura podczas mrozów może oznaczać trzy różne problemy: koszt usunięcia awarii, naprawę zalanego mieszkania oraz roszczenie sąsiada z niższej kondygnacji....
Masz mieszkanie, ale nie masz odłożonych pieniędzy na zakup kolejnego? Bank może rozważyć hipotekę na posiadanym lokalu, jednak samo jego posiadanie nie oznacza...
Najtańsze konto firmowe nie zawsze jest tym, które w reklamie ma najwięcej zer. W tym rankingu liczę realny miesięczny koszt dla jednego, identycznego scenariusza JDG:...
Chcesz założyć konto w Santander Bank Polska? Od 24 kwietnia 2026 r. bank działa jako Erste Bank Polska. Nowy rachunek otworzysz przez internet, w aplikacji lub w...
Zadatek i zaliczka mogą wyglądać podobnie przy podpisywaniu umowy przedwstępnej, ale ich skutki są zupełnie różne, gdy zakup mieszkania nie dochodzi do skutku....
Przy wyjeździe do Stanów Zjednoczonych najważniejszym parametrem polisy turystycznej jest wysoka suma kosztów leczenia, ale sama duża liczba na certyfikacie nie...
NNW dla studenta warto porównywać według możliwego świadczenia i warunków ochrony, a nie tylko składki. Wysoka suma na pierwszej stronie oferty nie oznacza, że tyle...
Kredyt konsolidacyjny hipoteczny może zmniejszyć miesięczne obciążenie budżetu, ale zamienia spłatę kilku długów w wieloletnie zobowiązanie zabezpieczone...
Prąd w Polsce jest drugi najdroższy w UE po uwzględnieniu siły nabywczej — wynika z danych Eurostatu za I półrocze 2026 roku. Wynik 41,1 PPS za 100 kWh nie jest jednak...
Revolut rozszerza dostęp do BLIKA na klientów mieszkających poza Polską i posiadających aktywne saldo w złotych. Pierwsza faza obejmuje 24 rynki, a transakcje dotyczą...
Alior Bank przewiduje do 500 zł premii za funduszowe IKE albo IKZE. Pierwsze 200 zł zależy od otwarcia rachunku funduszowego w terminie, przelewu i trzech płatności. Do...
Ceny nowych mieszkań w Warszawie po raz pierwszy przekroczyły średnio 20 tys. zł za m² w ofertach deweloperów. We wstępnych danych za październik 2026 r. na drugim...
Nowe przepisy o mobbingu obowiązują od 5 listopada 2026 r. Mogą objąć uporczywe nękanie, które zaczęło się wcześniej i trwało po dniu wejścia ustawy w życie. Osobno...
PKO Bank Polski oferuje firmom PKO Konto Firmowe w promocji „Konto firmowe za 0 zł”. Przy aktywnych zgodach marketingowych możesz nie płacić za prowadzenie podstawowego...
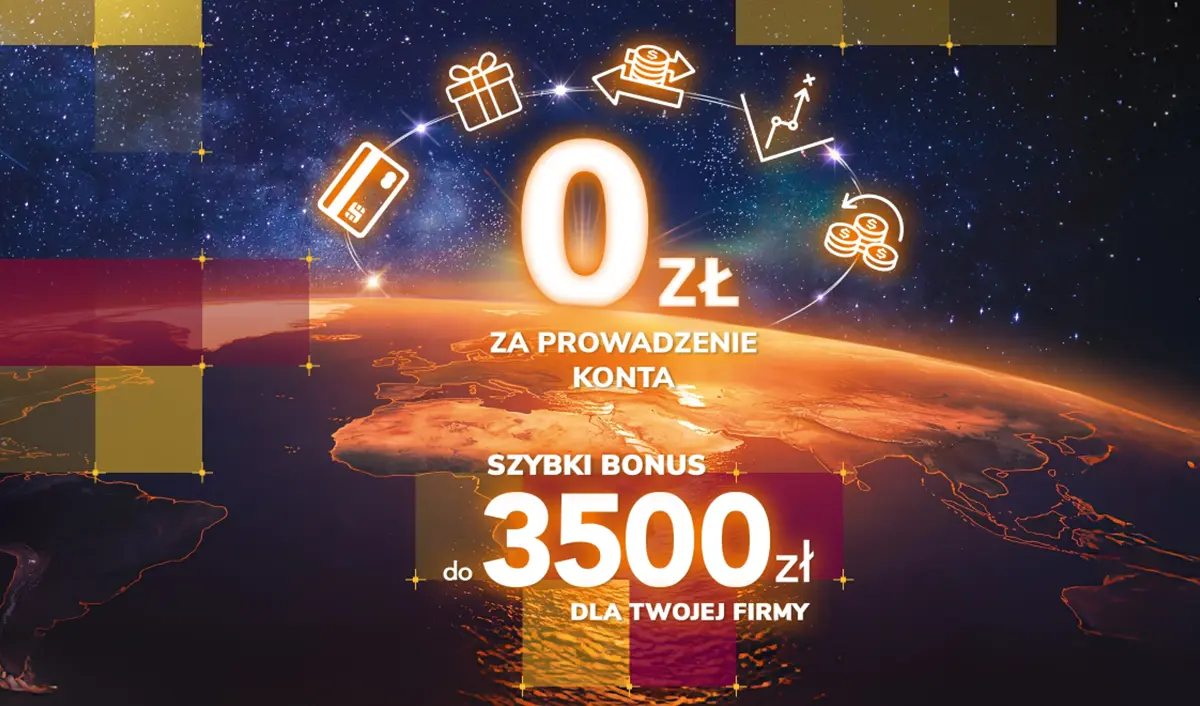
Alior Bank w promocji „Szybki Bonus dla firm” oferuje przedsiębiorcom prowadzącym jednoosobową działalność gospodarczą do 3500 zł za iKonto Biznes. Na sumę składa się...
