
Bank Millennium od 1 października 2026 r. wprowadził do oferty kredytów hipotecznych z okresowo stałym oprocentowaniem wskaźnik POLSTR 1M Stopa Składana. Przez pierwsze 5 lat klient spłaca kredyt według ustalonej stałej stopy. Po 60 miesiącach może uzgodnić z bankiem nową stałą stopę na kolejne 5 lat, a jeśli tego nie zrobi, oprocentowanie przechodzi na zmienne: marża banku plus POLSTR 1M Stopa Składana.
Z tego artykułu dowiesz się:
1. Od kiedy Bank Millennium stosuje POLSTR w hipotekach?
2. Jak działa oprocentowanie przez pierwsze 5 lat?
3. Co stanie się po zakończeniu 60 miesięcy?
4. Jak POLSTR może wpłynąć na późniejszą ratę?
5. Czy POLSTR zmienia już zawarte umowy z WIBOR?
6. Co sprawdzić przed podpisaniem nowej umowy?
Wcześniej opisywaliśmy wdrożenie POLSTR w nowych hipotekach Banku Pekao, gdzie nowy wskaźnik stał się kolejnym elementem trwającej reformy stawek referencyjnych. Tam kluczowe było przejście nowej sprzedaży na POLSTR i rozdzielenie nowych zasad od umów już zawartych.
Teraz do tej zmiany dołącza Bank Millennium. Najważniejsze pytanie dla klienta nie dotyczy jednak samej nazwy wskaźnika, lecz momentu, w którym zacznie on realnie wpływać na oprocentowanie oraz ratę kredytu z pięcioletnim okresem stałej stopy.
Od kiedy Bank Millennium stosuje POLSTR w hipotekach?
Bank Millennium wprowadził POLSTR 1M Stopa Składana od 1 października 2026 r. do oferty kredytów hipotecznych z oprocentowaniem okresowo stałym. Jest to więc element warunków nowej oferty, a nie informacja, że wszystkie działające kredyty hipoteczne banku zostały tego dnia automatycznie przeliczone z WIBOR na POLSTR.
POLSTR jest wskaźnikiem referencyjnym administrowanym przez GPW Benchmark. Wariant „1M Stopa Składana” powstaje na podstawie wartości podstawowego wskaźnika z okresu obserwacji odpowiadającego jednemu miesiącowi. Dla kredytobiorcy najważniejsze jest jednak to, że w modelu Millennium wskaźnik ma znaczenie dla oprocentowania zmiennego po okresie stałej stopy.
Samo wejście POLSTR do oferty nie oznacza więc, że rata nowego kredytu zacznie od pierwszego miesiąca zmieniać się razem ze wskaźnikiem. Konstrukcja produktu najpierw daje klientowi pięcioletni okres oprocentowania ustalonego w umowie.
Jak działa oprocentowanie przez pierwsze 5 lat?
Przez pierwsze 60 miesięcy kredyt hipoteczny ma oprocentowanie okresowo stałe. To oznacza, że bazowy mechanizm wyliczania odsetek nie reaguje w tym czasie na bieżące zmiany POLSTR tak, jak robiłoby to oprocentowanie zmienne.
Bank opisuje ten okres jako pięć lat ze stałą stopą ustaloną dla kredytu. Trzeba przy tym pamiętać, że ostateczne warunki konkretnej umowy mogą zależeć także od spełniania warunków cenowych zapisanych w ofercie, np. dotyczących dodatkowych produktów lub aktywności. Dlatego do oceny własnej raty zawsze służy przede wszystkim podpisana umowa i harmonogram.
Dla osoby zaciągającej kredyt w 2026 r. praktyczny wniosek jest prosty: dzisiejsza wartość POLSTR nie pozwala przewidzieć raty, którą będzie płacić po pięciu latach. Do tego momentu zmienią się zarówno saldo zadłużenia, jak i rynkowy poziom wskaźnika.
Co stanie się po zakończeniu 60 miesięcy?
Pod koniec pięcioletniego okresu są dwa podstawowe scenariusze. Klient może złożyć wniosek o uzgodnienie z bankiem nowej stałej stopy na kolejne 60 miesięcy. Bank Millennium wskazuje, że taki wniosek trzeba złożyć nie później niż 30 dni przed końcem aktualnego okresu stałej stopy, a uzgodnienie wymaga bezpłatnego aneksu.
Jeżeli strony nie ustalą kolejnej stałej stopy i nie podpiszą odpowiedniego aneksu, kredyt przechodzi na oprocentowanie zmienne. Dla nowej oferty wprowadzonej 1 października 2026 r. ma ono być ustalane jako marża banku + POLSTR 1M Stopa Składana.
| Okres | Sposób oprocentowania | Co decyduje o racie |
|---|---|---|
| Pierwsze 60 miesięcy | Okresowo stałe | Stała stopa określona dla kredytu i warunki umowy |
| Po 60 miesiącach — nowy aneks | Nowe okresowo stałe na kolejne 5 lat | Stopa uzgodniona z bankiem na kolejny okres |
| Po 60 miesiącach — bez nowego aneksu | Zmienne | Marża banku + POLSTR 1M Stopa Składana |
Bank deklaruje też, że przed końcem bieżącego okresu stałego przypomni klientowi o terminie na złożenie wniosku o kolejną stałą stopę — SMS-em i pismem. To ważne, bo brak działania może oznaczać wejście w oprocentowanie zmienne zgodnie z warunkami umowy.
Jak POLSTR może wpłynąć na późniejszą ratę?
Po przejściu na oprocentowanie zmienne POLSTR staje się jednym z dwóch podstawowych składników oprocentowania, obok marży banku. Jeżeli wartość wskaźnika w odpowiednim okresie będzie wyższa, oprocentowanie może być wyższe; jeżeli będzie niższa, może być niższe — przy zachowaniu zasad zapisanych w umowie.
Nie da się więc uczciwie odpowiedzieć dziś, że rata po pięciu latach wyniesie konkretną kwotę. Jej wysokość będzie zależała m.in. od przyszłej wartości POLSTR, marży zapisanej dla kredytu, pozostałego kapitału, okresu do końca spłaty i sposobu spłacania rat.
To właśnie dlatego porównując ofertę hipoteczną nie warto patrzeć wyłącznie na ratę z pierwszych 60 miesięcy. Trzeba sprawdzić także marżę obowiązującą po okresie stałej stopy oraz zasady przejścia na oprocentowanie zmienne. Te parametry mogą mieć znaczenie przez znacznie dłuższą część całego okresu kredytowania.
Czy POLSTR zmienia już zawarte umowy z WIBOR?
Komunikat z 1 października dotyczy wprowadzenia POLSTR do oferty Banku Millennium. Nie należy z niego wyciągać wniosku, że każda wcześniej zawarta umowa oparta na WIBOR została automatycznie zmieniona. Bank w materiałach dotyczących wskaźników referencyjnych podkreśla, że dla istniejących umów znaczenie mają postanowienia konkretnej umowy oraz mechanizmy przewidziane na wypadek zaprzestania danego wskaźnika.
WIBOR 1M, 3M i 6M ma być nadal publikowany do 31 grudnia 2036 r. Zmiana oferty nowych kredytów i przyszłe zastępowanie wskaźnika w istniejących portfelach to zatem dwa odrębne procesy. Jeżeli bankowa reforma będzie miała wpływ na już zawartą umowę, klient powinien opierać się na informacji przekazanej dla tej konkretnej umowy, a nie na zasadach nowej sprzedaży.
To rozróżnienie jest szczególnie ważne dla osób, które mają dziś hipotekę Millennium z WIBOR i widzą nagłówki o przejściu banku na POLSTR. Sam fakt uruchomienia nowej oferty nie zmienia automatycznie ich bieżącego harmonogramu spłat.
Co sprawdzić przed podpisaniem nowej umowy?
Przed podpisaniem umowy warto sprawdzić nie tylko wysokość stałej stopy na pierwsze pięć lat, ale również marżę po 60. miesiącu, dokładną nazwę wskaźnika referencyjnego, sposób ustalania oprocentowania zmiennego oraz warunki utrzymania ewentualnych obniżek cenowych.
Drugim punktem jest procedura końca okresu stałego oprocentowania. Warto zapisać, kiedy można złożyć wniosek o kolejne pięć lat stałej stopy, jak bank ustala nową ofertę i co stanie się, jeśli aneks nie zostanie podpisany. W Millennium brak nowego uzgodnienia oznacza przejście na zmienne oprocentowanie zgodnie z formułą przewidzianą dla umowy.
Jeżeli wybór kredytu dopiero przed Tobą, porównuj całe warunki, a nie tylko pierwszy harmonogram. Dwie oferty z podobną ratą na początku mogą różnić się marżą, kosztami dodatkowymi i zasadami obowiązującymi po pięciu latach — czyli wtedy, gdy do spłaty nadal może pozostawać duża część kapitału.
Sprawdź podobne artykuły
Pięć pilnych przelewów firmowych miesięcznie może kosztować kilkaset złotych rocznie, nawet gdy samo konto bank reklamuje jako darmowe. Porównaliśmy sześć...
Drugi przelew z konta oszczędnościowego może kosztować więcej niż cały miesiąc odsetek od niewielkiej kwoty. Nie jest to jednak reguła wszystkich banków: decydują...

Kredyty subprime nie są w Polsce standardową ofertą bankową na wzór dawnego rynku amerykańskiego. Polskie banki badają zdolność do spłaty, a negatywna historia...
Sesje Elixir Pekao decydują o tym, kiedy standardowy przelew zostanie wysłany do innego banku i kiedy wpływ może pojawić się na koncie. Bank Pekao przyjmuje zlecenia do...
Gdzie ulokować 50 000 zł na 90 dni, aby rzeczywiście zarobić najwięcej po podatku? W listopadowym porównaniu kont oszczędnościowych sprawdzamy nie samo hasło „do 6,5%”,...
BLIK czy karta przy bankomacie? Najtańsza metoda zależy od typu konta, sieci urządzenia i kwoty. Sprawdzamy aktualne zasady ING, PKO BP i mBanku oraz pokazujemy, jak...

Negatywny BIK może utrudnić otrzymanie kredytu, ale nie oznacza, że każdy bank automatycznie naliczy wyższe oprocentowanie. Czasem skończy się odmową, czasem inną...
Kartę Banku Pekao możesz aktywować w aplikacji PeoPay, korzystając z instrukcji przypisanej do danej karty. Przy pierwszym użyciu fizycznej karty debetowej bank...
Komisja Europejska chce, by ukryte opłaty online wliczano do pierwszej pokazanej ceny, jeśli są obowiązkowe i znane z góry. Projekt Digital Fairness Act przewiduje też...
W piątek 13 listopada 2026 r. maksymalna cena diesla wynosi 7,54 zł za litr brutto. Przy tankowaniu 50 litrów po cenie maksymalnej daje to 377 zł, czyli o 6 zł mniej...
W jesienno-zimowym raporcie płacowym Sedlak & Sedlak z 2026 roku mediana całkowitego miesięcznego wynagrodzenia przekracza 10 tys. zł brutto na 760 stanowiskach. Ponad...
Rata kredytu za używane mieszkanie o powierzchni 50 m² może pochłaniać od 19,0% przeciętnej pensji netto w Sosnowcu do 43,8% w Warszawie. Tak wynika z porównania 20...
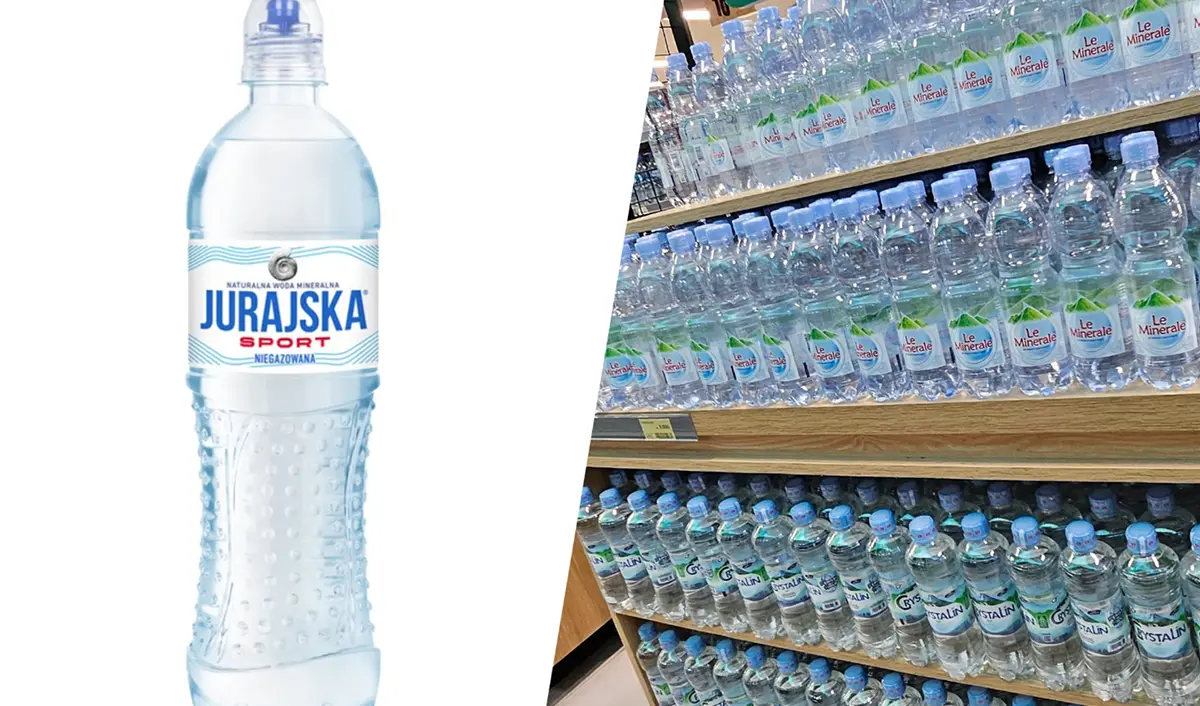
GIS zaleca, by nie pić niegazowanej wody Jurajska Sport 700 ml z partii oznaczonej 29.07.2027. Producent rozpoczął wycofywanie tej partii po tym, jak badania...
Dziesięć wpłat utargu po 2 000 zł w każdym miesiącu to 120 operacji rocznie. W takiej działalności firmowe konto „za 0 zł” może kosztować więcej niż rachunek z płatną...
Koniec promocyjnego oprocentowania nie oznacza, że pieniądze trzeba natychmiast wypłacić. Oznacza jednak, że warto przeliczyć przyszłe odsetki, sprawdzić opłaty i...
Świadczenie 800+ może być jednym z wpływów rozpatrywanych przy wniosku o pożyczkę, ale nie gwarantuje jej otrzymania. Wyjaśniam, jak pożyczkodawca ocenia zdolność,...
Sprawdź godziny sesji Elixir w Alior Banku: przelewy wychodzące trzeba zlecić do 8:20, 12:20 lub 15:20, a przychodzące są zwykle udostępniane około 10:30, 14:30 i...
Od lipca do września 2026 r. do Polski trafiło około 5,6 mln paczek z Chin o wartości do 150 euro. Według danych Ministerstwa Finansów przekazanych PAP było ich o ponad...
