
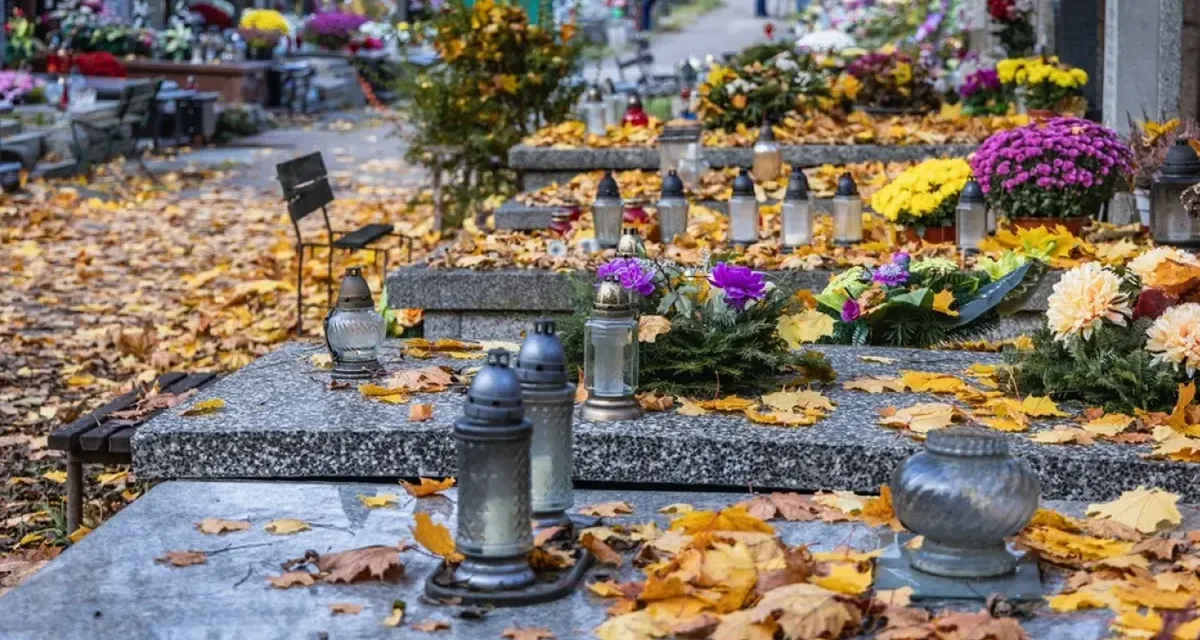
Odszkodowanie za nagrobek może pochodzić z własnej polisy albo od podmiotu odpowiedzialnego za zniszczenia. Rzecznik Finansowy przed Wszystkimi Świętymi przypomina, że upadek drzewa nie oznacza automatycznie winy zarządcy cmentarza. O właściwej ścieżce decydują przyczyna szkody, dowody i warunki ubezpieczenia.
Z tego artykułu dowiesz się:
1. Co zabezpieczyć przed sprzątnięciem i naprawą nagrobka?
2. Do kogo skierować zgłoszenie szkody?
3. Kiedy można skorzystać z własnej polisy?
4. Czy za przewrócone drzewo zawsze odpowiada zarządca?
5. Co przy szkodzie po pracach kamieniarza lub upadku sąsiedniego pomnika?
6. Co zrobić po dewastacji, gdy sprawca pozostaje nieznany?
7. Co zrobić, gdy ubezpieczyciel odmawia lub wycenia naprawę zbyt nisko?
W komunikacie z 28 października 2026 r. Rzecznik Finansowy wyjaśnia, jak postępować po uszkodzeniu pomnika i na co zwrócić uwagę w umowie. To praktyczne przypomnienie przed wizytami na cmentarzach: pęknięta płyta może mieć kilka przyczyn, a każda prowadzi do innych ustaleń.
Co zabezpieczyć przed sprzątnięciem i naprawą nagrobka?
Zacznij od zdjęć całego grobu i jego otoczenia, a dopiero później fotografuj pęknięcia, odłamki i brakujące części. Samo zbliżenie uszkodzonej płyty może nie pokazać, skąd spadła gałąź lub który sąsiedni pomnik się przewrócił. Jeżeli widać prawdopodobną przyczynę zniszczeń, udokumentuj ją razem z miejscem zdarzenia. Nie narażaj się przy tym na wejście pod uszkodzone drzewo czy niestabilną konstrukcję.
Zanotuj, kiedy zauważyłeś szkodę, i oddziel tę datę od przypuszczenia, kiedy do niej doszło. Jeżeli ktoś widział zdarzenie, poproś o kontakt oraz opis tego, co zaobserwował. Zarządcę poinformuj o zniszczeniach i zapytaj o monitoring. Materiał dowodowy powinien pomóc ustalić zarówno rozmiar szkody, jak i jej przyczynę.
- Zachowaj zdjęcia i nagrania przedstawiające uszkodzenia oraz otoczenie grobu.
- Zbierz oświadczenia świadków i dostępną dokumentację zdarzenia.
- Przygotuj kosztorys naprawy lub odtworzenia uszkodzonych elementów.
- Zachowuj rachunki i korespondencję dotyczącą szkody.
Do kogo skierować zgłoszenie szkody?
Własna polisa i odpowiedzialność innego podmiotu to dwie różne podstawy roszczenia. W pierwszej sprawdzasz zakres swojej umowy. W drugiej ustalasz, czy za zniszczenia odpowiada konkretna osoba lub firma. Brak własnego ubezpieczenia nie zamyka więc każdej drogi dochodzenia pieniędzy.
| Okoliczność | Gdzie sprawdzić możliwość roszczenia? | Co ma znaczenie? |
|---|---|---|
| Zdarzenie objęte własnym ubezpieczeniem nagrobka | U własnego ubezpieczyciela | Zakres umowy, wyłączenia i limity |
| Drzewo lub konar spadły na pomnik | U zarządcy lub innego podmiotu odpowiedzialnego za drzewo; także w jego OC | Przyczyna upadku i ewentualne zaniedbania |
| Zniszczenia podczas prac na cmentarzu | U odpowiedzialnego wykonawcy lub jego ubezpieczyciela OC | Dowody związku prac z uszkodzeniem |
| Przewrócił się sąsiedni nagrobek | U podmiotu odpowiedzialnego za jego stan lub wykonanie | Przyczyna przewrócenia i obowiązki danego podmiotu |
| Dewastacja lub kradzież, sprawca nieznany | Na policji oraz u własnego ubezpieczyciela, jeśli polisa obejmuje zdarzenie | Dokumentacja i warunki ochrony |
Kiedy można skorzystać z własnej polisy?
Sprawdź, czy nagrobek rzeczywiście został objęty ochroną obowiązującą w chwili zdarzenia. Samo posiadanie ubezpieczenia mieszkania lub domu nie przesądza o ochronie pomnika na cmentarzu. Nagrobek często jest dodatkowym elementem takiej umowy; występują też odrębne ubezpieczenia. Szczegóły zgłoszenia i wymagane dokumenty wynikają z konkretnej polisy oraz ogólnych warunków ubezpieczenia, czyli OWU.
Ochrona może obejmować zdarzenia pogodowe, upadek drzewa, kradzież lub dewastację, ale nie każda umowa zawiera identyczny katalog. W wyłączeniach mogą znaleźć się m.in. zabrudzenia woskiem, naturalne zużycie materiału, zapadanie gruntu czy utrata dekoracji nieprzymocowanych na stałe. Osobno sprawdź szkody powstałe podczas prac firm kamieniarskich i pogrzebowych — nie zakładaj, że Twoja polisa zawsze je pokrywa.
Szkodę zgłoś jak najszybciej, zgodnie z umową. Zweryfikuj sumę ochrony, podlimity i ewentualny udział własny. Nie ma jednej kwoty odszkodowania należnej każdemu właścicielowi nagrobka. Wpisany do polisy limit nie jest obietnicą wypłaty całej tej sumy po dowolnym uszkodzeniu.
Czy za przewrócone drzewo zawsze odpowiada zarządca?
Nie wystarczy sam upadek drzewa. Trzeba ustalić, co go spowodowało i kto odpowiadał za utrzymanie zieleni. Znaczenie może mieć spróchniały pień, chore konary albo wcześniej widoczne zagrożenie, którym nikt się nie zajął. W zależności od okoliczności roszczenie może dotyczyć zarządcy cmentarza lub innego podmiotu zobowiązanego do pielęgnacji drzewa.
Inaczej wygląda sytuacja, gdy zdrowe, prawidłowo utrzymywane drzewo zostało złamane przez wyjątkowo silny wiatr. Nie można wtedy automatycznie przypisać zarządcy zaniedbania. Z drugiej strony sama informacja, że była wichura, nie wyjaśnia jeszcze stanu drzewa. Zdjęcia pnia i konarów, zeznania świadków oraz ustalenia dotyczące pogody pomagają odróżnić te sytuacje.
W zgłoszeniu opisz fakty, na których opierasz roszczenie. Poproś o wskazanie podmiotu odpowiedzialnego za utrzymanie drzewa oraz jego ubezpieczyciela OC, jeżeli ma odpowiednią polisę. Odpowiedzialność i zakres ubezpieczenia wymagają ustalenia w konkretnej sprawie; nie wynikają wyłącznie z tego, że szkoda powstała na terenie cmentarza.
Co przy szkodzie po pracach kamieniarza lub upadku sąsiedniego pomnika?
Jeżeli do uszkodzenia doszło podczas montażu nagrobka, prac ziemnych albo przenoszenia ciężkich elementów, sprawdź, kto wykonywał te czynności. Odpowiedzialnym podmiotem może być firma prowadząca prace. Gdy posiada stosowne OC, roszczenie można skierować do jej ubezpieczyciela. Pomocne będą zdjęcia terenu prac i relacje świadków wskazujące, w jaki sposób powstała szkoda.
Przy przewróconym sąsiednim pomniku trzeba ustalić, czy przyczyną było wadliwe wykonanie, zaniedbanie utrzymania czy inna okoliczność. Nie kieruj roszczenia do zarządcy wyłącznie dlatego, że administruje cmentarzem. W zależności od przyczyny odpowiedzialność może spoczywać na wykonawcy, właścicielu sąsiedniego nagrobka albo innym podmiocie. To właśnie dlatego zdjęcie całego miejsca bywa równie istotne jak zbliżenie pękniętej płyty.
Co zrobić po dewastacji, gdy sprawca pozostaje nieznany?
Celowe rozbicie płyty, pomalowanie pomnika lub wyrwanie jego elementów zgłoś policji. Zabezpiecz zdjęcia i zapytaj zarządcę, czy dostępne są nagrania albo informacje mogące pomóc ustalić sprawcę. Jeżeli otrzymasz potwierdzenie zgłoszenia, zachowaj je do dokumentacji ubezpieczeniowej.
Nieustalony sprawca nie musi wykluczać wypłaty z własnej polisy. Warunkiem jest objęcie danego zdarzenia ochroną; liczą się również definicje wandalizmu, dewastacji i kradzieży w OWU. Jeżeli sprawca zostanie ustalony, możliwe jest rozważenie roszczenia wobec niego. Sam fakt niewykrycia wandala nie oznacza natomiast, że za jego działanie automatycznie zapłaci zarządca.
Co zrobić, gdy ubezpieczyciel odmawia lub wycenia naprawę zbyt nisko?
Poproś o szczegółowy kosztorys i podstawę decyzji. Porównaj uwzględnione elementy oraz stawki z wyceną naprawy, którą dysponujesz. W reklamacji wskaż konkretny błąd: pominiętą część pomnika, zaniżony koszt prac albo postanowienie umowy, z którego interpretacją się nie zgadzasz. Samo stwierdzenie, że przyznana kwota jest za mała, daje mniej informacji niż udokumentowane zastrzeżenia.
Ubezpieczyciel powinien odpowiedzieć na reklamację w ciągu 30 dni, a w szczególnie skomplikowanej sprawie termin może wynieść 60 dni. To termin odpowiedzi na reklamację, nie uniwersalna obietnica wypłaty odszkodowania w tym czasie. Po wyczerpaniu postępowania reklamacyjnego można zwrócić się do Rzecznika Finansowego o interwencję lub postępowanie polubowne.
Przy przygotowywaniu pisma pomocny będzie poradnik: Jak napisać skuteczne odwołanie od decyzji ubezpieczyciela? Wzór i omówienie. Do sprawy nagrobka dobierz dokumenty dotyczące tej szkody: zdjęcia, kosztorys, decyzję oraz właściwe warunki ochrony.
Sprawdź podobne artykuły

Biedronka zapowiada pracę ponad 3000 sklepów co najmniej do 23:30, a Lidl co najmniej do 23:00 w piątek i sobotę przed Wszystkimi Świętymi. Netto i Aldi również...

Od 1 listopada 2026 roku bank lub inny uprawniony podmiot będzie mógł uzyskać z ZUS określone dane o rozliczeniach składek przedsiębiorcy. Nie oznacza to jednak...

ING podniósł oprocentowanie trzech wariantów Lokaty z Funduszem do 6%, 6,5% i 7% w skali roku. Jednak te stawki dotyczą jedynie części wpłaty umieszczonej na...

Odszkodowanie za nagrobek może pochodzić z własnej polisy albo od podmiotu odpowiedzialnego za zniszczenia. Rzecznik Finansowy przed Wszystkimi Świętymi przypomina, że...

Dobra karta kredytowa nie musi kosztować ani złotówki, ale tylko wtedy, gdy jej warunki pasują do Twojego sposobu płacenia. W tym rankingu porównuję 13 aktualnych kart...

Zalanie i powódź brzmią podobnie, ale w ubezpieczeniu mieszkania mogą oznaczać dwa odrębne ryzyka. To, czy polisa zadziała po awarii wężyka, cofnięciu wody z...

Konsolidacja chwilówek może uporządkować kilka krótkoterminowych zobowiązań w jedną ratę, ale sama niższa miesięczna płatność nie oznacza, że nowe finansowanie będzie...

Konto dla nastolatka może kosztować 0 zł przez cały rok, ale identyczna etykieta „darmowe” nie oznacza identycznych zasad. W tym rankingu porównuję 13 rachunków...

Dopłaty za nocleg w Holiday Park & Resort są przedmiotem dwóch postępowań ogłoszonych przez UOKiK. Urząd kwestionuje sposób pokazywania ceny oraz zapisy o zmianie...

Obecny program Żappka kończy się 31 października 2026 r., ale zebrane żappsy można wykorzystać do 31 grudnia. Przy kuponach obowiązuje dodatkowo ich własna data...

Rząd przyjął 27 października 2026 roku projekt obejmujący prawie 200 zmian w refundacji leków. W planach są wyższe bonifikaty na wybrane leki produkowane w Polsce,...

Fałszywy e-mail o dokumentach firmy może prowadzić do fałszywego logowania do iPKO biznes. CERT Orange opisał kampanię, w której nawet autentyczny załącznik bankowy...
Senat 27 października przyjął bez poprawek ustawę podnoszącą akcyzę na napoje alkoholowe. Tekst przewiduje m.in. 10 109 zł od hektolitra czystego alkoholu i 13,82 zł od...
Zamiana obligacji wykupywanych w listopadzie 2026 r. jest dostępna od 27 października. Nowe roczne, dwuletnie, trzyletnie, czteroletnie i dziesięcioletnie papiery można...
Ceny paliw 28 października 2026 rozchodzą się w dwóch kierunkach: limity benzyn spadają, a diesla rośnie do 8,28 zł/l. Zakup 50 litrów ON po tej stawce kosztuje 414 zł,...
Pracownicy Zakładu Ubezpieczeń Społecznych mają otrzymać 220 zł brutto podwyżki wynagrodzenia zasadniczego z wyrównaniem od stycznia 2026 roku oraz dwie nagrody...
Komisja Senatu rekomenduje osiem poprawek do zmian w PIT, w tym usunięcie automatycznej waloryzacji i uzależnienie stosowania nowej skali od innych przepisów pakietu....
Legimi z zarzutami UOKiK dotyczącymi zmiany zasad opłaconych abonamentów i uruchamiania bezpłatnego okresu próbnego. Urząd zakwestionował dopłatę 14,99 zł za publikację...
