Uzyskanie wsparcia finansowego w tajemnicy przed mężem lub żoną to opcja oferowana przez liczne instytucje, jednak przepisy prawa nie definiują sztywnego limitu takiego zobowiązania. Konieczność zdobycia akceptacji partnera uwarunkowana jest wewnętrzną polityką danego kredytodawcy, wnioskowaną kwotą, dotychczasowym obciążeniem oraz indywidualną zdolnością do spłaty rat. W tym poradniku szczegółowo wyjaśniamy, od jakich sum organizacje bankowe wymagają odpowiednich podpisów, w jakich sytuacjach weryfikacja ta jest niezbędna i na kim spoczywa ciężar regulowania takiego długu.
Z tego artykułu dowiesz się:
1. Czy można wziąć kredyt bez zgody małżonka?
2. Jakie warunki trzeba spełnić, by uzyskać kredyt bez zgody współmałżonka?
3. Na jaką kwotę można wziąć kredyt gotówkowy bez zgody współmałżonka?
4. Kredyt gotówkowy bez zgody małżonka jak go uzyskać?
5. Gdzie można dostać kredyt gotówkowy bez zgody współmałżonka?
6. Kredyt konsolidacyjny bez zgody współmałżonka – jak go uzyskać?
7. Kiedy wymagana jest zgoda małżonka na kredyt?
7.1. Odpowiedzialność za długi w małżeństwie – co warto wiedzieć?
7.2. Kredyt bez zgody współmałżonka przy wspólności majątkowej
8. Czy kredyt hipoteczny bez zgody współmałżonka jest możliwy do uzyskania?
9. Czy przy pożyczkach wymagana jest zgoda współmałżonka?
10. Kto odpowiada za spłatę kredytu, który został zaciągnięty bez zgody współmałżonka?
11. Co zrobić, gdy bank odmawia udzielenia kredytu bez zgody współmałżonka?
Najistotniejsze fakty dotyczące zobowiązań finansowych bez wiedzy partnera:
- Obecne ustawodawstwo nie precyzuje maksymalnego pułapu finansowania zaciąganego w tajemnicy przed mężem czy żoną, gdyż regulacje wewnętrzne banków oraz indywidualna kondycja finansowa klienta stanowią tu główne kryterium oceny.
- Istnieje możliwość samodzielnego wnioskowania o środki nawet w przypadku trwającej wspólności majątkowej, choć przy wyższych sumach lub słabszym profilu klienta kredytodawca upomni się o pismo od partnera.
- Wszelkie obciążenia wspólnej własności wymagają pełnej zgody obu stron, co w praktyce wyklucza ubieganie się o hipotekę zabezpieczoną na rodzinnym majątku w pojedynkę.
- Ciężar uregulowania samodzielnie podjętego długu spoczywa niemal w całości na wnioskodawcy, a wierzyciele ściągają należności z jego majątku osobistego, pensji oraz zysków z prowadzonych biznesów, omijając wspólne dobra.
- Wyjątkiem są fundusze przeznaczone na podstawowe wydatki domowe, za które małżeństwo zawsze odpowiada solidarnie, niezależnie od tego, czyje nazwisko widnieje na umowie.
Czy można wziąć kredyt bez zgody małżonka?
Zastanawiasz się, czy podpisanie umowy finansowej przez jedną ze stron małżeństwa, bez informowania drugiej, jest obiektywnie legalne? Według uregulowań obowiązujących w 2026 roku jest to w pełni zgodne z prawem, nawet w sytuacji braku udokumentowanej intercyzy. Taki proces wymaga jednak spełnienia konkretnych założeń, a dyskretne pożyczki są udzielane przeważnie w niżej opisanych okolicznościach:
- zobowiązanie nie obciąża wspólnego dorobku – można tym samym zawnioskować o transzę niezabezpieczoną, ale zakup luksusowej nieruchomości na zabezpieczenie hipoteczne jest bez pełnomocnictwa wykluczony;
- wnioskowana kwota mieści się w dopuszczalnych limitach wewnętrznych, które organizacje rynkowe ustalają indywidualnie w swoich działach ryzyka;
- pozyskane pieniądze zostaną spożytkowane stricte na osobiste wydatki głównego zainteresowanego, a nie na cel dotyczący bezpośrednio całego gospodarstwa domowego.
Znacznie prościej sytuacja wygląda u par dysponujących poświadczoną notarialnie rozdzielnością majątkową. W takim układzie oboje partnerzy mają pełne prawo dysponować swoimi funduszami niezależnie i mogą do woli zaciągać nowe pożyczki.
Częstym dylematem jest kwestia ewentualnej weryfikacji drugiej połowy przez analityków rynkowych. Do takiej weryfikacji dochodzi wyłącznie przy wspólnym aplikowaniu o fundusze. Jeżeli klient starający się o przyznanie kredytu gotówkowego nie dołącza męża lub żony jako współkredytobiorcy, instytucja na ogół całkowicie pomija badanie profilu partnera w bazach dłużników.

Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Zobacz więcej ofert
Minimalny i maksymalny okres spłaty:
Maksymalne RRSO:
Jakie warunki trzeba spełnić, by uzyskać kredyt bez zgody współmałżonka?
Aby cieszyć się pozytywną decyzją o przyznaniu funduszy bez formalnej autoryzacji ze strony rodziny, musisz sprostać następującym wymogom formalnym:
- legitymować się ukończonym 18. rokiem życia;
- dysponować w pełni ważnym dokumentem tożsamości;
- dostarczyć poprawnie wypełniony wniosek wraz z wszelkimi wymaganymi zaświadczeniami pracowniczymi;
- udokumentować na tyle wysokie przychody, by ostateczna zdolność płatnicza pokryła ewentualne ryzyko;
- posiadać nienaganną historię spłat w kluczowych rejestrach, takich jak Biuro Informacji Kredytowej.
Sytuacja komplikuje się odrobinę w przypadku procedur ratalnych opartych o zabezpieczenia na konkretnych aktywach. Wtedy kluczowe staje się bezwarunkowe wykazanie, że dana rzecz należy w 100% do majątku osobistego klienta wnioskującego i nie ma powiązań z masą wspólną.
Kluczem do sukcesu podczas indywidualnego ubiegania się o przypływ gotówki jest racjonalna kalkulacja własnej wypłacalności, szacowana w oparciu o bieżące zyski netto. Zanim wyślesz oficjalne zapytanie w systemie internetowym, upewnij się co do swoich możliwości dzięki bezpiecznym kalkulatorom symulacyjnym, weryfikując realne miesięczne koszty rat.
Na jaką kwotę można wziąć kredyt gotówkowy bez zgody współmałżonka?
Ustawodawstwo bankowe nie definiuje w jednym ogólnopolskim dokumencie sztywnych limitów, powyżej których samotne zadłużanie się wymagałoby wiedzy współmałżonka. Ramy te są wypadkową wewnętrznych instrukcji u usługodawców i uwzględniają nie tylko świeżą dyspozycję, ale również wszystkie aktualne koszty stałe ponoszone przez pożyczającego.
Opierając się na dostępnych do analizy cennikach oraz regulaminach na rok 2026, flagowe marki kształtują ten aspekt w poniższy sposób:
- W strukturach ING Banku Śląskiego obecność partnera staje się najczęściej niezbędna wtedy, gdy skumulowany dług (łączący karty debetowe i otwarte linie ratalne) wraz z aplikowaną gotówką przebije wyznaczoną barierę 100 000 zł.
- Oferta narodowego potentata umożliwia pożyczenie pieniędzy na dość wysokim poziomie, jednak na platformach dedykowanych PKO Banku Polskim nie znajdziemy sztywno wpisanego progu nakazującego autoryzację rodziny. Maksymalny limit sprzedażowy to nie to samo co definitywna granica braku weryfikacji.
- W ofercie Banku Millennium dostępne są specjalne dokumenty akceptacyjne, niemniej oficjalny informator nie publikuje konkretnych kwot alarmowych wymuszających złożenie takiego papieru.
- Dla klientów Banku Pekao przygotowano wsparcie, które opiewa na pokaźne sumy, natomiast ostateczna decyzja o nakazie zaangażowania partnera stanowi efekt indywidualnej analizy analityków wyliczających margines błędu.
- Credit Agricole również unika klarownego wytyczenia limitów kwotowych w publicznym prospekcie edukacyjnym, lecz regularnie kusi klientów opcją łączenia pensji z drugim domownikiem w celu zdobycia większej siły przetargowej.
- Kanały cyfrowe w BNP Paribas przetwarzają bez przeszkód dyspozycje na kwoty do 100 000 zł w ramach samego mechanizmu elektronicznego, ale limit operacyjny systemu w żaden sposób nie obiecuje braku zaangażowania dodatkowych zgód w toku weryfikacji manualnej.
Powyższe wyliczenia warto taktować orientacyjnie jako drogowskaz na rynku. Procedury ewoluują w czasie, a odrębne kryteria potrafią zostać uruchomione ze względu na źródło zarobków aplikującego czy jego wyjątkowo trudną historię finansową w obiektywach biur analitycznych.
Z tego względu najbardziej rozsądnym rozwiązaniem przez wdrożeniem finalnej dokumentacji w obieg jest nawiązanie bezpośredniego dialogu z pracownikiem biura obsługi, w celu sprecyzowania panujących regulacji dla danej skali zadłużenia.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Prezes UOKiK nałożył na Aasa Polska 3 871 000 zł kary za praktyki związane z dodatkowymi usługami i prezentowaniem kosztów pożyczek. Decyzja jest nieprawomocna. Dla...
Zakup Raportu FinTech miał otwierać drogę do przesunięcia spłaty pożyczki o 30 dni, choć współpracujący pożyczkodawcy go nie wymagali. Prezes UOKiK nałożył na...
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
Kredyt dla mikrofirmy nie jest oceniany wyłącznie na podstawie wysokości przychodu. Bank analizuje także staż działalności, dochodowość, przepływy na rachunku, formę...
Jeżeli wiesz, że najbliższej raty kredytu nie zapłacisz w całości, najgorszą strategią jest czekanie na kolejne wezwania. Najwięcej możliwości masz wtedy, gdy szybko...
Związek Banków Polskich uznał, że banki powinny zaprzestać naliczania odsetek od kredytowanych pozaodsetkowych kosztów kredytu, takich jak prowizja. W przypadku umów...
Zdolność kredytową można poprawić bez sztucznego zawyżania dochodów: przez ograniczenie miesięcznych obciążeń, zamknięcie zbędnych limitów, uporządkowanie historii...
Sierpień 2026 przyniósł największy od roku miesięczny spadek zdolności kredytowej analizowanych gospodarstw domowych. Singiel z dochodem około 6000 zł netto mógł...
Przy tych samych założeniach wydłużenie spłaty kredytu 50 tys. zł z 5 do 7 lat obniża miesięczną ratę, ale podnosi sumę odsetek i całkowitą kwotę do zapłaty. W...
Kredyt konsolidacyjny bez hipoteki pozwala zamienić kilka zobowiązań na jeden nowy kredyt bez obciążania nieruchomości. Brak zabezpieczenia hipotecznego upraszcza...
Kredyt gotówkowy bez zgody małżonka jak go uzyskać?
Czysta pożyczka niezabezpieczona to zdecydowanie najdogodniejszy tor postępowania w przypadku dążenia do anonimowości w związku. Aby doprowadzić procedurę do sukcesu, zrealizuj poniższy schemat kroków:
Prześwietl aktualnie dostępne promocje.
Priorytetowo spoglądaj na wzmianki o regulaminowych pułapach dotyczących akceptacji partnera. Nie pomijaj przy tym oceny tak twardych danych jak wskaźniki prowizyjne, by wyselekcjonować najbardziej budżetową opcję na rynku.
Dostarcz odpowiedni wniosek połączony z niezbędnymi papierami.
W trakcie żmudnego wpisywania danych masz prawny obowiązek zadeklarowania swojej prawdziwej sytuacji cywilnej oraz podania jasnej deklaracji na temat funkcjonującej ewentualnie rozdzielności ustroju. Oprócz okazania wyciągów potwierdzających legalne źródło pensji, bankierzy mogą poprosić o autentyczny wyciąg notarialny odnośnie intercyzy.
Daj ekspertom czas na podjęcie ostatecznej decyzji.
Krótkoterminowe zapotrzebowanie procesowane w zaciszu domowym przy asyście komputera potrafi wygenerować informację zwrotną w zaledwie kilkadziesiąt minut od kliknięcia wyślij.
Zaakceptuj zapisy kontraktowe i dysponuj gotówką z przelewu.
Finałem całej układanki zatajonej przed najbliższą rodziną jest precyzyjne sfinalizowanie formalności, podczas których kategorycznie musisz wyznaczyć wpłatę na indywidualny rachunek osobisty, ignorując przy tym zupełnie wasze konta współdzielone.
Gdzie można dostać kredyt gotówkowy bez zgody współmałżonka?
Przywilej wzięcia pieniędzy w całkowitej izolacji warunkują bieżące przepisy wybranej korporacji i parametry zadłużeń ciążących już na portfelu. W 2026 roku szczególną atencją na tle polskiego rynku cieszą się poniższe modele weryfikacyjne:
- Gotówkowa asysta w ING Banku Śląskim pozwala wprawdzie powalczyć o potężne sumy, lecz anonimowość w relacji kończy się definitywnie, kiedy ogólna pętla pożyczek bez pokrycia w połączeniu z rozpatrywaną sumą wymija pułap 100 000 zł brutto.
- Osoby tkwiące w silnej wspólnocie, aplikujące w znanym powszechnie mBanku, muszą zaakceptować przymusową wycieczkę do oddziału w towarzystwie małżonka w sytuacji, gdy szacowana suma ratalna brutto wymija granicę 70 000 zł.
- Mobilny serwis w PKO Banku Polskim, działający w ramach chociażby cenionej aplikacji IKO, to znakomita metoda komunikacji, mimo braku obwieszczenia namacalnych, sztywnych barier zgód. Dawne przekazy internetowe o limitach 6200 lub 6700 złotych bez zaświadczeń są w dużej mierze pokłosiem zdezaktualizowanych wpisów i nie mają odzwierciedlenia w nowej rzeczywistości.
Osoby weryfikujące poprawność dokumentacji mogą awaryjnie wystąpić z prośbą o parafkę od bliskiej osoby nawet przy uboższych limitach, jeśli ich systemy detekcji ryzyka zasygnalizują potencjalną niewypłacalność. Takowe oświadczenie w żadnym razie nie kreuje nagle z żony czy męża wiernego współkredytobiorcy narzucającego sobie widmo egzekucji z pierwszej linii.
Obecnie całe sterty formalności powoli zanikają na rzecz automatyzacji on-line. Elektroniczny panel wymiany zgłoszeń został efektywnie przetestowany przez Erste Bank Polska (funkcjonujący w przeszłości jako marka Santander), który oddał do dyspozycji wygodny, cyfrowy formularz dla małżonków.
Jak przygotować się do rozmowy z bankiem o kredycie?
Kredyt konsolidacyjny bez zgody współmałżonka - jak go uzyskać?
Kredyt konsolidacyjny to instrument silnie promowany we współczesnych cennikach, a jego uzyskanie w sposób tajny stanowi doskonały środek do spięcia rozproszonych zobowiązań w jedną klarowną należność ratalną o wyższej ergonomii spłaty. Procesowanie podobnej konwersji długów w osamotnieniu jest możliwe po restrykcyjnym spełnieniu kilku ważkich reguł:
- rodzaj wdrażanej ochrony - pomyślne procedowanie jest realne wyłącznie na wariancie gotówkowym, natomiast powiązanie starych spłat z wpisem hipotecznym na mur-beton zablokuje etap bez aprobaty na papierze;
- profil konsolidowanych kosztów - operacja musi wchłaniać jedynie te pakiety, które zostały zaciągnięte pierwotnie jako indywidualna decyzja samego inicjatora zmian;
- parametry wartościowe - tutaj analitycy zazwyczaj aplikują widełki znane z pożyczek bezpośrednich, aczkolwiek wysoki stopień komplikacji scalanych długów wywołuje potrzebę jeszcze mocniej spersonalizowanego prześwietlania portfela ryzyka.
Zdeterminowani w celu zharmonizowania domowego chaosu finansowego bez wciągania do analizy swego partnera, powinni spoglądać w stronę standardowych pożyczek kumulacyjnych, jako że generują one znacznie odchudzone pakiety biurokracji. Atrakcyjne ścieżki oferuje chociażby Pekao, ceniony Citi Handlowy lub systemy obsługiwane przez pomarańczowego lwa.
Kiedy wymagana jest zgoda małżonka na kredyt?
Analizując chronologię orzecznictwa, przed styczniem 2005 roku podjęcie zobowiązania bez wplątywania bliskich przechodziło pomyślnie jedynie w obszarze zwyczajowego dbania o dobytek. Reforma prawna zluzowała te restrykcje, udostępniając sektorowi usługowemu opcję zawierania umów jednostronnych bez presji co do wysokości udostępnianych transz. Dopóki system uzna, że zarobki płynące na konto klienta wystarczają do obsługi comiesięcznego procentu, sygnowana na pojedyncze nazwisko umowa jawi się jako niezaprzeczalnie ważny mechanizm w obliczu prawa.
Z reguły pieczątka, bądź fizyczny podpis towarzysza, staje się obligatoryjnym wymogiem wyłącznie na następujących płaszczyznach dystrybucyjnych:
- gdy funkcjonuje pełnoprawna ustawowa łączność majątków u obu domowników;
- w trakcie rozpatrywania poważnych zabezpieczeń opartych o nieruchomości mieszkaniowe;
- w przypadku ekstremalnie wielkich kwot, bezlitośnie wykraczających poza granice ustalone przez zarządy jednostek pożyczkowych;
- kiedy chłodna matematyka ujawnia dramatyczny brak mocy finansowych, które nie pozwalają na pokrycie kosztów przez jedną tylko pensję.
Miej na uwadze, iż pominięcie współmałżonka, który teoretycznie dzieli z Tobą codzienność, prowokuje radykalne obniżenie wyliczanej zdolności płatniczej. Skrypt prześwietli wtedy siłę nabywczą w oparciu o jedno stanowisko pracy, co zauważalnie oddali szansę na pobicie jakichkolwiek rekordów wielkości uzyskiwanego kapitału gotówkowego.
Odpowiedzialność za długi w małżeństwie - co warto wiedzieć?
Odczytanie formalnych ślubowań wiąże się w świetle kodeksu ze zbudowaniem unikalnej bazy wspólnoty na tle zasobów gromadzonych w mieszkaniu. Od radosnych chwil przed urzędnikiem każda zdeponowana kwota z wynagrodzenia, nabytki sprzętowe oraz owoce trudów inwestycyjnych wpadają do zbiorczej puli wzbogaconej czasem elementami majątku odseparowanego.
Zespolenie finansów niesie za sobą nieodwracalne skutki w obszarze windykacji i regulowania zaciąganych wspólnie długów. Od dnia wesela strony muszą zdawać sobie sprawę, że w konkretnych scenariuszach poniosą połączone brzemię rat. Istnieją tu precyzyjne mechanizmy zabezpieczające, które definiują ową łączną presję za potknięcia finansowe wykreowane przez obojga domowników w następujących wariantach:
- zasilenie konta uruchomiono w towarzystwie formalnie zaakceptowanego pisma wspierającego od małżonka;
- zdobyte środki przeznaczono na łatanie dziur w budżecie uwarunkowanych tradycyjnym utrzymaniem dobytku domowego, przy czym obecność na papierze drugiego partnera nie gra tutaj pierwszoplanowej roli.
Biorąc pod uwagę powyższe prawidła, wydawanie w sekrecie pożyczonych złotówek na zaspokojenie wyłącznie swych egoistycznych potrzeb chroni drugą połowę przed stresem wezwań do zapłaty. Organizacja zarządzająca umową nie może nasyłać powiadomień na bogactwo całego domu i jest upoważniona czerpać zyski jedynie ze zgromadzonych skromnie pożytków zarobkowych dłużnika.
Kredyt bez zgody współmałżonka przy wspólności majątkowej
Zespolenie kapitałów stymuluje obowiązek pracy na jeden wózek. Jeśli mąż i żona bez przerw inwestują na co dzień pod jednym dachem, wydanie zgody w instytucji z pominięciem asysty rzeczonego partnera ogranicza pule przeważnie do szybkich, mało ryzykownych linii obrotowych oraz niskokwotowej wolnej gotówki.
Haczyk stanowi kwestia udokumentowania faktu upłynnienia wygenerowanego długu. W momencie gigantycznych zatorów ratalnych analityk windykacji może wszcząć bieg prawny - jeśli w postępowaniu sądowym ukaże, że gotówka sfinansowała rodzinne auto i zakupy w markecie, konsekwencje zapłaty rozleją się na całe małżeństwo. I to niezależnie od faktu podmiotu składającego widniejący podpis na świstku, grożąc zajęciem wszelkich wspólnych składników mienia.
Jak wybrać dobry kredyt gotówkowy? Na co zwrócić uwagę?
Czy kredyt hipoteczny bez zgody współmałżonka jest możliwy do uzyskania?
Pożyczanie na cele mieszkaniowe to potężne pule przekraczające grube setki tysięcy, ubezpieczane żmudnymi harmonogramami biegnącymi przez okres nawet kilkudziesięciu lat kalendarzowych. Przez wyśrubowany próg obaw analitycznych o rzetelność płatnika, opcja dyskretnego podejścia po kredyt hipoteczny nie wchodzi w rachubę w modelach typowych dla połączonego dobytku. Bilet wstępu do tego ekskluzywnego grona wyjść solo otwiera tylko autentyczny akt rozdzielności.
Dysponując twardą intercyzą omijasz skostniałe zbieranie aprobujących formularzy, aczkolwiek chłodne oceny informatyczne wdrożą brutalny reżim. Twoje prywatne zyski mogą okazać się niezwykle ubogie do pokrycia horrendalnie wielkich sum ubezpieczających wyśnione metraże apartamentów.
Próba ustanowienia wpisu na własności dzielonej fifty-fifty z drugą połówką automatycznie torpeduje wniosek, jeżeli zabraknie fizycznego, oficjalnie złożonego podpisu współwłaściciela. Ustrojowy aparat krajowy blokuje samowolne dysponowanie solidarnym dachem nad głową i wymaga z tego tytułu jednoznacznego oświadczenia intencji obu jednostek.
Hipoteza dyskretnego zadłużenia na lokal mieszkalny pryska niczym bańka mydlana u par dzielących zyski wespół zespół. Zaaranżowany pakt rzutuje potem bezwzględnie na dwie sylwetki i nakazuje skrupulatnie pilnować harmonogramu opłat odsetek uiszczanych z portfeli rodziny. Proces uwzględnia jednak pełen arsenał obu połączonych budżetów, skutecznie windując możliwości sprostania wyśrubowanym testom wyliczania pułapów raty.
Czy przy pożyczkach wymagana jest zgoda współmałżonka?
Ewakuacja z problemów metodą instytucji pozabankowych jest wykonalna bez jakiegokolwiek szumu i sterty formalności u większości podmiotów udzielających błyskawicznych wlewów na rynek prywatny. Tego rodzaju firmy odrzucają etap wypytywania klienta o obrączkę na palcu, totalnie ignorując powiązania prawne tworzące sferę nierozerwalnego w małżeństwie majątku wspólnego.
Luz decyzyjny u firm typu shadow-banking rodzi jednak konsekwencje w obszarze finalnych rachunków. Brak dogłębnej profilaktyki w sektorach ubezpieczeń powoduje przykręcenie śruby wypłacanych prowizji rzędu zaledwie kilku tysięcy i radykalnie wysokie marże przerastające stokrotnie bezpieczne ramy narzucane na produktach bankowych.
Kto odpowiada za spłatę kredytu, który został zaciągnięty bez zgody współmałżonka?
Korzystając ze swoistej pobłażliwości departamentów ryzyka odpuszczających pieczętowanie umów dodatkową osobą, wchodzimy na grząski teren w chwili drastycznego upadku wydajności portfela dłużnika migającego się przed wyregulowaniem bilansów.
Nasuwa się w tej perspektywie ważne spostrzeżenie, czy osoba niemająca pojęcia o rozbuchanych zakupach finansowanych z boku, potrafi być skutecznie postawiona do pionu przez wydział monitoringu zatajonych faktur.
Na widmo pogłębiających się opóźnień biura komornicze ruszą z lawiną blokad wycelowanych bezkompromisowo w odpowiednie przyczółki prawne pożyczającego:
- zakres dóbr jednoosobowych - uwzględniając restrykcje z art. 33 Kodeksu rodzinnego, celownik namierzy pamiątki przedszlubne, zgromadzone zapisy i nagrody w testamencie darowizn;
- środki płynące w pensji - zajęcie zablokuje część wypłat od pracodawców, zysków premiowych i honorariów pozyskiwanych w sferze działalności na własny rachunek;
- aktywności twórcze i technologiczne - na poczet kar trafią tantiemy autorskie, nagrody artystyczne oraz szeroko wyceniane korzyści opierające się o wdrożone prawa na tle intelektualnym.
Zatajenie konieczności potwierdzenia przez wybranka umowy kredytowej obwarowane jest zbawiennym dla niego hamulcem. Gdy płynność w domowych finansach zaniknie, agresywne działania omijają szczelną zaporą połączone fundusze dobytku ustrojowego skompletowane po legalizacji ołtarzowej.
Fakty prawne lokują taką dyspozycję ściśle na podwórku jednostkowym. Wystosowany wobec winnego nakaz płatności redukuje pole rażenia do bazy wykreowanej samodzielnie, rzutując negatywnie na wykazany z premedytacją, ściśle ukierunkowany osobisty dobytek majątkowy.
Z kolei domownik chcący uniknąć finansowego rykoszetu wskutek marnych inwestycji potajemnie uskutecznianych u boku, zmuszony zostanie złożyć jasny dowód wskazujący swą absolutną ignorancję względem sytuacji i braku upłynnienia pożyczki na ratowanie ogniska, do jakich należą normalne zakupy powszechności użytkowej.
Gdy cichociemny wirtuoz ekonomii przechula na luksusowe stroje całą gotówkę u usługodawców rynkowych bez kiwnięcia asystenta domowego palcem, aparat licytacyjny ruszy tylko jego wyłączne portfele. Jeżeli z kolei w biurach bankowych utrwalono fizyczny konsensus drugiego głosu, nieszczęście opóźnień spada lawinowo, brutalnie i symetrycznie na obie strony budżetowego medalu w domu.
Kredyt celowy – czym jest i jaki może być cel kredytu?
Co zrobić, gdy bank odmawia udzielenia kredytu bez zgody współmałżonka?
Zdarzają się chwile odrzucenia autorskiej dyspozycji przydzielenia kapitału i odbicia od biurokratycznej ściany z powodu odmowy ugięcia się pod limitem partnera. W takich skrajnie zablokowanych warunkach radzimy zastosować odmienne posunięcia:
- spróbuj forsować bramy konkurencji rynkowej - o ile blokada dotyczyła standardowej wypłaty pozbawionej narzutów wpisanych rygorystycznie w ustawowe zakazy ministerialne;
- pokrój ambicje kwotowe na mniejsze porcje, omijając algorytmy decyzyjne wpisane w wewnętrzne blokady, wyciągając dwa drobne zobowiązania detaliczne;
- przejrzyj cenniki na obrzeżach systemu wsparcia komercyjnego oferowane szeroko przez nieszablonowe formacje u prywatnych promotorów chwilówek;
- wyłóż karty na stół podczas kolacji rodzinnej i unikaj stresu przykrego kłamstwa w urzędach - szczera dyskusja pozwala wygenerować akceptowalny pakiet u boku zaufanego małżonka;
- ustalcie termin u prawnika i wykreujcie poświadczony pakt z rozdzielnością funduszy domowych na zawsze.
Baza wiedzy - najważniejsze dylematy:
Jakie dokumenty są wymagane przy staraniu się o pożyczkę w tajemnicy przed małżonkiem?
Proces ubiegania się o takie finansowanie przebiega na standardowych warunkach rynkowych dla drobnych transz niezabezpieczonych. Analitycy poproszą Cię przede wszystkim o okazanie aktualnego dowodu osobistego w celu wykluczenia nadużyć i weryfikacji tożsamości. Niezbędne będzie również dostarczenie rzetelnych wyciągów z używanego rachunku bieżącego lub tradycyjnego, papierowego zaświadczenia od pracodawcy poświadczającego Twoje płynne wpływy z tytułu etatu. Niekiedy instytucja kredytująca oczekuje precyzyjnego oświadczenia o statusie rodzinnym, by oficjalnie ustalić, czy wnioskodawcę łączy obowiązująca intercyza z drugą połową.
Jakie ryzyko niesie za sobą ukrywanie długów przed życiowym partnerem?
Najpoważniejszym niefinansowym zagrożeniem jest destrukcja wypracowanego zaufania i wywołanie druzgocącego kryzysu w związku. Patrząc jednak od strony chłodnej kalkulacji prawnej, w momencie gdy spiętrzą się potężne opóźnienia w regulowaniu należności, wydział windykacji skutecznie zajmie Twoje indywidualne profity, drastycznie wysuszając domową kasę na codzienną egzystencję u boku rodziny. Pielęgnowane w tajemnicy ubytki błyskawicznie redukują bufor ratunkowy podczas domowych awarii sprzętu, mocno rzutując na dramatyczne uwikłanie w zjawisko bolesnej i trudnej w rozplątaniu spirali zadłużenia.
Czy samodzielne wnioskowanie o środki uderza bezpośrednio we współwłasność majątkową?
Bazując na obostrzeniach obowiązującego z rokiem 2026 Kodeksu cywilnego i rodzinnego, potajemne obciążenie salda umową, na którą żona lub mąż kategorycznie nie dawali zielonego światła pisemnie, uniemożliwia komornikowi dokonywania bezpośrednich zaborów z cennego pakietu obojga małżonków. Wyłom w tej ochronie stanowi z kolei wybitnie trudna dla oszusta sytuacja powiązana wprost z zakupami, gdy w drodze dochodzenia firma oskarżyciela klarownie dowiedzie, że wydarte z bankomatu pieniądze zostały przetransferowane na pilne zaspokojenie zwykłych celów codzienności. Jeśli gotówka zamieniła się chociażby w rodzinną sofę lub pokrycie wspólnych rachunków lokatorskich u domowników, tarcza ochronna pryska pod naporem wezwań komornika zajmujących de facto cały zarabiany budżet.
Czy rynek finansowy promuje dedykowane pakiety ułatwiające obejście pełnomocnictwa partnera?
W rozbudowanych taryfikatorach bankowych praktycznie nie występują oferty obrandowane etykietą zadłużeń odseparowanych od małżonka jako oddzielny twór. Wszyscy chętni na tego typu procedurę pobierają tak naprawdę powszechnie dostępne i szybkie gotówki niezabezpieczone dodatkowym inwentarzem. Korporacyjne systemy nadzoru mają jednak wypracowane specjalne pułapy kwotowe (niekiedy wynoszące nawet do 100 000 zł), co minimalizuje gąszcz dodatkowych oświadczeń z otoczenia. Dzięki owym regulacjom aplikujący uzyskuje obiektywnie wysoce swobodny, wyizolowany z wpływu rodziny wektor ratalny bez spowiadania się reszcie domu.
Gdzie tkwi najważniejsza różnica między dyskretnym zadłużeniem a obciążeniem u obu stron?
Fundamentalnym rozgraniczeniem obu zjawisk jest procedura, jaką wycenia się bazową Zdolność do spłaty u decydentów. Podczas zmawiania się obojga parterów mechanizm decyzyjny łączy pobory z dwóch firm i obiektywniej rozkłada minimalne rachunki egzystencjalne, co gwałtownie stymuluje wyższą wypłacalność docelową i większy zasób dla wydatków. Wdrażając tajną akcję w osamotnieniu pozbawiasz analityka połowy danych, a on do oceny uwzględni czysty ekstrakt Twoich osobistych zysków i weryfikacji w archiwach dłużników. Owa bariera nieubłaganie krępuje ramy limitu miesięcznego i minimalizuje potencjalną skalę planowanego dopływu funduszy wprost na wyśniony cel ratujący domowy budżet awaryjnie.
Jakie są wyjścia awaryjne przy odrzuceniu aplikacji z uwagi na odmowę udziału drugiej połówki?
Jeśli biurokratyczne zapory urzędnicze staną na drodze Twojej misji i zażądają fizycznej obecności wspólnika życiowego, zawsze możesz zastosować mniejsze warianty limitowe wypracowywane na bazie debetów u mniejszych jednostek rynkowych. Powszechną alternatywą bywają popularne oraz reklamowane w sieci darmowe promocyjnie i drobne chwilówki krótkoterminowe dystrybuowane przez prężny aparat spółek prywatnych z grupy podmiotów okołobankowych. Bierz poprawkę na to, iż wdrożenie współpracy w nieznanych parabankach bywa z reguły tożsame z o wiele grubszym biczem ubezpieczeń i odsetek, weryfikując Twoje rozeznanie przy podaniu autografów bez uprzedniego dokładnego przeskanowania aneksów prawnych i taryfikatora prowizji na dany produkt komercyjny.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:
Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
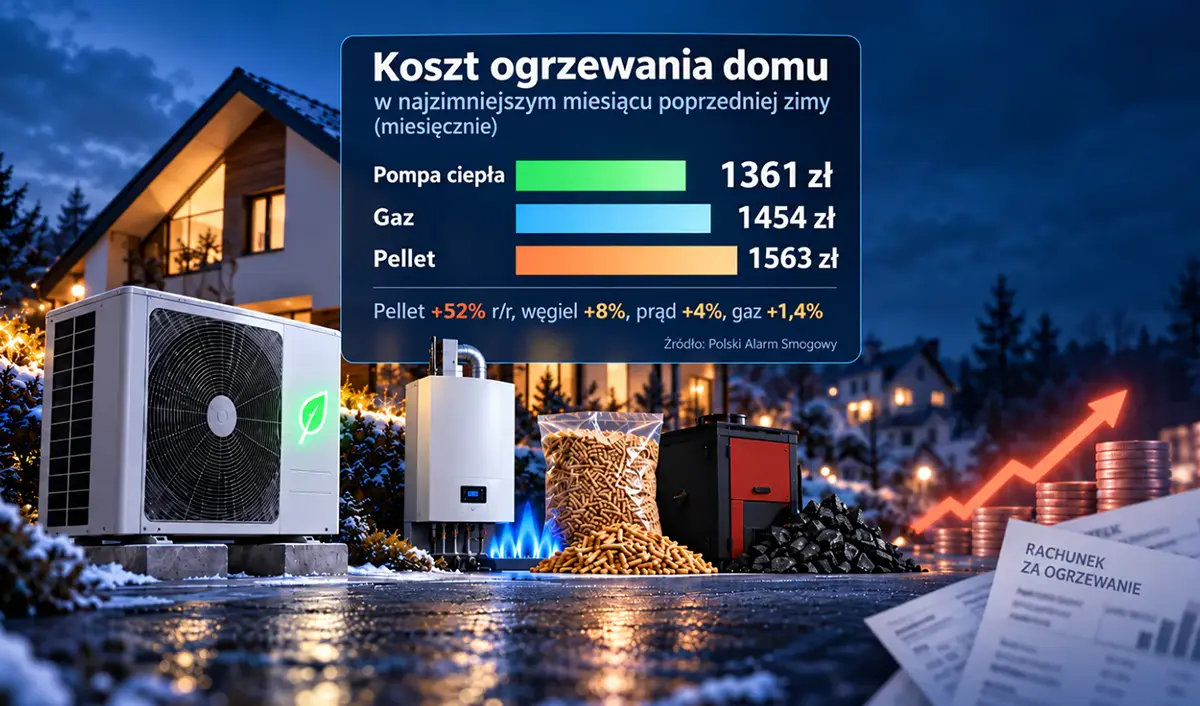
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
Revolut miał 20 października 2026 r. poważne problemy z płatnościami i przelewami, także w Polsce. Rano 21 października oficjalny status usług dla Polski wskazuje...
Rada Ministrów 20 października 2026 r. przyjęła projekt przesuwający stosowanie części kar za nieprawidłowości w Krajowym Systemie e-Faktur (KSeF) na 1 stycznia 2028 r....
