
Podczas ubiegania się o konsolidację bankową, konieczne jest złożenie wniosku o kredyt w wybranej instytucji. Jakie dokumenty musisz dołączyć do takiego wniosku?
Z tego artykułu dowiesz się:
1. Jakie warunki trzeba spełnić, aby otrzymać kredyt konsolidacyjny?
2. Jakie dokumenty przygotować, wnioskując o kredyt konsolidacyjny?
3. Jakie dokumenty potwierdzające zarobki przyjmie bank przed udzieleniem kredytu konsolidacyjnego?
4. Kiedy trzeba dostarczyć dokumenty wymagane przy kredycie konsolidacyjnym?
Zaciągnąłeś kilka kredytów? Kredyt mieszkaniowy na zakup swojego lokum, gotówkowy na potrzeby jego wyposażenia, a do tego spłacasz jeszcze zobowiązanie w koncie osobistym? Inne terminy płatności i inna wysokość raty mogą być problematyczne dla Ciebie i wprowadzać chaos w Twoich finansach.
Możesz jednak zapobiec powstaniu ewentualnych opóźnień w spłacie, jeśli zdecydujesz się na skonsolidowanie zobowiązań. Pierwszym krokiem będzie wybranie odpowiedniego dla siebie rozwiązania z bogatej oferty kredytów konsolidacyjnych. Sprawdź, jakie dokumenty będziesz musiał złożyć w banku wraz z wnioskiem.
Jakie warunki trzeba spełnić, aby otrzymać kredyt konsolidacyjny?
Zanim przejdziemy do omawiania warunków koniecznych do spełnienia dla konsolidacji bankowej, warto dowiedzieć się, co to jest kredyt konsolidacyjny. To jedno z zobowiązań celowych, zaciąganych w wybranych instytucjach. Łączy kilka innych, wcześniej uzyskanych przez klienta kredytów i pożyczek.
Pozwala na skonsolidowanie m.in. kredytu gotówkowego, kredytu na remont, kredytu hipotecznego (w wybranych przypadkach) czy innego rodzaju produktów bankowych. Niektóre instytucje umożliwią skonsolidowanie również zobowiązań zaciągniętych w firmach pozabankowych, takich jak pożyczki online.
Dzięki konsolidacji możesz spłacić wcześniej zaciągnięte w innych instytucjach finansowych kredyty i pożyczki, zamieniając je w jedno większe zobowiązanie, ale z reguły z niższą ratą. Bank dokonuje wcześniejszej spłaty Twoich kredytów, a jedyne, co Ty musisz zrobić, to zobowiązać się do spłaty raty konsolidacji w terminie wskazanym w umowie.
By zaciągnąć taki kredyt, musisz spełnić warunki:
- złożyć wniosek kredytowy wraz z wymaganymi załącznikami;
- mieć dobrą historię w Biurze Informacji Kredytowej;
- mieć odpowiednio wysoką zdolność kredytową;
- mieć zaciągnięte co najmniej dwa kredyty, które można skonsolidować;
- nie mieć żadnych opóźnień w spłacie długów.
Podsumowując, aby uzyskać kredyt konsolidacyjny, musisz być klientem wiarygodnym finansowo, który złoży do banku komplet dokumentów i jednocześnie dopełni wszystkich formalności. Kto nie dostanie kredytu konsolidacyjnego?
Szans na konsolidację nie będziesz mieć, jeśli nie masz regularnych dochodów z akceptowanych źródeł albo w BIK-u masz wpisane informacje o znacznych opóźnieniach w spłacie dotychczasowych kredytów i pożyczek.
Zła historia likwiduje możliwości zaciągnięcia kolejnego zobowiązania, w tym także kredytu konsolidacyjnego. Nie może być on postrzegany jako kredyt oddłużeniowy, ponieważ przedterminowe zobowiązania powodują, że nie da się z niego skorzystać
Porównaj ofertę kredytów gotówkowych
Jakie dokumenty przygotować, wnioskując o kredyt konsolidacyjny?
Przy wnioskowaniu o kredyt konsolidacyjny z pewnością będziesz musiał dołączyć odpowiednie dokumenty. Chodzi o potwierdzające tożsamość klienta, a także dotyczące Twojej sytuacji finansowej, potwierdzające zarówno wysokość, jak i źródła pozyskiwanych dochodów.
W zależności od Twojej indywidualnej sytuacji bank może zażądać złożenia jeszcze innych. Ponadto istnieje szeroka grupa zaświadczeń dotyczących kredytów, jakie chcesz konsolidować. Do dokumentów potwierdzających Twoją tożsamość jako potencjalnego kredytobiorcy zalicza się:
- dowód osobisty;
- inny dokument ze zdjęciem, np. paszport, legitymację emeryta i rencisty itp.;
- dokument potwierdzający prawo stałego pobytu na terenie Polski – dotyczy osób, które są obcokrajowcami.
Dokumenty dochodowe są niezbędne do oszacowania Twojej indywidualnej zdolności kredytowej, której posiadanie jest konieczne dla uzyskania zobowiązania. Jak obliczana jest zdolność?
Każdy bank może mieć inne wytyczne w zakresie jej ustalania, ale orientacyjnie możesz przekonać się o tym, jak wysoki kredyt możesz otrzymać, jeśli sięgniesz po nasz kalkulator zdolności kredytowej. Jeśli chodzi o inne dokumenty, to potrzebne mogą być:
- notarialna umowa o rozdzielności majątkowej,
- wyrok sądu o separacji czy rozwodzie,
- pełnomocnictwa do reprezentowania klienta np. w banku,
- inne dokumenty.
Najważniejsze jednak wydają się wszystkie te, które potrzebne są stricte do kredytu konsolidacyjnego. To najczęściej umowy kredytowe czy zaświadczenia z poszczególnych banków lub firm pożyczkowych o tym, ile kapitału pozostało Ci do spłaty.
Sprawdź, jakich dokumentów potrzebnych do konsolidacji wymagają banki w związku ze spłacanymi wcześniej zobowiązaniami. Są to:
- umowy kredytowe,
- harmonogram spłaty kredytu,
- ostatni odcinek wpłaty raty lub wyciąg z konta potwierdzający przelew środków tytułem raty miesięcznej,
- zaświadczenie z banku – tj. opinia bankowa.
Bank musi mieć rozeznanie, jakie kredyty masz do spłaty, ile środków pozostało do oddania instytucji i czy spłaciłeś ostatnią ratę. Podobne informacje podajesz w kalkulatorze kredytu konsolidacyjnego, na podstawie którego orientacyjnie możesz wyliczyć, jakiej kwoty tytułem konsolidacji w praktyce potrzebujesz.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
Konsolidacja może obniżyć miesięczne obciążenie budżetu, ale niższa rata nie oznacza automatycznie tańszego kredytu. W 2026 roku przed podpisaniem nowej umowy warto...
Po konsolidacji zadłużenie na karcie kredytowej albo w limicie rachunku może zostać spłacone do zera, ale sam produkt nie zawsze znika. Karta lub linia kredytowa mogą...
Konsolidacja może odciążyć miesięczny budżet, ale nie usuwa zadłużenia. Najwięcej daje wtedy, gdy nadal spłacasz zobowiązania, masz dochód pozwalający na nową ratę i...
Jeżeli wiesz, że najbliższej raty kredytu nie zapłacisz w całości, najgorszą strategią jest czekanie na kolejne wezwania. Najwięcej możliwości masz wtedy, gdy szybko...
Ubezpieczenie kredytu konsolidacyjnego nie jest automatycznie obowiązkowe przy każdej konsolidacji. Bank może jednak powiązać polisę z określonym wariantem cenowym albo...
Najlepszy kredyt konsolidacyjny nie jest jedną stałą ofertą dla wszystkich. We wrześniu 2026 roku banki publikują bardzo różne warunki: od reprezentatywnego RRSO...
Związek Banków Polskich uznał, że banki powinny zaprzestać naliczania odsetek od kredytowanych pozaodsetkowych kosztów kredytu, takich jak prowizja. W przypadku umów...
Zdolność kredytową można poprawić bez sztucznego zawyżania dochodów: przez ograniczenie miesięcznych obciążeń, zamknięcie zbędnych limitów, uporządkowanie historii...
Konsolidacja kredytów może obniżyć miesięczną ratę i uporządkować spłatę, ale nie zawsze oznacza oszczędność. O wyniku decydują całkowity koszt nowej umowy, długość...
Szukasz alternatywy? Poznaj naszą ofertę kredytów konsolidacyjnych
Kolejną kwestią, którą warto tu poruszyć, są dokumenty wymagane do konsolidacji z zabezpieczeniem na przykład na hipotece. W takiej sytuacji potrzebne będą takie, jak:
- operat szacunkowy nieruchomości (na której zabezpieczony będzie kredyt),
- odpis z księgi wieczystej nieruchomości,
- akt własności lub akt darowizny nieruchomości – potwierdzający, kto jest jej właścicielem,
- w przypadku domu jednorodzinnego lub niezabudowanej działki budowlanej: ostateczne pozwolenie na użytkowanie lub zawiadomienie o zakończeniu budowy wraz z informacją o braku wniesienia sprzeciwu potwierdzone przez właściwy organ lub decyzja o wysokości podatku od nieruchomości, a także wyrys i wypis z rejestru gruntów lub kopia mapy inwestycyjnej, zaświadczenie lub wypis z planu zagospodarowania przestrzennego potwierdzające przeznaczenie nieruchomości.
Są one wymagane, ponieważ w przypadku kredytu hipotecznego konsolidacyjnego podstawowym jego zabezpieczeniem jest hipoteka na nieruchomości mieszkalnej ustanawiana na rzecz banku kredytującego. Konieczne może być w takim przypadku zastosowanie dodatkowych zabezpieczeń spłaty, do których zalicza się:
- cesję praw z polisy ubezpieczenia nieruchomości od ognia i innych zdarzeń losowych,
- cesję praw z polisy ubezpieczenia na życie kredytobiorcy wraz ze wskazaniem banku jako uprawnionego podmiotu do otrzymania świadczenia ubezpieczeniowego.
Na czym polega wcześniejsza spłata kredytu konsolidacyjnego?
Jakie dokumenty potwierdzające zarobki przyjmie bank przed udzieleniem kredytu konsolidacyjnego?
Banki przy niskokwotowych kredytach mogą poprzestać przy badaniu zdolności na uzyskaniu oświadczenia o dochodach. To ścieżka uproszczona badania zdolności kredytowej. Czy to oznacza, że można wziąć kredyty konsolidacyjne bez zdolności kredytowej?
Warto wiedzieć! Bank zawsze pozostawia sobie możliwość kontaktu z pracodawcą i skontrolowania, czy oświadczenie złożone przez klienta jest zgodne z rzeczywistym stanem rzeczy. Zazwyczaj na bazie uproszczonej ścieżki badania zdolności udzielane są kredyty na 30-50 tys. zł w bankach.
Jeśli jednak w ramach konsolidacji łączysz również spłatę np. kredytu hipotecznego, automatycznie stosowana jest ścieżka standardowa, gdy badanie zdolności następuje na podstawie dokumentów dochodowych, np. zaświadczenia od pracodawcy o rodzaju umowy i średnim wynagrodzeniu.
Sprawdź aktualną ofertę darmowych pożyczek online
Kiedy trzeba dostarczyć dokumenty wymagane przy kredycie konsolidacyjnym?
Większość dokumentów dotyczących ubiegania się o kredyt konsolidacyjny trzeba dołączyć już do wniosku. Tylko związane z zabezpieczeniem spłaty zobowiązania mogą być kompletowane później, kiedy już wydana będzie wstępna decyzja kredytowa.
Dokumenty do kredytu wymagane już na początku to m.in. te potwierdzające Twoją tożsamość czy oświadczenie o wysokości uzyskiwanego dochodu i jego źródła. Musisz również wskazać we wniosku kredytowym, jakie zobowiązania finansowe chciałbyś połączyć ze sobą w ramach konsolidacji.
Im wcześniej zgromadzisz wszystkie niezbędne dokumenty do kredytu konsolidacyjnego, tym szybciej bank może wydać Ci decyzję.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:
Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Przelew do ZUS może wystarczyć do zwolnienia z miesięcznej opłaty za konto firmowe, ale nie w każdym banku działa samodzielnie. W części ofert jest jednym z kilku...
Inwestowanie przez internet nie zaczyna się od wyboru „najlepszej akcji”, lecz od ustalenia celu, zabezpieczenia domowego budżetu, wyboru legalnego pośrednika i...
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
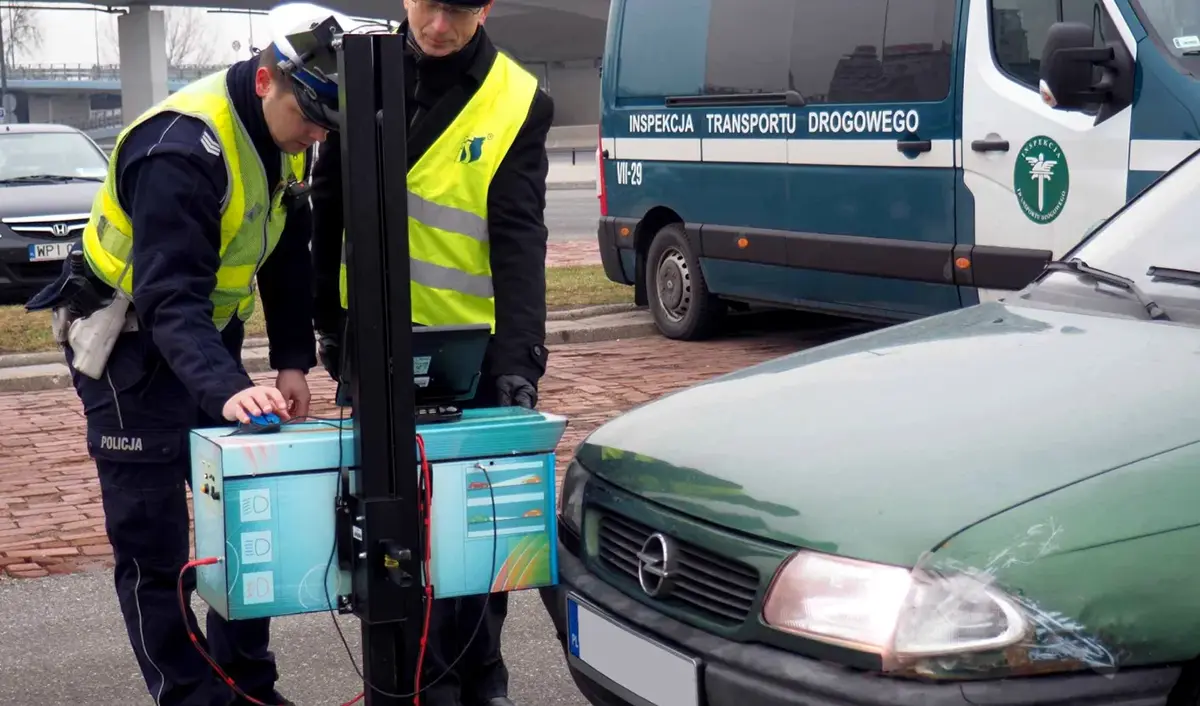
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
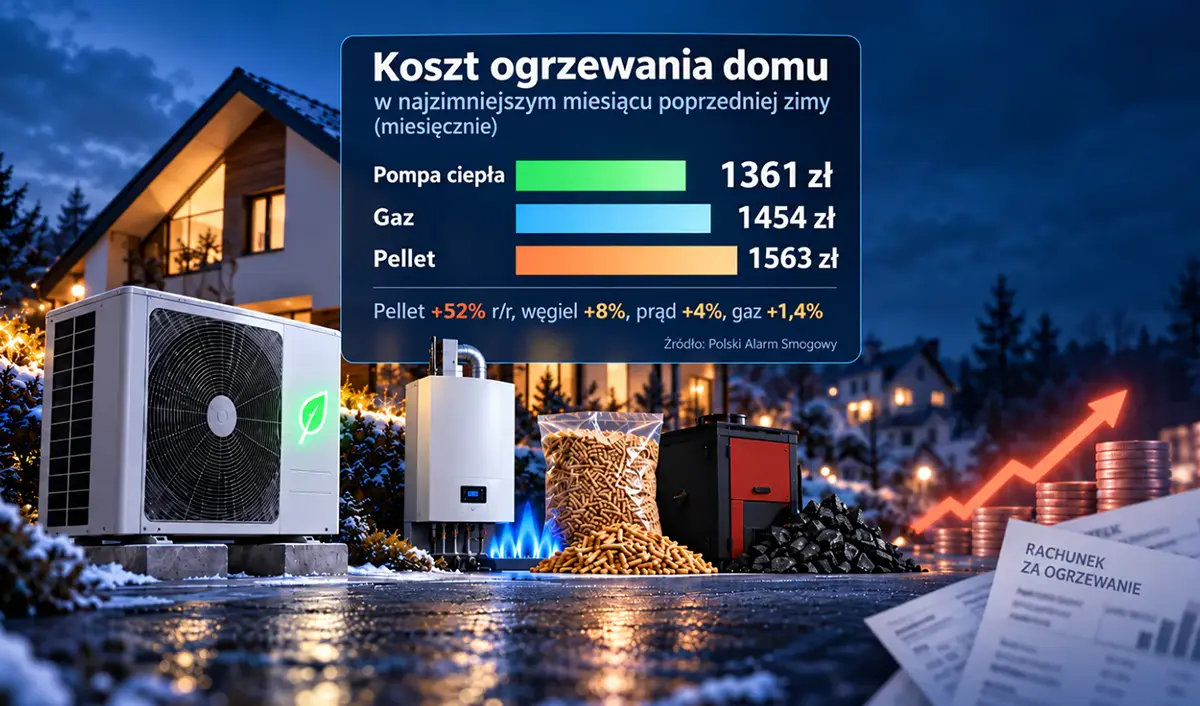
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
