
Bank Millennium uruchomił 78. edycję promocji Konta Oszczędnościowego Profit. Maksymalne oprocentowanie nowych środków wynosi 5,5% albo 4,5% w skali roku, a o różnicy decyduje data otwarcia rachunku oszczędnościowego. W obu wariantach trzeba spełnić warunek płatności, pilnować salda z 16 października i pamiętać, że oferta trwa 91 dni od pierwszej wpłaty.
Z tego artykułu dowiesz się:
1. Kto otrzyma 5,5%, a kto 4,5% w edycji 78?
2. Co oznaczają nowe środki i data 16 października 2026?
3. Kiedy wystarczy 1,5%, a kiedy trzeba wykonać pięć płatności?
4. Na jak długo działa promocja i kiedy mija termin wpłaty?
5. Jakie limity obowiązują i ile wyniosą odsetki?
6. Co sprawdzić przed wpłatą i po zakończeniu 91 dni?
Od 22 października 2026 roku dostępna jest kolejna odsłona oszczędzania na Koncie Profit. Tym razem nie wystarczy przeczytać hasła „do 5,5%”. Dwie osoby wpłacające identyczną kwotę w tym samym dniu mogą mieć różne oprocentowanie, ponieważ bank rozróżnia konta założone przed i po konkretnej dacie.
To odrębna promocja oprocentowania oszczędności, a nie premia za otwarcie konta osobistego. Jej zasady są ważne zarówno dla klientów, którzy dopiero zakładają rachunki, jak i dla osób od dawna korzystających z Millennium. Najbardziej liczy się data otwarcia samego Konta Oszczędnościowego Profit, a nie dzień wpłaty pieniędzy.
Kto otrzyma 5,5%, a kto 4,5% w edycji 78?
W 78. edycji Profit najwyższa stawka 5,5% w skali roku przysługuje nowym środkom na Koncie Oszczędnościowym Profit otwartym 17 października 2026 roku lub później, pod warunkiem spełnienia pozostałych wymagań. Gdy rachunek oszczędnościowy został otwarty najpóźniej 16 października, maksymalne oprocentowanie wynosi 4,5% w skali roku. Nie jest to automatyczna różnica między nowym a dotychczasowym klientem banku: decyduje konkretny rachunek Profit.
Promocja jest dostępna także dla obecnych klientów, którzy mają odpowiednie nowe środki. Potrzebne jest konto osobiste oraz Konto Oszczędnościowe Profit. Nie należy zakładać, że dopłata do starego rachunku zmieni jego datę otwarcia. Samo otwarcie nowszego konta także nie zastępuje wymogu wpływu nowych środków i miesięcznej aktywności.
| Data otwarcia rachunku Profit | Stawka przy spełnieniu warunków | Bez wymaganych płatności |
|---|---|---|
| Do 16 października 2026 r. włącznie | 4,5% w skali roku | 1,5% w skali roku na nowe środki |
| Od 17 października 2026 r. | 5,5% w skali roku | 1,5% w skali roku na nowe środki |
Co oznaczają nowe środki i data 16 października 2026?
Bank przyjął 16 października 2026 roku jako dzień badania sald. Nowe środki to nie po prostu każdy przelew na Profit po tej dacie. Znaczenie ma wzrost kwoty na samym Koncie Profit oraz zmiana łącznego stanu oszczędności klienta w Banku Millennium, między innymi na rachunkach osobistych, oszczędnościowych i lokatach w złotych. Bank bierze pod uwagę odpowiednio mniejszą nadwyżkę wynikającą z tych porównań.
Przykład: jeżeli 16 października miałeś w Millennium łącznie 30 tys. zł, a dziś przeniesiesz z własnej lokaty w tym banku 20 tys. zł na Profit, suma środków w Millennium nie wzrośnie. Taki ruch sam w sobie nie stworzy nowych środków. Jeżeli zasilisz rachunek pieniędzmi spoza Millennium i wzrośnie również saldo Profit, nadwyżka może kwalifikować się do oprocentowania promocyjnego. Dokładną kwotę bank oblicza według sald, które mogą zmieniać się wraz z wypłatami i płatnościami.
To szczególnie istotne dla osób mających kilka rachunków albo wspólne konto. W takim przypadku sposób ustalania posiadaczy i współposiadaczy rachunków ma znaczenie dla całego wyliczenia. Ogólne zasady tej metody wyjaśnialiśmy też w poradniku o liczeniu nowych środków na koncie oszczędnościowym, jednak dla tej promocji obowiązuje jej własna data badania sald.
Kiedy wystarczy 1,5%, a kiedy trzeba wykonać pięć płatności?
Wpłata kwalifikujących się nowych środków daje 1,5% w skali roku w ramach stawki promocyjnej. Aby otrzymać pełne 4,5% lub 5,5%, należy dodatkowo w każdym miesiącu kalendarzowym objętym indywidualnym okresem promocyjnym wykonać przynajmniej pięć płatności kartą debetową lub BLIKIEM powiązanymi z właściwym kontem osobistym. Liczą się płatności za towary i usługi, a nie każdy dowolny ruch na rachunku.
Przelew na telefon BLIK, czek BLIK lub usługa BLIK Płacę Później nie są równoważne wymaganemu zakupowi. Zwrot płatności może również wpłynąć na spełnienie warunku. Jeśli w jednym miesiącu nie wykonasz pięciu kwalifikowanych transakcji, za ten miesiąc nowe środki otrzymają stawkę 1,5% zamiast premiowej. W miesiącu przystąpienia liczą się płatności z całego miesiąca; warto zweryfikować licznik transakcji w bankowości.
W przypadku rachunku oszczędnościowego powiązanego z Kontem 360° Junior materiały o tej edycji wskazują wyjątek od warunku transakcji. Nie należy jednak przenosić takiego zwolnienia na zwykłe konto dorosłego posiadacza. Bank rozlicza premiową część odsetek osobno, dlatego kwoty z różnych tytułów mogą pojawić się na rachunku w innych terminach.
Na jak długo działa promocja i kiedy mija termin wpłaty?
Do 78. edycji można przystąpić od 22 października do 24 listopada 2026 roku. Najpóźniej 24 listopada na Profit muszą wpłynąć pierwsze kwalifikujące się nowe środki. Nie wystarczy wcześniej wyłącznie zadeklarować chęci skorzystania z oferty: początek indywidualnego okresu jest powiązany z uznaniem rachunku nowymi środkami.
Okres promocyjnego oprocentowania to 91 dni, licząc od pierwszej takiej wpłaty. Oznacza to, że 24 listopada nie jest datą, w której wszystkim klientom kończy się wyższe oprocentowanie. Kto przystąpił w październiku, będzie mieć inną datę końcową niż osoba rozpoczynająca oszczędzanie w listopadzie. Warunek pięciu płatności trzeba przy tym kontrolować w każdym miesiącu kalendarzowym obejmującym choć część tego okresu.
Jeśli już korzystasz z wcześniejszej edycji Profit, na tym samym rachunku nie możesz mieć dwóch takich okresów jednocześnie. Możliwość przejścia do edycji 78 zależy od daty zakończenia poprzedniego okresu i spełnienia warunków nowych środków. W przypadku nietypowej sytuacji najlepiej ustalić w banku, od której daty naliczana będzie nowa stawka, zamiast zakładać automatyczne nakładanie promocji.
Jakie limity obowiązują i ile wyniosą odsetki?
Podstawowy limit nowych środków objętych promocyjną stawką wynosi 200 000 zł. Dla wskazanych przez bank klientów segmentu Millennium 360° Prestige oraz bankowości prywatnej materiały opisujące tę edycję przewidują podwyższony limit do 500 000 zł. Nadwyżki ponad odpowiedni limit, pieniądze niezakwalifikowane jako nowe oraz saldo po zakończeniu promocji nie zachowują automatycznie oprocentowania 4,5% lub 5,5%: stosuje się wobec nich oprocentowanie standardowe zgodne z aktualnym cennikiem banku.
Żeby zobaczyć skalę różnicy, przyjmijmy niezmienne saldo 10 000 zł przez pełne 91 dni oraz rok liczący 365 dni. Przy stawce 5,5% prosty szacunek daje około 137,12 zł brutto odsetek, a przy 4,5% około 112,19 zł brutto. Po potrąceniu 19% podatku wychodzi odpowiednio około 111,07 zł i 90,88 zł. Różnica to około 20,19 zł netto. To ilustracja matematyczna, a nie gwarantowana kwota z banku: rzeczywiste naliczenie zależy od dziennych sald i zasad rozliczenia.
Warto porównać tę promocję również z innymi propozycjami na konto oszczędnościowe. Sam procent z reklamy nie wystarcza do wyboru: liczą się limity, wymagane operacje, dostęp do środków oraz oprocentowanie po zakończeniu okresu promocyjnego. Posiadanie już wszystkich oszczędności w jednym banku może znacznie ograniczyć kwotę kwalifikowaną jako nowe środki.
Co sprawdzić przed wpłatą i po zakończeniu 91 dni?
Przed wpłatą ustal przede wszystkim, kiedy dokładnie zostało otwarte Twoje Konto Profit, jakie było saldo bazowe 16 października, jaką część planowanej wpłaty bank uzna za nowe środki oraz czy będziesz w stanie wykonać wymagane płatności w każdym miesiącu. Rachunek osobisty i oszczędnościowy powinny być prawidłowo powiązane. Jeśli konto ma współwłaścicieli albo uczestniczy już w innej edycji, nie kieruj się wyłącznie prostą tabelą stawek.
Sprawdź także koszt wypłat: samo prowadzenie Konta Profit nie oznacza, że każda kolejna operacja przelewu z rachunku oszczędnościowego pozostanie bezpłatna. Bank wskazuje zasadę jednego darmowego przelewu własnego w miesiącu, a następne mogą podlegać opłatom według cennika. To ważne przy częstym korzystaniu ze zgromadzonych pieniędzy i porównywaniu realnych korzyści z innego rachunku.
Po upływie indywidualnych 91 dni trzeba ponownie sprawdzić oprocentowanie, ponieważ promocyjna stawka nie przedłuża się bezterminowo. Rozsądny plan to zanotowanie daty pierwszej wpłaty, osobna kontrola pięciu transakcji co miesiąc i sprawdzenie w bankowości wysokości nowych środków. Dzięki temu łatwiej uniknąć sytuacji, w której spodziewane 5,5% lub 4,5% kończy się na stawce 1,5% albo oprocentowaniu standardowym.
Sprawdź podobne artykuły
E.ON proponuje klientom stałą cenę energii do 31 grudnia 2028 roku, ale nie oznacza to niezmiennego rachunku. W komunikowanej ofercie pojawiają się stawki 0,6099 zł/kWh...
Bank Millennium uruchomił 78. edycję promocji Konta Oszczędnościowego Profit. Maksymalne oprocentowanie nowych środków wynosi 5,5% albo 4,5% w skali roku, a o różnicy...
Od 22 października do 16 listopada 2026 roku rolnicy mogą ubiegać się w ARiMR o pomoc za straty w uprawach spowodowane przymrozkami wiosennymi, gradem, deszczem...
Przelew do ZUS może wystarczyć do zwolnienia z miesięcznej opłaty za konto firmowe, ale nie w każdym banku działa samodzielnie. W części ofert jest jednym z kilku...
Inwestowanie przez internet nie zaczyna się od wyboru „najlepszej akcji”, lecz od ustalenia celu, zabezpieczenia domowego budżetu, wyboru legalnego pośrednika i...
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
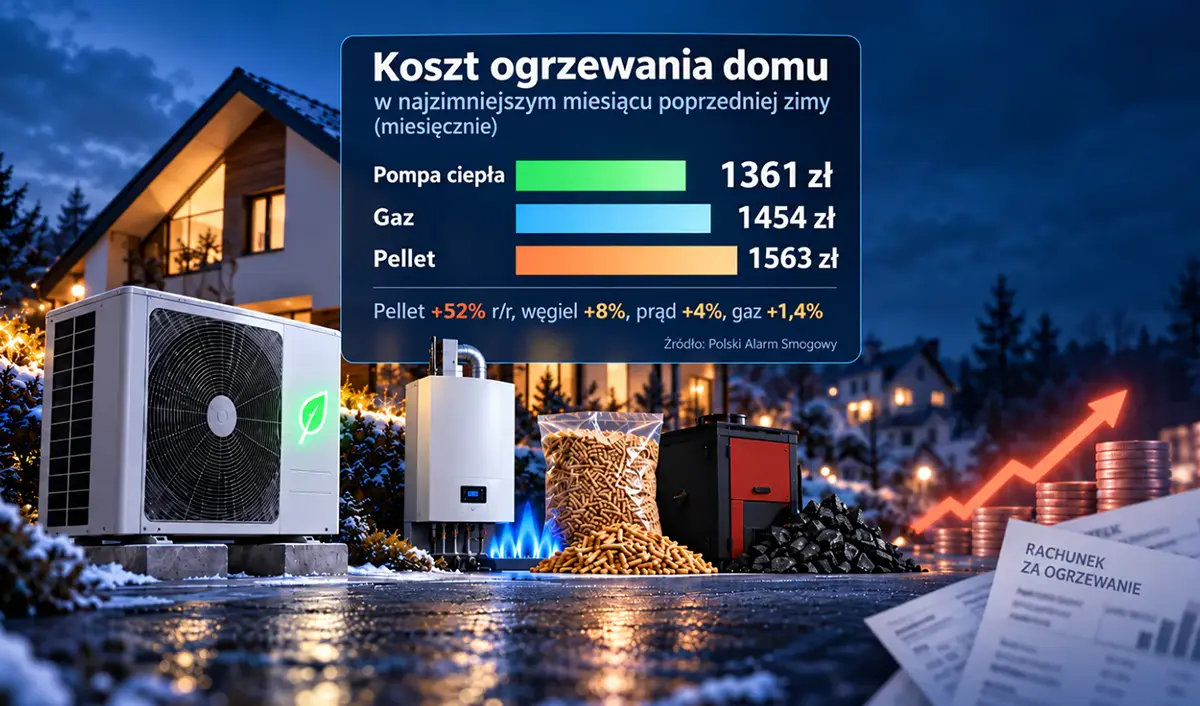
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...
