
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych zobowiązań. W 2026 roku legalna instytucja pożyczkowa nie może obiecywać finansowania „bez sprawdzania” – musi ocenić zdolność kredytową, a działalność w zakresie kredytu konsumenckiego podlega nadzorowi KNF. Zanim połączysz długi w jedną ratę, porównaj nie tylko wysokość raty, lecz także całkowity koszt, okres spłaty i sposób zamknięcia starych zobowiązań.
Z tego artykułu dowiesz się:
Co naprawdę oznacza pozabankowy kredyt konsolidacyjny?
Czy pozabankowa konsolidacja jest legalna w 2026 roku?
Jak działa pożyczka na konsolidację?
Jakie zobowiązania można spłacić nową pożyczką?
Czy można dostać konsolidację z negatywną historią?
Jak instytucja pożyczkowa sprawdza zdolność kredytową?
Ile może kosztować pozabankowa konsolidacja?
Jak porównać ofertę krok po kroku?
Jak sprawdzić pożyczkodawcę przed podpisaniem umowy?
Jakie sygnały ostrzegawcze powinny zatrzymać wniosek?
Konsolidacja bankowa i pozabankowa – najważniejsze różnice
Co zrobić, gdy problemem jest już nadmierne zadłużenie?
Wcześniejsza spłata i odstąpienie od umowy
Kiedy pozabankowa konsolidacja może mieć sens?
FAQ – najczęstsze pytania
Czy istnieje konsolidacja bez BIK?
Czy firma pożyczkowa może spłacić chwilówki?
Czy niższa rata zawsze oznacza oszczędność?
Hasło „pozabankowy kredyt konsolidacyjny” brzmi podobnie do bankowego kredytu konsolidacyjnego, ale warto zacząć od uporządkowania pojęć. Poza bankiem konsument najczęściej zawiera umowę pożyczki albo inną umowę mieszczącą się w ustawowej definicji kredytu konsumenckiego. Sam cel może być jednak podobny: nowe finansowanie ma zastąpić kilka wcześniejszych zobowiązań i uprościć spłatę.
To nie jest produkt, który automatycznie naprawia zadłużenie. Jeżeli nowa umowa wydłuża spłatę, ma wysokie koszty albo pozostawia stare limity nadal aktywne, miesięczny budżet może wyglądać lepiej tylko pozornie. Dlatego decyzję warto oprzeć na liczbach i dokumentach, a nie na samym haśle „jedna niższa rata”.
Co naprawdę oznacza pozabankowy kredyt konsolidacyjny?
W języku marketingowym określenie „kredyt pozabankowy” bywa używane bardzo szeroko. Prawnie trzeba jednak odróżnić kredyt bankowy od pożyczki udzielanej przez instytucję pożyczkową. Prawo bankowe zalicza udzielanie kredytów do czynności bankowych. Instytucja pożyczkowa działa natomiast na podstawie przepisów dotyczących kredytu konsumenckiego i może udzielać konsumentom finansowania w formach dozwolonych prawem.
Dlatego w praktyce, gdy oferta spoza banku ma służyć spłacie wcześniejszych rat, trafniejsze jest określenie „pożyczka konsolidacyjna” albo „pożyczka na spłatę zobowiązań”. Ważniejsza od nazwy jest konstrukcja umowy: kto jest kredytodawcą, jaka kwota faktycznie trafia na spłatę starych długów, jakie są wszystkie koszty i kto odpowiada za zamknięcie poprzednich zobowiązań.
Jeżeli interesuje Cię również klasyczna konsolidacja bankowa, możesz porównać ogólną kategorię kredytów konsolidacyjnych. To inny segment rynku i inne zasady oceny klienta, dlatego nie warto traktować bankowej i pozabankowej konsolidacji jako identycznych produktów.
Czy pozabankowa konsolidacja jest legalna w 2026 roku?
Tak, finansowanie konsumenckie poza bankiem może być legalne, ale podmiot musi spełniać ustawowe warunki prowadzenia działalności. Od 1 stycznia 2024 roku działalność instytucji pożyczkowych w zakresie udzielania kredytu konsumenckiego podlega nadzorowi Komisji Nadzoru Finansowego. KNF prowadzi także publiczny Rejestr Instytucji Pożyczkowych.
To ma praktyczne znaczenie. Podmiot, który nie jest wpisany do rejestru, nie może prowadzić działalności kredytowej jako instytucja pożyczkowa. Sam wpis nie oznacza jednak, że każda oferta jest dla Ciebie korzystna. Rejestr służy przede wszystkim do sprawdzenia, czy przedsiębiorca działa w regulowanym segmencie rynku. Warunki konkretnej umowy nadal trzeba ocenić osobno.
Warto też pamiętać, że KNF nadzoruje instytucje pożyczkowe, ale nie zatwierdza każdej ich umowy przed zawarciem. Dlatego konsument powinien sam sprawdzić formularz informacyjny, całkowitą kwotę do spłaty, RRSO, harmonogram i wszystkie usługi dodatkowe.
Jak działa pożyczka na konsolidację?
Mechanizm jest prosty tylko na pierwszym poziomie: zamiast kilku zobowiązań powstaje jedno nowe. W praktyce są dwa możliwe warianty. Pożyczkodawca może przekazać środki bezpośrednio na spłatę wskazanych zobowiązań albo wypłacić pieniądze klientowi, który sam dokonuje wcześniejszych spłat. To, który model obowiązuje, musi wynikać z umowy i procedury konkretnej instytucji.
Przed podpisaniem umowy ustal więc dokładnie, co stanie się po wypłacie środków. Sam przelew nie zawsze zamyka poprzednią umowę. Przy karcie kredytowej lub limicie w rachunku może być potrzebne dodatkowe wypowiedzenie albo dyspozycja zamknięcia. Jeżeli pozostawisz dostępny limit, łatwo ponownie zbudować zadłużenie obok nowej raty.
Po konsolidacji miesięczna rata może być niższa, zwłaszcza gdy nowy okres spłaty jest dłuższy. Nie należy jednak mylić mniejszej raty z niższym całkowitym kosztem. Dłuższy czas spłaty oznacza więcej miesięcy naliczania odsetek i może podnieść łączną kwotę, którą oddasz.
Jakie zobowiązania można spłacić nową pożyczką?
Nie ma jednej ustawowej listy zobowiązań, które każda instytucja pożyczkowa musi obejmować konsolidacją. Zakres zależy od regulaminu i konstrukcji konkretnej oferty. Mogą to być na przykład pożyczki ratalne, chwilówki, kredyty gotówkowe, zadłużenie na kartach lub limity w rachunku, jeżeli pożyczkodawca akceptuje dany rodzaj długu.
Przy każdym zobowiązaniu potrzebujesz aktualnego salda do spłaty, numeru rachunku lub instrukcji wcześniejszej spłaty oraz informacji o ewentualnych kosztach i rozliczeniu po zamknięciu umowy. Nie opieraj się na saldzie widocznym kilka tygodni wcześniej, bo mogło się zmienić po kolejnej racie, naliczeniu odsetek albo opłaty.
Jeżeli oferta ma obejmować zadłużenie hipoteczne albo inne zobowiązanie zabezpieczone, sprawdź warunki szczególnie dokładnie. Nie zakładaj, że typowa pożyczka konsumencka zastąpi kredyt hipoteczny na tych samych zasadach.
Czy można dostać konsolidację z negatywną historią?
Negatywna historia nie tworzy automatycznie prawa do odmowy ani prawa do otrzymania finansowania. Kluczowe jest to, czy pożyczkodawca po analizie uzna, że klient ma zdolność do spłaty nowego zobowiązania. W 2026 roku legalna instytucja pożyczkowa musi uzależnić udzielenie kredytu konsumenckiego od pozytywnej oceny zdolności kredytowej.
To oznacza, że reklamy sugerujące „bez BIK”, „bez baz” albo „bez sprawdzania zdolności” powinny wzbudzić szczególną ostrożność. Ustawa wymaga analizy danych od zaufanych dostawców, w tym podmiotów gromadzących informacje kredytowe lub biur informacji gospodarczej. Jeżeli dane nie wystarczają, pożyczkodawca może wymagać informacji i dokumentów dotyczących dochodów oraz wydatków.
Przepisy przewidują szczególne konsekwencje, gdy klient ma zaległość w spłacie innego zobowiązania przekraczającą sześć miesięcy. Wyjątek dotyczy sytuacji, gdy nowe finansowanie ma służyć spłacie tej zaległości, ale nadal nie znosi obowiązku pozytywnej oceny zdolności kredytowej. Konsolidacja nie jest więc legalnym sposobem na całkowite pominięcie badania sytuacji finansowej.
Jak instytucja pożyczkowa sprawdza zdolność kredytową?
Podstawą są dane o zobowiązaniach, terminowości spłat oraz bieżącej sytuacji dochodowej. Ustawa wskazuje, że instytucja pożyczkowa ma korzystać z danych udostępnianych przez zaufanych dostawców, w szczególności instytucje wymiany informacji kredytowej oraz biura informacji gospodarczej. Dlatego sama deklaracja klienta nie zastępuje ustawowego procesu oceny.
Jeśli kwota finansowania przekracza dwukrotność minimalnego wynagrodzenia, ustawa przewiduje obowiązek odebrania od konsumenta oświadczenia o dochodach i stałych wydatkach gospodarstwa domowego wraz z dokumentami potwierdzającymi dochody. Przy mniejszych kwotach dokumenty również mogą być wymagane, jeśli dane z baz nie pozwalają na wiarygodną ocenę.
Przed zawarciem umowy kredytodawca sprawdza także rejestr zastrzeżeń numerów PESEL. Jeśli celowo zastrzegasz PESEL jako zabezpieczenie przed wyłudzeniem, pamiętaj, że podczas legalnego procesu zawierania umowy może być potrzebne czasowe cofnięcie zastrzeżenia. Rób to wyłącznie wtedy, gdy sam inicjujesz umowę z wcześniej zweryfikowanym podmiotem.
Ile może kosztować pozabankowa konsolidacja?
Nie da się podać jednej ceny dla całego rynku. Koszt zależy od kwoty, okresu spłaty, oprocentowania, prowizji i innych opłat przewidzianych w umowie. Dlatego porównuj przede wszystkim całkowitą kwotę do zapłaty oraz RRSO, a nie wyłącznie nominalne oprocentowanie lub wysokość raty.
Ustawa o kredycie konsumenckim ogranicza pozaodsetkowe koszty kredytu. UOKiK wskazuje obecnie, że dla kredytów dłuższych niż 30 dni maksymalne koszty pozaodsetkowe wynoszą 10% całkowitej kwoty kredytu plus 10% za każdy rok kredytowania, przy czym łącznie nie mogą przekroczyć 45% całkowitej kwoty kredytu. To limit ustawowy, a nie poziom, do którego „powinna” dochodzić dobra oferta.
Przy konsolidacji szczególnie ważny jest koszt w całym okresie. Przykładowo rata może spaść po wydłużeniu spłaty, ale suma rat wzrosnąć. Zawsze porównaj co najmniej dwa warianty: pozostawienie obecnych zobowiązań bez zmian oraz nową umowę po konsolidacji. Jeżeli celem jest tylko odzyskanie płynności, sprawdź, ile realnie kosztuje każdy miesiąc dodatkowego okresu spłaty.
Jak porównać ofertę krok po kroku?
Zanim wyślesz wniosek, przygotuj własną tabelę zobowiązań. Wpisz saldo do wcześniejszej spłaty, ratę, liczbę pozostałych rat, oprocentowanie, prowizje związane z wcześniejszą spłatą, jeśli są dopuszczalne, oraz informację, czy po spłacie trzeba dodatkowo zamknąć limit lub kartę.
- Ustal dokładną sumę potrzebną do spłaty wszystkich zobowiązań, które chcesz połączyć.
- Sprawdź, jaka część nowego finansowania rzeczywiście zostanie przeznaczona na konsolidację.
- Porównaj nową ratę z sumą dotychczasowych rat.
- Porównaj całkowitą kwotę do zapłaty, a nie tylko miesięczne obciążenie.
- Sprawdź RRSO, prowizję, oprocentowanie i koszty usług dodatkowych.
- Ustal, kto technicznie spłaca stare zobowiązania i jak potwierdzisz ich zamknięcie.
- Sprawdź zasady wcześniejszej spłaty nowej pożyczki.
Jeżeli pożyczkodawca proponuje dodatkową gotówkę ponad kwotę potrzebną do konsolidacji, policz wariant bez tej nadwyżki. Dodatkowe pieniądze zwiększają nowe zadłużenie i mogą zniwelować korzyść z uporządkowania rat.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
Konsolidacja może obniżyć miesięczne obciążenie budżetu, ale niższa rata nie oznacza automatycznie tańszego kredytu. W 2026 roku przed podpisaniem nowej umowy warto...
Po konsolidacji zadłużenie na karcie kredytowej albo w limicie rachunku może zostać spłacone do zera, ale sam produkt nie zawsze znika. Karta lub linia kredytowa mogą...
Konsolidacja może odciążyć miesięczny budżet, ale nie usuwa zadłużenia. Najwięcej daje wtedy, gdy nadal spłacasz zobowiązania, masz dochód pozwalający na nową ratę i...
Jeżeli wiesz, że najbliższej raty kredytu nie zapłacisz w całości, najgorszą strategią jest czekanie na kolejne wezwania. Najwięcej możliwości masz wtedy, gdy szybko...
Ubezpieczenie kredytu konsolidacyjnego nie jest automatycznie obowiązkowe przy każdej konsolidacji. Bank może jednak powiązać polisę z określonym wariantem cenowym albo...
Najlepszy kredyt konsolidacyjny nie jest jedną stałą ofertą dla wszystkich. We wrześniu 2026 roku banki publikują bardzo różne warunki: od reprezentatywnego RRSO...
Związek Banków Polskich uznał, że banki powinny zaprzestać naliczania odsetek od kredytowanych pozaodsetkowych kosztów kredytu, takich jak prowizja. W przypadku umów...
Zdolność kredytową można poprawić bez sztucznego zawyżania dochodów: przez ograniczenie miesięcznych obciążeń, zamknięcie zbędnych limitów, uporządkowanie historii...
Konsolidacja kredytów może obniżyć miesięczną ratę i uporządkować spłatę, ale nie zawsze oznacza oszczędność. O wyniku decydują całkowity koszt nowej umowy, długość...
Jak sprawdzić pożyczkodawcę przed podpisaniem umowy?
Pierwszym krokiem jest Rejestr Instytucji Pożyczkowych KNF. Sprawdź pełną nazwę prawną przedsiębiorcy, numer wpisu i aktualny status. Nie porównuj wyłącznie nazwy handlowej z reklamy, ponieważ marka internetowa może różnić się od nazwy spółki będącej stroną umowy.
Następnie sprawdź dane spółki w KRS oraz to, czy dane kontaktowe i rachunek płatniczy w dokumentach są spójne z informacjami oficjalnymi. Warto również zajrzeć na Listę ostrzeżeń publicznych KNF. Brak firmy na tej liście nie jest certyfikatem bezpieczeństwa, ale obecność powinna skłonić do szczegółowej analizy przyczyny ostrzeżenia.
Nie płać z góry „opłaty aktywacyjnej”, „kaucji gwarancyjnej” albo wysokiej opłaty za samo rozpatrzenie rzekomo pewnej pożyczki, jeżeli pieniądze mają być warunkiem wypłaty obiecanego finansowania. Szczególnie ryzykowny jest schemat, w którym nieznany pośrednik żąda przelewu na prywatny rachunek albo naciska na natychmiastową decyzję.
Jakie sygnały ostrzegawcze powinny zatrzymać wniosek?
- obietnica pożyczki bez jakiejkolwiek oceny zdolności i bez sprawdzania baz;
- brak pełnych danych prawnych kredytodawcy albo brak możliwości znalezienia go w rejestrze KNF;
- presja, aby podpisać umowę natychmiast bez czasu na przeczytanie dokumentów;
- żądanie wysokiej przedpłaty przed wypłatą finansowania;
- niejasne usługi dodatkowe, których koszt trudno oddzielić od kosztu pożyczki;
- brak formularza informacyjnego albo rozbieżność między formularzem a umową;
- rata pokazana w reklamie bez jasnej informacji o pełnym okresie spłaty i całkowitej kwocie do zapłaty;
- pełnomocnictwa pozwalające pośrednikowi wykonywać szerokie operacje bez jasnego związku z konsolidacją.
UOKiK zwraca uwagę, by przy kredycie konsumenckim kontrolować dodatkowe usługi, sposób zawierania umowy i rzeczywisty koszt finansowania. Jeżeli konstrukcja jest skomplikowana i trudno ustalić, za co płacisz, potraktuj to jako powód do przerwania procesu i porównania innego rozwiązania.
Konsolidacja bankowa i pozabankowa – najważniejsze różnice
| Element | Konsolidacja bankowa | Finansowanie pozabankowe |
|---|---|---|
| Podmiot | Bank lub inna ustawowo uprawniona instytucja | Instytucja pożyczkowa wpisana do rejestru KNF |
| Typ umowy | Najczęściej kredyt konsolidacyjny | Najczęściej pożyczka lub kredyt konsumencki w rozumieniu ustawy |
| Ocena zdolności | Obowiązkowa | Obowiązkowa i warunkująca udzielenie finansowania |
| Koszt | Zależy od oferty i profilu klienta | Zależy od oferty; koszty konsumenckie podlegają limitom ustawowym |
| Najważniejszy dokument do porównania | Formularz informacyjny i umowa | Formularz informacyjny i umowa |
Nie ma podstaw, by z góry uznawać każdy produkt pozabankowy za gorszy albo łatwiejszy. O wyniku decydują warunki konkretnej umowy i zdolność klienta. Jednocześnie nie warto zakładać, że firma pożyczkowa zaakceptuje sytuację, której bank nie zaakceptował. Obowiązek pozytywnej oceny zdolności dotyczy także instytucji pożyczkowych.
Jeżeli bank odrzucił wniosek, najpierw ustal powód. Czasem problemem jest zbyt wysokie obciążenie dochodu, czasem opóźnienia, niestabilne źródło dochodu albo zbyt duża liczba aktywnych limitów. Nowy wniosek bez usunięcia przyczyny może tylko generować kolejne zapytania i presję na wybór droższego finansowania.
Co zrobić, gdy problemem jest już nadmierne zadłużenie?
Jeżeli nie jesteś w stanie terminowo płacić obecnych rat, kolejna pożyczka nie zawsze jest właściwym pierwszym krokiem. Zanim zwiększysz zadłużenie, skontaktuj się z obecnymi wierzycielami i sprawdź dostępne możliwości restrukturyzacji, zmiany harmonogramu albo ugody. Im wcześniej reagujesz, tym więcej wariantów zwykle pozostaje otwartych.
Przy trwałym braku nadwyżki w budżecie konsolidacja może tylko przesunąć problem w czasie. Zrób prosty bilans: dochody netto minus niezbędne koszty życia minus nowa rata. Jeżeli po tej operacji nie zostaje bufor na nieprzewidziane wydatki, ryzyko ponownego zadłużenia jest wysokie.
Nie finansuj rat kolejnymi chwilówkami tylko po to, aby utrzymać pozorną terminowość. Taki mechanizm szybko zwiększa liczbę zobowiązań i utrudnia negocjacje. Jeżeli sytuacja jest poważna, warto skorzystać z bezpłatnej pomocy rzecznika konsumentów lub wyspecjalizowanego poradnictwa prawnego i finansowego.
Wcześniejsza spłata i odstąpienie od umowy
Umowa objęta ustawą o kredycie konsumenckim daje konsumentowi istotne prawa. Co do zasady można odstąpić od takiej umowy bez podawania przyczyny w terminie 14 dni. Po odstąpieniu trzeba zwrócić udostępniony kapitał oraz odsetki za okres faktycznego korzystania z pieniędzy zgodnie z zasadami ustawowymi.
Możesz też spłacić kredyt konsumencki wcześniej. Wcześniejsza całkowita spłata powoduje proporcjonalne obniżenie całkowitego kosztu kredytu o koszty dotyczące okresu, o który skrócono czas obowiązywania umowy. To ważne również przy konsolidacji, bo po spłacie starych zobowiązań może powstać prawo do rozliczenia części kosztów poprzednich umów.
Nie zakładaj jednak konkretnej kwoty zwrotu bez wyliczenia. UOKiK udostępnia kalkulator wcześniejszej spłaty, który pomaga oszacować proporcjonalne rozliczenie kosztów. Jeżeli kredytodawca odmawia prawidłowego rozliczenia, złóż reklamację i zachowaj potwierdzenie wcześniejszej spłaty.
Kiedy pozabankowa konsolidacja może mieć sens?
Może być rozwiązaniem wtedy, gdy nowa umowa rzeczywiście porządkuje zobowiązania, ma koszt akceptowalny dla budżetu, a rata pozostawia bezpieczny margines po opłaceniu podstawowych wydatków. Korzyścią może być jeden termin płatności i łatwiejsza kontrola finansów, ale sama wygoda nie powinna przesłaniać całkowitego kosztu.
Przed decyzją odpowiedz sobie na cztery pytania: czy wszystkie stare zobowiązania zostaną faktycznie zamknięte, czy nowa rata jest stabilnie osiągalna, czy całkowity koszt jest do zaakceptowania oraz czy masz plan, który zapobiega ponownemu wykorzystaniu spłaconych limitów. Jeśli choć jedna odpowiedź jest niepewna, wstrzymaj się z podpisaniem umowy i ponownie przelicz warianty.
Pozabankowa konsolidacja nie jest sposobem na uzyskanie finansowania „mimo wszystkiego”. Legalny pożyczkodawca musi ocenić zdolność, a Ty powinieneś ocenić, czy nowa umowa realnie poprawia sytuację, a nie tylko przesuwa płatności na później.
FAQ – najczęstsze pytania
Czy istnieje konsolidacja bez BIK?
Legalna instytucja pożyczkowa musi dokonać pozytywnej oceny zdolności kredytowej i korzystać z danych potrzebnych do tej oceny, w tym z odpowiednich baz. Dlatego hasła sugerujące całkowity brak weryfikacji nie odpowiadają obowiązującym zasadom rynku kredytu konsumenckiego.
Czy firma pożyczkowa może spłacić chwilówki?
Może istnieć oferta pozwalająca przeznaczyć nowe finansowanie na spłatę wcześniejszych pożyczek, ale zakres zależy od konkretnej umowy. Przed wnioskiem sprawdź, czy dana instytucja akceptuje chwilówki, jak ustala saldo do spłaty i czy środki trafiają bezpośrednio do wierzycieli czy na Twój rachunek.
Czy niższa rata zawsze oznacza oszczędność?
Nie. Rata może spaść wskutek wydłużenia okresu spłaty, a całkowita kwota do zapłaty może jednocześnie wzrosnąć. Dlatego porównuj koszt całej umowy, RRSO, liczbę rat i sumę wszystkich płatności, a nie tylko miesięczne obciążenie.
Źródła
Sprawdź podobne artykuły
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
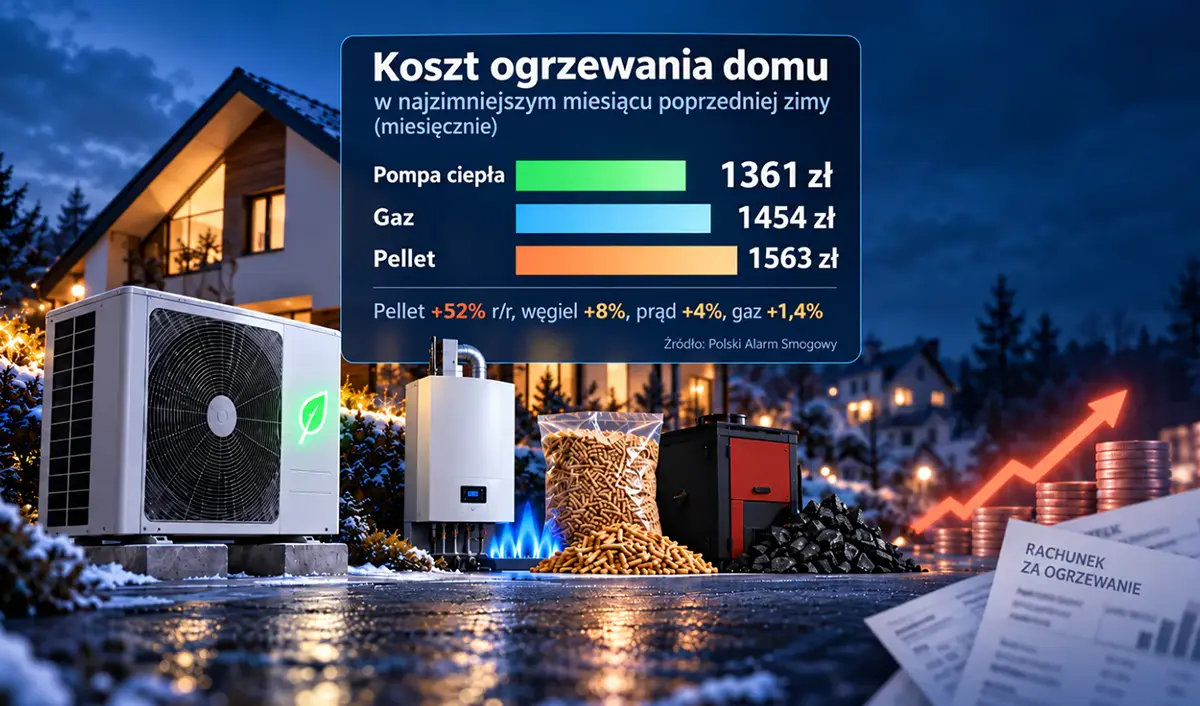
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
Revolut miał 20 października 2026 r. poważne problemy z płatnościami i przelewami, także w Polsce. Rano 21 października oficjalny status usług dla Polski wskazuje...
Rada Ministrów 20 października 2026 r. przyjęła projekt przesuwający stosowanie części kar za nieprawidłowości w Krajowym Systemie e-Faktur (KSeF) na 1 stycznia 2028 r....
