
Stopa referencyjna NBP miałaby stać się jedną z możliwych podstaw zmiennego oprocentowania kredytów hipotecznych w złotych. To na razie propozycja zgłoszona przez KNF i sektor bankowy, a nie obowiązująca zasada. Narodowy Bank Polski ma do niej poważne zastrzeżenia: ostrzega przed nowymi ryzykami dla banków, polityki pieniężnej i reformy, w której WIBOR ma być stopniowo zastępowany przez POLSTR.
Z tego artykułu dowiesz się:
1. Na czym polega pomysł powiązania hipotek ze stopą NBP?
2. Dlaczego NBP ma zastrzeżenia do tego rozwiązania?
3. Stopa NBP, WIBOR i POLSTR — czym się różnią?
4. Czy raty obecnych kredytów hipotecznych się zmienią?
5. Na jakim etapie jest propozycja?
6. Co powinien zrobić kredytobiorca teraz?
Dwa dni temu opisywaliśmy, że PKO BP zaczął oferować nowe hipoteki ze zmiennym oprocentowaniem opartym na POLSTR 1M Stopa Składana. To jeden z pierwszych praktycznych etapów reformy wskaźników referencyjnych i przechodzenia rynku z WIBOR na POLSTR.
Teraz pojawił się kolejny, odrębny wątek. Ministerstwo Finansów zwróciło się do NBP o opinię w sprawie propozycji KNF i sektora bankowego, aby ustawa pozwalała również na bezpośrednie wykorzystanie stopy referencyjnej banku centralnego przy ustalaniu zmiennego oprocentowania hipotek. NBP odpowiedział, że widzi w takim rozwiązaniu istotne ryzyka.
Na czym polega pomysł powiązania hipotek ze stopą NBP?
Postulat nie polega na automatycznym przeliczeniu wszystkich kredytów mieszkaniowych. Chodzi o rozszerzenie katalogu sposobów, w jaki można byłoby ustalać zmienne oprocentowanie nowych kredytów hipotecznych w złotych. Obok stałej lub okresowo stałej stopy oraz oprocentowania opartego na wskaźniku referencyjnym pojawiłaby się możliwość wykorzystania stopy referencyjnej NBP.
Według informacji przekazanych przez Ministerstwo Finansów pomysł wyszedł od krajowego sektora bankowego i został również zgłoszony przez Komisję Nadzoru Finansowego w konsultacjach zmian dotyczących rynku finansowego. Resort finansów poprosił NBP o opinię, a także o omówienie sprawy na posiedzeniu Komitetu Stabilności Finansowej w formule makroostrożnościowej.
Dla klienta najprostsze wyobrażenie takiej konstrukcji to oprocentowanie złożone z określonej stopy bazowej i marży banku. Sama stopa NBP nie byłaby jednak pełnym kosztem kredytu, a wysokość marży i pozostałe warunki nadal zależałyby od oferty banku. Dlatego nie można dziś wyliczyć jednej „nowej raty” dla całego rynku.
Dlaczego NBP ma zastrzeżenia do tego rozwiązania?
NBP nie kwestionuje celu ograniczania ryzyka prawnego przy zmiennym oprocentowaniu hipotek, ale uważa, że bezpośrednie związanie wieloletnich umów konsumenckich z instrumentem polityki pieniężnej może stworzyć nowe problemy. Stopa referencyjna NBP służy przede wszystkim prowadzeniu polityki pieniężnej i określa oprocentowanie podstawowych operacji otwartego rynku banku centralnego.
Bank centralny zwraca uwagę, że sposób prowadzenia polityki pieniężnej może w przyszłości się zmieniać. Nie można więc zakładać, że przez cały okres trzydziestoletniego kredytu znaczenie, definicja lub rola stopy referencyjnej będą zawsze identyczne. To ważna różnica względem wskaźnika tworzonego specjalnie jako rynkowy benchmark dla umów i instrumentów finansowych.
Drugi problem dotyczy POLSTR. NBP ostrzega, że masowe stosowanie w nowych produktach innej stopy niż POLSTR mogłoby zostać odebrane jako ograniczone zaufanie do wskaźnika wybranego jako następca WIBOR. Tymczasem rynek dopiero buduje nowe umowy i instrumenty oparte na POLSTR, a KNF w sierpniu 2026 roku uznała POLSTR za istotny wskaźnik referencyjny.
Stopa NBP, WIBOR i POLSTR — czym się różnią?
Te trzy pojęcia dotyczą stóp procentowych, ale pełnią inne funkcje. Stopa referencyjna NBP jest ustalana przez Radę Polityki Pieniężnej jako element polityki pieniężnej. Po posiedzeniu 9 września 2026 roku pozostaje na poziomie 3,75% w skali roku.
| Mechanizm | Co oznacza dla hipoteki? | Stan we wrześniu 2026 |
|---|---|---|
| Stopa referencyjna NBP | Stopa polityki pieniężnej; według propozycji mogłaby być jedną z podstaw zmiennego oprocentowania | Pomysł jest dyskutowany, nie jest obowiązującą zasadą dla hipotek |
| WIBOR | Rynkowy wskaźnik referencyjny stosowany m.in. w wielu istniejących umowach kredytowych | Nowe umowy nie powinny być na nim zawierane po 31 grudnia 2026 r.; kluczowe terminy 1M, 3M i 6M mają być publikowane do końca 2036 r. |
| POLSTR | Nowy wskaźnik referencyjny wybrany w reformie jako następca WIBOR | Jest wdrażany w nowych instrumentach i umowach; PKO BP oferuje hipoteki z POLSTR 1M Stopa Składana od 3 września 2026 r. |
W praktyce osoba porównująca dziś kredyty hipoteczne powinna patrzeć nie tylko na nazwę stopy bazowej, ale na cały sposób ustalania oprocentowania, marżę, okres obowiązywania stopy stałej lub zmiennej oraz zasady przewidziane w konkretnej umowie.
Czy raty obecnych kredytów hipotecznych się zmienią?
Nie ma obecnie podstaw do automatycznej zmiany rat istniejących umów tylko dlatego, że pojawiła się opisywana propozycja. To dyskusja o rozszerzeniu możliwości konstruowania oprocentowania, a nie uchwalony mechanizm masowego przeliczania już zawartych kredytów.
Istniejące umowy oparte na WIBOR pozostają w okresie przejściowym. Zgodnie z harmonogramem reformy kluczowe terminy WIBOR 1M, 3M i 6M mają być publikowane do 31 grudnia 2036 roku, natomiast od początku 2027 roku WIBOR nie powinien być używany w nowych umowach. Dzięki temu większość starszych kontraktów może funkcjonować do naturalnego wygaśnięcia bez nagłego, jednoczesnego przejścia na inny mechanizm.
Osobną sprawą są nowe oferty. PKO Bank Polski już od 3 września oferuje nowe kredyty hipoteczne z POLSTR 1M Stopa Składana. To jednak wdrożenie POLSTR, a nie stopy referencyjnej NBP jako bezpośredniej podstawy oprocentowania.
Na jakim etapie jest propozycja?
Na dzień 10 września 2026 roku nie ma przepisu, który nakazywałby bankom oferowanie hipotek opartych bezpośrednio na stopie referencyjnej NBP. Pomysł jest elementem dyskusji regulacyjnej. Ministerstwo Finansów otrzymało postulat sektora bankowego, podobny postulat zgłosiła KNF, a NBP przedstawił zastrzeżenia.
Resort finansów zwrócił się także o omówienie tematu przez Komitet Stabilności Finansowej. To oznacza, że przed ewentualną zmianą zasad potrzebne są dalsze uzgodnienia i — jeżeli pomysł będzie kontynuowany — odpowiednia zmiana prawa. Samo stanowisko KNF, banków, ministerstwa lub NBP nie zmienia dziś umów klientów.
Równolegle trwa już właściwa reforma wskaźników referencyjnych. KNF wskazuje, że POLSTR powinien być coraz szerzej stosowany w nowych umowach, a nowych kontraktów opartych na WIBOR nie powinno się zawierać po końcu 2026 roku. Dyskusja o stopie NBP jest więc dodatkowym wariantem pojawiającym się w trakcie tej reformy, a nie jej zakończonym wynikiem.
Co powinien zrobić kredytobiorca teraz?
Osoba spłacająca już kredyt nie musi wykonywać żadnej czynności wyłącznie z powodu tej propozycji. Najważniejszy pozostaje mechanizm zapisany w jej własnej umowie. Jeżeli oprocentowanie zależy od WIBOR, sama debata o stopie NBP nie zmienia automatycznie wskaźnika ani harmonogramu spłaty.
Przy nowym kredycie warto natomiast porównywać kilka elementów jednocześnie: rodzaj oprocentowania, nazwę i sposób wyznaczania stopy bazowej, wysokość marży, częstotliwość aktualizacji oprocentowania oraz zasady na wypadek zaprzestania publikacji wskaźnika. Niska wartość jednej stopy w konkretnym dniu nie przesądza o tym, która umowa będzie najkorzystniejsza przez wiele lat.
Najważniejsze jest rozróżnienie trzech stanów: WIBOR nadal działa w istniejących umowach, POLSTR jest już wdrażany do nowych produktów, a bezpośrednie oparcie oprocentowania hipoteki na stopie NBP pozostaje propozycją, wobec której bank centralny zgłosił zastrzeżenia. Dopóki nie zmieni się prawo i oferty banków, nie należy przedstawiać tego pomysłu jako nowej obowiązującej zasady naliczania rat.
Sprawdź podobne artykuły
Przelew do ZUS może wystarczyć do zwolnienia z miesięcznej opłaty za konto firmowe, ale nie w każdym banku działa samodzielnie. W części ofert jest jednym z kilku...
Inwestowanie przez internet nie zaczyna się od wyboru „najlepszej akcji”, lecz od ustalenia celu, zabezpieczenia domowego budżetu, wyboru legalnego pośrednika i...
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
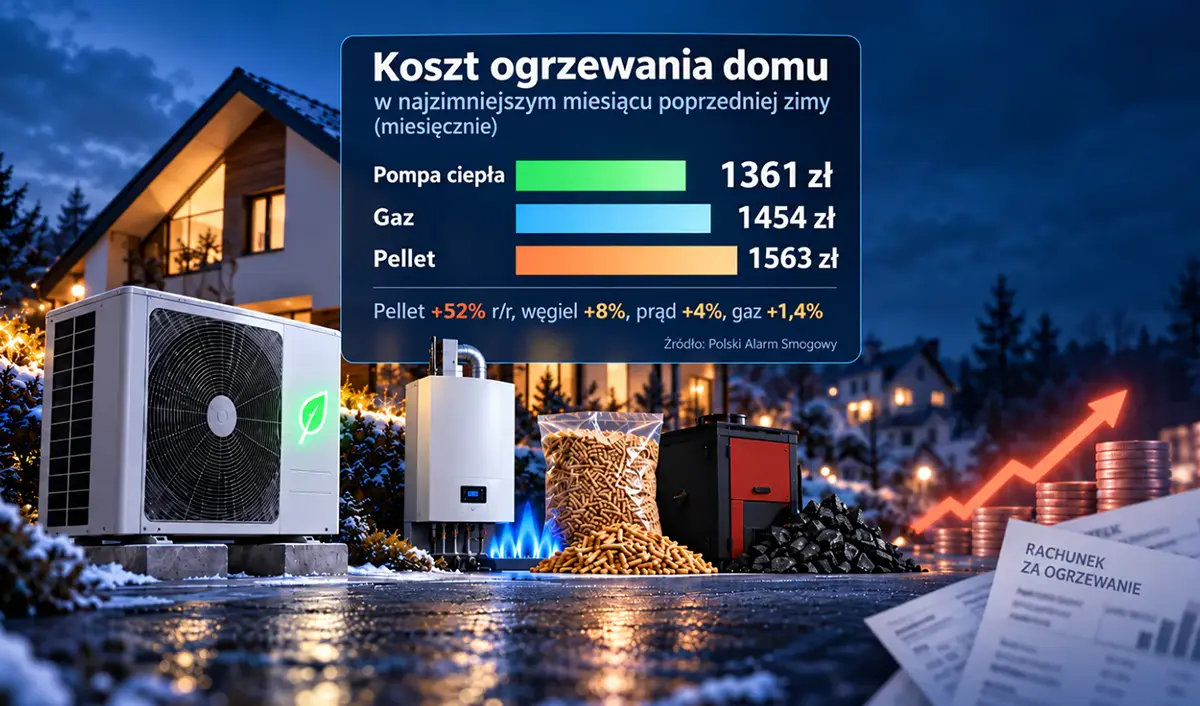
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
