
CBZC poinformowało o 12 osobach zatrzymanych w sprawie oszustw na BLIK. Podejrzani mieli podszywać się pod banki i portale sprzedażowe. Wstępne straty to około 250 tys. zł, a zabezpieczone mienie przekracza 850 tys. zł. Nowszy komunikat prokuratury podaje inny zakres zatrzymań i zabezpieczeń — tych danych nie można sumować.
Z tego artykułu dowiesz się:
1. Co potwierdziło CBZC w komunikacie z 9 października?
2. Dlaczego w oficjalnych informacjach pojawiają się liczby 12 i 10?
3. Jak prokuratura opisała wyłudzanie kodów przy sprzedaży?
4. Czy 250 tys. zł strat i 850 tys. zł mienia oznacza to samo?
5. Jak zweryfikować telefon z banku lub portalu?
6. Co przeczytać w aplikacji przed zatwierdzeniem BLIK?
7. Co zrobić, jeśli kod został już przekazany?
Oszustwa na BLIK opisane w policyjnym komunikacie z 9 października wróciły do mediów 12 października. Dla użytkownika istotne są dwa elementy: ustalenia dotyczące podejrzanych oraz sposób, w jaki prośba o kod może zostać przedstawiona jako kontakt z zaufaną instytucją.
Na 13 października dostępne są również bardziej szczegółowe informacje Prokuratury Okręgowej w Siedlcach. Przytaczamy je z wyraźnym rozróżnieniem zakresów. Nie przesądzamy winy zatrzymanych ani nie przypisujemy tej sprawie niepotwierdzonych szczegółów pojawiających się w części medialnych doniesień.
Co potwierdziło CBZC w komunikacie z 9 października?
CBZC poinformowało o zatrzymaniu 12 osób podejrzanych o oszustwa z wykorzystaniem szybkich płatności mobilnych. Działania prowadzono z CBŚP pod nadzorem Prokuratury Okręgowej w Siedlcach, przy wsparciu ABW i CPKP BOA. Według policji grupa działała od 2024 roku, między innymi w Warszawie, Łodzi i Białymstoku.
Podejrzani mieli wykorzystywać kody BLIK i przedstawiać się jako pracownicy banków oraz portali sprzedażowych. Wobec siedmiu osób sąd zastosował trzymiesięczny areszt; pozostałe objęto dozorem policji. To środki zapobiegawcze, nie prawomocne skazanie. Policja zapowiedziała dalsze zatrzymania.
Komunikat opublikowano 9 października 2026 r. To data informacji CBZC, a nie automatycznie dzień całej operacji. Publikacje medialne z 12 października wróciły do tej sprawy. Nie ma podstaw, aby na ich podstawie przenosić zatrzymania na poniedziałek.
Dlaczego w oficjalnych informacjach pojawiają się liczby 12 i 10?
Prokuratura Okręgowa w Siedlcach opublikowała 12 października osobny komunikat o śledztwie dotyczącym oszustw na BLIK. Podała w nim, że 6–7 października na polecenie prokuratora zatrzymano 10 osób w wieku 22–54 lat. Informacja CBZC mówi natomiast o 12 osobach w wieku 21–57 lat.
| Zakres informacji | CBZC, 9 października | Prokuratura, 12 października |
|---|---|---|
| Liczba zatrzymanych | 12 osób | 10 osób zatrzymanych 6–7 października |
| Wiek osób | 21–57 lat | 22–54 lata |
| Tymczasowy areszt | 7 osób, trzy miesiące | 7 osób, trzy miesiące |
Obie publikacje dotyczą oszustw na BLIK, współpracy biur policyjnych i nadzoru prokuratury w Siedlcach. Nie wyjaśniają jednak, skąd różnica w liczbie osób i zakresie zabezpieczonego majątku. Nie można uczciwie dopowiedzieć, że doszło do dwóch dodatkowych zatrzymań, ani uznać jednej liczby za sprostowanie drugiej.
Dlatego 12 zatrzymanych w tytule odnosi się do komunikatu CBZC. Dane prokuratury trzeba czytać w ich własnym zakresie. Liczb 12 i 10 nie dodajemy, a szczegółów z jednego opisu nie przypisujemy bez zastrzeżenia wszystkim osobom z drugiego.
Jak prokuratura opisała wyłudzanie kodów przy sprzedaży?
Według prokuratury członkowie opisywanej przez nią grupy wyszukiwali nowe ogłoszenia na OLX i Facebook Marketplace. Pod pozorem zakupu przedmiotu program komputerowy miał pozyskiwać od sprzedającego informacje, w tym numer telefonu i rachunku. Dane trafiały do kobiet wykonujących połączenia do pokrzywdzonych.
Rozmówczynie miały udawać pracownice banku, firmy kurierskiej albo OLX. Przekonywały sprzedających, że otrzymanie zapłaty wymaga wygenerowania kodu BLIK i potwierdzenia operacji w bankowości. W rzeczywistości pokrzywdzeni tracili pieniądze, które następnie wypłacano. To opis ustaleń śledztwa, nie gotowy wyrok.
Najważniejszy sygnał dla sprzedającego to prośba o kod do „odbioru pieniędzy”. Kod służy do inicjowania operacji płatniczej, a jego przekazanie komuś i zatwierdzenie operacji może prowadzić do obciążenia rachunku. Samo zapewnienie rozmówcy, że chodzi o wpływ ze sprzedaży, nie zmienia znaczenia komunikatu w aplikacji.
Czy 250 tys. zł strat i 850 tys. zł mienia oznacza to samo?
CBZC podało około 250 tys. zł wstępnie ustalonych strat i ponad 850 tys. zł wartości zabezpieczonego mienia: pieniędzy, biżuterii oraz samochodów. Pierwsza kwota opisuje ustalone szkody, druga majątek objęty zabezpieczeniem. Nie są to dwie wersje tej samej sumy.
W komunikacie prokuratury wymieniono ponad 250 tys. zł szkód oraz 500 tys. zł pieniędzy i samochód wyceniony na 150 tys. zł. Nie należy dopisywać tych zabezpieczeń do kwoty CBZC. Bez wyjaśnienia relacji między publikacjami powstałaby suma, której żaden komunikat nie potwierdza.
Zabezpieczenie majątku nie oznacza, że pieniądze już trafiły do poszkodowanych. Prokuratura wskazuje na zabezpieczenie przyszłych kar i obowiązku naprawienia szkody. Nie jest to obietnica wypłaty określonej kwoty każdej osobie, która zgłosi oszustwo.
Jak zweryfikować telefon z banku lub portalu?
Przerwij rozmowę, jeśli ktoś żąda wygenerowania kodu, zatwierdzenia niejasnej operacji lub przeniesienia pieniędzy „dla bezpieczeństwa”. Samodzielnie skontaktuj się z bankiem przez jego oficjalny kanał. Dane kontaktowe weź z aplikacji, oficjalnej strony lub karty, zamiast korzystać z numeru przekazanego przez rozmówcę.
Rzecznik Finansowy ostrzega, że oszuści potrafią podszywać się pod numer infolinii. Wyświetlona nazwa banku nie dowodzi więc, kto dzwoni. Przy sprawie sprzedaży sprawdź jej stan w samodzielnie otwartej aplikacji lub serwisie platformy; nie traktuj instrukcji z telefonu jako potwierdzenia płatności.
Nie podawaj haseł ani loginu i nie instaluj aplikacji wskazanej przez niezweryfikowaną osobę. Presja na szybkie działanie jest powodem do zatrzymania czynności. Bank nie wymaga wysyłania pieniędzy na obcy rachunek, aby ochronić Twoje oszczędności.
Co przeczytać w aplikacji przed zatwierdzeniem BLIK?
Przy operacji z kodem BLIK sprawdź kwotę, rodzaj operacji i odbiorcę lub informacje o miejscu wypłaty. Treść ekranu powinna odpowiadać temu, co sam zamierzasz zrobić. Jeśli oczekujesz zapłaty za sprzedaną rzecz, a aplikacja pokazuje zakup albo wypłatę gotówki, nie zatwierdzaj tego żądania.
Przy wypłacie z bankomatu sześciocyfrowy kod jest ważny przez dwie minuty. Sama znajomość kodu nie wystarcza do takiej wypłaty: potrzebne jest jeszcze zatwierdzenie w aplikacji. Krótki czas ważności nie chroni przed sytuacją, w której oszust od razu go użyje, a właściciel rachunku potwierdzi operację pod wpływem manipulacji.
Nie akceptuj kolejnych żądań tylko dlatego, że rozmówca nazywa je testem lub ponowieniem odbioru płatności. Każdy ekran trzeba ocenić osobno. Jeśli nie rozpoznajesz operacji, przerwij ją i wyjaśnij sprawę z bankiem niezależnie od trwającej rozmowy.
Co zrobić, jeśli kod został już przekazany?
Nie generuj następnych kodów i nie zatwierdzaj kolejnych żądań. Natychmiast powiadom bank, opisz dokładnie, co ujawniłeś i czy potwierdziłeś operację. Poproś o sprawdzenie historii i zabezpieczenie dostępu w zakresie odpowiadającym zdarzeniu. Nie zakładaj, że upływ ważności kodu oznacza brak wykonanej transakcji.
Jeśli doszło do wyłudzenia, zgłoś sprawę policji oraz złóż reklamację w banku. Zachowaj wiadomości, historię połączeń, potwierdzenia operacji i odpowiedzi banku. Zapisz także, co rozmówca twierdził i co było widoczne w aplikacji. Te szczegóły pomagają odtworzyć przebieg zdarzenia.
Odzyskanie pieniędzy zależy od okoliczności konkretnej sprawy. Techniczne uwierzytelnienie nie rozstrzyga samo w sobie, czy klient świadomie zgodził się na transakcję, ale samo oszustwo też nie gwarantuje zwrotu. Osobno opisaliśmy ponowne rozpatrywanie reklamacji po decyzjach UOKiK; tamta sprawa nie oznacza automatycznej rekompensaty w obecnym śledztwie.
Sprawdź podobne artykuły

CBZC poinformowało o 12 osobach zatrzymanych w sprawie oszustw na BLIK. Podejrzani mieli podszywać się pod banki i portale sprzedażowe. Wstępne straty to około 250 tys....

Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...

Petycja o zmianę 800 plus proponuje powiązanie kwoty z wynagrodzeniem i liczbą dzieci. Przykładowy wzór daje ponad 4000 zł na troje dzieci, ale nie ustanawia takich...

Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy...

Benzyny mają 13 października wyższe limity, a diesel niższy. Za 50 litrów po cenach maksymalnych zapłacisz 353 zł za Pb95, 397,50 zł za Pb98 lub 401 zł za olej...

Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...

Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...

Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
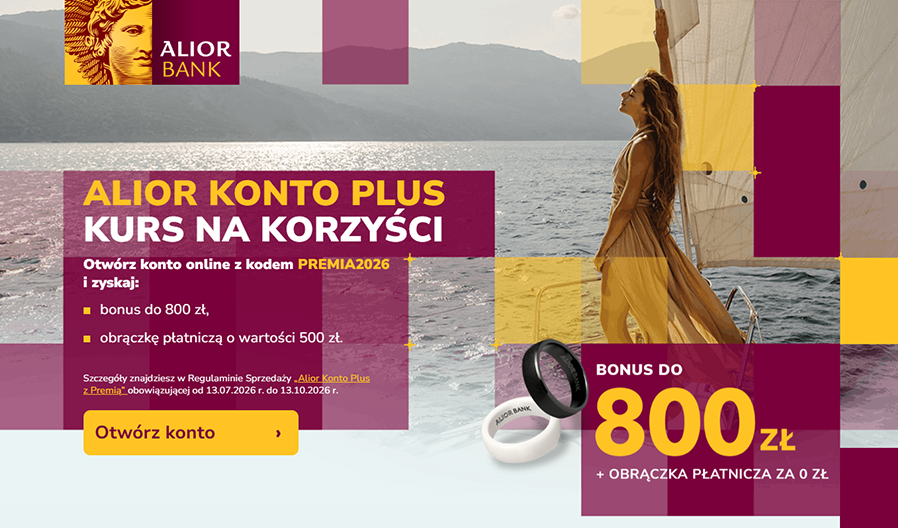
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
💰 Z kontem Millennium 360° możesz odebrać 700 zł: 200 zł za start w 14 dni i 500 zł za pięć miesięcy aktywności. Jeśli otworzysz także Konto 360° Junior dla dziecka, do...
💰 Otwórz PKO Konto za Zero w promocji „Prosty zwrot” i zdobądź do 600 zł: do 500 zł zwrotu za płatności kartą oraz dodatkowe 100 zł za pięć miesięcy aktywności. Konto...
