

Nawis niespłaconych rat uderza nie tylko w domowe finanse, ale potrafi drastycznie wykrzywić nasze postrzeganie uczciwości i prawa. Najnowsze, wstrząsające opracowanie ekspertów ZPF rzuca nowe światło na psychikę Polaków: im większe kłopoty z bankami i długami, tym ogromne przyzwolenie na ewidentne łamanie norm i finansowe oszustwa.
Z tego artykułu dowiesz się:
1. Najważniejsze informacje o zarobkach w Polsce i w Europie
2. Dlaczego sama kwota wypłaty w walucie obcej bywa myląca?
3. Polska odskakuje gospodarczo od sąsiadów z regionu
4. Kto zgarnia zyski, a dla kogo oznacza to bolesne koszty?
5. Jakie są praktyczne konsekwencje wyliczeń Eurostatu?
Społeczeństwo zaczyna przymykać oko na jawne manipulacje finansowe. Jak dowodzą twarde dane ankietowe, ta patologiczna elastyczność moralna uaktywnia się najszybciej u osób przygniecionych żelaznymi zobowiązaniami, których nie są w stanie spłacić. Specjalistyczny wskaźnik mierzący tę patologię przebił w 2026 r. granicę 42 punktów, zwiastując ogromne napięcia i lawinę konfliktów na linii obywatel-przedsiębiorca.
Dokument wywołuje na rynku niemałe poruszenie, ponieważ przestaliśmy mówić wyłącznie o niewinnych wybrykach i teoretycznym luzowaniu zasad w wywiadach. Powszechna akceptacja łamania reguł w akcie desperacji to wprost gotowy przepis na katastrofę, prowokujący zdesperowanych klientów do wchodzenia na drogę oszustw. Niestety takie podejście brutalnie zamknie wielu dostęp po jakikolwiek legalny kredyt gotówkowy w przyszłości.
Najważniejsze informacje o kondycji moralnej konsumentów
Przyjrzyjmy się kluczowym, zebranym przez analityków statystykom:
- Indeks obrazujący społeczną tolerancję dla patologii finansowych drgnął w górę, skacząc z 41,3 pkt na równe 42,0 pkt.
- W segmencie obywateli zalegających z ratami lub borykających się z windykatorami, ten sam licznik eksplodował aż do 63,3 pkt.
- Dla porównania, osoby grzecznie spłacające bankom raty wygenerowały indeks rzędu 41,5 pkt, a klienci bez długów w systemie zeszli do wyniku 39,6 pkt.
- Skrajne poluzowanie etyki zauważono przede wszystkim u młodzieży (18-29 lat), populacji mężczyzn oraz w wybranych regionach, na czele z województwem opolskim i lubuskim.
- Twarde liczby uzyskano podczas badań ankietowych w lutym i marcu 2026 r., na losowej grupie tysiąca pełnoletnich respondentów z Polski.
Większe zadłużenie nakręca brawurę i niebezpieczne ryzyko
Raport ZPF to dokument bezlitosny, obnażający potężny rozłam w polskim narodzie. Grubą kreską dzieli on populację na tych, którzy śpią spokojnie, wyrabiając się z przelewami oraz tych, którym pętla odsetkowa całkowicie odcięła tlen. Najistotniejszym fragmentem tej układanki jest fakt, że grupa zadłużonych osiągnęła gigantyczny wskaźnik brawury na poziomie 63,3 pkt – zostawiając w tyle całą ułożoną i uczciwą resztę.
Co kryje się pod tymi cyframi? Nic innego jak pełna zgoda na stosowanie brudnych chwytów, omijanie regulaminów i naciąganie procedur po to, aby za wszelką cenę uratować prywatne konto osobiste. Ogólny krajowy wynik rzędu 42,0 pkt stanowi dowód na to, że przyzwolenie na matactwa materializuje się w ponad czterdziestu procentach rozpatrywanych przez ekspertów scenariuszy.
Jakie grupy wykazują skłonności do nadużyć?
Gdy na warsztat rzucimy obciążenie hipotekami i chwilówkami, różnice światopoglądowe stają się miażdżące. Rzetelny uczeń skrupulatnie oddający bankom to, co pożyczył, reprezentuje przyzwoite 41,5 pkt, a tak zwany „czysty” konsument bez zaciągniętych jak dotąd zobowiązań dobija do bezpiecznych 39,6 pkt.
Wśród grup najwyższego ryzyka brylują bezsprzecznie bardzo młodzi ludzie na dorobku. Kategoria wiekowa do 29 lat zaliczyła niebezpieczny wynik 54,0 pkt, natomiast po wyodrębnieniu płci męskiej licznik ten dobił do 45,6 pkt. W analizie mapy kraju czarnymi plamami etycznymi okazały się województwa: opolskie i lubuskie, dzierżące tytuły liderów łamania prawilności z notą 47,7 pkt.
Destrukcyjny wpływ długów rozlewa się poza ratę
Szokujące dane dobitnie dowodzą, że psychiczna i ekonomiczna udręka wywołana spiralą zadłużenia wręcz popycha obywatela w ramiona patologii. W akcie ostatecznej obrony domowego budżetu, wielu posuwa się do rozgrzeszania i usilnego racjonalizowania zachowań, które jeszcze do niedawna nazywaliby zwykłym kłamstwem i manipulacją z ukrytym zyskiem.
To nie oskarżenie, a twarda diagnoza, pokazująca bardzo toksyczną relację pomiędzy dziurą w portfelu a pokusą naginania prawa. To wielka czerwona flaga machająca nie tylko przed nosem uczciwych firm i windykatorów zlecających wezwania do zapłaty. To przede wszystkim ostra ocena profilu klienta dla każdej, bez wyjątku instytucji, która musi chronić swoje lokaty i pożyczony obywatelom na wiarę kapitał inwestycyjny.
Co wyniki analiz oznaczają dla przeciętnego Kowalskiego?
Z punktu widzenia pożyczkobiorcy lekcja wypływająca z raportów bywa okrutnie bezpośrednia: narastające raty kredytowe rzutują na coś znacznie więcej niż tylko na puste saldo w banku. Zaburzają one zdrowy rozsądek i skłaniają do zgubnych wyborów, w tym nieuczciwego zachowania względem umów. Przekonując samych siebie, że „wyjątkowo można zagrać nieczysto”, psujemy swoją wiarygodność na całe dekady.
Fundacja ZPF udowadnia, że nawis kredytowy staje się tykającą bombą zegarową dla całego społeczeństwa obywatelskiego i naszych gospodarczych instynktów. Sprawa uczy, że niewydolność i zator pieniężny we własnym domu to zawsze sygnał alarmowy, w którym zaczynamy po chuligańsku podważać podstawowe, prawne reguły bezpieczeństwa obowiązujące na otwartym, rynkowym placu wymiany rynkowej.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:
Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Renta wdowia nie zawsze trafia do uprawnionego szybko. Rzecznik Praw Obywatelskich opisał sprawy, w których wymiana informacji między organami rentowymi trwała od 10 do...
We wrześniu 2026 r. oficjalne stawki startowe dla pracowników sklepów wynoszą w Biedronce od 5300 do 5650 zł brutto miesięcznie, a w Lidlu od 5600 do 6300 zł brutto...
Część klientów PGE od miesięcy czeka na faktury za energię elektryczną. Spółka wiąże opóźnienia z wdrażaniem nowego systemu rozliczeniowego i zapewnia, że opóźnione...
„Paliwo Kosztuje Normalnie” to przedstawiona 17 września 2026 r. inicjatywa Kancelarii Prezydenta dotycząca cen paliw. Zakłada czasowe zwolnienie sprzedaży detalicznej...
Kobiety urodzone w 1961 roku kończą w 2026 r. 65 lat. Dla części z nich oznacza to ponowne obliczenie emerytury przez ZUS. Nie chodzi jednak o każdą kobietę z tego...
Ceny paliw po 17 września 2026 r. pozostają bardzo wysokie. Najnowsze dane rynkowe pokazują około 7,99 zł za litr Pb95, 8,89 zł za litr oleju napędowego i 3,08 zł za...
Ubezpieczenie kredytu konsolidacyjnego nie jest automatycznie obowiązkowe przy każdej konsolidacji. Bank może jednak powiązać polisę z określonym wariantem cenowym albo...
Lokata na 3 miesiące daje szybszy dostęp do pieniędzy, a lokata na 6 miesięcy pozwala dłużej zablokować znaną dziś stawkę. W 2026 roku nie da się jednak wybrać lepszego...
Refinansowanie kredytu hipotecznego może obniżyć koszt dalszej spłaty, ale tylko wtedy, gdy korzyść z nowych warunków przewyższy wszystkie koszty przeniesienia. W 2026...
Konto oszczędnościowe bez konta osobistego może być wygodniejsze, ale nie zawsze bardziej opłacalne. Brak dodatkowego ROR-u oznacza mniej warunków do pilnowania, lecz...
Najlepszy kredyt konsolidacyjny nie jest jedną stałą ofertą dla wszystkich. We wrześniu 2026 roku banki publikują bardzo różne warunki: od reprezentatywnego RRSO...
Abonament RTV będzie pobierany także w 2027 roku, a Krajowa Rada Radiofonii i Telewizji ustaliła już nowe stawki. Za sam odbiornik radiowy trzeba będzie płacić 10,80 zł...
Rządowy projekt ustawy ma stworzyć specjalną ścieżkę pomocy dla osób, które w programie „Czyste Powietrze” zostały poszkodowane przez nierzetelnych wykonawców i dziś...
Średnia cena sprzedanego samochodu używanego w Polsce spadła w sierpniu 2026 r. do 50 441 zł. To mniej niż miesiąc wcześniej, ale rynek nie tanieje równomiernie:...
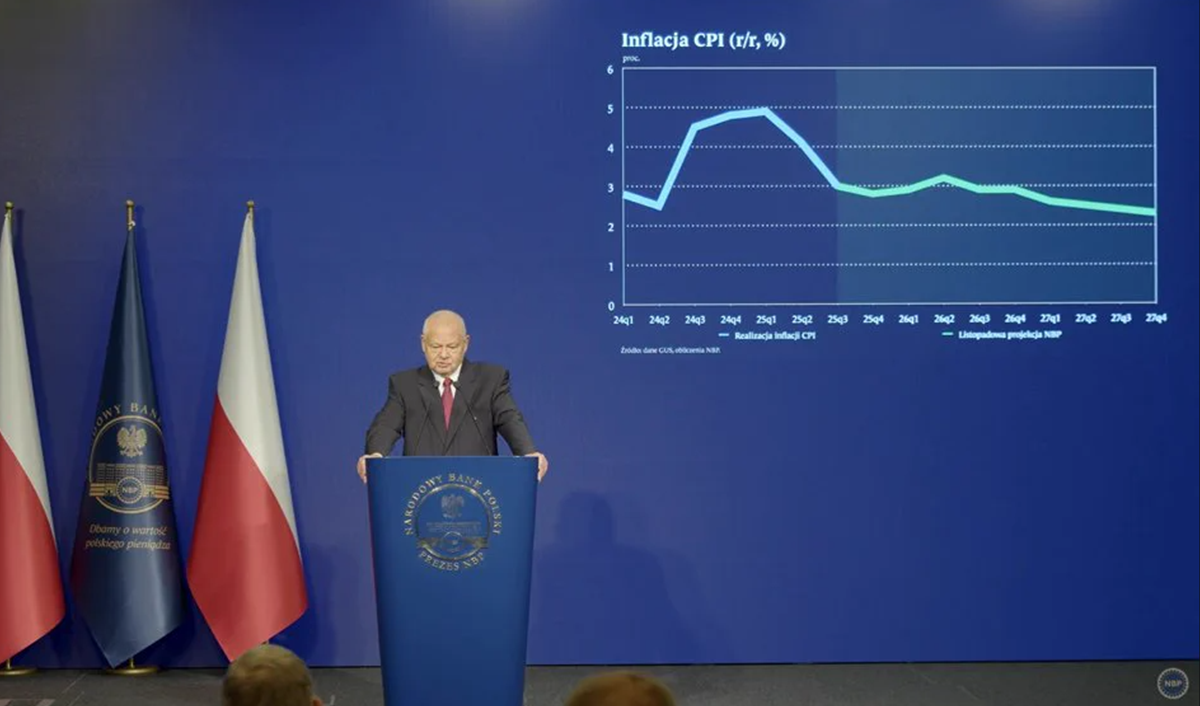
Inflacja bazowa po wyłączeniu cen żywności i energii wzrosła w sierpniu 2026 r. do 3,3 proc. rok do roku z 3,1 proc. w lipcu. NBP podał też pozostałe miary inflacji...
Związek Banków Polskich uznał, że banki powinny zaprzestać naliczania odsetek od kredytowanych pozaodsetkowych kosztów kredytu, takich jak prowizja. W przypadku umów...
Konto dla studenta po 18. roku życia powinno być przede wszystkim tanie w codziennym użyciu, wygodne w aplikacji i przewidywalne po zakończeniu okresu młodzieżowego....
Zdolność kredytową można poprawić bez sztucznego zawyżania dochodów: przez ograniczenie miesięcznych obciążeń, zamknięcie zbędnych limitów, uporządkowanie historii...
