Kwestia ubezpieczenia zobowiązania finansowego pojawia się praktycznie podczas każdej negocjacji z instytucją bankową. Spora grupa pożyczkobiorców mylnie przyjmuje, że taka ochrona to standard narzucony odgórnie, tymczasem rzeczywistość bywa znacznie bardziej skomplikowana. Ostateczne wymogi są ściśle uzależnione od typu zaciąganego długu, wewnętrznych procedur danej placówki, wyceny przedmiotu zabezpieczenia oraz bieżącej kondycji budżetu domowego klienta w 2026 roku. W poniższym tekście szczegółowo tłumaczę, w jakich sytuacjach kredytodawca ma prawo żądać nabycia polisy, kiedy zabezpieczenie pożyczki ma racjonalne uzasadnienie oraz w jaki sposób skutecznie wypowiedzieć umowę ubezpieczeniową, która przestała być dla nas niezbędna.
Z tego artykułu dowiesz się:
1. Czym właściwie jest ubezpieczenie kredytu?
2. Czy ubezpieczenie kredytu jest obowiązkowe?
3. Ubezpieczenie przy kredycie hipotecznym – wyjątek czy standard?
4. Kredyt gotówkowy vs hipoteczny – jakie ubezpieczenia mogą się pojawić?
5. Czy można dostać kredyt bez ubezpieczenia?
6. Ile kosztuje ubezpieczenie kredytu?
7. Co daje ubezpieczenie kredytu?
8. Czy mogę zrezygnować z ubezpieczenia?
9. Kiedy ubezpieczenie kredytu rzeczywiście jest obowiązkowe?
10. FAQ: ubezpieczenie kredytu hipotecznego i gotówkowego
11. Podsumowanie – czy bank może zmusić do ubezpieczenia kredytu?
Kluczowe wnioski
- Polisa nie jest wymagana ustawowo, jednak instytucje finansowe często uzależniają od niej decyzję.
- Przy zobowiązaniach mieszkaniowych absolutnym standardem jest wyłącznie ochrona samej nieruchomości.
- Z ochrony można zrezygnować, co jednak nierzadko wiąże się ze zmianą parametrów pożyczki.
- Tego rodzaju zabezpieczenie sprawdza się najlepiej przy wieloletnich długach oraz niepewnym zatrudnieniu.
Czym właściwie jest ubezpieczenie kredytu?
Mówiąc najprościej, jest to forma dodatkowej tarczy ochronnej, która zabezpiecza interesy zarówno instytucji udzielającej finansowania, jak i samego pożyczkobiorcy. Głównym celem takiej polisy jest zagwarantowanie uregulowania całości bądź ułamka zobowiązania w momencie wystąpienia nagłych wypadków losowych, do których zalicza się zgon, niespodziewane zwolnienie z pracy czy też nieodwracalną utratę zdolności do wykonywania zawodu. Warto dodać, że polisa kredytowa bywa również bezpośrednio przypisana do finansowanego dobra majątkowego, na przykład domu, mieszkania czy pojazdu mechanicznego.

Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Zobacz więcej ofert
Minimalny i maksymalny okres spłaty:
Maksymalne RRSO:
Czy ubezpieczenie kredytu jest obowiązkowe?
Z punktu widzenia obowiązujących przepisów – nie ma takiego wymogu. Krajowe regulacje prawne nie zawierają żadnych zapisów, które zmuszałyby klienta do nabycia polisy podczas wnioskowania o pożyczkę ratalną, konsumencką, gotówkową czy też mieszkaniową. Pomimo tego faktu, kredytodawcy regularnie stawiają własne wymagania, na przykład uzależniając wydanie pozytywnej decyzji o przyznaniu środków lub zaoferowanie atrakcyjniejszego oprocentowania od jednoczesnego podpisania kontraktu z towarzystwem ubezpieczeniowym.
Mamy tu do czynienia z rodzajem nieformalnego nacisku, który w świetle obecnych norm prawnych jest w pełni legalny. Z tego powodu należy pamiętać, że w 2026 roku rezygnacja z ochrony ubezpieczeniowej jest jak najbardziej możliwa, jednakże nierzadko pociąga za sobą konsekwencje w postaci podniesionej marży bankowej czy konieczności szybszej spłaty długu.
Ubezpieczenie przy kredycie hipotecznym – wyjątek czy standard?
Gdy w grę wchodzi finansowanie zakupu domu lub mieszkania, zasady ulegają wyraźnej modyfikacji. O ile wciąż brakuje twardych przepisów nakazujących posiadanie ochrony na wypadek zgonu czy zwolnienia z pracy, o tyle instytucje finansowe kategorycznie żądają posiadania polisy majątkowej chroniącej mury przed pożarem oraz innymi nieszczęśliwymi wypadkami. Odpowiednie klauzule są stałym elementem dokumentacji pożyczkowej we wszystkich wiodących placówkach w Polsce, takich jak chociażby PKO BP, ING, Pekao albo mBank.
Ochrona zdrowia lub życia bardzo często jest proponowana w ramach zintegrowanych pakietów. Należy podkreślić, że chociaż teoretycznie pozostaje ona opcjonalna, jej brak może znacząco rzutować na finalne parametry przyznanego finansowania. Taka zależność jest szczególnie odczuwalna u wnioskodawców legitymujących się minimalnym wkładem własnym lub wykazujących relatywnie niską ocenę zdolności do spłaty rat.
Ciąg dalszy artykułu poniżej
Powiązane artykuły

Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
mBank przechodzi na POLSTR w nowych kredytach hipotecznych od 7 października 2026 r. Wnioski złożone wcześniej pozostają na dotychczasowych zasadach, a spłacane...
Masz mieszkanie spółdzielcze bez księgi wieczystej, bo spółdzielnia nie ma uregulowanych praw do gruntu? Rząd przyjął 6 października 2026 r. projekt, który ma pomóc...
VeloBank promuje kartę podarunkową 5000 zł do Agaty lub Media Expert przy kredycie hipotecznym. Nagroda wymaga spełnienia warunków dotyczących celu finansowania, kanału...
Konsolidacja może obniżyć miesięczne obciążenie budżetu, ale niższa rata nie oznacza automatycznie tańszego kredytu. W 2026 roku przed podpisaniem nowej umowy warto...
Bank Millennium od 1 października 2026 r. wprowadził do oferty kredytów hipotecznych z okresowo stałym oprocentowaniem wskaźnik POLSTR 1M Stopa Składana. Przez pierwsze...
We wrześniu 2026 r. średnia cena mieszkań sprzedanych na rynku deweloperskim w Krakowie wyniosła 17 828 zł za m² i była nieznacznie wyższa niż w Warszawie, gdzie...
Na rynku pierwotnym jest coraz więcej danych, które pozwalają odróżnić prawdziwą obniżkę od marketingowej promocji. W cennikach deweloperów z 30 września 2026 r....
Od 1 października 2026 r. Bank Pekao S.A. wprowadza do nowych kredytów mieszkaniowych zmienne oprocentowanie oparte na wskaźniku POLSTR 1M Stopa Składana. To kolejny...
Od 26 września 2026 r. Erste Bank Polska stosuje w nowych kredytach hipotecznych ze zmiennym oprocentowaniem wskaźnik POLSTR 1M Stopa Składana zamiast WIBOR 3M. Zmiana...
Po konsolidacji zadłużenie na karcie kredytowej albo w limicie rachunku może zostać spłacone do zera, ale sam produkt nie zawsze znika. Karta lub linia kredytowa mogą...
Kredyt gotówkowy vs hipoteczny – jakie ubezpieczenia mogą się pojawić?
| Typ ochrony ubezpieczeniowej | Zobowiązanie konsumenckie | Finansowanie mieszkaniowe | Na co zwrócić uwagę przed parafowaniem dokumentów? |
|---|---|---|---|
| Ochrona życia | Często bywa elementem oferty, zwłaszcza przy wysokich kwotach lub długim czasie spłaty. Z reguły jest w pełni opcjonalne, ale jego wybór może uatrakcyjnić parametry zadłużenia. | Wielokrotnie narzucane bądź mocno sugerowane jako dodatkowa tarcza dla instytucji. Kredytodawca zwykle wymaga podpisania cesji z polisy. | Należy zweryfikować, czy odszkodowanie całkowicie pokryje dług, czy jedynie jego ułamek. Ważne jest także sprawdzenie listy wyłączeń, na przykład chorób przewlekłych. |
| Zabezpieczenie przed bezrobociem | Pojawia się w ofertach jako fakultatywny dodatek do pożyczki. Daje możliwość tymczasowego regulowania rat w momencie zwolnienia z firmy. | Niekiedy wchodzi w skład pakietu przy finansowaniu nieruchomości, lecz przeważnie nie stanowi alternatywy dla głównych wymogów stawianych przez placówkę. | Koniecznie zbadaj, ile miesięcznych rat zapłaci ubezpieczyciel i pod jakimi warunkami. Zwróć szczególną uwagę na formę zatrudnienia oraz powód ewentualnego zwolnienia. |
| Polisa od nieszczęśliwych wypadków i ciężkich chorób | Bywa proponowane do pożyczki jako tarcza na wypadek długotrwałej lub stałej utraty możliwości zarobkowania. | Zazwyczaj funkcjonuje jako uzupełnienie podstawowej ochrony życia lub jako zupełnie odrębny produkt finansowy. | Sprawdź dokładnie, jakie incydenty zdrowotne są objęte wsparciem, a jakich firma nie uznaje. Kluczowe znaczenie mają tutaj szczegółowe zapisy w OWU, a nie sama nazwa produktu. |
| Ochrona majątkowa lokalu | Praktycznie nie występuje przy standardowych pożyczkach, chyba że dana placówka wyjątkowo zgodzi się wpisać lokal jako zabezpieczenie zwykłego zadłużenia. | Obligatoryjny wymóg bankowy obowiązujący przez cały okres kredytowania. Standardowo obejmuje ochronę murów oraz stałych elementów wyposażenia przed pożarem i losowymi katastrofami. | Upewnij się, czy istnieje opcja znalezienia zewnętrznego towarzystwa. Bank musi zaakceptować dokument, o ile ten spełnia jego podstawowe kryteria bezpieczeństwa. |
| Opłata pomostowa | Nie dotyczy tego typu produktów. | Funkcjonuje wyłącznie do momentu oficjalnego wpisania praw do księgi wieczystej. W obecnych realiach koszty te powinny zostać zwrócone klientowi lub zaliczone na poczet kapitału natychmiast po dopełnieniu formalności sądowych. | Zweryfikuj mechanizm naliczania tej opłaty przez instytucję oraz upewnij się co do precyzyjnego terminu i formy jej rozliczenia po wpisie. |
| Ochrona z tytułu brakujących środków własnych | Brak zastosowania. | Stosowane wyłącznie w sytuacjach, gdy pożyczkobiorca dysponuje mniejszym kapitałem początkowym, niż zakłada to standardowy regulamin danej placówki. | Dowiedz się, kto bezpośrednio finansuje tę składkę, jak długo trzeba ją uiszczać oraz jakie warunki muszą zaistnieć, by bank zaprzestał jej pobierania. |
| Kompleksowe zabezpieczenie spłaty | Może przybrać formę zbiorczego pakietu chroniącego życie, zatrudnienie oraz następstwa nieszczęśliwych wypadków. | Często wymagane lub usilnie proponowane przy zobowiązaniach na bardzo wysokie kwoty, podwyższonym ryzyku lub w przypadku chęci uzyskania lepszej marży. | Zbadaj kluczową kwestię: czy ta polisa jest bezwzględnym wymogiem do uruchomienia środków, czy po prostu furtką do korzystniejszych parametrów cenowych. |
W codziennych realiach bankowych kluczowe staje się ustalenie, czy podpisanie polisy jest absolutnym warunkiem udzielenia środków, czy służy jedynie do odblokowania atrakcyjniejszej marży, obniżonej prowizji bądź innej zniżki. Gdy mamy do czynienia z pierwszym scenariuszem, brak zgody na ochronę skutkuje odrzuceniem wniosku. W drugiej sytuacji pożyczka zostanie przyznana, jednak jej parametry będą zdecydowanie droższe. Właśnie dlatego zawsze przed złożeniem podpisu na dokumentach należy skrupulatnie skonfrontować całkowity koszt finansowania z pakietem ochronnym oraz wariancie bez niego, ignorując samą wysokość pojedynczej raty.
Czy można dostać kredyt bez ubezpieczenia?
Jest to oczywiście wykonalne, jednak nie stanowi reguły we wszystkich sytuacjach. W rzeczywistości decydującym czynnikiem jest polityka wybranej instytucji oraz typ zaciąganego długu. Zobowiązania konsumenckie czy zakupy ratalne zazwyczaj da się uruchomić bez dodatkowej ochrony, ale musimy liczyć się z gorszymi warunkami spłaty. Z kolei przy finansowaniu celów mieszkaniowych analitycy niezwykle rzadko godzą się na podobne ustępstwa, w szczególności wtedy, gdy profil finansowy klienta ledwie spełnia minimalne progi bezpieczeństwa.
W przypadku odmowy zawarcia kontraktu z ubezpieczycielem instytucja finansowa może zażądać dostarczenia innej formy gwarancji. Do najpopularniejszych rozwiązań należy wtedy poręczenie przez dodatkową osobę lub obciążenie hipoteki wyższą sumą roszczenia.
Ile kosztuje ubezpieczenie kredytu?
Nakłady finansowe związane z polisą potrafią być skrajnie odmienne w poszczególnych bankach. Wycena jest zawsze ściśle powiązana z pożyczaną kwotą, horyzontem czasowym trwania umowy, stopniem gwarantowanej ochrony oraz indywidualną kondycją zdrowotną i statusem zatrudnienia wnioskodawcy. Przy standardowych zobowiązaniach na dowolny cel miesięczne składki oscylują zazwyczaj od kilku do kilkunastu złotych, choć mogą drastycznie wzrosnąć w momencie dodania opcji zabezpieczającej przed bezrobociem.
Kiedy analizujemy długi mieszkaniowe, w grę wchodzą wydatki rzędu kilkuset złotych w ujęciu rocznym za ochronę samych murów oraz od kilkudziesięciu do kilkuset złotych miesięcznie za zabezpieczenie życia i zdrowia. Rekomenduje się dokładną weryfikację tych stawek jeszcze w fazie początkowego zestawiania ze sobą dostępnych propozycji rynkowych.
Czy można dobrać kredyt hipoteczny lub gotówkowy?
Co daje ubezpieczenie kredytu?
Nawet jeśli część klientów traktuje tę pozycję jako wyłącznie zbędny koszt, w praktyce polisa potrafi odegrać niezwykle istotną funkcję. Z perspektywy instytucji udzielającej kapitału minimalizuje ona stopień ryzyka wpisanego w transakcję. Natomiast dla pożyczkobiorcy stanowi ona solidny fundament bezpieczeństwa dla jego najbliższych na wypadek nieprzewidzianych trudności.
W standardowym wariancie umowa ochronna zapewnia:
- uregulowanie całości bądź pewnego procentu zadłużenia w przypadku nagłego zgonu,
- przejęcie obowiązku regulowania harmonogramu przy ciężkim pogorszeniu zdrowia lub utracie posady,
- opcję legalnego zamrożenia harmonogramu spłat na ściśle zdefiniowany okres.
Absolutną koniecznością pozostaje szczegółowa lektura regulaminów. Zdarza się bowiem nierzadko, że konkretne oferty ubezpieczeniowe zupełnie ignorują osoby prowadzące własną działalność gospodarczą bądź te zarabiające w oparciu o umowy cywilnoprawne.
Czy mogę zrezygnować z ubezpieczenia?
Odpowiedź jest twierdząca i dotyczy to również sytuacji, gdy dokumenty zostały już parafowane. Zgodnie z panującymi standardami, masz równe 30 dni na zgłoszenie chęci zerwania kontraktu z towarzystwem, który zawarto za pośrednictwem banku. Masz pełne prawo dokonać tego bez argumentowania swojej decyzji, niemniej jednak kredytodawca zachowuje wtedy możliwość renegocjacji kluczowych parametrów, w tym podniesienia marży bazowej czy opłaty prowizyjnej.
Zawsze warto z wyprzedzeniem ustalić konkretne scenariusze ewentualnego wypowiedzenia polisy. Dobrze jest dowiedzieć się, czy placówka na nowo skalkuluje comiesięczne obciążenia, zaktualizuje wskaźnik RRSO, czy w skrajnych przypadkach zablokuje dostęp do kapitału.
Kiedy ubezpieczenie kredytu rzeczywiście jest obowiązkowe?
Twarde wymogi ubezpieczeniowe występują w następujących sytuacjach:
- wobec lokali i budynków stanowiących zabezpieczenie kredytu hipotecznego,
- przy zbiorczych pakietach ochronnych towarzyszących finansowaniu dla firm oraz umowom leasingowym,
- w przypadku wysoce spersonalizowanych wymogów narzuconych przez placówkę, na przykład promocji opartych na obligatoryjnej polisie od PZU czy Compensy.
Wszelkie pozostałe formy tarczy ochronnej w obliczu polskiego prawodawstwa mają charakter wyłącznie opcjonalny. Nie można jednak zapominać, że korporacje bankowe dysponują pełną swobodą w kształtowaniu indywidualnych regulaminów i procedur wewnętrznych.
Szukasz alternatywy? Poznaj naszą ofertę kredytów konsolidacyjnych
FAQ: ubezpieczenie kredytu hipotecznego i gotówkowego
Czy muszę kupić polisę z banku?
Brak takiego absolutnego nakazu. Chociaż instytucja finansowa nierzadko narzuca posiadanie odpowiedniej ochrony na wypadek nagłych zdarzeń - szczególnie w obszarze długów mieszkaniowych - to zgodnie z wytycznymi jest ona zobligowana respektować dokumenty wystawione przez zewnętrzne podmioty rynkowe, pod warunkiem zachowania niezbędnych minimów w zakresie gwarancji. Realia są zatem takie, że wnioskodawca ma prawo zrezygnować z oferty podsuniętej w okienku i na własną rękę przedstawić ważną umowę ubezpieczeniową spełniającą narzucone kryteria.
Czy bank może odmówić kredytu, jeśli nie wykupię ubezpieczenia?
Zdecydowanie tak, w sytuacji gdy konkretna ochrona majątkowa stanowi fundament procedury weryfikacyjnej lub jest kluczowym filarem promocyjnej oferty. Przy zwykłych zadłużeniach konsumenckich rezygnacja z zakupu polisy skutkuje z reguły pogorszeniem zapisów umownych, objawiającym się wyższą prowizją za uruchomienie środków bądź wyższym oprocentowaniem nominalnym. Przy wieloletnich zobowiązaniach na zakup domu analitycy są bardziej bezwzględni i stanowczo żądają polisy na wypadek pożarów i katastrof żywiołowych, dodatkowo domagając się podpisania odpowiedniej cesji praw.
Czy mogę przenieść ubezpieczenie nieruchomości do innego ubezpieczyciela?
Oczywiście, jest to dozwolone pod warunkiem, że nowy kontrakt będzie wpisywał się w politykę zabezpieczeń danej instytucji. Zanim sfinalizujesz transfer do konkurencyjnej agencji, poproś analityka o dokładne wytyczne dotyczące wymaganej tarczy ochronnej oraz zweryfikuj potrzebę spisania zaktualizowanej cesji praw majątkowych. Samowolna zmiana podmiotu gwarantującego ubezpieczenie bez oficjalnego powiadomienia kredytodawcy grozi szybkim złamaniem postanowień umowy pożyczkowej.
Czy składka za ubezpieczenie podlega zwrotowi po wcześniejszej spłacie kredytu?
Istnieje spora szansa na odzyskanie kapitału za niewykorzystany czas obowiązywania polisy, niemniej kluczowy wpływ mają tutaj szczegółowe zapisy, kategoria zawartej umowy oraz metoda rozliczania należności. Regulując całość długu przed zapisanym w umowie terminem, zawsze rekomenduje się wysłanie oficjalnego pisma z żądaniem wyliczenia nadpłaty. W sytuacji, gdy składka była nieodłącznym elementem narzuconym przez instytucję przy wydawaniu pozytywnej decyzji, należy domagać się odpowiedniego przeliczenia całkowitego kosztu zadłużenia w oparciu o zredukowany harmonogram.
Czy ubezpieczenie kredytu wpływa na RRSO?
Zdecydowanie tak, w sytuacji gdy akceptacja polisy determinuje wydanie pozytywnej decyzji o przyznaniu środków albo warunkuje dostęp do konkretnej taryfy cenowej. W takich przypadkach ciężar ubezpieczeniowy automatycznie staje się integralną częścią globalnego obciążenia finansowego i wyraźnie winduje wskaźnik RRSO. Biorąc pod lupę poszczególne propozycje na rynku w 2026 roku, zawsze należy odstawić na bok kwotę pojedynczej wpłaty i rzetelnie skontrolować przewidywaną całkowitą kwotę do zapłaty.
Czy można zrezygnować z ubezpieczenia kredytu w trakcie spłaty?
Zazwyczaj jest to możliwe w każdym momencie regulowania długu, jednak realne konsekwencje takiego manewru wynikają wprost z pierwotnej umowy. Rezygnacja skutkuje często odzyskaniem fragmentu wniesionej opłaty, choć jednocześnie może aktywować klauzulę podnoszącą marżę bankową bądź wymuszającą wdrożenie alternatywnej tarczy antykryzysowej. Zanim wyślesz pismo wypowiadające z ubezpieczycielem, bezwzględnie upewnij się u swojego doradcy, jak ten krok przełoży się na nowe oprocentowanie oraz nową wysokość miesięcznej raty.
Czy ubezpieczenie kredytu gotówkowego jest obowiązkowe?
W zdecydowanej większości przypadków nie stanowi ono prawnego ani bezwzględnego przymusu. Przy produktach gotówkowych polisa traktowana jest głównie jako opcjonalny lewar pozwalający nieznacznie zredukować finalne odsetki lub podbijający szanse na przejście gęstego sita analitycznego. Najrozsądniejszą praktyką pozostaje rzetelne zestawienie ze sobą dwóch alternatywnych kalkulacji: jednej z pełnym pakietem ochronnym i drugiej całkowicie pozbawionej takich opłat.
Czy ubezpieczenie kredytu hipotecznego jest obowiązkowe?
Choć sam moment ubiegania się o finansowanie ustawowo nie narzuca wymogu kupna ubezpieczenia, w rynkowych realiach analitycy zawsze żądają ochrony samych murów mających gwarantować spłatę kapitału. Co więcej, w ramach wewnętrznych wytycznych dana instytucja potrafi silnie nakłaniać lub rygorystycznie wymagać wykupienia tarczy na wypadek nieszczęśliwych zdarzeń życiowych, nagłego zwolnienia czy też obowiązkowej opłaty funkcjonującej jedynie do chwili uprawomocnienia wpisu hipotecznego w księdze wieczystej.
Na co uważać przy ubezpieczeniu kredytu?
Kluczowymi czynnikami decydującymi o realnej przydatności tego instrumentu są zapisy dotyczące wykluczeń, ostateczny wymiar gwarantowanej kwoty, horyzont chroniony polisą, mechanika potrącania środków oraz ogólny wpływ ubezpieczenia na ostateczny kształt zadłużenia. Ogólnikowy zapis o istnieniu "tarczy ochronnej" nie ma dla nas żadnego pożytku. Musimy bezwzględnie wniknąć w dokumentację i dowiedzieć się, w jakich konkretnie okolicznościach firma ubezpieczeniowa uruchomi wypłatę kapitału i czy te pieniądze wystarczą na całkowite wyzerowanie długu, pokrycie zaledwie kilku rat, czy też spłatę tylko ustalonego odgórnie ułamka całej pożyczki.
Kredyt celowy – czym jest i jaki może być cel kredytu?
Podsumowanie - czy bank może zmusić do ubezpieczenia kredytu?
Polisa ochronna dla zadłużonego klienta nigdy nie ma statusu urzędowego obowiązku wynikającego wprost z przepisów, aczkolwiek instytucje bankowe regularnie stawiają taki warunek, aby w ogóle móc udzielić kapitału lub odblokować tańszy wariant prowizyjny. W obrębie pożyczek zaciąganych na cele mieszkaniowe bezdyskusyjnym minimum pozostaje zabezpieczenie samej wybudowanej nieruchomości, natomiast tarcza chroniąca przed śmiercią - mimo braku prawnego nacisku - jest przez analityków niezwykle rygorystycznie zalecana. Tego typu gwarancja nierzadko uwalnia rodziny pożyczkobiorców od druzgocących problemów wywołanych tragicznymi zdarzeniami losowymi lub zwolnieniami z pracy, chociaż niewątpliwie generuje spore obciążenie dla domowego budżetu w całym procesie decyzyjnym. Finałowy krok w stronę podpisania umowy z agencją ubezpieczeniową musi zostać dogłębnie przemyślany i poparty rzetelną weryfikacją ofert rynkowych, a nie jedynie bezrefleksyjnym przyjęciem pierwszej dostępnej na biurku doradcy propozycji.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:
Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły

Rząd przyjął pomoc dla rolników po szkodach pogodowych w 2026 r., a resort zapowiedział nabór od 22 października do 16 listopada. Stawki mają sięgać 3000 zł na hektar,...

Numer zapisany pod imieniem znajomego nie musi już do niego należeć. Przy przelewach BLIK problemem bywa także numer, który po zmianie abonenta nadal jest przypisany do...

CBZC poinformowało o 12 osobach zatrzymanych w sprawie oszustw na BLIK. Podejrzani mieli podszywać się pod banki i portale sprzedażowe. Wstępne straty to około 250 tys....
Deweloperzy sprzedali we wrześniu blisko 4,4 tys. mieszkań na siedmiu największych rynkach, ale średnia cena ofertowa pozostała na poziomie 16 229 zł za m². Do...

Petycja o zmianę 800 plus proponuje powiązanie kwoty z wynagrodzeniem i liczbą dzieci. Przykładowy wzór daje ponad 4000 zł na troje dzieci, ale nie ustanawia takich...

Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy...

Benzyny mają 13 października wyższe limity, a diesel niższy. Za 50 litrów po cenach maksymalnych zapłacisz 353 zł za Pb95, 397,50 zł za Pb98 lub 401 zł za olej...

Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...

Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...

Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
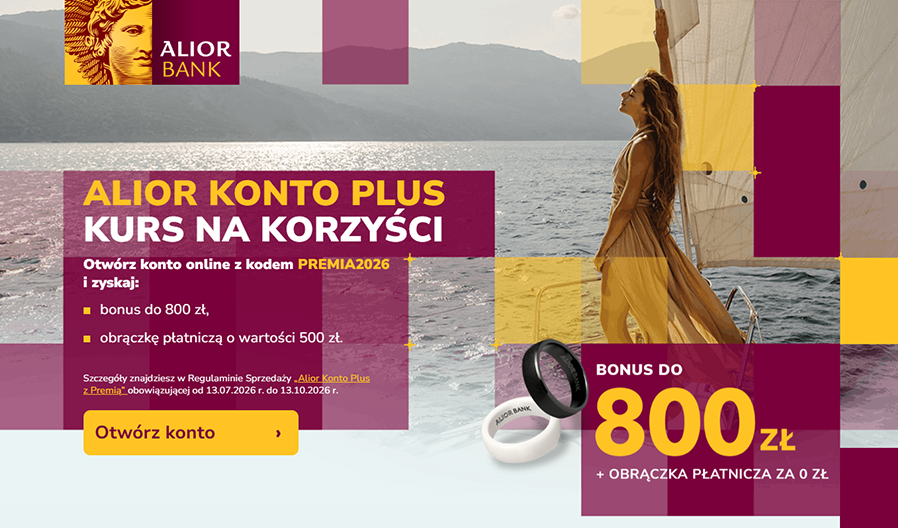
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
