Posiadanie wielu aktywnych zobowiązań, takich jak pożyczki, limity na koncie czy karty kredytowe, często prowadzi do utraty płynności finansowej. Skutecznym kołem ratunkowym bywa w takich sytuacjach kredyt oddłużeniowy>, który pozwala skonsolidować zadłużenie w jedną, wygodniejszą do regulowania ratę. Należy jednak pamiętać, że nie każdy dłużnik otrzyma takie wsparcie – instytucje finansowe wciąż weryfikują zdolność kredytową>, dotychczasową historię spłat oraz ewentualne zaległości. W poniższym poradniku wyjaśniamy, jak działa ten mechanizm, do kogo jest skierowany oraz w jakich przypadkach warto rozważyć alternatywne metody wychodzenia z długów.
Z tego artykułu dowiesz się:
1. Co to jest kredyt oddłużeniowy?
2. Kredyt oddłużeniowy a kredyt konsolidacyjny – porównanie
3. Kto skorzysta z kredytu oddłużeniowego?
4. Jakie warunki należy spełnić, aby uzyskać kredyt oddłużeniowy?
5. Jakie dokumenty przygotować przed rozpoczęciem oddłużania?
6. Jak znaleźć bezpieczny kredyt oddłużeniowy?
7. Kredyt oddłużeniowy – gdzie go można uzyskać?
8. Na co zwrócić uwagę, wybierając firmę oddłużeniową?
9. Kredyt oddłużeniowy – wady i zalety
10. Czy kredyt oddłużeniowy się opłaca? Przykład z obliczeniami
11. FAQ – najczęstsze pytania o kredyt oddłużeniowy
Najważniejsze informacje o kredycie oddłużeniowym:
- Kredyt oddłużeniowy to finansowanie, które ma pomóc uporządkować zadłużenie i zamienić kilka zobowiązań w jedną ratę. W praktyce może przyjmować formę kredytu konsolidacyjnego, pożyczki konsolidacyjnej albo finansowania zabezpieczonego nieruchomością.
- Nie każdy zadłużony klient otrzyma pomoc. Bank lub firma pożyczkowa rygorystycznie sprawdza zdolność kredytową, historię spłat, wysokość dochodów i aktualne zaległości.
- Kredyt oddłużeniowy często obniża miesięczną ratę, jednak dzieje się to przez wydłużenie okresu spłaty. Oznacza to, że całkowity koszt zobowiązania bywa znacznie wyższy.
- Największe szanse na uzyskanie finansowania mają osoby generujące stabilny dochód, które chcą spłacić aktywne zobowiązania przed rozpoczęciem twardej windykacji.
- W obliczu potężnych zaległości lepszym rozwiązaniem bywa restrukturyzacja długu, ugoda ratalna lub skorzystanie z fachowej pomocy doradcy restrukturyzacyjnego.
- Przed akceptacją umowy należy bezwzględnie przeanalizować wskaźnik RRSO, prowizje, ubezpieczenia oraz ostateczną, całkowitą kwotę do zapłaty.
Co to jest kredyt oddłużeniowy?
Wybierając to rozwiązanie, zyskujesz dostęp do dedykowanego kredytu gotówkowego lub pożyczki celowej. Pobrane środki pozwalają na całkowite uregulowanie dotychczasowych, zaległych rat, co w praktyce oznacza, że na Twoim koncie pozostaje wyłącznie jedno zobowiązanie do comiesięcznej spłaty.
Głównym celem kredytu oddłużeniowego jest wsparcie osób w kryzysie finansowym, które ze względu na swoją sytuację straciły szansę na klasyczne finansowanie bankowe. Narzędzie to ułatwia połączenie wielu uciążliwych długów w pojedynczą, zazwyczaj znacznie niższą ratę, odciążając tym samym domowy budżet.
Pozyskane środki w ramach kredytu oddłużeniowego najczęściej przeznacza się na spłatę:
- kredytu ratalnego,
- kredytu gotówkowego bankowego,
- pozabankowych pożyczek itp.
Kluczowym zadaniem tego typu finansowania jest całkowita likwidacja obecnych długów, co w dłuższej perspektywie prowadzi do odbudowania pozytywnej historii kredytowej. Dla osób zmagających się z przeterminowanymi płatnościami to sprawdzona droga do szybkiego wyjścia z zadłużenia.
Nie myl kredytu oddłużeniowego z kredytem konsolidacyjnym
Terminy kredyt oddłużeniowy oraz kredyt konsolidacyjny często są mylone, mimo że pełnią nieco inne funkcje. O ile klasyczna konsolidacja polega na łączeniu bieżących zobowiązań jeszcze przed powstaniem opóźnień, o tyle oddłużanie stanowi znacznie szersze pojęcie. Obejmuje ono również specjalistyczne finansowanie dla osób posiadających już zaległości w spłacie lub szukających środków na uregulowanie pożyczek w instytucjach pozabankowych.

Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Koszt kredytu:
Rata:
Zapytaj o kredyt
Zobacz więcej ofert
Minimalny i maksymalny okres spłaty:
Maksymalne RRSO:
Kredyt oddłużeniowy a kredyt konsolidacyjny – porównanie
Warto wyraźnie podkreślić, że kredyt dla zadłużonych oraz tradycyjna konsolidacja to dwa odrębne produkty finansowe, mimo że oba skierowane są do klientów szukających odciążenia budżetu domowego.
Kredyt konsolidacyjny umożliwia scalenie kilku dotychczasowych długów w nowy produkt, co skutkuje wyraźnym spadkiem comiesięcznych kosztów. Taka opcja jest jednak zarezerwowana wyłącznie dla rzetelnych klientów z czystą historią w BIK, którzy do tej pory terminowo regulowali swoje należności. Warunkiem koniecznym jest tu również wysoka zdolność kredytowa, którą można wstępnie oszacować za pomocą dedykowanych kalkulatorów online.
Alternatywne finansowanie oddłużeniowe stworzono z myślą o klientach w znacznie trudniejszym położeniu. Z tego rozwiązania korzystają przede wszystkim osoby borykające się z opóźnieniami w spłacie rat, a nierzadko również te, wobec których wierzyciele rozpoczęli już procesy windykacyjne.
Poniższe zestawienie szczegółowo ilustruje najważniejsze różnice pomiędzy obydwoma typami wsparcia finansowego:
| Cecha | Kredyt oddłużeniowy | Kredyt konsolidacyjny |
|---|---|---|
| Wypłata środków | Klient sam otrzymuje środki z kredytu na samodzielną spłatę zobowiązań | Bank udzielający kredytu spłaca wcześniejsze kredyty i pożyczki klienta |
| Zdolność kredytowa | Dłużnicy z przeterminowanymi zobowiązaniami również mogą otrzymać kredyt | Bank skrupulatnie weryfikuje zdolność kredytową klienta |
| Podmiot udzielający | Zewnętrzny podmiot z rynku pozabankowego | Bank lub SKOK |
| Dobra historia kredytowania | Nieobowiązkowa | Obowiązkowa |
| Zabezpieczenie spłaty | Najczęściej konieczne | Przy hipotecznym kredycie konsolidacyjnym konieczne |
Kto skorzysta z kredytu oddłużeniowego?
Wsparcie w formie oddłużania sprawdza się znakomicie nawet w przypadku problemów z pojedynczym, trudnym do spłaty zobowiązaniem bankowym. Nadrzędnym celem tego mechanizmu jest trwałe wyciągnięcie dłużnika z kryzysu. Z produktu mogą skorzystać osoby zadłużone, jednak konieczne jest spełnienie określonych wymagań formalnych nałożonych przez wierzycieli. Do najważniejszych kryteriów należą:
- wiek co najmniej 18 lat,
- posiadanie pełnej zdolności do czynności prawnych,
- posiadanie stabilnego źródła dochodu – preferowani są kredytobiorcy zatrudnieni w szczególności na podstawie umowy o pracę na czas nieokreślony,
- posiadanie aktywnego konto bankowego wraz ze stałymi wpływami,
- dostarczenie do kredytodawcy uwierzytelnionego umowami opisu obecnej sytuacji zadłużeniowej.
Trudności w terminowym opłacaniu zobowiązań finansowych mogą mieć zróżnicowane podłoże. Wśród najczęściej wymienianych powodów utraty płynności znajdują się:
- nieprzewidziane wypadki losowe,
- zbyt pochopne i nieprzemyślane decyzje o zaciągnięciu zobowiązania.
Uzyskanie wsparcia oddłużeniowego bezpośrednio w tradycyjnym banku bywa niemożliwe w sytuacji, gdy nad Twoim majątkiem ciąży egzekucja komornicza. Przeterminowane i odnotowane zaległości skutecznie psują historię kredytową, automatycznie dyskwalifikując wnioskującego w sektorze bankowym.
Gdy próby renegocjacji umowy z bankiem kończą się fiaskiem, jedyną szansą pozostaje rynek pozabankowy, otwarty na klientów ze złą historią w BIK. Warto mieć na uwadze, że obowiązujące przepisy (w tym zaostrzone regulacje z ostatnich lat) nakładają również na firmy pożyczkowe rygorystyczny obowiązek raportowania wszystkich udzielonych zobowiązań do rejestrów BIK oraz dokładnej weryfikacji konsumentów w bazach dłużników.
Ciąg dalszy artykułu poniżej
Powiązane artykuły
Konsolidacja może obniżyć miesięczne obciążenie budżetu, ale niższa rata nie oznacza automatycznie tańszego kredytu. W 2026 roku przed podpisaniem nowej umowy warto...
Po konsolidacji zadłużenie na karcie kredytowej albo w limicie rachunku może zostać spłacone do zera, ale sam produkt nie zawsze znika. Karta lub linia kredytowa mogą...
Konsolidacja może odciążyć miesięczny budżet, ale nie usuwa zadłużenia. Najwięcej daje wtedy, gdy nadal spłacasz zobowiązania, masz dochód pozwalający na nową ratę i...
Kredyt dla mikrofirmy nie jest oceniany wyłącznie na podstawie wysokości przychodu. Bank analizuje także staż działalności, dochodowość, przepływy na rachunku, formę...
Jeżeli wiesz, że najbliższej raty kredytu nie zapłacisz w całości, najgorszą strategią jest czekanie na kolejne wezwania. Najwięcej możliwości masz wtedy, gdy szybko...
Ubezpieczenie kredytu konsolidacyjnego nie jest automatycznie obowiązkowe przy każdej konsolidacji. Bank może jednak powiązać polisę z określonym wariantem cenowym albo...
Najlepszy kredyt konsolidacyjny nie jest jedną stałą ofertą dla wszystkich. We wrześniu 2026 roku banki publikują bardzo różne warunki: od reprezentatywnego RRSO...
Związek Banków Polskich uznał, że banki powinny zaprzestać naliczania odsetek od kredytowanych pozaodsetkowych kosztów kredytu, takich jak prowizja. W przypadku umów...
Zdolność kredytową można poprawić bez sztucznego zawyżania dochodów: przez ograniczenie miesięcznych obciążeń, zamknięcie zbędnych limitów, uporządkowanie historii...
Konsolidacja kredytów może obniżyć miesięczną ratę i uporządkować spłatę, ale nie zawsze oznacza oszczędność. O wyniku decydują całkowity koszt nowej umowy, długość...
Kredyt konsolidacyjny online może pozwolić złożyć wniosek, potwierdzić tożsamość, przekazać dokumenty i podpisać umowę bez wizyty w oddziale. Sam internetowy formularz...
Sierpień 2026 przyniósł największy od roku miesięczny spadek zdolności kredytowej analizowanych gospodarstw domowych. Singiel z dochodem około 6000 zł netto mógł...
Jakie warunki należy spełnić, aby uzyskać kredyt oddłużeniowy?
Zarówno banki, jak i prywatni pożyczkodawcy nigdy nie przyznają finansowania „w ciemno”. Przed wydaniem pozytywnej decyzji instytucja wnikliwie przeanalizuje Twoje możliwości spłaty nowej raty. Analitycy biorą pod lupę przede wszystkim stabilność dochodów, bieżące obciążenia, dotychczasową dyscyplinę płatniczą, a także stopień zaawansowania ewentualnych procedur windykacyjnych czy komorniczych.
Podczas rozpatrywania wniosku wierzyciele najdokładniej weryfikują takie aspekty, jak:
- stałe i możliwe do udokumentowania źródło dochodu,
- wysokość miesięcznych wpływów na konto,
- liczbę i rodzaj aktualnych zobowiązań,
- opóźnienia w spłacie kredytów, pożyczek, kart kredytowych lub limitów,
- historię kredytową w BIK i informacje w bazach dłużników,
- koszty utrzymania gospodarstwa domowego,
- możliwość ustanowienia zabezpieczenia, np. poręczenia, zastawu lub hipoteki.
Najbardziej pożądanym klientem dla podmiotów oddłużeniowych jest osoba, która wprawdzie potknęła się finansowo, ale wciąż generuje stałe dochody i jest w stanie udowodnić gotowość do regulowania nowej, ujednoliconej raty. Zdecydowanie trudniejszą przeprawę będą mieli wnioskujący pozbawieni stałego zatrudnienia, posiadający ogromne opóźnienia, zajęcia komornicze lub skrajnie niski scoring kredytowy.
Część atrakcyjniejszych ofert może być obwarowana koniecznością przedstawienia dodatkowych gwarancji. Instytucje chętnie akceptują poręczenia osób trzecich, zastawy majątkowe lub wpisy do księgi wieczystej nieruchomości. Choć dodatkowe zabezpieczenie drastycznie obniża ryzyko banku, to jednocześnie przenosi ogromną odpowiedzialność na dłużnika – w przypadku załamania planu spłaty ryzykujesz utratę dorobku życia lub przeniesienie ciężaru długów na poręczyciela.
Uzyskanie oddłużenia pod zastaw nieruchomości jest możliwe, jednak przyjmuje ono najczęściej formę pożyczki hipotecznej lub zabezpieczonej konsolidacji. Decydując się na ten krok, musisz liczyć się z rygorystyczną oceną operatu szacunkowego, wnikliwym badaniem stanu prawnego lokalu oraz standardową analizą zdolności i historii płatniczej.
Reklamy promujące kredyty bez BIK czy gwarantujące środki bez weryfikacji zdolności powinny natychmiast zapalać czerwoną lampkę. Uczciwe podmioty rynku finansowego mają obowiązek prawny badać ryzyko niewypłacalności. Kuszące obietnice błyskawicznej gotówki pomimo zajęć komorniczych wymagają wnikliwej analizy wskaźnika RRSO, ukrytych prowizji oraz kosztów przedwstępnych, aby nie wpaść w jeszcze głębszą spiralę długów.
Jakie dokumenty przygotować przed rozpoczęciem oddłużania?
Ilość wymaganej "papierologii" jest ściśle powiązana z polityką wybranej instytucji oraz charakterem samego pośrednika. Złota zasada mówi jasno: im wyższa kwota wnioskowanego wsparcia i bardziej skomplikowana historia dłużnika, tym lista niezbędnych dokumentów będzie obszerniejsza.
Do standardowego pakietu załączników należą przeważnie:
- dowód osobisty lub inny dokument potwierdzający tożsamość,
- wniosek o kredyt, pożyczkę lub konsolidację zobowiązań,
- dokumenty potwierdzające dochód, np. zaświadczenie od pracodawcy, wyciąg z konta, PIT, decyzję o przyznaniu emerytury albo rentę,
- wyciągi z rachunku bankowego z ostatnich kilku miesięcy,
- umowy aktualnie spłacanych kredytów, pożyczek, limitów i kart kredytowych,
- harmonogramy spłat lub zaświadczenia o saldzie zadłużenia,
- informacje o ewentualnych zaległościach, wypowiedzeniach umów, windykacji lub egzekucji komorniczej,
- dokumenty dotyczące zabezpieczenia, jeśli finansowanie ma być udzielone pod zastaw, poręczenie albo hipotekę.
Zanim podpiszesz formularz aplikacyjny, stwórz szczegółowe zestawienie swoich zobowiązań. Wypisanie nazw wierzycieli, aktualnych sald, oprocentowania, wysokości rat oraz terminów wymagalności pozwoli Ci na trzeźwo ocenić, czy proponowana umowa oddłużeniowa autentycznie ratuje Twój budżet, czy stanowi jedynie chwilowe odroczenie nieuniknionych problemów.
Jak znaleźć bezpieczny kredyt oddłużeniowy?
Zastanawiasz się, jak mądrze wybrać instytucję i na co zwrócić szczególną uwagę? Poniżej zebraliśmy najważniejsze wskazówki ekspertów:
- Analiza Twojej sytuacji finansowej - w pierwszej kolejności sprawdź, czy stać Cię na kolejne zobowiązanie. Jeśli nie, możesz wpaść w tzw. pętlę kredytową.
- Porównanie różnych ofert - jeśli masz przeterminowane długi, to masz też najprawdopodobniej negatywne wpisy w BIK-u, co wyklucza Cię z grona kredytobiorców bankowych. Dlatego porównaj zobowiązania pozabankowe i pożyczki oddłużeniowe prywatne.
- Wybór oferty - wybierz taką ofertę, która jest najtańsza i której wymogi będziesz w stanie spełnić. Do wyboru masz m.in. produkty z zabezpieczeniem lub bez, a także z poręczeniem czy też nawet kredyty oddłużeniowe z komornikiem.
- Nie daj się oszukać - pamiętaj, że kredytów udzielają tylko banki, a jeśli korzystasz np. z prywatnej oferty, jest to pożyczka prywatna, która nie podlega np. nadzorowi ze strony Komisji Nadzoru Finansowego. Twoje interesy mogą być zagrożone, jeśli na dodatek zaciągasz zobowiązanie z ustanowionym zastawem na ruchomościach lub nieruchomościach.
- Skorzystaj z pomocy doradcy finansowego - ułatwi Ci on wytypowanie takiego kredytu oddłużeniowego, który będzie dla Ciebie optymalnym rozwiązaniem.
Czy można dobrać kredyt hipoteczny lub gotówkowy?
Kredyt oddłużeniowy - gdzie go można uzyskać?
Na rynku funkcjonuje obecnie kilka głównych modeli wsparcia, które umożliwiają skuteczne pokrycie narastających zadłużeń:
- Kredytu bankowego - jeśli już bank ma ofertę na kredyt oddłużeniowy, to jest to najczęściej kredyt konsolidacyjny, łączący w sobie wcześniej zaciągnięte kredyty i pożyczki. Problem w tym, że nie możesz mieć przeterminowanych zobowiązań, których brak spłaty ujawniony został już w BIK-u.
- Pożyczki pozabankowej - zobowiązania udzielane przez firmy znajdujące się pod nadzorem KNF. Korzystają one z bazy danych BIK-u, co oznacza, że mogą nie zostać Ci udostępnione, jeśli masz negatywną historię, znaczne opóźnienia, a do tego zadłużenie jest na wysoką kwotę.
- Pożyczki prywatne oddłużeniowe - zaciągnij prywatnie lub w wybranej firmie działającej poza systemem bankowym w Polsce pożyczkę stricte przeznaczoną na oddłużenie.
Wyszukując hasła związane z oddłużaniem - zarówno w internecie, jak i w punktach stacjonarnych - trafisz głównie na propozycje podmiotów pozabankowych. Wymaga to jednak sporej czujności, ponieważ pod szyldem "oddłużania" często ukrywają się zwykłe pożyczki ratalne lub drogie chwilówki celowe. Tego typu usługi świadczą powszechnie znane instytucje z sektora pożyczkowego, operujące zarówno w sieci, jak i poprzez fizyczne oddziały.
Dostępność ofert pozabankowych nie zwalnia instytucji z obowiązku weryfikacji Twojego portfela. Analitycy wciąż będą prześwietlać zarobki, historię spłat oraz ogólne ryzyko kredytowe. Zanim zwiążesz się umową, bezwzględnie przeanalizuj wskaźnik RRSO, pełne koszty okołokredytowe, prowizje operacyjne oraz zasady przedterminowej spłaty. Nowa umowa musi dawać gwarancję obniżenia miesięcznych wydatków, a nie wpędzać w jeszcze głębszą pętlę długów.
Na co zwrócić uwagę, wybierając firmę oddłużeniową?
Wybór ostatecznego pożyczkodawcy z szerokiej puli dostępnych firm wymaga zachowania szczególnych środków ostrożności i weryfikacji kluczowych parametrów. Koniecznie pamiętaj, by:
- Dokładnie przeanalizuj ofertę - głównie pod względem całkowitych kosztów, jakie poniesiesz. Poproś o projekt umowy i jeśli cokolwiek jest w niej niejasne, zapytaj o wyjaśnienie.
- Negocjuj warunki udzielenia kredytu oddłużeniowego - jeśli masz stabilne źródło dochodu lub jesteś w stanie zaproponować odpowiednie zabezpieczenie spłaty, kredytodawca powinien przynajmniej wziąć pod uwagę możliwość zmniejszenia prowizji czy marży przy ustalaniu oprocentowania.
- Sprawdź renomę danej firmy czy osoby chcącej udzielić Ci kredytu oddłużeniowego - popytaj wśród znajomych, zweryfikuj danego pożyczkodawcę online, np. w serwisach społecznościowych.
- Sprawdź dokumenty rejestrowe firmy udzielającej kredytu oddłużeniowego - jeśli na stronie internetowej nie ma podanego adresu działalności czy formy prawnej, a przy tym nie chce ich ujawnić na późniejszym etapie kontaktu z Tobą, lepiej zrezygnuj z jej usług.
Proces poszukiwania optymalnego produktu oddłużeniowego w skomplikowanej sytuacji finansowej to zadanie, które wymaga cierpliwości i chłodnej kalkulacji - pośpiech w tym przypadku jest najgorszym doradcą.
Kredyt oddłużeniowy - wady i zalety
Tylko rzetelne oszacowanie całkowitych kosztów nowego długu i bezkompromisowa ocena własnego budżetu zagwarantują podjęcie trafnej decyzji. Przed podpisaniem dokumentów warto zestawić ze sobą najważniejsze mocne i słabe strony tego narzędzia, co ułatwi ostateczny wybór.
| Kredyt oddłużeniowy | |
|---|---|
| Zalety | Wady |
| Możliwość pozbycia się ciążącego zadłużenia | Wymóg ustanowienia solidnego zabezpieczenia, np. hipoteki |
| Możliwość uniknięcia postępowania windykacyjnego i komorniczego | Wysokie koszty uzyskania i spłaty kredytu oddłużeniowego |
| Poprawa historii kredytowania | Ograniczona oferta kredytów i pożyczek oddłużeniowych |
| Pozostanie z jednym kredytem do spłaty | Wydłużenie okresu kredytowania |
Część wierzycieli wykazuje proaktywną postawę, godząc się na korzystną renegocjację warunków i wydłużenie harmonogramu spłat. Kiedy jednak bank twardo stoi przy swoim, kołem ratunkowym okazują się specjalistyczne produkty dedykowane dłużnikom, potrafiące wyciągnąć konsumenta nawet z najgłębszej zapaści finansowej.
W ostateczności warto rozważyć bezpieczną pożyczkę prywatną od zaufanej rodziny, co minimalizuje koszty odsetkowe. Drastyczniejszym krokiem pozostaje wejście na drogę sądową i ogłoszenie upadłości konsumenckiej. Należy jednak zdawać sobie sprawę, że to długotrwały proces, a sądy rzadko decydują się na całkowite umorzenie wierzytelności - częściej opracowywany jest po prostu nowy, bardzo rygorystyczny plan spłat dostosowany do minimum egzystencjalnego.
Czy kredyt oddłużeniowy się opłaca? Przykład z obliczeniami
Dla lepszego zobrazowania sytuacji posłużmy się praktycznym przykładem konsumenta posiadającego trzy aktywne zobowiązania:
| Zobowiązanie | Kwota pozostała do spłaty | Miesięczna rata |
|---|---|---|
| Kredyt gotówkowy | 28 000 zł | 820 zł |
| Pożyczka ratalna | 12 000 zł | 430 zł |
| Karta kredytowa | 8 000 zł | 350 zł |
| Razem | 48 000 zł | 1 600 zł |
Zaciągając nowe zobowiązanie o wartości 48 000 zł z okresem spłaty rozłożonym na 5 lat, zredukowana rata może wynieść orientacyjnie 1 150 zł. W efekcie, każdego miesiąca w portfelu dłużnika zatrzymuje się dodatkowe 450 zł na zaspokojenie innych potrzeb.
Ten medal ma jednak drugą stronę. Jeżeli całkowita kwota do zwrotu osiągnie pułap np. 69 000 zł, finalny koszt operacji znacznie przerośnie wartość pierwotnych pożyczek. Decydując się na takie wyjście, ponosisz po prostu "opłatę za spokój" - kupujesz sobie płynność tu i teraz, w zamian za droższą i dłuższą spłatę w dalszej perspektywie.
Właśnie dlatego przed złożeniem podpisu na dokumentach koniecznie zweryfikuj nie tylko obiecane niższe raty, ale przede wszystkim:
- całkowitą kwotę do zapłaty,
- RRSO,
- prowizję za udzielenie kredytu,
- koszt ewentualnego ubezpieczenia,
- opłaty za wcześniejszą spłatę,
- to, czy środki z kredytu faktycznie spłacą stare zobowiązania.
Konsolidacja kłopotliwych długów to potężne narzędzie, o ile posłuży do permanentnego ucięcia pętli zadłużenia. Rozwiązanie to traci jakikolwiek sens, jeżeli tuż po uruchomieniu środków dłużnik wraca do starych nawyków, aktywując nowe limity odnawialne czy sięgając po kolejne szybkie pożyczki.
Kredyt celowy – czym jest i jaki może być cel kredytu?
FAQ - najczęstsze pytania o kredyt oddłużeniowy
Czy kredyt oddłużeniowy i kredyt konsolidacyjny to to samo?
Zdecydowanie nie. Konsolidacja polega na połączeniu spłacanych na bieżąco rat w jedną, natomiast oddłużanie to dedykowane narzędzie finansowe dla osób posiadających już zanotowane opóźnienia w płatnościach i chcących za wszelką cenę uniknąć twardej windykacji.
Czy można dostać kredyt oddłużeniowy z zaległościami w BIK?
W sektorze bankowym szanse na akceptację drastycznie maleją wprost proporcjonalnie do skali opóźnień odnotowanych w rejestrach. Jedyną racjonalną ścieżką pozostają zazwyczaj instytucje pozabankowe, które wykazują wyższą profesjonalizm na negatywne wpisy w BIK, lecz jednocześnie rekompensują sobie ryzyko wyższymi marżami.
Czy kredyt oddłużeniowy jest dostępny bez zdolności kredytowej?
Legalnie funkcjonujące podmioty nie mogą dystrybuować środków bez wcześniejszej analizy ryzyka kredytowego. Należy zachować wyjątkową czujność wobec ofert reklamujących wsparcie bez zdolności finansowej - często kryją się za nimi lichwiarskie wskaźniki RRSO, wysokie prowizje uruchomieniowe lub niebezpieczne klauzule wymagające ustanowienia hipoteki.
Czy kredyt oddłużeniowy można dostać z komornikiem?
Obecność komornika praktycznie blokuje drzwi do jakiegokolwiek finansowania w standardowym banku z powodu skrajnego ryzyka niewypłacalności. W obliczu egzekucji o wiele sensowniejsze jest nawiązanie otwartego dialogu z wierzycielami, wynegocjowanie dobrowolnej ugody lub skorzystanie z profesjonalnych usług doradcy restrukturyzacyjnego.
Gdzie szukać kredytu oddłużeniowego?
Rozwiązań ratunkowych dostarczają zarówno banki, niezależne firmy pożyczkowe, jak i licencjonowani brokerzy finansowi. W przypadku tych pierwszych operacja przebiega zazwyczaj pod szyldem pożyczki pod zastaw lub tradycyjnej konsolidacji. Sektor prywatny oferuje z kolei specjalistyczne pożyczki na raty, których koszty eksploatacji należy jednak wnikliwie weryfikować przed podpisaniem umowy.
Czy kredyt oddłużeniowy online jest bezpieczny?
Wirtualne oddłużanie może być w pełni bezpieczne, o ile zawrzesz umowę z certyfikowanym i sprawdzonym podmiotem. Zanim klikniesz przycisk zatwierdzający, drobiazgowo prześwietl pełny koszyk opłat dodatkowych, politykę przedterminowej spłaty oraz wskaźnik RRSO. Szczególnie uważaj na podmioty, które bezprawnie żądają uiszczenia wysokich opłat wstępnych przed wydaniem pozytywnej decyzji.
Czy kredyt oddłużeniowy obniża ratę?
Rozbicie skumulowanego długu na dłuższy czas pozwala zauważalnie zmniejszyć comiesięczne obciążenia. Warto mieć jednak świadomość, że natychmiastowa obniżka bieżących rat jest efektem znacznego wydłużenia okresu kredytowania, przez co finalnie oddajemy wierzycielowi znacznie większą sumę kapitału i odsetek.
Na co uważać przy kredycie oddłużeniowym?
Prymat wiodą zawsze całkowite koszty operacyjne i ich bezpośrednie przełożenie na kondycję budżetu domowego. Przed zawarciem umowy zweryfikuj opłaty przygotowawcze, ewentualne składki ubezpieczeniowe oraz wymogi dotyczące zabezpieczeń majątkowych. Należy również zachować duży dystans do podejrzanych haseł reklamowych obiecujących gwarantowane środki dla każdego, nawet w obliczu postępowania komorniczego.
Czy kredyt oddłużeniowy może pogorszyć sytuację finansową?
Zdecydowanie tak, w przypadku lekkomyślnego zaciągania zobowiązań bez solidnego planu naprawczego. Uruchomienie świeżej gotówki może pomóc uporządkować bałagan, ale nierzadko wpycha konsumenta w jeszcze groźniejszą spiralę długów. Uporczywe korzystanie z odnawialnych linii debetowych i kart kredytowych zaraz po uzyskaniu oddłużenia to prosty przepis na finansową katastrofę.
Co zamiast kredytu oddłużeniowego?
Zantiast sięgać po drogie oddłużanie w sektorze prywatnym, przemyśl wdrożenie urzędowej restrukturyzacji zadłużenia, negocjowanie bankowych wakacji kredytowych lub zawarcie dobrowolnej ugody. W sytuacjach skrajnych, gdy majątek nie pozwala na pokrycie roszczeń, rekomendowana bywa profesjonalna pomoc prawna zmierzająca do ogłoszenia całkowitej upadłości konsumenckiej.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:
Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Przy 50 tys. zł różnica między przeciętną a czołową lokatą trzymiesięczną może oznaczać ponad 200 zł różnicy w odsetkach netto. W tym rankingu porównuję aktualne oferty...
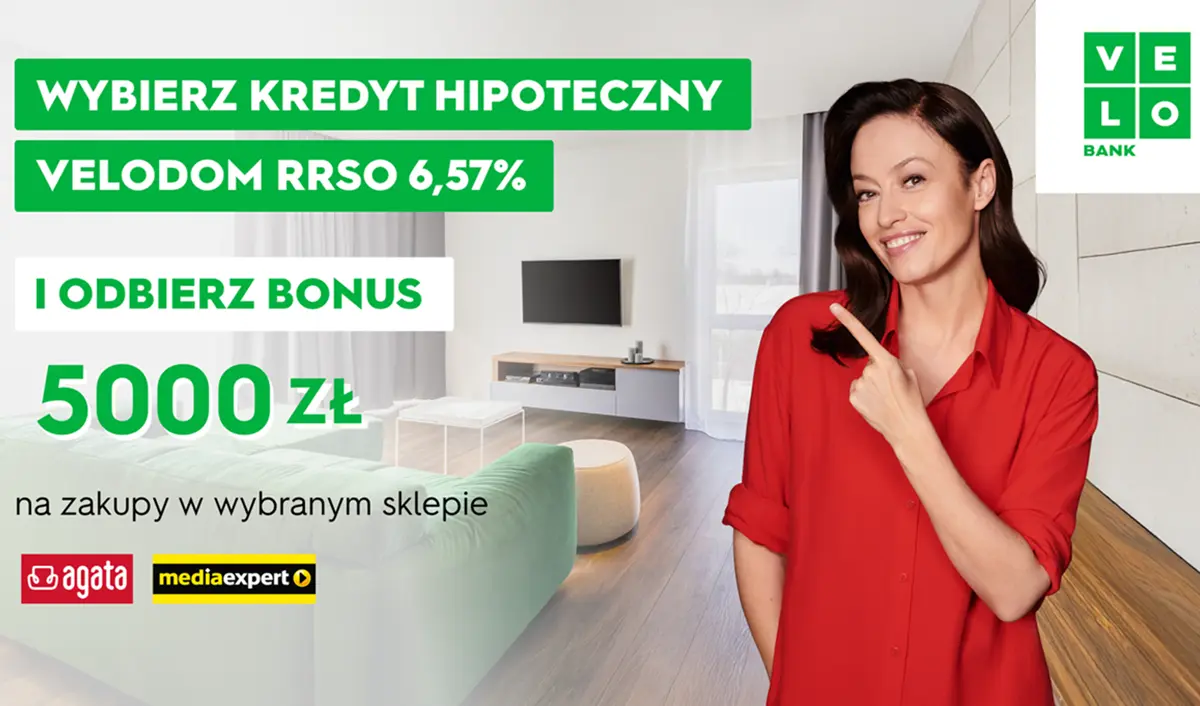
VeloBank promuje kartę podarunkową 5000 zł do Agaty lub Media Expert przy kredycie hipotecznym. Nagroda wymaga spełnienia warunków dotyczących celu finansowania, kanału...
Wnioski o dopłaty do nawozów i paliwa 2026 można już składać przez Portal Rolnika. Nabór trwa do 23 października, a jeden formularz pozwala ubiegać się o obie...
Kupując używany samochód, przejmujesz z mocy prawa prawa i obowiązki z ważnej polisy OC sprzedawcy. Nie musisz zawierać nowej umowy w chwili podpisania umowy sprzedaży,...

Z Kontem Przekorzystnym Pekao możesz zdobyć do 2700 zł: 300 zł za otwarcie i płatności oraz do 2400 zł za wydatki podróżne. Październikowa oferta łączy „Otwórz konto...
Konsolidacja może obniżyć miesięczne obciążenie budżetu, ale niższa rata nie oznacza automatycznie tańszego kredytu. W 2026 roku przed podpisaniem nowej umowy warto...
Na orzeczenie ZUS trzeba czekać średnio 34 dni, a dane z oddziałów sięgają 106 dni. Nie jest to ustawowy termin ani zapowiedź czasu oczekiwania każdego wnioskodawcy....
WATS ma zastąpić system UTP na GPW 5 października 2026 r. Z komunikatów biur maklerskich wynika, że niezrealizowane stare zlecenia nie przejdą automatycznie do nowego...
FELG Dent padł ofiarą incydentu bezpieczeństwa, co potwierdził prezes FELG Software. Firma wstępnie mówi o około 2 mln rekordów dotyczących pacjentów, a sprawcy...
Wyciek danych Wakacje.pl dotyczy nieuprawnionego dostępu do części służbowych skrzynek pocztowych i systemu obsługi klientów. Według komunikatu spółki incydent nie...
CPN wrócił 3 października 2026 r. W poniedziałek 5 października litr Pb95 może kosztować najwyżej 6,73 zł, Pb98 — 7,59 zł, a oleju napędowego — 7,88 zł brutto. Program...
Bank Millennium od 1 października 2026 r. wprowadził do oferty kredytów hipotecznych z okresowo stałym oprocentowaniem wskaźnik POLSTR 1M Stopa Składana. Przez pierwsze...
Od 1 października 2026 r. klienci mBanku nie zobaczą już rachunków Orange w usłudze Twoje rachunki (Qlips) i nie opłacą ich w tym miejscu. Nie oznacza to końca samego...
Od 1 października 2026 r. użytkownicy aplikacji ING Business mogą nie tylko wysyłać, ale także odbierać Przelewy na telefon BLIK. Bank podał, że pojedyncza transakcja...
We wrześniu 2026 r. średnia cena mieszkań sprzedanych na rynku deweloperskim w Krakowie wyniosła 17 828 zł za m² i była nieznacznie wyższa niż w Warszawie, gdzie...
Od 1 października 2026 r. płatnicy składek mogą opłacać należności do ZUS bezpośrednio w aplikacji mZUS. Nowy kreator pokazuje kwotę do zapłaty, pozwala doliczyć...
Na rynku pierwotnym jest coraz więcej danych, które pozwalają odróżnić prawdziwą obniżkę od marketingowej promocji. W cennikach deweloperów z 30 września 2026 r....
Od okresu świadczeniowego rozpoczynającego się 1 października 2026 r. kryterium dochodowe w funduszu alimentacyjnym wynosi 1665 zł miesięcznie na osobę w rodzinie. To...
