
Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy oraz opłaty. Urząd zakwestionował m.in. podwyżkę nawet o 200 proc. i wprowadzanie opłat za bezpłatne dotąd usługi. Decyzje nie są prawomocne i nie oznaczają automatycznej rekompensaty dla klientów.
Z tego artykułu dowiesz się:
1. Które banki ukarano i jakich umów dotyczą decyzje?
2. Co musi wynikać z klauzuli zmiany umowy?
3. ING: podwyżka o 200 proc. przy niewielkiej zmianie wskaźnika
4. Erste: od bezpłatnej usługi do opłaty 200 zł
5. Bank Pocztowy i Plus Bank: ulepszenie usługi oraz wzrost kosztów
6. Czy decyzje są prawomocne i czy klient dostanie zwrot?
7. Co sprawdzić we własnej umowie i reklamacji?
Kary UOKiK dla banków dotyczą zasad zapisanych we wzorcach umownych, a nie nowego wspólnego cennika obowiązującego od października. Najważniejsze pytanie dla klienta brzmi: czy dokumenty określały jasno powód zmiany i jej możliwy wpływ na koszt usługi?
Sprawa wymaga także spojrzenia na daty. Niektóre kwestionowane postanowienia pochodzą ze starszych wzorców. Dlatego nazwę banku trzeba połączyć z konkretną umową, wersją regulaminu i zdarzeniem, które uzasadniało zmianę. Dopiero wtedy można oceniać własne opłaty.
Które banki ukarano i jakich umów dotyczą decyzje?
Prezes UOKiK ogłosił 12 października 2026 r. decyzje dotyczące Banku Pocztowego, Erste Bank Polska, ING Banku Śląskiego i Plus Banku. Każda instytucja otrzymała dwie kary: za postanowienia o zmianach warunków umów oraz za postanowienia pozwalające zmieniać opłaty i prowizje. Łączna kwota wynosi 147 090 000 zł.
| Bank | Łączna kara według sentencji | Numer decyzji |
|---|---|---|
| Erste Bank Polska | 80 680 000 zł | RWR-4/2026 |
| ING Bank Śląski | 63 246 000 zł | RKT-3/2026 |
| Bank Pocztowy | 2 711 000 zł | RKT-2/2026 |
| Plus Bank | 453 000 zł | RWR-5/2026 |
Zakwestionowane wzorce obejmują różne produkty, m.in. rachunki, karty płatnicze i kredytowe, pożyczki oraz kredyty, także hipoteczne. Nie oznacza to, że każdy produkt każdego z tych banków zawierał wszystkie opisane niżej zapisy. Dla konkretnego klienta znaczenie ma wersja dokumentu przypisana do jego umowy, a nie sama nazwa instytucji.
Co musi wynikać z klauzuli zmiany umowy?
Klauzula modyfikacyjna to zapis określający, w jakich okolicznościach bank może sam zmienić zawartą już umowę. Problem nie polega na tym, że warunki nigdy nie mogą się zmieniać. Chodzi o to, czy klient przy podpisywaniu dokumentów potrafi ustalić przyczynę przyszłej zmiany, jej zakres i sposób przełożenia na swoją opłatę.
Według UOKiK ogólna wzmianka o inflacji, kosztach działalności czy dokumentach wydawanych przez różne podmioty nie daje bankowi swobody dowolnego ustalania nowych warunków. Nawet wskazanie konkretnego wskaźnika nie rozwiązuje problemu, jeżeli nie wiadomo, dlaczego miałby wpływać na daną usługę i jak wyliczana będzie podwyżka.
W praktyce warto oddzielić trzy pytania: jakie zdarzenie uruchamia zmianę, które postanowienie bank może zmienić i o ile. Próg inflacji odpowiada tylko na część tej analizy. Samo przekroczenie progu nie wyjaśnia jeszcze wysokości nowej opłaty za konto, przelew czy obsługę karty.
ING: podwyżka o 200 proc. przy niewielkiej zmianie wskaźnika
W zakwestionowanym wzorcu ING zapis dopuszczał podniesienie opłat i prowizji o maksymalnie 200 proc. dotychczasowej stawki. Wśród przesłanek znalazły się wzrost wskaźnika cen o co najmniej 0,30 punktu procentowego oraz wzrost przeciętnego miesięcznego wynagrodzenia o co najmniej 1 proc., w porównaniu z analogicznym miesiącem poprzedniego roku.
To opis możliwości zapisanej w umowie, a nie informacja, że każdy klient faktycznie zapłacił trzy razy więcej. Dla zobrazowania samego rachunku: wzrost hipotetycznej opłaty 10 zł o 200 proc. dawałby 30 zł. Jest to przykład matematyczny, nie stawka produktu ING. Procent podwyżki opłaty i punkt procentowy zmiany wskaźnika to różne wielkości.
Urząd zakwestionował też ogólne odwołania do stanowisk i innych dokumentów uprawnionych podmiotów jako powodów zmiany warunków pożyczki. ING w oświadczeniu z 12 października wskazał, że decyzja dotyczy wcześniej stosowanych wzorców. Bank podał, że wycofał kwestionowane klauzule wraz z zakończeniem oferowania zastąpionych produktów lub usług, nie zgadza się z oceną UOKiK i zamierza zaskarżyć decyzję.
Erste: od bezpłatnej usługi do opłaty 200 zł
W postanowieniach Erste Bank Polska pojawiały się m.in. próg wzrostu przeciętnego wynagrodzenia o co najmniej 3 proc. oraz warunek odnoszący się do inflacji na poziomie co najmniej 0,5 punktu procentowego. Klauzula pozwalała też zmienić opłatę wynoszącą wcześniej 0 zł na kwotę do 200 zł, a prowizję 0 proc. na stawkę do 2 proc.
Kwota 200 zł nie jest ogłoszoną nową opłatą miesięczną za każde konto. To granica przewidziana w zakwestionowanym mechanizmie. UOKiK wskazuje również problem niejasności: czy znaczenie miał sam poziom inflacji, czy jej wzrost, oraz jak dany wskaźnik łączył się z konkretną opłatą.
Według stanowiska przekazanego PAP Erste analizuje decyzję i nie wyklucza odwołania. Bank twierdzi, że stosowane rozwiązania odpowiadały ówczesnym przepisom i praktyce rynkowej. Podał też, że w 2022 r. zmienił kwestionowane klauzule w standardowych wzorcach i regulaminach oraz przestał wprowadzać je do nowych umów z konsumentami.
Bank Pocztowy i Plus Bank: ulepszenie usługi oraz wzrost kosztów
W Banku Pocztowym przykładem był zapis pozwalający zmieniać regulamin karty kredytowej w związku z rozszerzeniem oferty lub ulepszeniem usług. UOKiK uznał za problem brak rozróżnienia między zmianami pobocznymi a warunkami istotnymi przy zawieraniu umowy. Według Urzędu taki mechanizm mógł obejmować nawet zasady spłaty rat lub formę zabezpieczenia kredytu.
W Plus Banku kwestionowany katalog powodów zmiany opłat obejmował m.in. zmianę kosztów energii, telekomunikacji, usług pocztowych i innych kosztów ponoszonych na rzecz instytucji zewnętrznych o co najmniej 1 proc. Otwarta kategoria innych kosztów utrudniała ustalenie, co dokładnie może uzasadnić podwyżkę. UOKiK podkreśla, że część kosztów prowadzenia działalności należy do zwykłego ryzyka przedsiębiorcy.
Rzecznik Banku Pocztowego przekazał PAP, że instytucja przeanalizuje decyzję i na tej podstawie ustali dalsze działania. Nie jest to równoznaczne z potwierdzonym wniesieniem odwołania. Nie należy też przenosić stanowiska jednego banku na pozostałe trzy.
Czy decyzje są prawomocne i czy klient dostanie zwrot?
Według komunikatu UOKiK decyzje nie są prawomocne. Banki mogą odwołać się do Sądu Ochrony Konkurencji i Konsumentów. Zapowiedź zaskarżenia, analiza decyzji i prawomocne rozstrzygnięcie są różnymi etapami. Stan opisany w tym artykule to informacje zweryfikowane na 13 października 2026 r.
Nałożona kara nie jest pulą pieniędzy do automatycznego podziału między klientów. Sentencje określają kary płatne na rzecz Funduszu Edukacji Finansowej. Z samej ich wysokości nie wynika, ile miałaby odzyskać konkretna osoba. Ocena żądania zwrotu opłat wymaga sprawdzenia dokumentów, pobranych kwot i podstawy ich naliczenia.
To także inny przedmiot niż opisana wcześniej sprawa ponownego rozpatrywania reklamacji nieautoryzowanych transakcji. Tam chodziło o odmowy zwrotu po operacjach zakwestionowanych przez klientów. Obecne decyzje dotyczą mechanizmów jednostronnej zmiany umów i cenników, więc procedur z tamtej sprawy nie można stosować tu automatycznie.
Co sprawdzić we własnej umowie i reklamacji?
Najbardziej użyteczny krok to porównanie dokumentów własnego produktu. Obecny regulamin pobrany ze strony banku może różnić się od wersji, z którą zawierano umowę albo na podstawie której kiedyś podniesiono opłatę. Do oceny konkretnej sytuacji przygotuj dokumenty z właściwego okresu:
- Umowę i regulamin z datą lub oznaczeniem wersji.
- Poprzednią i zmienioną taryfę opłat oraz wiadomość zapowiadającą zmianę.
- Postanowienie wskazane przez bank jako podstawa podwyżki.
- Historię rachunku z datami i kwotami faktycznie pobranych opłat.
- Wcześniejszą reklamację i odpowiedź, jeżeli sprawa była już zgłaszana.
Jeżeli kwestionujesz pobraną opłatę, opisz bankowi konkretną zmianę i swoje oczekiwanie, np. wyjaśnienie podstawy naliczenia lub zwrot wskazanej kwoty. Zamiast powoływać się wyłącznie na nagłówek o 147 mln zł, wskaż fragment swojej umowy i datę obciążenia. Rzecznik Finansowy przypomina, że reklamacja nie wymaga prawniczego języka ani jednego obowiązkowego wzoru.
Gdy reklamacja nie rozwiąże problemu, można zwrócić się o pomoc do Rzecznika Finansowego. Najpierw trzeba złożyć ją w banku i poczekać na odpowiedź albo upływ terminu na jej udzielenie. Sam news o karze nie zastępuje oceny Twojej umowy i nie oznacza automatycznego zwolnienia z wykonywania zobowiązań. Oddzielne sprawdzenie opłaty i warunków dalszej spłaty pozwala uniknąć decyzji podjętej tylko pod wpływem wysokiej kwoty kary.
Sprawdź podobne artykuły

Prezes UOKiK nałożył łącznie 147,09 mln zł kar na Bank Pocztowy, Erste Bank Polska, ING Bank Śląski i Plus Bank za klauzule pozwalające jednostronnie zmieniać umowy...

Benzyny mają 13 października wyższe limity, a diesel niższy. Za 50 litrów po cenach maksymalnych zapłacisz 353 zł za Pb95, 397,50 zł za Pb98 lub 401 zł za olej...

Od 1 stycznia 2027 r. kończy się przejściowe zwolnienie z obowiązkowego wystawiania faktur w KSeF dla najmniejszych podatników korzystających z limitu 10 tys. zł...

Sejm uchwalił nowelizację dotyczącą najmu krótkoterminowego: przewiduje numery ID w ofertach, administracyjne kary do 50 tys. zł oraz możliwość wprowadzania lokalnych...

Związkowcy zapowiadają strajk w Dino na 20–23 grudnia 2026 r., a wcześniej manifestację i próbę rozmów w Krotoszynie 13 października. Nie potwierdzono zamknięcia...

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
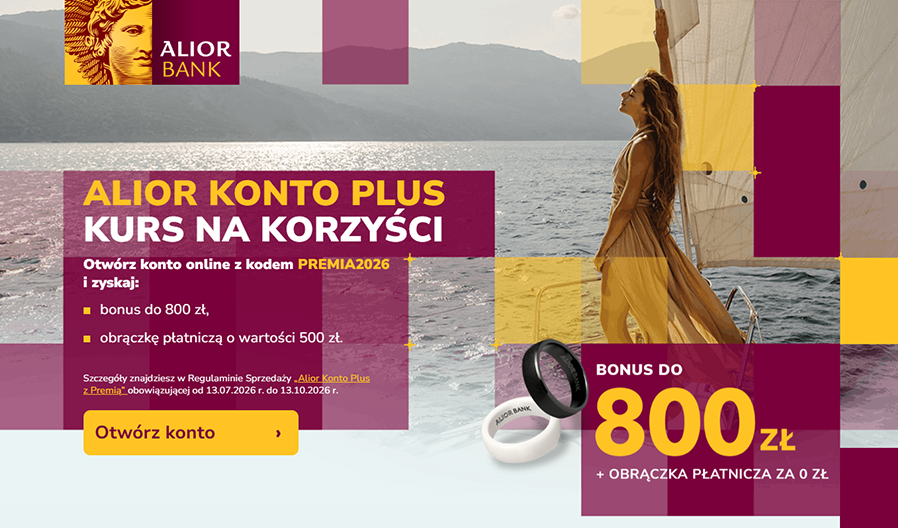
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
💰 Z kontem Millennium 360° możesz odebrać 700 zł: 200 zł za start w 14 dni i 500 zł za pięć miesięcy aktywności. Jeśli otworzysz także Konto 360° Junior dla dziecka, do...
💰 Otwórz PKO Konto za Zero w promocji „Prosty zwrot” i zdobądź do 600 zł: do 500 zł zwrotu za płatności kartą oraz dodatkowe 100 zł za pięć miesięcy aktywności. Konto...
💰 Z eKontem do usług możesz zdobyć do 1010 zł premii pieniężnych za aktywność, otwarcie mobilne, wynagrodzenie i konto dla dziecka. Do tego rachunek moje cele daje 5,3%...
Nest Konto daje do 1060 zł w promocji „Zyskaj do 1060 zł za wynagrodzenie i aktywność”. Możesz otrzymać 700 zł za wpływy wynagrodzenia i do 360 zł zwrotów za zakupy....
W piątek 9 października maksymalne ceny paliw rosną: Pb95 do 6,90 zł/l, Pb98 do 7,77 zł/l, a diesel do 7,82 zł/l brutto. Przy zakupie 50 litrów górna granica rachunku...
