
BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027 r. Ten termin jest wspólny dla uczestników, a skorzystanie z promocji wymaga również otwarcia konta osobistego. Przy większej wpłacie oraz płatnym ROR-ze rzeczywisty wynik będzie niższy, niż sugeruje sama reklamowana stawka.
Z tego artykułu dowiesz się:
1. Co zmieniła październikowa edycja BOŚ Cyfrowy Zysk?
2. Kto może skorzystać i dlaczego potrzebny jest ROR?
3. Jak działają trzy progi oprocentowania?
4. Dlaczego późniejsze otwarcie skraca czas promocji?
5. Jak otworzyć konto i kiedy bank dopisze odsetki?
6. Jakie opłaty mogą pomniejszyć zysk?
7. Co sprawdzić przed wpłatą i po 31 stycznia?
Przy wyborze konta oszczędnościowego warto zestawić trzy rzeczy: oprocentowanie dla własnej kwoty, liczbę dni korzystania z promocji i koszty dodatkowych produktów. W tej ofercie każdy z tych elementów ma znaczenie. Kwota ponad 30 tys. zł pracuje na niższych stawkach, a osoba otwierająca rachunek w grudniu nie otrzyma takiego samego czasu oszczędzania jak uczestnik z początku października.
Poniższe warunki są zweryfikowane na 9 października 2026 r. Dotyczą nowej edycji dla nowych klientów. Nie należy przenosić ich automatycznie na konto otwarte w poprzedniej promocji ani zakładać, że posiadacz wcześniejszego rachunku otrzyma teraz 7% bez dodatkowej kwalifikacji.
Co zmieniła październikowa edycja BOŚ Cyfrowy Zysk?
Najwyższa stawka i jej limit pozostały takie jak we wrześniu: 7% rocznie obejmuje pierwsze 30 tys. zł. Zmieniły się natomiast daty oraz oprocentowanie nadwyżki. We wrześniowej edycji kwota ponad 30 tys. zł miała 2,30% rocznie, a promocja kończyła się 30 września. W nowej odsłonie pojawiły się dwa kolejne przedziały: 3,95% i 2%.
Nie jest to zatem podwyżka najwyższej stawki dla całego salda. Dla osoby z oszczędnościami przekraczającymi 30 tys. zł ważniejsza może być poprawa oprocentowania drugiej części wpłaty. Przy mniejszej kwocie główne znaczenie mają dostępność oferty, termin jej końca i koszt konta osobistego.
Kto może skorzystać i dlaczego potrzebny jest ROR?
Promocja jest skierowana do nowych klientów. Regulamin wymaga zawarcia w okresie oferty umów o Konto bez Kosztów oraz Konto Oszczędnościowe Cyfrowy Zysk. Sam rachunek oszczędnościowy nie wystarczy. To istotna zmiana dla kogoś, kto szuka miejsca na pieniądze bez zakładania dodatkowego konta do codziennych rozliczeń.
Aktualne FAQ banku wskazuje, że przy otwieraniu Cyfrowego Zysku klient nie może mieć aktywnego rachunku w BOŚ; wyjątkiem są rachunek kredytowy i lokata terminowa. Nie należy z tego wyprowadzać zasady, że wykluczony jest każdy, kto kiedykolwiek korzystał z banku. Jeśli poprzedni rachunek już zamknąłeś, przed zawarciem nowych umów potwierdź swoją kwalifikację w BOŚ. Sam regulamin promocji nie rozstrzyga szczegółowo takiej historii klienta.
Można posiadać tylko jedno konto Cyfrowy Zysk. Przy otwarciu w aplikacji bank wskazuje również pełną zdolność do czynności prawnych, polskie obywatelstwo i rachunek dla jednego właściciela. Jeśli chcesz uniknąć dodatkowego ROR-u, najpierw porównaj konstrukcję tej oferty z zasadami opisanymi w artykule o koncie oszczędnościowym bez konta osobistego.
Jak działają trzy progi oprocentowania?
Stawki dotyczą kolejnych części salda, a nie całej wpłaty zależnie od osiągniętego progu. Przekroczenie 30 tys. zł nie odbiera 7% pierwszym 30 tys. zł. Jednocześnie nie daje tej stawki pieniądzom znajdującym się powyżej limitu.
| Część salda | Oprocentowanie roczne brutto |
|---|---|
| Do 30 000 zł włącznie | 7,00% |
| Nadwyżka ponad 30 000 zł do 200 000 zł włącznie | 3,95% |
| Nadwyżka ponad 200 000 zł | 2,00% |
Przy wpłacie 35 tys. zł pierwsze 30 tys. zł ma 7%, a pozostałe 5 tys. zł — 3,95%. Przy 50 tys. zł średnia ważona stawka dla całej kwoty wynosi 5,78% rocznie brutto: 30 tys. zł × 7% plus 20 tys. zł × 3,95%, podzielone przez 50 tys. zł. To własne obliczenie dla stałego salda, bez uwzględnienia kapitalizacji. Pokazuje, dlaczego przy większej kwocie trzeba porównywać efektywną stawkę, a nie samą najwyższą liczbę.
Dlaczego późniejsze otwarcie skraca czas promocji?
Promocyjne oprocentowanie obowiązuje do 31 stycznia 2027 r. Bank nie przyznaje każdemu uczestnikowi osobnych czterech miesięcy od otwarcia rachunku. Osoba dołączająca później ma mniej dni na naliczanie odsetek według promocyjnych stawek. Rachunek otwarty pod koniec stycznia nie będzie zarabiał na tych zasadach do maja.
Ważna jest także data wpłaty. Pusty rachunek nie wypracowuje odsetek, więc czas między otwarciem a zasileniem konta skraca faktyczny okres zarabiania. Przy porównaniu z inną ofertą policz okres od zaksięgowania pieniędzy do końca promocji, zamiast używać ogólnego hasła „około czterech miesięcy”.
Regulamin dopuszcza wcześniejsze zakończenie możliwości przystąpienia do oferty po uprzednim powiadomieniu. Bank zaznacza jednak, że nie wpływa to na prawa nabyte przez uczestników. Przed rozpoczęciem formalności sprawdź zatem dostępność edycji, a po zawarciu umów zachowaj jej warunki.
Jak otworzyć konto i kiedy bank dopisze odsetki?
Regulamin przewiduje zawarcie umów przez BOŚBank24 lub w placówce. Na stronie bank opisuje ścieżkę mobilną: najpierw otwarcie Konta bez Kosztów, a następnie złożenie wniosku o Cyfrowy Zysk w bankowości. Przy otwieraniu zdalnym trzeba przejść weryfikację tożsamości; bank informuje też, że numer PESEL nie może być zastrzeżony. Wybierz dostępną metodę i dopilnuj zawarcia obu wymaganych umów.
Odsetki są naliczane codziennie od pieniędzy na rachunku, a dopisywane ostatniego dnia miesiąca kalendarzowego. Reklamowane 7% jest stawką roczną brutto. Nie oznacza 7% zysku w czasie trwania promocji. Bank pobiera od odsetek 19-procentowy podatek, więc kwota dopisana na konto jest niższa od zysku brutto.
Dla stałych 30 tys. zł przez 30 dni prosty szacunek to 30 000 zł × 7% × 30/365, czyli około 172,60 zł brutto i 139,81 zł po podatku. To orientacyjne własne obliczenie bez opłat, kapitalizacji i bankowych zaokrągleń. Rzeczywisty wynik zależy od salda każdego dnia oraz dat księgowania wpłat i wypłat. Miesiące o innej liczbie dni dadzą inną kwotę.
Jakie opłaty mogą pomniejszyć zysk?
Otwarcie i prowadzenie Cyfrowego Zysku kosztuje 0 zł. Konto bez Kosztów ma jednak w aktualnej taryfie opłatę 0 albo 9 zł miesięcznie: zwolnienie wymaga wpływu co najmniej 1500 zł w miesiącu kalendarzowym. Jeśli korzystasz z karty debetowej, jej miesięczna opłata wynosi 0 albo 10 zł, a zwolnienie wymaga transakcji bezgotówkowych kartą na minimum 500 zł w miesiącu.
To warunki zwolnienia z opłat za ROR i kartę, a nie dodatkowe warunki uzyskania 7% zapisane w regulaminie tej promocji. Przy kalkulacji oddziel oba mechanizmy. Wpływ na konto osobiste nie zastępuje wpłaty na rachunek oszczędnościowy, a brak zwolnienia z opłaty może obniżyć końcowy wynik mimo prawidłowego naliczania promocyjnych odsetek.
Wypłaty również wymagają uwagi. Pierwsza operacja z określonego w taryfie koszyka w miesiącu jest bezpłatna; koszyk obejmuje m.in. wypłatę gotówki i przelew. Nie jest to osobny darmowy limit dla każdego rodzaju operacji. Kolejny przelew wewnętrzny w BOŚBank24 kosztuje 10 zł, a zwykły zewnętrzny — 12 zł. Przy częstym przesuwaniu oszczędności takie opłaty trzeba odjąć od spodziewanych odsetek.
Co sprawdzić przed wpłatą i po 31 stycznia?
Przed przystąpieniem ustal kwalifikację nowego klienta, potwierdź zawarcie obu umów i policz wynik dla własnej kwoty oraz rzeczywistego czasu wpłaty. Przy oszczędnościach do 30 tys. zł największą rolę odegrają czas i opłaty. Przy większej sumie dochodzą niższe stawki dla nadwyżki, więc przeniesienie całego salda do jednej oferty nie musi dać najlepszego wyniku.
Od 1 lutego 2027 r. ma obowiązywać oprocentowanie zgodne ze standardową tabelą banku. Nie zakładaj, że będzie to nadal 7% albo że kolejna promocja automatycznie obejmie Twój rachunek. Obecne warunki nie przesądzają przyszłej stawki. Warto zapisać sobie datę końca oferty i wtedy porównać aktualne warunki przed pozostawieniem pieniędzy na koncie.
Ta edycja może być atrakcyjna dla nowego klienta z kwotą mieszczącą się w najwyższym progu i prostym sposobem uniknięcia kosztów ROR-u. O decyzji powinien jednak rozstrzygać zysk po podatku i opłatach w Twoim okresie oszczędzania. Sama liczba 7% nie odpowiada ani na pytanie o całą większą wpłatę, ani o wynik osoby dołączającej tuż przed końcem stycznia.
Sprawdź podobne artykuły

Od 10 października 2026 roku stosuje się unijne ograniczenia PFHxA w kosmetykach, odzieży, obuwiu i innych wskazanych produktach. Liczą się dwa progi stężenia oraz data...

Tankowanie 50 litrów diesla po maksymalnej stawce kosztuje w poniedziałek 403 zł — o 12 zł więcej niż przy piątkowym limicie. Ceny paliw 12 października 2026 wynoszą...

Sejm 8 października 2026 roku uchwalił ustawę przewidującą dopłaty do składek ZUS artystów o niskich lub nieregularnych dochodach. Wsparcie ma trafiać do ZUS, a nie na...

Sejm 8 października 2026 r. przyjął ustawę regulującą najem mieszkań na doby. W głosowaniu nad całością nowelizacji było 407 głosów za, 24 przeciw i 9 wstrzymujących...

BOŚ Cyfrowy Zysk wrócił w październikowej edycji z oprocentowaniem 7% w skali roku do 30 tys. zł. Oferta rozpoczęła się 5 października 2026 r. i kończy 31 stycznia 2027...
🍽️ Konto dla Ciebie w Credit Agricole pozwala wybrać do 1000 zł za gastronomię albo do 500 zł za codzienne zakupy. Zwroty zbierasz przez dziesięć pełnych miesięcy po...
💰 Konto Smart w Erste Bank Polska daje do 700 zł za trzy miesiące aktywności. W każdym miesiącu potrzebujesz wpływu 1000 zł, siedmiu zakupów, nowego celu...
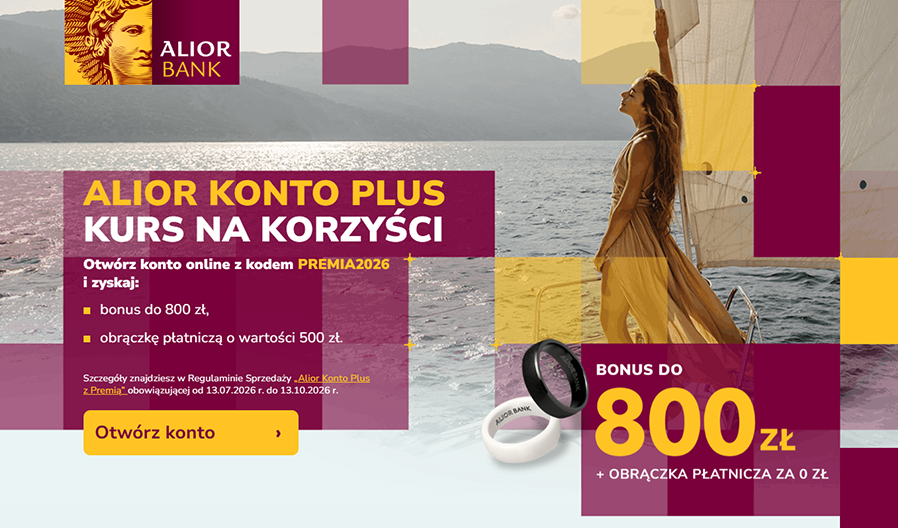
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA2026, a potem przez...
💰 Z kontem Millennium 360° możesz odebrać 700 zł: 200 zł za start w 14 dni i 500 zł za pięć miesięcy aktywności. Jeśli otworzysz także Konto 360° Junior dla dziecka, do...
💰 Otwórz PKO Konto za Zero w promocji „Prosty zwrot” i zdobądź do 600 zł: do 500 zł zwrotu za płatności kartą oraz dodatkowe 100 zł za pięć miesięcy aktywności. Konto...
💰 Z eKontem do usług możesz zdobyć do 1010 zł premii pieniężnych za aktywność, otwarcie mobilne, wynagrodzenie i konto dla dziecka. Do tego rachunek moje cele daje 5,3%...
Nest Konto daje do 1060 zł w promocji „Zyskaj do 1060 zł za wynagrodzenie i aktywność”. Możesz otrzymać 700 zł za wpływy wynagrodzenia i do 360 zł zwrotów za zakupy....
W piątek 9 października maksymalne ceny paliw rosną: Pb95 do 6,90 zł/l, Pb98 do 7,77 zł/l, a diesel do 7,82 zł/l brutto. Przy zakupie 50 litrów górna granica rachunku...
Zmiana konta do wypłaty 800 plus wymaga nowego elektronicznego wniosku z aktualnym numerem rachunku. ZUS potwierdza, że informacja o zmianie pojawi się w eZUS. Samo...
UOKiK nałożył na spółkę Nasz Prąd karę 21 475 000 zł i zakwestionował 21 zapisów umów dotyczących m.in. pomp ciepła, fotowoltaiki oraz termomodernizacji. Problemem były...
Stopy procentowe w październiku 2026 pozostały bez zmian. Rada Polityki Pieniężnej 7 października utrzymała stopę referencyjną NBP na poziomie 3,75%. Dla osób...
mBank przechodzi na POLSTR w nowych kredytach hipotecznych od 7 października 2026 r. Wnioski złożone wcześniej pozostają na dotychczasowych zasadach, a spłacane...
Ceny paliw 8 października 2026 mają nowe górne granice: Pb95 — 6,83 zł/l, Pb98 — 7,71 zł/l, diesel — 7,74 zł/l brutto. W porównaniu ze środą limity spadają o 3 grosze...
