
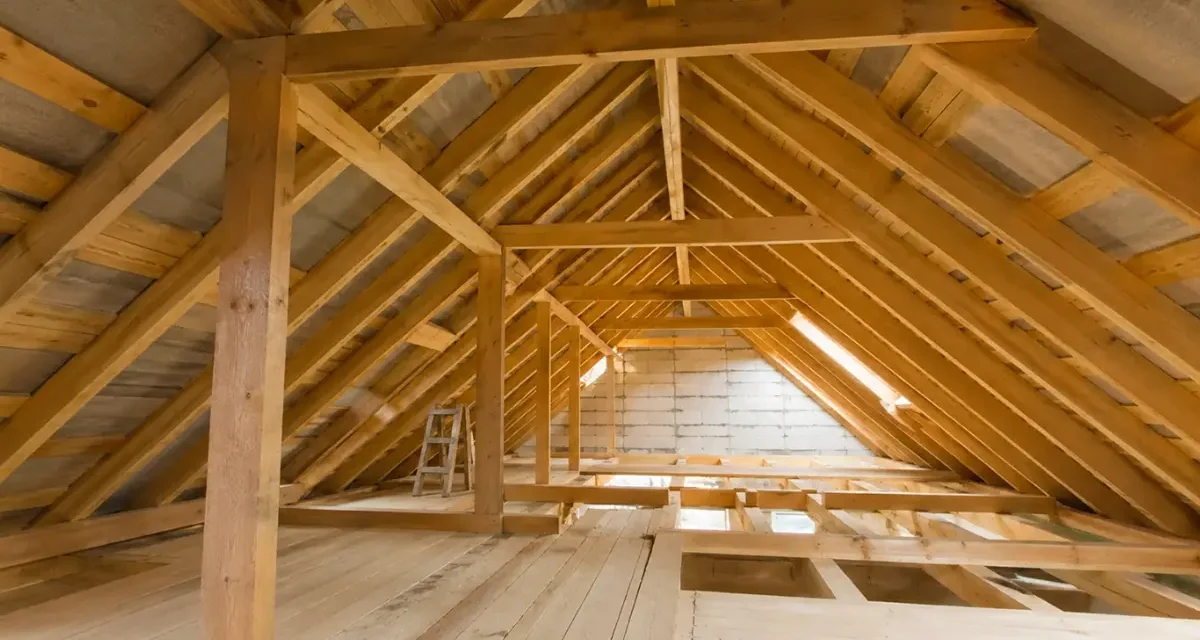
Na wizualizacjach były dodatkowe pokoje, a w projekcie – poddasze nieużytkowe. UOKiK nałożył na dewelopera Groen Konstancin I karę 1 176 000 zł za wprowadzający w błąd przekaz o możliwości adaptacji strychu. Decyzja nie jest prawomocna. Sprawdzamy, co faktycznie ustalił urząd i jak kupujący mogą skontrolować obiecywany metraż przed podpisaniem umowy.
Z tego artykułu dowiesz się:
1. Co UOKiK zakwestionował w reklamie osiedla Groen Konstancin?
2. Dlaczego ponad 60 m² nie mogło stać się dodatkowymi pokojami?
3. Poddasze nieużytkowe i mieszkalne – na czym polega różnica?
4. Kara 1 176 000 zł. Czy decyzja UOKiK jest ostateczna?
5. Jak sprawdzić obiecywany metraż przed zakupem nieruchomości?
6. Co zrobić, gdy materiały reklamowe nie zgadzają się z dokumentacją?
Dodatkowy pokój, domowa siłownia czy pracownia potrafią przesądzić o wyborze nieruchomości. Gdy jednak obiecany metraż istnieje tylko na wizualizacji, kupujący może podejmować decyzję na podstawie oczekiwań, które nie znajdują potwierdzenia w projekcie budowlanym. Taką rozbieżność ujawniła sprawa dewelopera działającego w Konstancinie-Jeziornie.
Decyzja ogłoszona przez UOKiK 2 listopada 2026 roku zwraca uwagę na trzy odrębne sprawy: funkcję poddasza, możliwość jego adaptacji i własność przestrzeni. Każdą trzeba sprawdzić osobno, ponieważ samo zapewnienie o „dodatkowych metrach” nie odpowiada na pytanie, co faktycznie jest przedmiotem sprzedaży.
Co UOKiK zakwestionował w reklamie osiedla Groen Konstancin?
Sprawa dotyczy inwestycji „Groen Konstancin” w Konstancinie-Jeziornie, realizowanej przez spółkę Groen Konstancin I. Deweloper prezentował domy jednorodzinne i szeregowe z jednym lub dwoma lokalami. W materiałach dotyczących pierwszego i drugiego etapu inwestycji informował, że nabywcy mogą powiększyć część mieszkalną poprzez adaptację poddasza. Według przekazu reklamowego do zagospodarowania miało być ponad 60 m² dodatkowej przestrzeni.
Reklamy nie ograniczały się do ogólnego stwierdzenia o strychu. Wymieniały konkretne zastosowania: miejsce na hobby, pokój gier, domową siłownię, pracownię czy pokój gościnny. Firma przygotowała również wizualizacje gotowych pomieszczeń i schodów prowadzących na poddasze. Dla kupującego taki obraz mógł oznaczać nie tylko większy metraż, lecz także możliwość zaplanowania układu domu pod potrzeby rodziny.
Prezes Urzędu Ochrony Konkurencji i Konsumentów uznał, że ten przekaz wprowadzał konsumentów w błąd. Rozstrzygające okazało się nie to, jak atrakcyjnie wyglądała wizualizacja, ale to, jaką funkcję poddasza przewidywał projekt budowlany i jakie były rzeczywiste możliwości jego wykorzystania.
Dlaczego ponad 60 m² nie mogło stać się dodatkowymi pokojami?
Według ustaleń UOKiK dokumentacja inwestycji przewidywała lokale na dwóch kondygnacjach. Strych był w projekcie powierzchnią nieużytkową, a ponadto stanowił część nieruchomości wspólnej. Tymczasem reklama przedstawiała tę przestrzeń w sposób sugerujący, że może bez przeszkód służyć jako pełnoprawna część mieszkalna.
Urząd zwrócił uwagę także na problem techniczny: nie zaprojektowano ani nie wybudowano schodów łączących piętro z poddaszem. Wizualizacje pokazywały więc układ pomieszczeń i komunikację, których nie przewidywał projekt. To znacznie poważniejsza rozbieżność niż różnica między standardem wykończenia a przykładowym wystrojem wnętrza.
Na podstawie opisu tej konkretnej inwestycji nie można wyciągać wniosku, że każde nieużytkowe poddasze w Polsce jest nieodwracalnie wyłączone z adaptacji. Możliwość zmiany sposobu użytkowania zależy od dokumentacji, wymagań technicznych, praw do przestrzeni oraz właściwych procedur. W sprawie Groen Konstancin I urząd stwierdził, że obiecana w reklamie adaptacja nie była możliwa w przedstawionym stanie inwestycji.
Poddasze nieużytkowe i mieszkalne – na czym polega różnica?
Określenie „poddasze” nie mówi jeszcze, czy nabywca otrzymuje dodatkowe pokoje. Przestrzeń może być dostępna jako strych przeznaczony do przechowywania, ale nie spełniać wymagań dla pomieszczeń mieszkalnych. Ważne są między innymi wysokość, doświetlenie, bezpieczeństwo użytkowania, komunikacja między kondygnacjami i rozwiązania wskazane w projekcie. O tym, co wolno zrobić, nie decyduje sama możliwość ustawienia mebli pod skosami.
| Co sprawdzić? | Dlaczego to ma znaczenie? |
|---|---|
| Opis w reklamie i wizualizacje | Pokazują ofertę handlową, ale same nie przesądzają o przeznaczeniu pomieszczeń. |
| Projekt i rzut lokalu | Wskazują liczbę kondygnacji, funkcję pomieszczeń oraz projektowaną komunikację. |
| Powierzchnia użytkowa podana w umowie | Pomaga odróżnić powierzchnię nabywanego lokalu od przestrzeni przedstawionej dodatkowo. |
| Stan prawny strychu | Pozwala ustalić, czy poddasze należy do lokalu, czy jest częścią wspólną nieruchomości. |
| Możliwość legalnej adaptacji | Wymaga sprawdzenia warunków technicznych, praw do przestrzeni i procedur budowlanych. |
Rozróżnienie jest szczególnie istotne, gdy sprzedawca podaje „potencjalny metraż” większy niż powierzchnia użytkowa lokalu. Przestrzeń pokazana na renderze nie staje się automatycznie częścią kupowanego mieszkania ani podstawą do swobodnej przebudowy. Jeżeli strych należy do nieruchomości wspólnej, sama umowa zakupu lokalu nie daje jeszcze nieograniczonego prawa do jego wyłącznego zagospodarowania.
Kara 1 176 000 zł. Czy decyzja UOKiK jest ostateczna?
W komunikacie opublikowanym 2 listopada 2026 roku UOKiK poinformował, że prezes urzędu nałożył na spółkę Groen Konstancin I karę pieniężną w wysokości 1 176 000 zł. Deweloper ma także opublikować decyzję na swojej stronie internetowej. W materiałach urzędu wskazano sentencję decyzji nr RPZ-6/2026.
Decyzja nie jest prawomocna. Przedsiębiorcy przysługuje odwołanie do sądu. Dlatego prawidłowe jest stwierdzenie, że UOKiK nałożył karę w decyzji, a nie że sąd ostatecznie potwierdził wszystkie ustalenia. Na dzień 3 listopada 2026 roku nie ma podstaw, aby przedstawiać to rozstrzygnięcie jako prawomocne zakończenie sporu.
Wysokość kary nie jest też kwotą rekompensaty należną automatycznie kupującym. Postępowanie w sprawie praktyk naruszających zbiorowe interesy konsumentów i indywidualne roszczenia właściciela nieruchomości to odrębne kwestie. Ocena konkretnej sytuacji wymaga zbadania dokumentów sprzedaży, materiałów reklamowych i okoliczności zawarcia umowy.
Jak sprawdzić obiecywany metraż przed zakupem nieruchomości?
Przed podpisaniem umowy warto poprosić dewelopera o wskazanie, na jakiej podstawie zapewnia możliwość urządzenia dodatkowych pokoi. Kupujący nie musi polegać jedynie na rysunku z katalogu. Ustawa deweloperska przewiduje przekazywanie prospektu informacyjnego z załącznikami, a także określonych informacji i dokumentów przed zawarciem właściwej umowy. Szczególnie ważne jest porównanie tych materiałów z rzeczywistym układem budynku.
- Porównaj powierzchnię użytkową podaną w umowie i prospekcie z metrażem eksponowanym w reklamie.
- Sprawdź na rzucie i w projekcie, czy poddasze oznaczono jako użytkowe, nieużytkowe czy część wspólną.
- Zapytaj o zgodność wizualizacji ze stanem objętym pozwoleniem i projektem budowlanym.
- Ustal, czy schody i inne rozwiązania konieczne do użytkowania przestrzeni są faktycznie zaprojektowane i przewidziane do wykonania.
- Poproś na piśmie o wyjaśnienie, czy adaptacja jest możliwa bez zmiany dokumentacji, dodatkowych zgód lub odrębnych formalności.
Istotne jest także sprawdzenie prawa do korzystania z dodatkowej powierzchni. W budynku z wyodrębnionymi lokalami poddasze może należeć do części wspólnych, a nie do jednego mieszkania. Przy kupnie nieruchomości na kredyt pomocna może być również szersza kontrola stanu prawnego i dokumentów nieruchomości przed finansowaniem zakupu. Takie sprawdzenie ma znaczenie niezależnie od tego, czy sprzedawca oferuje nowy lokal, czy dom.
Co zrobić, gdy materiały reklamowe nie zgadzają się z dokumentacją?
Jeżeli kupujący zauważy rozbieżność jeszcze przed zawarciem umowy, najlepiej zwrócić się o pisemne wyjaśnienie i poprosić o właściwe dokumenty. Warto zachować kopię oferty, zrzuty ekranu wizualizacji, korespondencję i wersję prospektu, którą otrzymał. Ustna obietnica przyszłej adaptacji jest znacznie trudniejsza do zweryfikowania niż konkretne postanowienie w dokumentacji.
Gdy umowa została już zawarta, kolejny krok zależy od jej treści i indywidualnych okoliczności: tego, co rzeczywiście sprzedano, jakie zapewnienia otrzymał nabywca oraz czy rozbieżność miała znaczenie dla podjęcia decyzji. W sprawie praw konsumenckich można zwrócić się do miejskiego lub powiatowego rzecznika konsumentów, a przy sporze o dokumentację czy możliwość adaptacji pomocna może być analiza prawna i techniczna. Nie ma podstaw, by obiecywać każdemu kupującemu automatyczny zwrot pieniędzy tylko z powodu decyzji UOKiK.
Najważniejsza lekcja z decyzji wobec Groen Konstancin I dotyczy więc nie tylko jednego dewelopera. Przed zakupem mieszkania lub domu należy odróżnić przestrzeń pokazaną jako pomysł aranżacyjny od powierzchni, która naprawdę ma status mieszkalny i którą nabywca może legalnie wykorzystać. To rozróżnienie może przesądzać o funkcjonalności nieruchomości i sensie całej transakcji.
Sprawdź podobne artykuły
Ryanair spodziewa się wyższych cen lotów w 2027 roku, ale nie ogłosił jednej podwyżki dla wszystkich tras. W komunikacie z 2 listopada 2026 roku przewoźnik oszacował...

Na wizualizacjach były dodatkowe pokoje, a w projekcie – poddasze nieużytkowe. UOKiK nałożył na dewelopera Groen Konstancin I karę 1 176 000 zł za wprowadzający w błąd...

Paleta węgla za 1184 zł nie oznacza tony za tę kwotę. W przypadku 800 kg cena wynosi 1480 zł/t, a po doliczeniu wskazanej przez PKW dostawy — 1745 zł/t, przy zakupie...
W Banku Millennium możesz zdobyć do 700 zł gotówką za otwarcie konta Millennium 360° z kartą: 200 zł za wykonanie warunków w 14 dni i 500 zł za aktywność przez...
ING Bank Śląski pozwala nowym klientom zdobyć do 900 zł w promocjach przy otwarciu Konta w Planie: do 800 zł w promocji dopasowanej do wieku oraz dodatkowe 100 zł z...
💰 Alior Konto Plus może przynieść 800 zł premii pieniężnych i obrączkę płatniczą o wartości 500 zł. Wystarczy otworzyć konto online z kodem PREMIA800, a potem przez...
Alior Bank prowadzi promocję „Alior Konto z Premią II”, w której możesz otrzymać do 800 zł w gotówce oraz obrączkę płatniczą o wartości 500 zł. Łączna wartość nagród...

Wiarygodność dewelopera najlepiej oceniać nie na podstawie reklam i pojedynczych opinii, lecz przez zestawienie danych z oficjalnych rejestrów, księgi wieczystej,...

Kredyt w rachunku bieżącym i kredyt inwestycyjny mogą dostarczyć firmie kapitału, ale rozwiązują inne problemy. Pierwszy zwykle służy do utrzymania płynności i...

Kupno mieszkania od dewelopera wymaga więcej niż wyboru metrażu i wpłaty zaliczki. Trzeba sprawdzić inwestycję, dokumenty, budżet, warunki rezerwacji i umowy...

Bank może sprawdzać tożsamość klienta, ale potrzeba wykonania kopii dokumentu wymaga osobnego uzasadnienia. WSA oddalił skargę ING Banku Śląskiego na karę za nadmierne...
Płatnik długo pobiera aktualizację lub nie potrafi jej zakończyć? ZUS zaleca wczytanie metryki 334 z dysku. Po aktualizacji może być potrzebna także konwersja bazy,...
Od stycznia 2026 roku zasiłek pogrzebowy wynosi 7000 zł, ale nie każda osoba płacąca za pogrzeb otrzyma pełną kwotę. Członek rodziny i osoba spoza rodziny podlegają...
Zasiłek rodzinny 2026/2027 obejmuje nowy okres od 1 listopada. Kompletny wniosek złożony w listopadzie może zapewnić prawo za ten miesiąc, a grudniowy co do zasady...

Konsolidacja kredytów w tym samym banku jest możliwa tylko wtedy, gdy zasady danego produktu na to pozwalają. Sam fakt, że wszystkie raty spłacasz w jednej instytucji,...

Przy kwocie 135 000 zł na 48 miesięcy różnica między najtańszą i najdroższą z ośmiu porównywalnych ofert przekracza 11,7 tys. zł całkowitego kosztu. Ten ranking nie...

Pożyczka online na krótki termin i pożyczka ratalna mogą finansować ten sam wydatek, ale zupełnie inaczej obciążają domowy budżet. Krótszy okres oznacza zwykle...

Kredyt konsolidacyjny hipoteczny może zamienić kilka rat w jedno zobowiązanie zabezpieczone hipoteką na nieruchomości. Taka konstrukcja potrafi mocno obniżyć miesięczne...
