
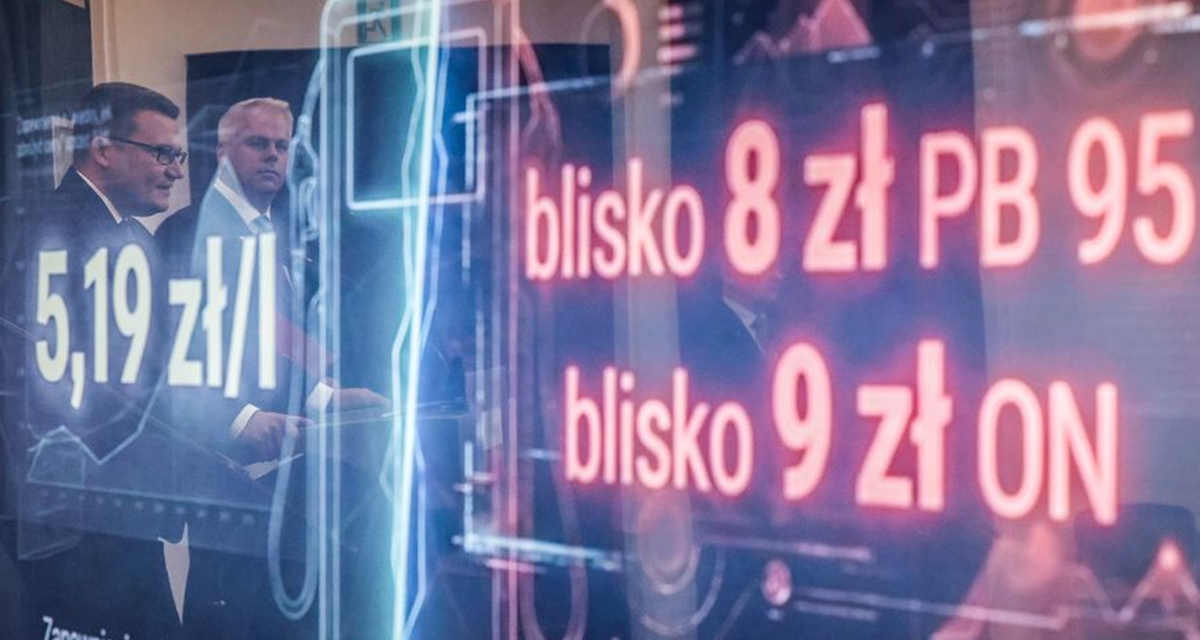
„Paliwo Kosztuje Normalnie” to przedstawiona 17 września 2026 r. inicjatywa Kancelarii Prezydenta dotycząca cen paliw. Zakłada czasowe zwolnienie sprzedaży detalicznej paliw z podatku od sprzedaży detalicznej, możliwość elastycznego obniżania akcyzy oraz ustawowy limit wybranych marż. Na dzień 18 września 2026 r. nie są to obowiązujące przepisy.
Z tego artykułu dowiesz się:
1. Co dokładnie ogłoszono 17 września 2026 roku?
2. Jakie trzy zmiany przewiduje „Paliwo Kosztuje Normalnie”?
3. O ile według autorów inicjatywy mogłyby spaść ceny paliw?
4. Czy „Paliwo Kosztuje Normalnie” już obowiązuje?
5. Co musi się wydarzyć, zanim nowe zasady mogłyby wejść w życie?
6. Czym prezydencka inicjatywa różni się od rządowego projektu?
Dwa dni wcześniej opisywaliśmy rządowy projekt podatku od nadzwyczajnych zysków paliwowych. Tamten projekt przewiduje obciążenie części ponadnormatywnych zysków firm paliwowych i również jest elementem sporu o sposób reagowania państwa na wysokie ceny paliw.
17 września Kancelaria Prezydenta przedstawiła odrębną koncepcję. Jej konstrukcja jest inna: zamiast podatku od nadzwyczajnych zysków zakłada między innymi limitowanie określonych marż oraz czasową zmianę obciążenia sprzedaży detalicznej paliw. Trzeba jednak oddzielić zapowiedź i założenia od obowiązującego prawa.
Co dokładnie ogłoszono 17 września 2026 roku?
Kancelaria Prezydenta przedstawiła 17 września inicjatywę pod nazwą „Paliwo Kosztuje Normalnie”, skracanej podczas konferencji do PKN. Jej założenia prezentowali przedstawiciele Kancelarii Prezydenta, w tym Paweł Szefernaker, Karol Rabenda i Leszek Skiba.
Oficjalny komunikat opisuje trzy główne elementy rozwiązania i jednocześnie zapowiada, że kompletna ustawa ma zostać skierowana do Sejmu do końca tygodnia. To rozróżnienie jest kluczowe: 17 września publicznie przedstawiono założenia inicjatywy, a nie zakończony proces legislacyjny.
W wystąpieniach przedstawicieli Kancelarii pojawiły się również oceny dotyczące przyczyn wysokich cen paliw oraz polityki rządu i Orlenu. Są to stanowiska autorów inicjatywy, a nie ustalone w ustawie fakty. Dla kierowcy najważniejsze są konkretne proponowane mechanizmy i etap, na którym rzeczywiście znajduje się prawo.
Jakie trzy zmiany przewiduje „Paliwo Kosztuje Normalnie”?
Pierwszym elementem ma być pełne zwolnienie sprzedaży detalicznej paliw z podatku od sprzedaży detalicznej do 31 marca 2027 r. Obecnie podatek od sprzedaży detalicznej płacą sprzedawcy po przekroczeniu ustawowego miesięcznego progu przychodów, a stawki wynoszą 0,8% i 1,4% odpowiednich części podstawy opodatkowania.
Drugim elementem ma być przywrócenie ministrowi finansów możliwości elastycznego obniżania stawek akcyzy. W komunikacie nie przedstawiono jeszcze kompletnego mechanizmu wykonawczego, dlatego na tym etapie nie da się uczciwie wskazać jednej konkretnej stawki akcyzy, która miałaby obowiązywać po ewentualnym wejściu ustawy w życie.
Trzecia część to ustawowy limit marży rafineryjnej, importowej i hurtowej. Autorzy inicjatywy wskazują, że ograniczenie tych marż ma bezpośrednio oddziaływać na koszty paliwa w łańcuchu dostaw. Szczegółowy sposób wyznaczania limitów, okres odniesienia i zasady kontroli powinny wynikać z pełnego tekstu projektu ustawy.
O ile według autorów inicjatywy mogłyby spaść ceny paliw?
Podczas prezentacji inicjatywy Karol Rabenda z Kancelarii Prezydenta mówił, że według przyjmowanych przez autorów szacunków obecna marża wynosi około 2,35–2,50 zł na litrze, a jej ograniczenie do poziomu „kilkudziesięciu groszy” mogłoby przełożyć się na spadek ceny detalicznej o około 1,70–2,60 zł na litrze.
Te liczby należy traktować jako szacunek autorów propozycji, a nie gwarantowaną obniżkę ceny na każdej stacji. W momencie researchu nie był jeszcze dostępny pełny tekst projektu z kompletną metodą obliczania limitu marż, a ostateczna cena paliwa zależy także od cen ropy i produktów gotowych, kursu walut, podatków, kosztów transportu i decyzji przedsiębiorstw.
Podobnie zwolnienie paliw z podatku od sprzedaży detalicznej nie oznacza automatycznie obniżenia ceny litra dokładnie o 0,8% albo 1,4%. Podatek jest liczony od miesięcznej podstawy opodatkowania sprzedawcy po przekroczeniu ustawowego progu, a nie jako osobna stała kwota doliczana do każdego litra przy dystrybutorze.
Czy „Paliwo Kosztuje Normalnie” już obowiązuje?
Nie. Na dzień 18 września 2026 r. inicjatywa nie jest obowiązującym prawem. Oficjalny komunikat z 17 września zapowiada dopiero skierowanie kompletnego projektu ustawy do Sejmu do końca tygodnia.
Oznacza to, że kierowca tankujący dziś nie płaci mniej wyłącznie z powodu programu „Paliwo Kosztuje Normalnie”. Żaden z trzech opisanych mechanizmów nie zaczął automatycznie działać wraz z konferencją prasową.
Jeśli w kolejnych godzinach lub dniach projekt formalnie trafi do Sejmu, pojawi się możliwość analizy konkretnego tekstu przepisów, dat wejścia w życie, definicji marż oraz ewentualnych przepisów przejściowych. Do tego momentu wiarygodnie można opisywać wyłącznie publicznie przedstawione założenia.
Co musi się wydarzyć, zanim nowe zasady mogłyby wejść w życie?
Samo wniesienie projektu do Sejmu nie wystarczy, aby przepisy zaczęły obowiązywać. Projekt musi przejść parlamentarną procedurę ustawodawczą. Może być zmieniany poprawkami, a jego ostateczny kształt może różnić się od założeń przedstawionych na konferencji.
- Projekt musi zostać formalnie wniesiony do Sejmu.
- Sejm musi przeprowadzić wymagane czytania i głosowania.
- Ustawą zajmuje się Senat, który może ją przyjąć, odrzucić albo zaproponować poprawki.
- Po zakończeniu prac parlamentarnych ustawa trafia do Prezydenta.
- Dopiero po podpisaniu, ogłoszeniu i nadejściu wskazanego terminu przepisy mogą wejść w życie.
Na każdym z tych etapów treść może się zmienić. Dlatego zapowiadane limity marż, okres zwolnienia podatkowego i kompetencje ministra finansów trzeba będzie ponownie sprawdzić w finalnie uchwalonej ustawie, jeśli procedura dojdzie do tego etapu.
Czym prezydencka inicjatywa różni się od rządowego projektu?
Rządowy projekt opisany wcześniej zakłada podatek od części nadzwyczajnych zysków osiąganych ze sprzedaży paliw. Prezydencka inicjatywa idzie inną drogą: przewiduje czasowe zwolnienie sprzedaży paliw z podatku od sprzedaży detalicznej, możliwość elastycznego obniżania akcyzy oraz ustawowe ograniczenie określonych marż.
| Element | Prezydencka inicjatywa PKN | Rządowy projekt opisywany 16 września |
|---|---|---|
| Główny mechanizm | Limit marż + zmiany obciążeń paliw | Podatek od części nadzwyczajnych zysków |
| Podatek od sprzedaży detalicznej paliw | Proponowane zwolnienie do 31 marca 2027 r. | Nie jest centralnym mechanizmem projektu |
| Akcyza | Zapowiedziana możliwość elastycznego obniżania stawek przez ministra finansów | Nie jest centralnym mechanizmem projektu |
| Status 18 września rano | Przedstawione założenia i zapowiedź wniesienia kompletnego projektu | Projekt przyjęty przez Radę Ministrów i skierowany do dalszej procedury |
To dwie różne koncepcje polityki wobec rynku paliw. Nie da się dziś przesądzić ich finalnego wpływu na ceny przy dystrybutorze, ponieważ oba rozwiązania są na etapie projektowym, a prezydencka inicjatywa nie ma jeszcze zakończonej ścieżki legislacyjnej. Dla kierowcy najważniejsze jest więc śledzenie konkretnego tekstu ustawy i jej statusu, a nie traktowanie zapowiedzianych obniżek jak obowiązującego cennika.
Sprawdź podobne artykuły
„Paliwo Kosztuje Normalnie” to przedstawiona 17 września 2026 r. inicjatywa Kancelarii Prezydenta dotycząca cen paliw. Zakłada czasowe zwolnienie sprzedaży detalicznej...
Kobiety urodzone w 1961 roku kończą w 2026 r. 65 lat. Dla części z nich oznacza to ponowne obliczenie emerytury przez ZUS. Nie chodzi jednak o każdą kobietę z tego...
Ceny paliw po 17 września 2026 r. pozostają bardzo wysokie. Najnowsze dane rynkowe pokazują około 7,99 zł za litr Pb95, 8,89 zł za litr oleju napędowego i 3,08 zł za...
Ubezpieczenie kredytu konsolidacyjnego nie jest automatycznie obowiązkowe przy każdej konsolidacji. Bank może jednak powiązać polisę z określonym wariantem cenowym albo...
Lokata na 3 miesiące daje szybszy dostęp do pieniędzy, a lokata na 6 miesięcy pozwala dłużej zablokować znaną dziś stawkę. W 2026 roku nie da się jednak wybrać lepszego...
Refinansowanie kredytu hipotecznego może obniżyć koszt dalszej spłaty, ale tylko wtedy, gdy korzyść z nowych warunków przewyższy wszystkie koszty przeniesienia. W 2026...
Konto oszczędnościowe bez konta osobistego może być wygodniejsze, ale nie zawsze bardziej opłacalne. Brak dodatkowego ROR-u oznacza mniej warunków do pilnowania, lecz...
Najlepszy kredyt konsolidacyjny nie jest jedną stałą ofertą dla wszystkich. We wrześniu 2026 roku banki publikują bardzo różne warunki: od reprezentatywnego RRSO...

Abonament RTV będzie pobierany także w 2027 roku, a Krajowa Rada Radiofonii i Telewizji ustaliła już nowe stawki. Za sam odbiornik radiowy trzeba będzie płacić 10,80 zł...

Rządowy projekt ustawy ma stworzyć specjalną ścieżkę pomocy dla osób, które w programie „Czyste Powietrze” zostały poszkodowane przez nierzetelnych wykonawców i dziś...

Średnia cena sprzedanego samochodu używanego w Polsce spadła w sierpniu 2026 r. do 50 441 zł. To mniej niż miesiąc wcześniej, ale rynek nie tanieje równomiernie:...

Inflacja bazowa po wyłączeniu cen żywności i energii wzrosła w sierpniu 2026 r. do 3,3 proc. rok do roku z 3,1 proc. w lipcu. NBP podał też pozostałe miary inflacji...

Związek Banków Polskich uznał, że banki powinny zaprzestać naliczania odsetek od kredytowanych pozaodsetkowych kosztów kredytu, takich jak prowizja. W przypadku umów...

Konto dla studenta po 18. roku życia powinno być przede wszystkim tanie w codziennym użyciu, wygodne w aplikacji i przewidywalne po zakończeniu okresu młodzieżowego....

Zdolność kredytową można poprawić bez sztucznego zawyżania dochodów: przez ograniczenie miesięcznych obciążeń, zamknięcie zbędnych limitów, uporządkowanie historii...

15 września 2026 r. minął termin zapłaty trzeciej raty podatku od nieruchomości dla osób fizycznych. Jeżeli masz doręczoną decyzję gminy i rata była wymagalna, od 16...
Rada Ministrów 15 września 2026 r. ponownie przyjęła projekt podatku od nadzwyczajnych zysków ze sprzedaży paliw ciekłych. Projekt zakłada stawkę 60% od nadwyżki...
72% respondentów badania Opinia24 zadeklarowało, że w ciągu ostatnich 12 miesięcy wzrosły ich rachunki za prąd, gaz lub ogrzewanie. 54% badanych wskazało, że wyższe...
