Decyzja o tym, jakie zabezpieczenie dla pociechy wybrać w 2026 roku, daje możliwość jednoczesnej ochrony zdrowia oraz zagwarantowania zaplecza finansowego w obrębie jednego, kompleksowego rozwiązania. Opiekunowie mają do dyspozycji niedrogie szkolne pakiety NNW, niwelujące finansowe następstwa niespodziewanych zdarzeń, jak również polisy posagowe, które wspierają młodego człowieka na początku jego dorosłej drogi. Bogaty wybór produktów na rynku gwarantuje, że nawet niska regularna opłata pozwala na uzyskanie dostępu do prywatnego leczenia oraz specjalistycznej rehabilitacji pourazowej.
Z tego artykułu dowiesz się:
1. Jak możesz ubezpieczyć dziecko?
2. Co obejmuje ubezpieczenie NNW dla dziecka?
3. Co oferuje polisa posagowa?
4. Ubezpieczenie rodzinne – jaki zakres ochrony?
5. Ubezpieczenie grupowe w pracy – co może zapewnić dziecku?
6. Co może zaoferować otwarta polisa grupowa?
7. Gdzie znaleźć dobre ubezpieczenie dla dziecka?
Kluczowe wnioski z analizy rynku
- Właściwie dobrana ochrona małoletniego musi uwzględniać nie tylko same nagłe incydenty zdrowotne, ale również pokrywać wydatki na hospitalizację i późniejszą fizjoterapię.
- Standardowe szkolne warianty działają bez przerw, oferując całodobową asekurację niezależnie od tego, czy małoletni przebywa w murach szkoły, czy na letnim wypoczynku.
- Pakiet posagowy to doskonały mechanizm na wieloletnie gromadzenie kapitału, zapewniający solidny zastrzyk gotówki na start do dorosłości po wygaśnięciu kontraktu.
- Ostateczna kwota wypłaconego odszkodowania zależy w głównej mierze od zadeklarowanej sumy gwarancyjnej, jaką ustalono podczas parafowania dokumentów.
- Wykorzystanie nowoczesnych narzędzi online ułatwia zestawienie dostępnych propozycji, co pomaga w szybkim wyselekcjonowaniu najbardziej opłacalnego rozwiązania z obszerną listą ryzyk.
Jak możesz ubezpieczyć dziecko?
Przyszłość finansową naszego potomka da się chronić na wiele odmiennych sposobów. Ostateczny wybór jest ściśle powiązany z zasobnością domowego portfela oraz indywidualnymi preferencjami dotyczącymi pożądanego zakresu asekuracji. Wśród dostępnych wariantów znajdują się:
- pakiety szkolne chroniące małoletnich przed dotkliwymi skutkami kontuzji, takimi jak złamania, oparzenia czy konieczność dłuższego leczenia szpitalnego,
- warianty posagowe, ułatwiające sukcesywne budowanie zaplecza finansowego na początek dojrzałości, łączące element kapitałowy z ochroną na wypadek nagłej utraty opiekuna,
- warianty o charakterze rodzinnym, pozwalające na kompleksową ochronę bliskich, dzięki którym można wpisać do polisy siebie, partnera, seniorów rodu oraz podopiecznych,
- pracownicze ubezpieczenia, w ramach których ochrona główna pracownika może zostać rozszerzona na członków jego familii w razie wystąpienia specyficznych zdarzeń,
- otwarte pakiety grupowe, dedykowane klientom indywidualnym niemającym opcji zakupu grupowego wsparcia u aktualnego pracodawcy, a potrzebującym podobnego wsparcia.
Wszystkie z wymienionych instrumentów charakteryzują się nieco odmiennym mechanizmem funkcjonowania, dlatego wyjątkowo rozsądnie jest dogłębnie przeanalizować ogólne warunki poszczególnych rozwiązań jeszcze przed złożeniem wniosku.
Co obejmuje ubezpieczenie NNW dla dziecka?
Zabezpieczenie z tytułu nieszczęśliwych wypadków jest przeznaczone zarówno dla maluchów w żłobkach, jak i młodzieży uczęszczającej do szkół podstawowych czy na uczelnie wyższe. Polisa gwarantuje ciągłość wsparcia finansowego przez okrągłą dobę w trakcie całego roku, niezależnie od tego, czy pechowe zdarzenie miało miejsce na szkolnym korytarzu, domowym podwórku, czy nawet na zagranicznych wczasach.
Z racji tego, że poszczególne pakiety szkolne odmiennych towarzystw potrafią być mocno zróżnicowane, trzeba przykładać wagę do szczegółów regulujących wypłaty odszkodowań.
Standardowy wariant szkolny rekompensuje finansowo następstwa doznanego uszczerbku, koszty leczenia stacjonarnego oraz żmudnej fizjoterapii. Bardziej rozbudowane opcje wypłacą dodatkowe środki po ugryzieniu przez zwierzę zakażone wścieklizną, ukłuciu kleszcza, czy po padnięciu przez dziecko ofiarą cyberprzemocy w sieci.
Koszty takiej ochrony zaczynają się od około 35 zł i mogą osiągnąć poziom 339 zł w skali roku, na co wpływa bezpośrednio skala dobranej asekuracji oraz limit finansowy na umowie. Pełne analizy kosztów u poszczególnych ubezpieczycieli znajdują się w eksperckich wyliczeniach dotyczących tego, ile aktualnie płaci się za ochronę NNW podopiecznych.
Wniesienie składki następuje najczęściej ryczałtowo i zapewnia nieprzerwany cykl ochronny przez 12 miesięcy. Po wygaśnięciu tego okresu można łatwo odnowić dotychczasowy certyfikat lub zmienić instytucję na inną.
Zakłady ubezpieczeń dają również możliwość rozbudowania podstawowego scenariusza o niezwykle wartościowe klauzule i ryzyka poboczne.

Składka od:
Sprawdź ofertę
Składka od:
Sprawdź ofertę
Składka od:
Sprawdź ofertę
Zobacz więcej ofert
Co oferuje polisa posagowa?
Ten system ochrony dla latorośli można zainicjować już w pierwszych dwunastu miesiącach życia malucha, a długość trwania zobowiązania może sięgać nawet 25 lat. Inicjatorem w tym modelu może być biologiczny rodzic, ale równie dobrze kontrakt sfinansują dziadkowie, wujkowie, rodzice chrzestni bądź przyjaciele domu.
Uiszczana regularnie opłata, w porozumieniu z wybraną placówką ubezpieczeniową, trafia na przypisane do zlecenia subkonto. Po ustaniu przewidzianego okresu umownego cała uzbierana pule środków jest obligatoryjnie przekazywana obdarowanemu.
Dzięki takiej strategii młody dorosły dysponuje solidnym zastrzykiem wolnej gotówki, który może przeznaczyć na spersonalizowane wydatki, wśród których najczęściej pojawia się:
- opłacenie prestiżowych kierunków na uczelni,
- inwestycja w nowoczesny sprzęt do pasji,
- rozkręcenie od zera własnej działalności gospodarczej,
- zakup wymarzonego pojazdu, omijając konieczność zaciągania drogiego kredytu samochodowego,
- wyjazd na edukacyjne szkolenia za granicę,
- zbudowanie wkładu pod ewentualny kredyt hipoteczny na nabycie pierwszej nieruchomości.
Porozumienie długoterminowe podlega zróżnicowanym ramom czasowym, zazwyczaj oscylując w przedziale od 5 do 25 lat, co zależy od polityki danej instytucji finansowej.
Poza oszczędzaniem bardzo ważnym aspektem jest asekuracja na wypadek zgonu prawnego fundatora. W takiej skrajnej sytuacji małoletni nabywa prawo do wypłacanej renty. Podstawowe ryzyka bardzo łatwo można obudować dodatkowymi modułami ochronnymi. Decydując się na takie ubezpieczenie na życie i NNW, zyskujemy stuprocentowy spokój o egzystencję swoich bliskich.
Gdzie tanio na wakacje 2026?
Ubezpieczenie rodzinne – jaki zakres ochrony?
Modele dla całych rodzin to idealne wyjście z sytuacji dla osób, które chcą chronić domowników wyłącznie za pomocą jednej przejrzystej polisy. Taki kontrakt może obejmować z reguły maksymalnie dziesięciu członków, włączając w to partnerów, bezpośrednich zstępnych, a także rodziców bądź wymagających opieki teściów.
Kluczową zaletą pozostaje możliwość indywidualnego skrojenia wariantów wsparcia dla wytypowanych osób. Pakiety domowe są z reguły zdecydowanie bardziej przystępne cenowo niż osobne kupowanie oddzielnych produktów dla każdego z osobna, co wynika ze sporych zniżek przewidzianych przez towarzystwa za włączanie wielu uczestników na raz.
Dalszy ciąg artykułu poniżej
Powiązane artykuły
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...
Kupując używany samochód, przejmujesz z mocy prawa prawa i obowiązki z ważnej polisy OC sprzedawcy. Nie musisz zawierać nowej umowy w chwili podpisania umowy sprzedaży,...
Od 28 września 2026 r. PZU sprzedaje nowe ubezpieczenie „PZU Dla Twojego Biznesu” przygotowane dla mikroprzedsiębiorców z rocznym obrotem do 3 mln zł. W jednej umowie...
Zbyt niska suma ubezpieczenia może sprawić, że po poważnej szkodzie wypłata nie wystarczy na odbudowę domu, remont mieszkania albo odtworzenie wyposażenia. W 2026 roku...
Minimalna składka zdrowotna przedsiębiorców w 2027 roku może wynieść co najmniej 445,50 zł miesięcznie, jeśli nie zmienią się obecne zasady jej obliczania. Nie oznacza...
Projekt płacy minimalnej na 2027 rok przewiduje 4950 zł brutto. Jeśli ta kwota zostanie ostatecznie przyjęta, maksymalna opłata za brak OC samochodu osobowego wzrośnie...
Młodzi kierowcy nadal płacą za obowiązkowe OC znacznie więcej niż pozostali właściciele samochodów. Według danych porównywarki Mubi za sierpień 2026 roku kierowcy w...
Rodzic nie ma obowiązku wykupienia całorocznego ubezpieczenia szkolnego NNW ani opłacenia polisy zaproponowanej przez szkołę. Jeśli 1 września pojawia się informacja o...
Niedotrzymanie terminu rejestracji pojazdu po zakupie może słono kosztować, a kary finansowe z każdym dniem zwłoki stają się coraz bardziej realne. W 2026 roku stawki...
W 2026 roku każdy polski kierowca musi pamiętać o dwóch kluczowych elementach w aucie: gaśnicy i trójkącie ostrzegawczym. Pozostałe systemy montuje producent, jednak...
Ubezpieczenie grupowe w pracy – co może zapewnić dziecku?
Możliwość wykupienia grupowego pakietu często oferują działy kadr w naszych zakładach pracy. Tak sformułowana propozycja potrafi załagodzić finansowe echa problemów ze zdrowiem, wydatków na pobyt na oddziale, ciężkich operacji chirurgicznych, a nawet ułatwia pozyskanie gotówki w związku z poszerzeniem rodziny. Wielu pracodawców proponuje dołączenie do systemu bliskich nam osób: współmałżonków i potomków na kolejne 12 miesięcy, ze swobodą późniejszego odnowienia warunków.
Należy mieć na uwadze, że produkty stworzone pod latorośl mogą charakteryzować się nieco słabszym pułapem zabezpieczeń, odmiennym od przywilejów przysługujących głównej osobie zatrudnionej. Zazwyczaj opierają się one wyłącznie na odszkodowaniach z racji nieszczęśliwego urazu, długiej hospitalizacji albo wykrycia krytycznej jednostki chorobowej.
EKUZ czy ubezpieczenie turystyczne – co wybrać przed wyjazdem za granicę?
Co może zaoferować otwarta polisa grupowa?
Nowoczesny rynek towarzystw coraz powszechniej wprowadza format grupowy dedykowany klientom poszukującym wsparcia na własną rękę. Kiedy pracodawca nie stwarza okazji do uczestnictwa w ubezpieczeniach zakładowych lub ich warunki mocno rozmijają się z naszymi oczekiwaniami, nabycie otwartego kontraktu grupowego niweluje ten brak.
Z powodzeniem wprowadzimy na listę podopiecznych swoje najmłodsze pociechy. Odbije się to drobną dopłatą do miesięcznej składki, lecz i tak przyniesie realne oszczędności względem odrębnych, izolowanych ofert detalicznych. Podopieczny uzyska podobne wytyczne asekuracyjne, jednak warto pamiętać, że górne widełki odszkodowań dla podpiętych dzieci bywają symbolicznie niższe.
Gdzie znaleźć dobre ubezpieczenie dla dziecka?
Instrumenty zabezpieczające zdrowie potrafią być rygorystycznym zobowiązaniem trwającym nieraz kilkadziesiąt lat. Z tego względu niezwykle istotne jest dokładne zidentyfikowanie istotnych punktów w życiu rodziny oraz przemyślenie formy ochrony, zanim na dokumencie pojawi się nasz podpis.
Drogę do perfekcyjnej umowy skraca inteligentny mechanizm porównywarek internetowych, które bezbłędnie asystują przy przeszukiwaniu ogromnej bazy dostępnych świadczeń. Weryfikacja sprowadza się do wpisania konkretnych wartości do formularza, na podstawie których system wyrzuca na ekran dopasowany ranking. Zapewnia to natychmiastowe oraz trafne ulokowanie pieniędzy w stabilną przyszłość malucha.
Składka od:
Sprawdź ofertę
Składka od:
Sprawdź ofertę
Składka od:
Sprawdź ofertę
Zobacz więcej ofert
FAQ – najczęściej zadawane pytania o polisę dla dziecka
W jakiej instytucji najlepiej zabezpieczyć małoletniego?
Zależy to przede wszystkim od kondycji portfela rodzica oraz specyfiki zachowania latorośli. Jeśli podopieczny cechuje się ponadprzeciętną ruchliwością lub z powodzeniem bierze udział w zmaganiach sportowych, wiodącym elementem polisy będzie mocny pakiet wypadkowy NNW. Wówczas należy zweryfikować ubezpieczycieli, którzy nie tną odszkodowań za sportowe zaangażowanie i honorują kontuzje z boiska.
Jakich sum odszkodowania można oczekiwać ze szkolnej polisy NNW?
Finalny przelew na rzecz poszkodowanego jest mocno determinowany wybraną wcześniej główną sumą gwarancyjną. Skutki zdarzenia wycenione przy pułapie umownym 10 000 zł przyniosą ułamek rekompensaty w odniesieniu do kontraktów zakontraktowanych na aż 100 000 zł. Z tego powodu gruntowne rozpatrywanie poszczególnych progów jest kluczowe, bo podczas gdy w jednym dokumencie limit wydatków medycznych wyniesie 1 500 zł, tak inna umowa pokryje koszty do oszałamiających 20 000 zł.
Czy za długi pobyt w klinice ubezpieczyciel wypłaci dodatkowe środki?
Zdecydowanie tak. Większość współczesnych programów rodzinnych chroni domowników przed stratami na skutek hospitalizacji. Objętość wysłanego odszkodowania wylicza się na bazie ilości przepracowanych dób na szpitalnym łóżku oraz na podstawie górnych limitów zakodowanych w regulaminie głównym.
Czy prawo pozwala na ubezpieczanie pociechy w wielu towarzystwach na raz?
Naturalnie. Prawo pozwala na zjawisko kumulacji polis ochronnych u dowolnego podmiotu. Kiedy dziecko posiada kilka aktywnych programów NNW na raz, na przykład pakiet szkolny ze wsparciem z zakładu pracy rodzica oraz dodanym ubezpieczeniem posagowym, środki nie wykluczają się wzajemnie w chwili incydentu.
Przez ile czasu aktywna jest ochrona z tytułu zabezpieczenia pociechy?
W większości bazowych programów NNW cykl rozliczeniowy oparty jest na stałym okresie 12 miesięcy, po których konieczne jest odnowienie wpłat. Kapitałowe modele posagowe prezentują zupełnie inną skalę czasową i pozostają ważne od 5 do 25 lat, ściśle respektując ramy uzgodnione z doradcą przy zawieraniu umowy.
Czy wolny czas podczas letnich wakacji zalicza się do okresu ochronnego?
Tak, przerwa letnia czy ferie zimowe są bezapelacyjnie wliczane w całościowy wariant wsparcia finansowego. Polisa NNW to całodobowy monitoring zdrowotny, z gwarancją aktywności tarczy obronnej absolutnie każdego dnia podczas wszystkich trzystu sześćdziesięciu pięciu dni roku kalendarzowego.
Dziękuję za przeczytanie!
Jeśli podoba Ci się ten artykuł — i chcesz, aby na blogu pojawiało się więcej praktycznych porad finansowych i mniej reklam — możesz postawić mi kawę na:
Każda filiżanka to nowy poradnik, lepsze narzędzia, więcej wartości oraz mniej reklam. Dziękuję za wsparcie! ❤️
Sprawdź podobne artykuły
Przelew do ZUS może wystarczyć do zwolnienia z miesięcznej opłaty za konto firmowe, ale nie w każdym banku działa samodzielnie. W części ofert jest jednym z kilku...
Inwestowanie przez internet nie zaczyna się od wyboru „najlepszej akcji”, lecz od ustalenia celu, zabezpieczenia domowego budżetu, wyboru legalnego pośrednika i...
Rodzic nie zawsze musi mieć własne konto w banku, w którym rachunek ma otworzyć nastolatek. Wymagania zależą od banku i od wybranej ścieżki zawarcia umowy: część...
Pozabankowy kredyt konsolidacyjny to potoczne określenie finansowania, które poza bankiem ma zwykle formę pożyczki konsumenckiej przeznaczonej na spłatę innych...
Dobre konto dla studenta nie musi mieć najwyższej premii na start. W tym rankingu liczę przede wszystkim koszt, który 20-letni użytkownik rzeczywiście poniesie przez 12...
Kredyt konsolidacyjny BNP Paribas pozwala połączyć wybrane zobowiązania w jedną ratę, a w aktualnej ofercie dla klientów indywidualnych bank przewiduje kwotę od 1 000...
Krótki termin nie oznacza małego ryzyka. Przy pożyczce na 30–60 dni najważniejsze są trzy liczby: ile pieniędzy faktycznie otrzymasz, ile łącznie masz oddać i czy w...
Już w sobotę 24 października kierowcy mogą bezpłatnie sprawdzić światła w stacjach uczestniczących w ogólnopolskiej akcji. Są cztery terminy, oficjalny wykaz punktów i...
Ceny paliw 23 października 2026 przynoszą obniżkę wszystkich trzech limitów: benzyny Pb95 do 6,56 zł/l, Pb98 do 7,28 zł/l, a diesla do 7,99 zł/l. Pięćdziesiąt litrów...
iGenius i GameChangers: za co UOKiK nałożył 413 tys. zł kar i na co uważać przy obietnicach zarobku?
UOKiK nałożył łącznie 413 tys. zł kar na sześciu przedsiębiorców związanych z promocją iGenius przez GameChangers Polska. Urząd zarzucił im propagowanie systemu, w...
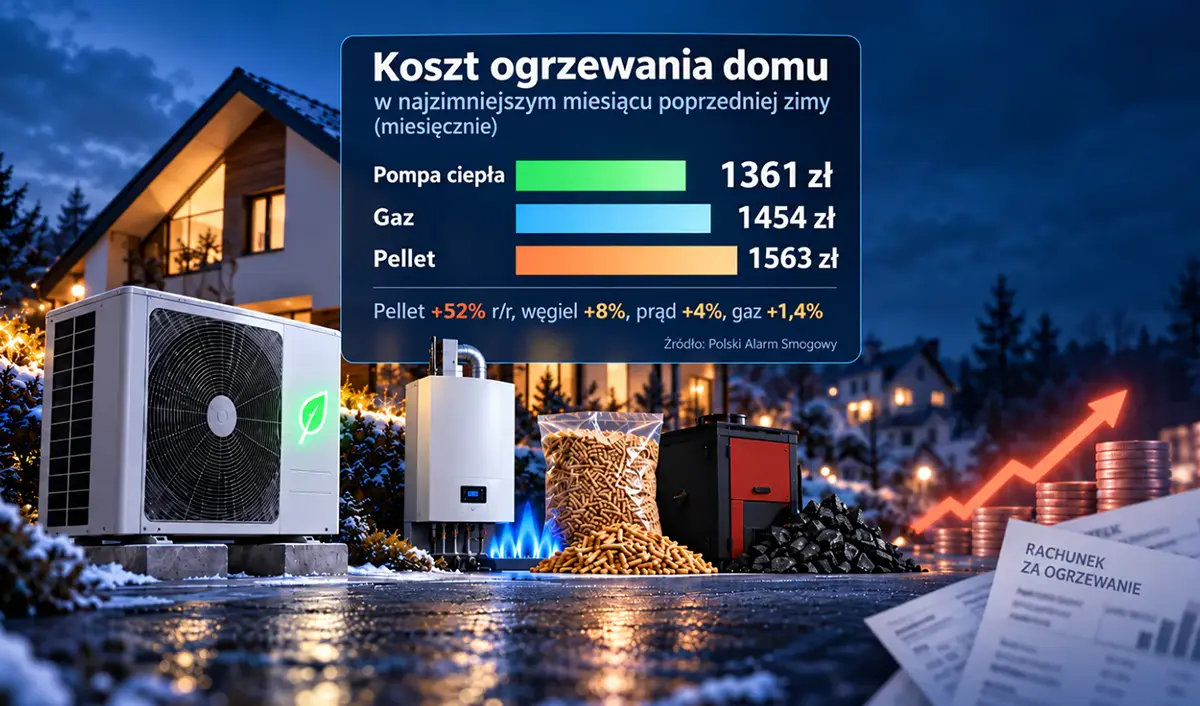
W jednym z jesiennych zestawień ogrzewanie domu i wody kosztuje rocznie 12 852 zł przy pellecie, 8676 zł przy gazie i 4700–7189 zł przy pompie ciepła. Te liczby dotyczą...
Praca w noc zmiany czasu z 24 na 25 października 2026 r. może potrwać o godzinę dłużej. Gdy oznacza to nadgodzinę, trzeba rozliczyć normalne wynagrodzenie oraz...
Odszkodowanie za uszczerbek na zdrowiu nie ma jednej stałej stawki. Inaczej liczy je ZUS po wypadku przy pracy, inaczej prywatne NNW, a jeszcze inaczej ustala się...
Jeżeli przed wyjazdem masz rozpoznaną chorobę przewlekłą, zwykłe ubezpieczenie turystyczne nie zawsze wystarczy. Rzecznik Finansowy zwraca uwagę, że zaostrzenie lub...
Jeżeli po pożarze, zalaniu albo innym poważnym zdarzeniu dom lub mieszkanie nie nadaje się do zamieszkania, polisa mieszkaniowa może zapewnić organizację albo zwrot...

Zwrot kaucji z kurierem Delio pozwala oddać butelki i puszki podczas dostawy zakupów. Można przekazać maksymalnie cztery worki 60 l, a pieniądze otrzymać na polski...

Ceny paliw 22 października 2026 oznaczają kolejny spadek limitów benzyny i wzrost maksimum diesla. Pięćdziesiąt litrów Pb95 po dzisiejszym pułapie kosztuje 331,50 zł, a...

ZEN.COM zmienił ofertę 20 października 2026 r. Cztery plany osobiste Good, Better, Best i ZEN kosztują odpowiednio 0 zł, 9,99 zł, 27,99 zł i 67,99 zł miesięcznie....
