
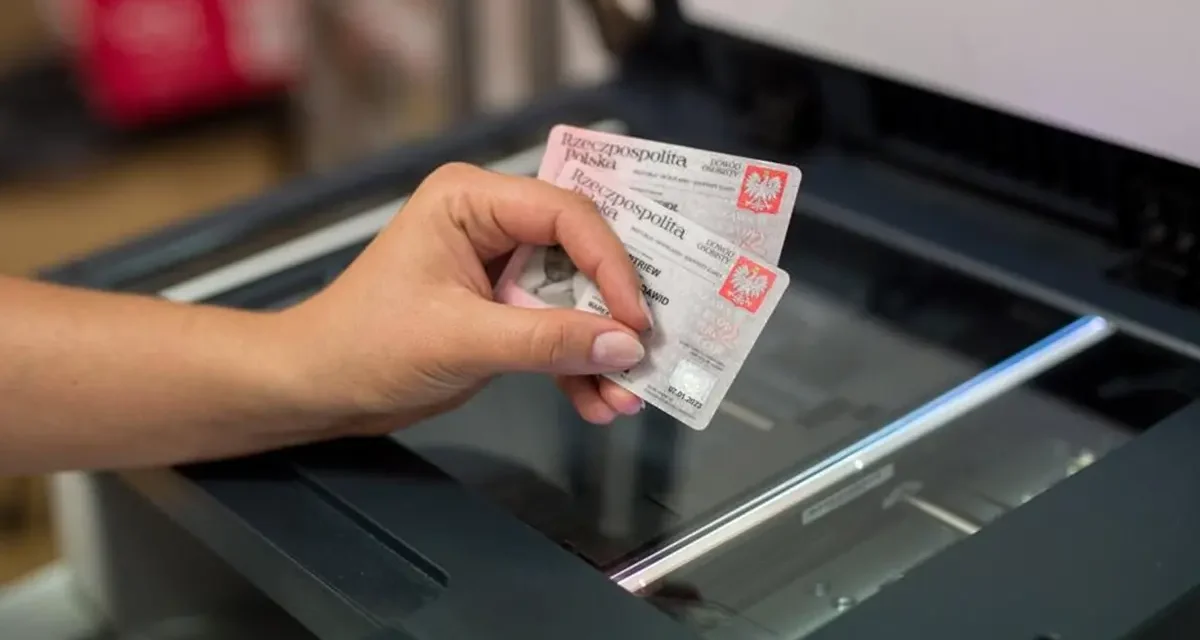
Bank może sprawdzać tożsamość klienta, ale potrzeba wykonania kopii dokumentu wymaga osobnego uzasadnienia. WSA oddalił skargę ING Banku Śląskiego na karę za nadmierne skanowanie dowodów. Wyjaśniamy, czego dotyczy sprawa i o co zapytać, gdy bank chce zachować skan dowodu.
Z tego artykułu dowiesz się:
1. Co dokładnie wydarzyło się w sprawie ING?
2. Dlaczego okazanie dowodu i jego skan to różne czynności?
3. Co UODO zakwestionował w kopiowaniu dokumentów?
4. Czy przepisy AML pozwalają bankowi kopiować dowód?
5. O co zapytać, gdy bank chce zachować kopię dowodu?
6. Jak zareagować, jeżeli wyjaśnienie banku nie wystarcza?
7. Czy klient dostanie pieniądze albo automatyczne usunięcie skanu?
Skan dowodu w banku bywa traktowany jak zwykła formalność. Z perspektywy ochrony danych najważniejsze jest jednak to, czy utrwalenie całego dokumentu jest rzeczywiście potrzebne do konkretnej czynności. Aktualny komunikat UODO pozwala uporządkować tę różnicę bez wyciągania wniosku, że od teraz każdy skan jest zabroniony.
Co dokładnie wydarzyło się w sprawie ING?
Wojewódzki Sąd Administracyjny w Warszawie 23 października 2026 r. oddalił skargę ING Banku Śląskiego na decyzję Prezesa UODO. Urząd poinformował o tym 2 listopada. Podtrzymana sankcja wynosi 18 416 400 zł. Nie jest to kolejna kara nałożona w listopadzie, lecz sądowa kontrola wcześniejszej decyzji. Od wyroku przysługuje skarga kasacyjna do Naczelnego Sądu Administracyjnego.
Decyzja administracyjna pochodzi z 23 lipca 2025 r. i dotyczy przetwarzania danych od 1 kwietnia 2019 r. do 23 września 2020 r. Dlatego opisanej praktyki nie należy automatycznie przypisywać każdej dzisiejszej czynności w ING ani wszystkim bankom. Nowym elementem sprawy jest wynik postępowania przed WSA, a nie ujawnienie nowego wycieku danych.
Dlaczego okazanie dowodu i jego skan to różne czynności?
Okazując dokument, pozwalasz sprawdzić, kim jesteś. Wykonanie kopii oznacza dodatkowo utrwalenie informacji z dokumentu. Pytanie, czy bank powinien potwierdzić tożsamość osoby, trzeba więc oddzielić od pytania, czy do załatwienia konkretnej sprawy potrzebuje zachować obraz jej dowodu. Jedno nie rozstrzyga automatycznie drugiego.
Kopia może obejmować szeroki zestaw danych, między innymi PESEL, wizerunek, datę urodzenia oraz serię i numer dokumentu. UODO wskazywał na ryzyko związane z takim zakresem informacji. Nie oznacza to, że w opisywanej sprawie wykazano kradzież tożsamości klientów. Starszy komunikat urzędu wyraźnie rozróżniał ryzyko dla osób od stwierdzenia, że poniosły one szkodę.
Praktyczna różnica jest istotna: prośba o wyjaśnienie potrzeby wykonania skanu nie jest tym samym co odmowa potwierdzenia tożsamości. Rozmowę z pracownikiem warto rozpocząć od ustalenia, którą z tych czynności bank chce wykonać i dlaczego.
Co UODO zakwestionował w kopiowaniu dokumentów?
Z ustaleń przedstawionych w decyzji wynika, że procedury banku przewidywały wykonywanie skanów bez odpowiedniego rozróżnienia sytuacji uzasadniających środki bezpieczeństwa finansowego. Wśród opisanych przypadków znalazła się reklamacja dotycząca działania bankomatu. Urząd zakwestionował brak właściwej oceny potrzeby pozyskania kopii, a nie samą możliwość sprawdzenia tożsamości.
Według UODO bank nie może zastępować indywidualnej oceny ryzyka prostym założeniem, że dokument należy skanować, ponieważ tak stanowi wewnętrzna procedura. W decyzji wskazano naruszenie zasad zgodnego z prawem przetwarzania, ograniczenia celu i minimalizacji danych oraz przepisów określających podstawy przetwarzania w RODO.
Dla klienta oznacza to, że ogólne wyjaśnienie „taką mamy procedurę” nie odpowiada jeszcze na pytanie o konieczność kopii w jego sprawie. Rzetelne uzasadnienie powinno odnosić się do celu zbierania danych i konkretnej czynności, a nie wyłącznie do zwyczaju obowiązującego w placówce.
Czy przepisy AML pozwalają bankowi kopiować dowód?
Tak, taka możliwość istnieje. Przepisy o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu przewidują kopiowanie dokumentów na potrzeby stosowania środków bezpieczeństwa finansowego. W aktualnym komunikacie UODO podkreśla jednak związek tej możliwości z koniecznością zastosowania odpowiednich środków oraz oceną ryzyka. Samo powołanie skrótu AML nie uzasadnia więc każdej kopii.
Wyrok opisany przez urząd nie wprowadza powszechnego zakazu skanowania. Nie daje też podstaw do zapewnienia, że klient zawsze załatwi sprawę bez przekazania danych wymaganych prawem. Bezpieczny wniosek jest węższy: bank powinien umieć uzasadnić, dlaczego właśnie w danym przypadku potrzebuje kopii. Nie należy przedstawiać publicznego komunikatu jako rozstrzygnięcia wszystkich możliwych procesów identyfikacji.
O co zapytać, gdy bank chce zachować kopię dowodu?
Zacznij od krótkiej prośby o wskazanie celu i podstawy prawnej wykonania kopii oraz wyjaśnienie, dlaczego samo okazanie dokumentu nie wystarczy. Warto zapytać również o zakres utrwalanych informacji. To praktyczny sposób ustalenia, czego faktycznie dotyczy żądanie, zanim ocenisz odpowiedź banku.
Jeżeli chcesz sprawdzić dane już zgromadzone, możesz skorzystać z prawa dostępu wynikającego z RODO. Obejmuje ono między innymi informację o celach przetwarzania, kategoriach danych, odbiorcach oraz planowanym okresie przechowywania lub kryteriach jego ustalania. Nie trzeba utożsamiać takiego wniosku z żądaniem ujawnienia całej wewnętrznej dokumentacji banku.
Zapisz datę, rodzaj załatwianej sprawy i treść otrzymanego wyjaśnienia. Jeśli odpowiedź pracownika pozostaje zbyt ogólna, zwróć się pisemnie do banku lub jego inspektora ochrony danych. ING udostępnia kontakt do inspektora w oficjalnej informacji o ochronie danych osobowych. Zachowana korespondencja ułatwi późniejszą ocenę sprawy.
Jak zareagować, jeżeli wyjaśnienie banku nie wystarcza?
UODO zaleca, aby w pierwszej kolejności zwrócić się do administratora danych o usunięcie uchybień. W piśmie opisz konkretną sytuację: kiedy zażądano kopii, w jakim celu odwiedziłeś bank i jakie uzasadnienie otrzymałeś. Wyraźnie wskaż, czego oczekujesz — na przykład wyjaśnienia podstawy i zakresu przetwarzania. Nie zastępuj opisu własnej sprawy samym powołaniem medialnego nagłówka.
Gdy problem pozostaje nierozwiązany, możesz skierować skargę do Prezesa UODO. Oficjalne wymagania obejmują dane skarżącego, wskazanie administratora, opis naruszenia i odpowiednie żądanie; dołącz posiadaną korespondencję. Skarga tradycyjna wymaga podpisu. Urząd udostępnia także ścieżkę przez e-Doręczenia, z wymaganiami dotyczącymi uwierzytelnienia dokumentu elektronicznego.
Zwykły e-mail nie służy do skutecznego wniesienia skargi do UODO. Nie myl go z kontaktem z inspektorem banku. Przed wysłaniem pisma wybierz aktualny oficjalny kanał urzędu i sprawdź jego wymagania. Samo złożenie skargi nie przesądza, że organ potwierdzi naruszenie albo nakazuje bankowi spełnić każde zgłoszone żądanie.
Czy klient dostanie pieniądze albo automatyczne usunięcie skanu?
Administracyjna kara nałożona na bank nie jest kwotą dzieloną między klientów. UODO wskazuje odrębną drogę dochodzenia odszkodowania przed sądem, gdy niezgodne z RODO przetwarzanie spowodowało szkodę majątkową lub niemajątkową. Wynik sprawy ING nie oznacza automatycznej wypłaty dla każdej osoby, której dokument kiedykolwiek zeskanowano.
Nie należy też obiecywać, że samo powołanie wyroku spowoduje natychmiastowe skasowanie każdej kopii. Najpierw trzeba ustalić, jakie dane bank przechowuje i na jakiej podstawie. Ocena konkretnego żądania wymaga jego odniesienia do rzeczywistych okoliczności, a nie przyjęcia, że wszystkie kopie są równie nieuzasadnione.
Najbardziej użyteczny krok po tej informacji to sprawdzenie własnej sytuacji: czego zażądano, po co oraz jak bank uzasadnił potrzebę kopii. Dopiero na tej podstawie można zdecydować o dalszym wniosku, skardze lub konsultacji dotyczącej roszczeń. Sprawa ING daje ważny punkt odniesienia do zadawania pytań, ale nie zastępuje odpowiedzi dotyczącej Twoich danych.
Sprawdź podobne artykuły

Wiarygodność dewelopera najlepiej oceniać nie na podstawie reklam i pojedynczych opinii, lecz przez zestawienie danych z oficjalnych rejestrów, księgi wieczystej,...

Kredyt w rachunku bieżącym i kredyt inwestycyjny mogą dostarczyć firmie kapitału, ale rozwiązują inne problemy. Pierwszy zwykle służy do utrzymania płynności i...

Kupno mieszkania od dewelopera wymaga więcej niż wyboru metrażu i wpłaty zaliczki. Trzeba sprawdzić inwestycję, dokumenty, budżet, warunki rezerwacji i umowy...

Bank może sprawdzać tożsamość klienta, ale potrzeba wykonania kopii dokumentu wymaga osobnego uzasadnienia. WSA oddalił skargę ING Banku Śląskiego na karę za nadmierne...
Płatnik długo pobiera aktualizację lub nie potrafi jej zakończyć? ZUS zaleca wczytanie metryki 334 z dysku. Po aktualizacji może być potrzebna także konwersja bazy,...
Od stycznia 2026 roku zasiłek pogrzebowy wynosi 7000 zł, ale nie każda osoba płacąca za pogrzeb otrzyma pełną kwotę. Członek rodziny i osoba spoza rodziny podlegają...
Zasiłek rodzinny 2026/2027 obejmuje nowy okres od 1 listopada. Kompletny wniosek złożony w listopadzie może zapewnić prawo za ten miesiąc, a grudniowy co do zasady...

Konsolidacja kredytów w tym samym banku jest możliwa tylko wtedy, gdy zasady danego produktu na to pozwalają. Sam fakt, że wszystkie raty spłacasz w jednej instytucji,...

Przy kwocie 135 000 zł na 48 miesięcy różnica między najtańszą i najdroższą z ośmiu porównywalnych ofert przekracza 11,7 tys. zł całkowitego kosztu. Ten ranking nie...

Pożyczka online na krótki termin i pożyczka ratalna mogą finansować ten sam wydatek, ale zupełnie inaczej obciążają domowy budżet. Krótszy okres oznacza zwykle...

Kredyt konsolidacyjny hipoteczny może zamienić kilka rat w jedno zobowiązanie zabezpieczone hipoteką na nieruchomości. Taka konstrukcja potrafi mocno obniżyć miesięczne...

Inflacja w październiku 2026 wyniosła według szybkiego szacunku GUS 3,5% rok do roku. Jednocześnie ceny były średnio o 0,4% niższe niż we wrześniu. Te dwie informacje...

Od 1 listopada 2026 roku zakupy na odległość spoza UE obejmuje opłata 2 euro za pozycję towarową. W połączeniu z ryczałtowym cłem 3 euro może dać 5 euro, ale nie jest...

ZUS poinformował 29 października 2026 roku, że zakończył wysyłkę ponad 6,1 mln decyzji dotyczących czternastej emerytury. Pismo nie oznacza kolejnej wypłaty. To moment,...

Credit Agricole od 29 października 2026 roku stosuje POLSTR 1M Stopa Składana przy ustalaniu oprocentowania nowych kredytów i pożyczek hipotecznych ze zmienną stopą....

Wybrane dane z konta ZUS możesz potwierdzić online bez tradycyjnego wniosku i wizyty w placówce. Trzeba wybrać właściwą rolę w eZUS, zakres informacji i pobrać...

Kredyt konsolidacyjny dla firm może zamienić kilka rat i terminów płatności w jedno zobowiązanie, ale jego najważniejszym efektem nie jest „zniknięcie długu”. Dobra...

Tak — aktywny limit na karcie kredytowej może obniżyć zdolność kredytową nawet wtedy, gdy saldo zadłużenia wynosi 0 zł. Dzieje się tak dlatego, że bank może potraktować...
